Prévisions des résultats du troisième trimestre de SpaceX (SPCX) : premier trimestre bénéficiaire et validation de l’autonomie financière par l’IA
1. Points clés pour les investisseurs
SpaceX (SPCX.US) publiera son deuxième rapport financier complet post-introduction en bourse (résultats du T3) après la clôture du marché américain le 20 octobre 2026. Visible Alpha prévoit un chiffre d'affaires de 12,84 milliards de dollars (soit plus du double sur un an), avec la perspective d’un premier trimestre bénéficiaire et un bénéfice par action d’environ 0,16 dollar ; le consensus de Wall Street table sur environ 12,9 milliards de dollars de revenus et un BPA de 0,14 dollar. Parmi ceux-ci, le secteur IA et calcul devrait contribuer à hauteur de 6,47 milliards de dollars, et Starlink à 4,9 milliards de dollars.
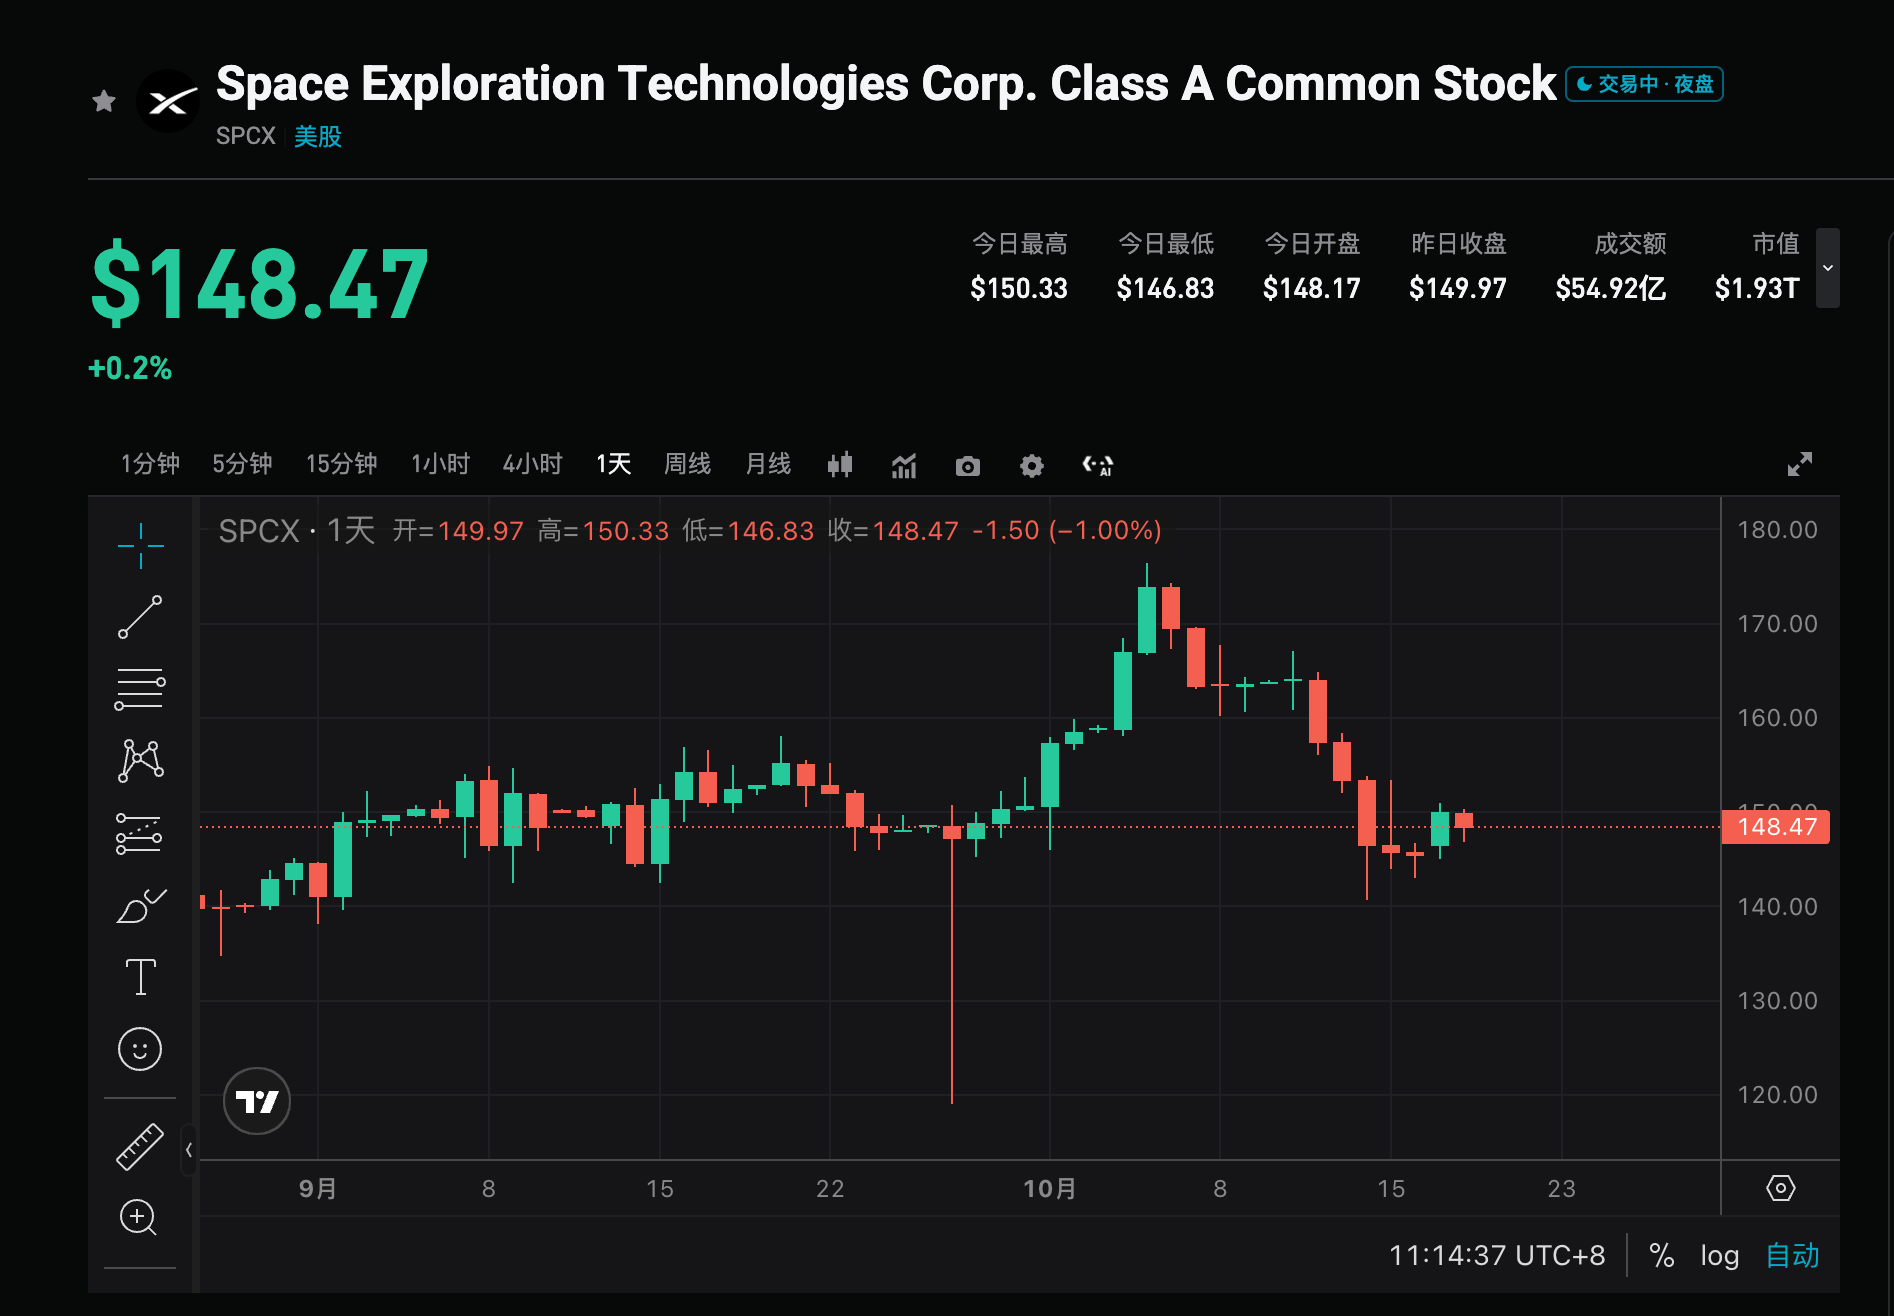
Le cours actuel se situe autour de 147,96 dollars (soit plus de 10% au-dessus du prix d’introduction, mais encore bien en deçà du pic post-IPO de 225 dollars). Le pricing des options indique une volatilité post-résultats potentielle de 7,5% (soit une fourchette entre environ 162 dollars et 139 dollars). Le point central pour le marché sera la capacité du contrat IA à se traduire en chiffres d’affaires accélérés et à générer un autofinancement, plutôt qu’une dépendance continue aux flux de trésorerie de Starlink. Il faudra également surveiller les enjeux de financement et de période de blocage derrière la publication rapide du rapport financier.
2. Quatre points d’attention majeurs
Point 1 : Capacité à atteindre un premier trimestre bénéficiaire
Le marché s’attend à ce que le T3 soit le premier trimestre bénéficiaire depuis l’introduction en bourse, ce qui constitue une étape cruciale pour valider la pérennité du modèle économique. Visible Alpha ainsi que le consensus anticipent tous deux un BPA positif : en cas de réalisation, cela renforcerait la confiance du marché dans la trajectoire de croissance ; en cas de résultat tout juste au niveau ou inférieur au consensus, cela pourrait accroître les doutes quant à la viabilité des dépenses d’investissement élevées. L’essentiel est que le chiffre d’affaires approche ou dépasse les 12,9 milliards de dollars avec une amélioration claire de la marge bénéficiaire.
Point 2 : Vitesse de conversion des contrats IA et capacité d’autofinancement
L’activité IA et calcul devrait générer près de la moitié du chiffre d’affaires (environ 6,47 milliards de dollars) et représente donc la grande variable. Selon Yorkville Ives et d’autres instituts, la trajectoire du cours dépend fortement du rythme de conversion des contrats en revenus réels ; les investisseurs souhaitent voir l’activité IA devenir autonome financièrement et atténuer sa dépendance à la trésorerie de Starlink. Au T2, l’IA représentait déjà environ un tiers des revenus ; si le T3 approche voire dépasse la moitié, cela viendrait valider les affirmations de la direction quant à la suprématie des revenus IA sur les autres pôles, et renforcer la thèse d’une valorisation élevée.
Point 3 : Stabilité de Starlink en tant que vache à lait
Starlink devrait contribuer environ 4,9 milliards de dollars et reste à ce jour la source de profits la plus stable. Le marché suivra la croissance utilisateurs, l’évolution de l’ARPU et la contribution des clients entreprises/institutionnels pour évaluer la capacité de Starlink à poursuivre son soutien interne aux investissements massifs dans l’IA. Si la croissance de Starlink reste solide et la rentabilité élevée, cela pourrait atténuer les craintes sur la consommation de trésorerie globale ; dans le cas contraire, la dépendance au financement externe augmentera.
Point 4 : Calendrier des financements et signaux de déblocage de période d’interdiction
L’analyste Evercore ISI Kutgun Maral souligne que la publication accélérée des résultats pourrait être liée à des préparatifs de financement ou à l’expiration des périodes de blocage. L’entreprise recherche près de 40 milliards de dollars de financements (environ 10 milliards de dollars de prêts bancaires + 30 milliards de dollars de dettes de grade investissement), destinés à acquérir des puces IA Nvidia. Le 22 octobre, 1,3 milliard d’actions seront libérées de toute restriction, puis 329 millions supplémentaires le 24 octobre, tandis qu’environ 857 millions demeureront soumis à une restriction de 180 jours. Les chiffres publiés et le discours du management pourront impacter l’avancée du financement et la pression vendeuse potentielle des actionnaires.
3. Risques et opportunités
Catalyseurs haussiers :
- Des revenus et un BPA dépassant nettement le consensus (proches ou supérieurs aux 12,84 milliards de dollars / 0,16 dollar de Visible Alpha), confirmant un premier trimestre bénéficiaire et la montée en puissance de la monétisation IA.
- Une part de l’IA dans le revenu proche ou supérieure à 50%, accompagnée d’un signal de la direction sur l’autofinancement et la révision haussière des objectifs annuels.
- Une performance solide de Starlink, jointe à des avancées potentielles dans l’intégration ou l’acquisition de spectre liées à Tesla, qui renforceraient la narration long terme.
Risques baissiers :
- Des résultats en ligne ou en deçà du consensus, une conversion des contrats IA décevante et une dépendance persistante à la trésorerie de Starlink.
- Des dépenses d’investissement qui restent élevées, des difficultés à avancer sur le financement ou de grands déblocages d’actions entraînant une pression vendeuse.
- Après réalisation de la volatilité implicite des options, prise de bénéfices en raison d’une valorisation élevée et de hausses précédentes du cours.
4. Recommandations stratégiques
Scénario haussier : Si les revenus et les bénéfices dépassent nettement les attentes, qu’on observe une accélération de la monétisation IA et qu’une autonomie financière est confirmée, cela pourrait renforcer la position de SpaceX en tant que leader de la puissance de calcul IA et des satellites, et soutenir une reprise de la valorisation, surtout si les points positifs sont intégrés avant la fin de la période de blocage.
Risques baissiers : Si les résultats sont mitigés, que la dépendance à Starlink persiste côté IA, ou que des pressions liées au financement/déblocage apparaissent, cela pourrait entraîner une correction dans un contexte volatile, la fourchette de 7,5% implicite des options pouvant servir de repère sur le court terme.
Données clés :
- Chiffre d’affaires total et croissance annuelle (consensus autour de 12,9 milliards de dollars)
- BPA positif ou non, et amplitude
- Montant et part du chiffre IA et calcul
- Revenus Starlink et métriques utilisateurs
- Dépenses d’investissement, flux de trésorerie disponible et commentaires sur le financement
Conseil d’investissement : Si les résultats dépassent les attentes et que les perspectives sur l’IA sont positives, envisagez des points d’entrée après correction ; si les chiffres ne font que correspondre aux attentes ou si le discours est prudent, attention à la volatilité à court terme et à la pression de déblocage, évitez de poursuivre à la hausse. Adapter taille de position et stop en fonction du niveau de risque personnel.
Avertissement : Ce contenu est fourni à titre d’information uniquement et ne constitue pas un conseil d’investissement.





