
El rendimiento de los bonos del Tesoro estadounidense a 10 años alcanza su máximo en 24 años, presionando el precio del oro; estrategas afirman que la lógica de preservación de valor a largo plazo del oro no se ha visto afectada.

Resumen de Huitong Network, 6 de octubre—— El rendimiento de los bonos del Tesoro de Estados Unidos a 10 años subió al 5,32 %, marcando un máximo de 24 años, lo que incrementa la rentabilidad de los productos de renta fija y ejerce presión a corto plazo sobre el precio del oro al contado. Michael Khouw, estratega jefe de YieldMax, considera que las tasas de interés elevadas provocan un efecto sustitución de activos, pero la lógica fundamental de la preservación de valor del oro no ha cambiado. La inflación es persistente y su raíz está en los problemas fiscales de Estados Unidos. La corrección en el precio del oro y la caída de la volatilidad podrían atraer fondos a largo plazo; el oro sigue siendo un activo destacado para la diversificación de carteras.
El 1 de octubre, el rendimiento de los bonos estadounidenses a 10 años subió al 5,358 %, alcanzando su nivel más alto en 24 años. A medida que el efectivo y los productos de renta fija ofrecen rendimientos atractivos, el alza de los rendimientos de los bonos compite directamente contra el oro. Sin embargo, los estrategas de mercado sostienen que la inflación persistente continúa erosionando el poder adquisitivo de las monedas fiduciarias, por lo que la lógica de asignar oro en las carteras aún se mantiene.
La alta rentabilidad de los activos desvía capitales, presión a corto plazo para el oro
Michael Khouw, estratega jefe de YieldMax, señala que las tasas de interés altas suprimen el oro a corto plazo, ya que los inversores pueden obtener rendimientos estables del capital invertido, disminuyendo así el atractivo del oro. Él dice: “No sorprende que el precio del oro esté bajo presión. Cuando las tasas suben lo suficiente, los inversores quizás no calculen minuciosamente el rendimiento real, pero esto acabará teniendo un impacto negativo sobre los activos físicos.”
Khouw afirma que los inversores no necesitan calcular con precisión el rendimiento después de inflación para percibir el atractivo de los activos de alto rendimiento. Las cuentas del mercado monetario y otros productos líquidos ofrecen rendimientos de alrededor del 5 %, lo que resulta sumamente atractivo para los inversores que requieren flujo de caja. Él comenta: “Cuando las tasas generan valor real, ocurre el efecto sustitución, independientemente de si el inversor calcula o no el rendimiento.”
La inflación persiste a largo plazo, la base de preservación del oro no cambia
Desde su perspectiva, la competencia de los productos de renta fija no borra la razón principal por la cual los inversores asignan oro. Los inversores compran metales preciosos con la conciencia de que el poder adquisitivo de la moneda fiduciaria se va a deteriorar a largo plazo; la inflación actúa como un impuesto invisible sobre el ahorro, generando demanda de activos físicos que preserven valor. Él dice: “Quienes compran oro lo hacen porque entienden que el dólar y otras monedas fiduciarias no son instrumentos de preservación de valor, su poder adquisitivo se diluye constantemente. Perciben, aunque sea de manera intuitiva, que están perdiendo poder adquisitivo y buscan en los activos físicos una herramienta de cobertura.”
Khouw añade que este ciclo alcista de las tasas de interés es en realidad una corrección para compensar los desequilibrios del mercado causados por políticas tardías. Hace años que la inflación muestra señales de persistencia, pero los responsables políticos la catalogaron temporalmente. Ahora el entorno de precios ha cambiado estructuralmente y la inflación central será mayor a lo previsto. Él señala: “Cinco años atrás ya había evidencias suficientes de que la inflación era real, cuatro años atrás las autoridades seguían insistiendo en que era transitoria. Es poco probable que este nuevo ambiente inflacionario vuelva por debajo del 2 %, lo más probable es que permanezca por encima del 3 %. El mercado empieza a asimilar esta realidad y por eso el oro ha corregido, pero el problema central de fondo no ha cambiado.”
El verdadero origen es fiscal, el oro sigue siendo un activo superior para diversificar
Aunque los altos rendimientos de los bonos estadounidenses reflejan la preocupación del mercado por la inflación, Khouw considera que detrás de ellos hay un problema fiscal más profundo. La política monetaria responde de manera reactiva a la inflación, pero el origen está en el gasto gubernamental y las políticas fiscales. Solo con una mejora significativa en la situación fiscal de Estados Unidos cambiarán el escenario inflacionario y las tasas; si no hay ajuste fiscal, la presión inflacionaria no cederá.
También plantea que la reciente corrección del oro y el retorno de la volatilidad a niveles normales reorientarán la atención de los inversores a largo plazo hacia el mercado del oro. Tradicionalmente, el oro no es un activo especulativo volátil; una evolución de precios estable ayuda a la entrada constante de capital en el sector de metales preciosos.
Las carteras de inversión de YieldMax continúan asignando metales preciosos y acciones mineras, considerándolos herramientas claves de diversificación de activos. Él dice:“
Conclusión
En resumen, el efecto sustitución a corto plazo derivado de los altos rendimientos de los bonos estadounidenses presiona el precio del oro y lleva activos hacia productos de renta fija de alto rendimiento. Pero la inflación estructural y los riesgos fiscales de Estados Unidos continúan debilitando el poder adquisitivo de las monedas fiduciarias: el valor a largo plazo del oro como cobertura contra la depreciación y diversificador de riesgos no ha cambiado en esencia. Los ajustes a corto plazo, de hecho, podrían atraer capitales de largo plazo al sector.
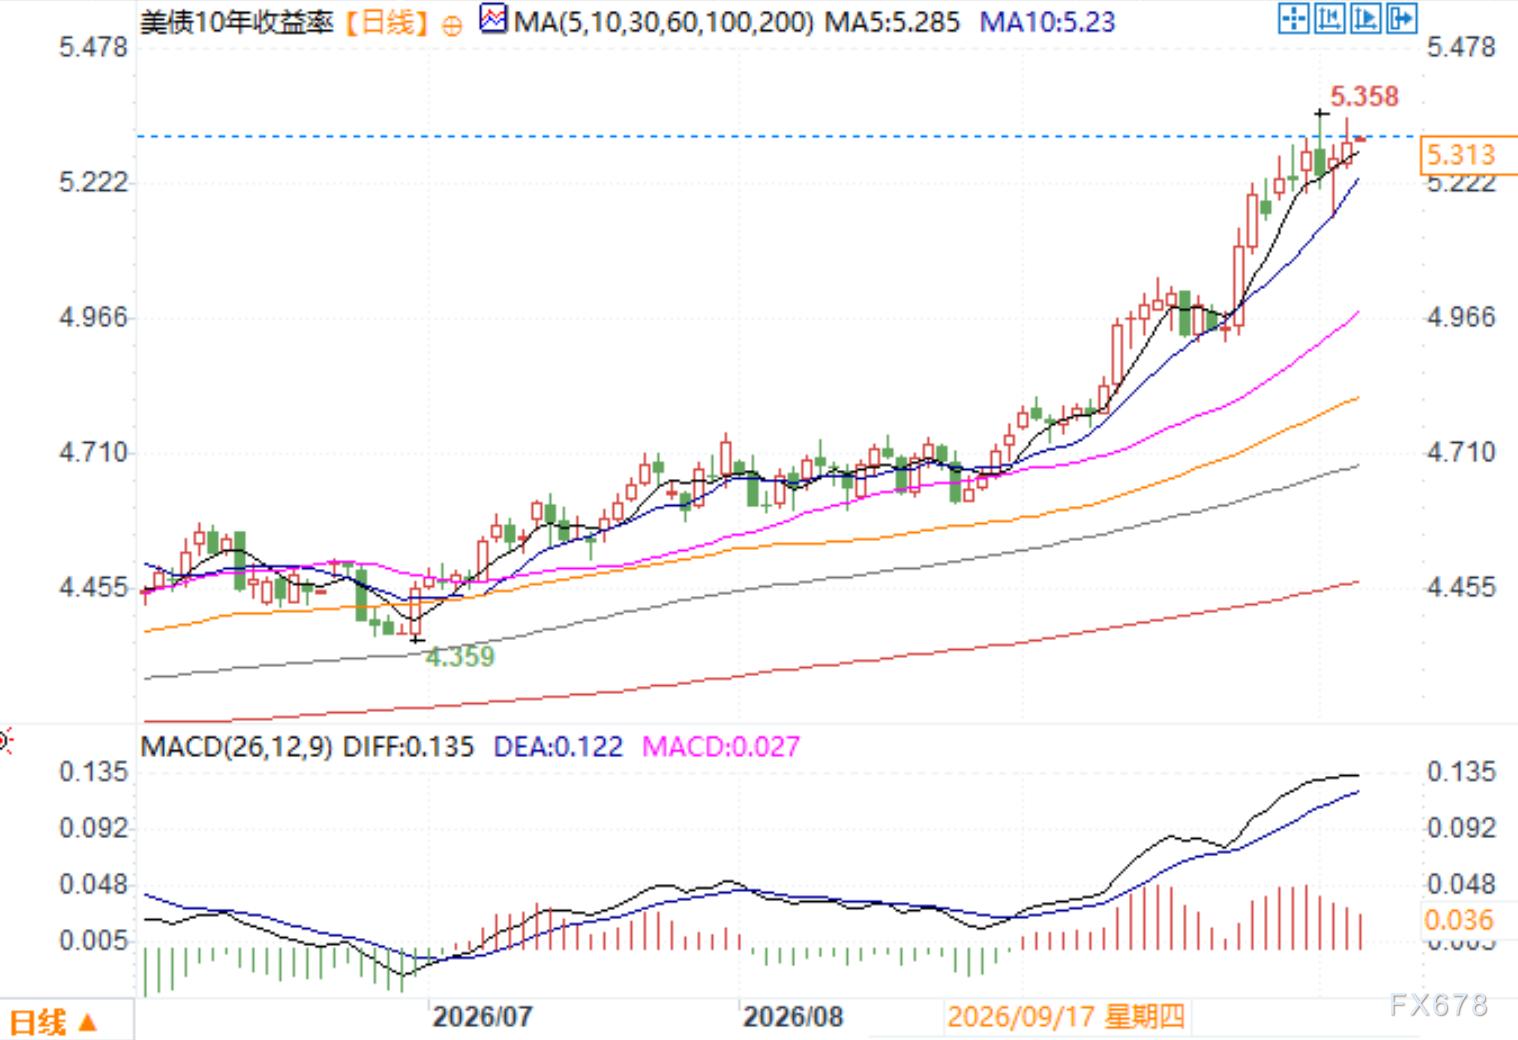
Gráfico diario del rendimiento de los bonos estadounidenses a 10 años. Fuente: EasyForex
Zona horaria GMT+8, 6 de octubre, 9:34 – rendimiento de los bonos estadounidenses a 10 años: 5,313 %
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Después de que el SOX cayó un 11% en dos meses, Goldman Sachs cambia de postura y recomienda comprar: ¿llegó el “pozo de oro” para el sector de semiconductores?
Goldman Sachs afirmó que, tras una caída del 11% en el índice de semiconductores de Filadelfia en los últimos dos meses, se vuelve optimista en la estrategia para los resultados del tercer trimestre, favoreciendo sectores como equipos, almacenamiento y chips analógicos. Otorgó una calificación de “compra” a 12 acciones, incluyendo AMD, y una perspectiva negativa para Arm y Texas Instruments.

Antes de resultados, TSMC (TSM.US) recibe pronóstico positivo de Goldman Sachs: la fuerte demanda de IA impulsará el crecimiento hasta 2027, el precio de las acciones aún tiene un potencial de subida de casi 40%.
Goldman Sachs señaló en un informe reciente que el fuerte crecimiento de los resultados de TSMC probablemente continuará hasta 2027, mientras que el gasto de capital aumentará gradualmente para respaldar la demanda a largo plazo.

¡McDonald's (MCD.US) enfrenta una demanda colectiva en EE.UU.! Acusada de manipular ilegalmente los precios del menú mediante un sistema de precios con IA
McDonald's enfrentó una demanda colectiva en un tribunal federal de Chicago, acusando a la gigante de comida rápida de utilizar un sistema de precios basado en inteligencia artificial (IA) para manipular ilegalmente los precios de los menús entre sus restaurantes franquiciados y propios.
Precios de las criptos
Más


