
¿El colapso del mercado de bonos desatará la próxima crisis financiera? El gran bajista de Wall Street, Peter Schiff, advierte: La presión sobre los bonos estadounidenses aumenta y tanto el mercado de acciones como el mundo cripto sufrirán una "masacre".

Noticias Inteligentes ha sabido que, mientras los inversores globales observan de cerca las abruptas fluctuaciones de los activos de riesgo, el famoso economista pesimista Peter Schiff recientemente lanzó una advertencia severa: la próxima gran ola financiera global no vendrá de la volatilidad del mercado de criptomonedas, sino del aparentemente tranquilo mercado de bonos del Tesoro de Estados Unidos.
Este reconocido inversor, conocido por su visión optimista sobre el oro, afirmó en su último podcast que un colapso en el mercado de bonos del Tesoro de EE.UU. podría desencadenar una reacción en cadena que afectaría la bolsa, el mercado de inmuebles e incluso las criptomonedas. Prevé que, cuando varios activos de riesgo caigan al mismo tiempo, los inversores finalmente saldrán de esos campos y buscarán refugio en el oro.
El verdadero desplome comenzará en el mercado de bonos
Schiff advierte que el mercado de bonos ya está mostrando fisuras. Actualmente, el rendimiento de los bonos del Tesoro a 10 años de EE.UU. ronda el 4,57%, mientras que el de los bonos a 30 años superó el 5%. Según él, esto es solo el principio y ambos tienen mucho potencial para aumentar.
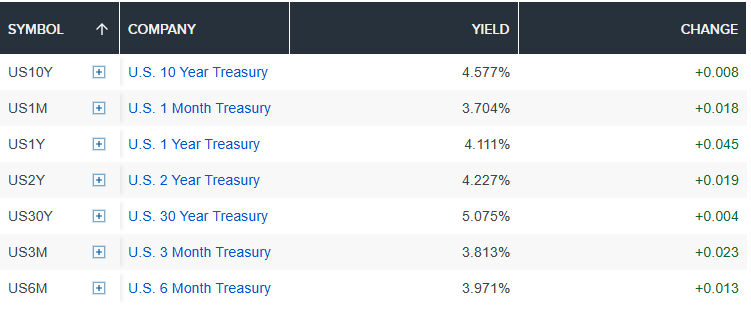
“El aumento de los rendimientos elevará el costo del crédito en todos los ámbitos,” señaló Schiff, lo que ejercerá presión directa sobre la valuación de la bolsa y agravará la ya crítica crisis de accesibilidad a la vivienda. Según la última encuesta semanal de Freddie Mac, la tasa promedio de las hipotecas fijas a 30 años en EE.UU. es de un 6,49%, dejando a muchos compradores potenciales fuera del mercado.
Schiff profundizó que, si el mercado inmobiliario se desploma, la Fed se verá obligada a intervenir para rescatarlo, lo que implicaría una nueva ronda de impresión de dinero y una presión inflacionaria aún mayor.
La señal de alerta del mercado de bonos viene de Oriente: el impacto encadenado tras la subida de los rendimientos japoneses
La preocupación de Schiff sobre los bonos estadounidenses no es una voz aislada. Roger Montgomery, de Montgomery Investment Management, también emitió una advertencia similar, señalando que el mercado de acciones y de bonos de EE.UU. están en una ruta de colisión peligrosa.
Con la inflación persistente, el rendimiento de los bonos del Tesoro a dos años de EE.UU. ha superado la tasa de los fondos federales, una señal técnica que en cada ocasión en los últimos treinta años ha anticipado con precisión una subida de tasas por parte de la Fed. “La Fed está acorralada; si duda en subir las tasas, el mercado de bonos sufrirá ventas más agresivas por quedar rezagado frente a la inflación,” afirmó Montgomery.
Sin embargo, el factor más probable para romper este frágil equilibrio proviene de Japón. El rendimiento de los bonos japoneses a 10 años recientemente rompió el 2,9%, alcanzando máximos de más de treinta años, y sufrió ventas durante nueve jornadas consecutivas, marcando el periodo de caídas más largo de casi veinte años. Aunque el 2,9% es relativamente bajo comparado con el 4,57% de los bonos estadounidenses, como tercer mayor mercado de bonos del mundo, la transformación estructural de los tipos de interés en Japón está provocando una conmoción intermercados.
El mecanismo central de esta gran convulsión es el arbitraje con el yen. Durante años, los inversores han tomado prestado yen a costos extremadamente bajos para invertir en activos de mayor rendimiento. Ahora que el Banco de Japón sube la tasa y promete reducir su apoyo al mercado de bonos, sumado a múltiples intervenciones del Ministerio de Finanzas en el mercado de divisas, el financiamiento para esos arbitrajes está comenzando a revertirse. El episodio de agosto de 2024 todavía hace temblar al mercado: el Banco de Japón sorprendió con una subida de tasas mientras los datos de empleo de EE.UU. eran débiles, el valor del yen se disparó provocando que el Nikkei 225 se desplomara un 12,4% en un solo día, la mayor caída desde el ‘lunes negro’ de 1987, y el S&P 500 cayó un 8,5% en pocos días.
“(En ese momento) el mercado se estabilizó en una semana, por lo que fue considerado un evento aislado. Pero eso no fue así,” advirtió el comentarista financiero Michael Gayed.
Hoy, una estructura de riesgo similar vuelve a formarse y la presión puede ser aún mayor. Las aseguradoras japonesas y fondos de pensiones tienen en su poder 1,2 billones de dólares en bonos del Tesoro de EE.UU., siendo el mayor grupo extranjero de tenedores de esos bonos. En el primer trimestre de este año, los inversores japoneses ya retiraron cerca de 30 mil millones de dólares de bonos del gobierno, instituciones y municipales estadounidenses, marcando la mayor venta trimestral desde 2022.
Albert Edwards, estratega global de Société Générale, lanzó la pregunta clave: “Si el rendimiento de los bonos japoneses a 10 años sigue subiendo y se acerca al 4% como los estadounidenses, ¿vos de verdad creés que las acciones estadounidenses podrán aguantar un ratio precio/ganancias futuro superior a 20? Yo tengo serias dudas.”
¿Cómo va a soportar el mercado el impacto de los bonos?
Si la tormenta del mercado de bonos empieza en Japón y se extiende a través de cierres de arbitrajes y ventas de bonos del Tesoro estadounidense, los principales activos globales sufrirán una fuerte reevaluación.
Las acciones estadounidenses y criptomonedas afrontarán una corrección
Los datos recopilados por Montgomery muestran que la subida actual de las acciones estadounidenses está casi completamente impulsada por unas pocas gigantes de inteligencia artificial (IA) y semiconductores. Excluyendo tecnología, medios y telecomunicaciones, la mayoría de las acciones en el S&P 500 ya están por debajo de sus máximos de febrero. Solo alrededor del 55% de las componentes del S&P 500 están por arriba de la media móvil de 200 días, y el indicador de amplitud de mercado ya dio la vuelta hacia abajo.
Montgomery advierte que la historia muestra que estos episodios de amplitud extremadamente estrecha siempre terminan con una fuerte corrección a la baja. Más preocupante aún, los diferenciales de los bonos corporativos de alto rendimiento en EE.UU. se están ampliando, lo que indica que el mercado de crédito ya percibe presión sobre el flujo de caja de las empresas. Cuando el capital del arbitraje se vea forzado a salir de las acciones tecnológicas en máximos, este frágil equilibrio podría romperse en un instante.
Respecto al mercado de criptomonedas, Schiff, siempre bearish sobre bitcoin, volvió a expresar una fuerte negativa. Bitcoin ha caído más del 28% este año, y sigue cerca del 50% por debajo del récord de 126.080 dólares de octubre de 2025. Schiff señaló que eso mismo demuestra que bitcoin no sirve como resguardo de valor. “Creo que cuando las tecnológicas caigan, bitcoin será muy correlacionado — cuando las tecnológicas suben, no necesariamente sube; pero cuando ellas caen, bitcoin cae aún más fuerte.”
También criticó la hipocresía de las instituciones de Wall Street. Citi, Standard Chartered, Bernstein, JP Morgan y Fundstrat han dado objetivos de precio para bitcoin de entre 82.000 y 250.000 dólares, pero ninguna lo incluye en su balance. La prueba más directa viene de la empresa pública Strategy (MSTR.US), liderada por Michael Saylor, el mayor holder corporativo de bitcoin; recientemente tuvo que vender unos 230 millones de dólares en bitcoin para pagar dividendos preferentes. El descuento respecto a las acciones comunes y los activos en bitcoin ya se acerca al 40%, y el rendimiento del 13,7% en los dividendos preferentes sugiere que los inversores no creen que bitcoin vaya a subir lo suficiente para cubrir los pagos.
Metales preciosos: único refugio seguro en medio de la tormenta
En el análisis de Schiff, ya sea que un colapso en el mercado de bonos obligue a la Fed a imprimir dinero, o que la inflación se mantenga alta, los metales preciosos serán los beneficiados finales. Tras una breve caída por debajo de 4.000 dólares en junio, los capitales de refugio vuelven a concentrarse en el oro, y activos como plata también se preparan para un rally.
Schiff prevé que el precio de la plata llegue a 200 dólares por onza, y que los 50 dólares se conviertan en piso de largo plazo; para el oro, primero apunta a 5.000 dólares y finalmente a 10.000. Además, considera que, conforme los inversores acepten los precios altos de los metales preciosos como norma y largo plazo, el sector minero será revaluado.
“Creo que el mercado de metales preciosos se está preparando para una subida significativa, mientras el mercado de acciones se prepara para una fuerte caída,” aseguró Schiff.
Pero en cualquier caso, el análisis de Schiff ya envió a los inversores una señal clara: el rumbo que tome el mercado de bonos del Tesoro de EE.UU. en las próximas semanas será la verdadera prueba para verificar sus hipótesis.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Según informes: el grupo japonés SoftBank está considerando adquirir la mayor empresa de seguridad de Estados Unidos, Allied.
El Grupo SoftBank está en conversaciones preliminares para adquirir Allied Universal, la mayor empresa de seguridad de Estados Unidos, con una valoración potencial de hasta 18 mil millones de dólares en acciones y aproximadamente 12 mil millones de dólares en deuda, lo que elevaría el valor total de la operación a cerca de 30 mil millones de dólares. Masayoshi Son ha posicionado el negocio de seguridad como un campo clave para probar tecnologías robóticas, alineándolo con su estrategia de IA y robótica. Tras el anuncio, los ADR de SoftBank cayeron casi un 10% en un solo día.
El déficit presupuestario de Estados Unidos para el año fiscal 2026 es de 1,99 billones de dólares, un aumento del 12%, con un gasto en intereses que marca un récord.
El gasto fiscal de Estados Unidos para el año 2026 aumentará un 6% hasta alcanzar los 7.4 billones de dólares, mientras que los ingresos crecerán un 3% hasta los 5.4 billones de dólares, ampliando aún más el déficit fiscal. El gasto neto en intereses se incrementará en 81.4 mil millones de dólares, llegando a un récord histórico de 1.05 billones de dólares. La ley de recorte de impuestos impulsada por Trump provocó una reducción de más de 70 mil millones de dólares en los ingresos provenientes del impuesto corporativo. Baysent considera la devolución de aranceles como uno de los factores clave en el aumento del déficit. Tanto el FMI, el Banco Central Europeo como el CBO cuestionan conjuntamente la lógica de "crecimiento para resolver el déficit".

El Departamento del Tesoro de EE.UU. investiga la falta de señales de reducción en la emisión de deuda; los rendimientos de los bonos del Tesoro suben y el bono a 10 años vuelve al 5,12%.
En una encuesta realizada entre los principales operadores, el Tesoro consultó sobre el plan de recompra de bonos a largo plazo, cómo mejorar la eficiencia de las recompras, el momento de emisión de bonos a corto plazo, y las perspectivas económicas y de financiamiento, pero no dirigió las preguntas directamente hacia la reducción de la oferta de bonos a largo plazo. Algunos inversores esperaban que el Tesoro utilizara este cuestionario para indicar de manera más clara que está considerando reducir el tamaño de las subastas de bonos a largo plazo, e incluso suspender la emisión de bonos a 20 años, respondiendo así al esfuerzo del gobierno de Trump por bajar los costos de financiamiento. El anuncio de refinanciación del Tesoro, que se dará a conocer el 4 de noviembre, será el próximo punto de observación.
Precios de las criptos
Más


