
¿Detrás del auge de Sandisk: es la inteligencia artificial la que está remodelando el ADN del almacenamiento, o es solo otra ilusión épica de ciclo?

Según información de Zhitong Finance, bajo la lógica de que el "NAND ha logrado la 'des-ciclicidad' mediante contratos a largo plazo con proveedores de nube a gran escala por 42.000 millones de dólares", SanDisk (SNDK.US) ha registrado un rendimiento superior al 356% en lo que va del año. El analista Louis Gerard comentó que aún queda por verse si este impulso alcista representa un salto permanente en el modelo de negocio o si es el pico cíclico más extremo en la historia de la industria de memoria flash.
SanDisk se escindirá de Western Digital (WDC.US) en febrero de 2025, lo que eliminará el "descuento conglomerado" que en el pasado ocultaba el potencial de la memoria flash por parte del negocio de HDD, permitiendo que ambas compañías se conviertan en activos puros durante el superciclo de IA.
El último informe financiero revela que los ingresos de SanDisk en el tercer trimestre fiscal de 2026 alcanzaron los 5.950 millones de dólares, un aumento anual del 252,1%, y el beneficio por acción no GAAP fue de 23,41 dólares, superando ampliamente las expectativas. Sin embargo, esto se debió principalmente al poder de fijación de precios y a la optimización de la combinación de productos, ya que el volumen de envíos en realidad se mantuvo estable en términos interanuales y disminuyó frente al trimestre anterior. La compañía ha abandonado activamente el mercado de consumo de bajo valor, orientándose hacia centros de datos de alta gama.
La métrica más sorprendente es su margen bruto no GAAP del 78,4%, muy por encima del promedio del sector, que es del 30%-40%, y marca el ascenso más abrupto en la historia de los semiconductores. Sin embargo, esto depende completamente del crecimiento interanual del 645% en el negocio de centros de datos.
Limitaciones del "nuevo modelo de negocio"
El "nuevo modelo de negocio" (NBM) implementado por SanDisk tiene como objetivo eliminar la ciclicidad mediante acuerdos a largo plazo respaldados financieramente. Sin embargo, estos acuerdos presentan una falla central: una parte a largo plazo utiliza precios variables. Esto significa que, aunque los 1.100 millones de dólares de garantía financiera pueden evitar el incumplimiento por parte de los clientes, no pueden proteger contra caídas de precios.
A medida que se liberen nuevas capacidades de producción de Samsung y SK Hynix (como la tecnología de 321 capas) entre 2026 y 2027, los precios variables se ajustarán junto con el mercado spot. El mercado actualmente considera los 42.000 millones de dólares en RPO como ingresos fijos, lo que podría ser un error de juicio.
Valoración notablemente elevada
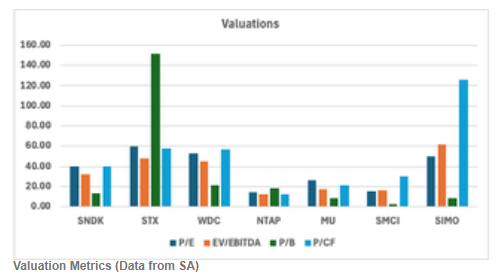
El PER no GAAP de SanDisk es de 40,36, muy superior al 26,30 de Micron. El modelo de flujo de caja descontado (DCF) muestra que, considerando la normalización de precios después de 2027, el precio objetivo implícito es de solo 372,42 dólares, aproximadamente un 70% por debajo del precio actual. El análisis de escenarios ponderados por probabilidades también sugiere rendimientos potenciales negativos. En comparación con Micron, la prima de valoración actual de SanDisk carece de fundamentos sólidos.
Riesgos y conclusión
El punto de riesgo de SanDisk radica en que el desajuste entre oferta y demanda podría continuar, ya que los fabricantes pasan a priorizar las ganancias y la capacidad productiva privilegiada para HBM ha limitado la oferta de NAND; además, la garantía financiera de 1.100 millones de dólares también refuerza la rigidez de los contratos.
El analista Louis Gerard considera que el hecho de que el precio de las acciones de SanDisk haya subido en un año de 33 a 1.406 dólares, basado en la narrativa de IA y la escasez de suministro, ya roza lo absurdo. Dado que un margen bruto del 78% es difícil de sostener en un negocio de productos estandarizados y este ciclo ha marcado un récord en expansión de márgenes, la futura corrección podría ser igual de severa. Se otorga una calificación de “venta” a la compañía.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La división más peligrosa en las acciones de EE.UU.: las acciones comunes ya han caído mucho, ¿cuánto tiempo más podrán aguantar los gigantes de la IA?
El endurecimiento significativo de las condiciones financieras está golpeando fuertemente a las acciones comunes del mercado estadounidense; la mediana de las acciones del S&P 500 ha caído un 15% desde su punto máximo, y la prima de riesgo de capital ya se encuentra por debajo de cero. El aumento del rendimiento de los bonos del Tesoro de EE.UU. y los precios del petróleo ha impulsado un fuerte salto en el índice de condiciones financieras, lo que ha provocado un deterioro pronunciado en la amplitud del mercado, a pesar de la aparente calma del índice. La divergencia del mercado se ha agravado, y la duda central es si las acciones comunes lograrán recuperar terreno o si el índice convergerá a la baja.

Wall Street pone precio a las elecciones de medio término: el factor Demócrata sube un 20%, pero el mercado general queda atrapado en una "zona ciega"
El "factor demócrata" construido por JPMorgan ha subido aproximadamente un 20% desde agosto, mientras que el S&P 500 solo aumentó un 2,6% en el mismo período. Las plataformas de predicción muestran que la probabilidad de que los demócratas controlen ambas cámaras ha saltado del 23% en agosto al 64% actualmente. Según datos históricos de Goldman Sachs, esta probabilidad tiende a retroceder en promedio unos 5 puntos porcentuales antes del día de la votación. Las opiniones de las instituciones están claramente divididas: JPMorgan recomienda comprar en las caídas, mientras que Bank of America advierte que un barrido demócrata podría llevar a una caída del mercado de más del 10%.

Apple afirma que la demanda del iPhone Duo es "extraordinaria", las reservas se agotaron en minutos y la entrega se retrasó hasta enero del próximo año.
La preventa del primer teléfono plegable de Apple, el iPhone Duo, se agotó en cuestión de minutos y el plazo de entrega ya se extendió hasta finales de enero del año que viene. Todas las opciones de color y configuraciones de almacenamiento se ven afectadas. Analistas del think tank de Bloomberg aumentaron sus previsiones de ventas, considerando que el volumen podría superar los 14 millones de unidades y el objetivo de 28 mil millones de dólares. El viernes, las acciones de Apple subieron levemente un 0,43%.

Precios de las criptos
Más


