
Estrategia en Observación: Febrero

El informe completo está disponible en formato PDF.
Bienvenidos a Strategy Watch
En un mercado que evoluciona rápidamente, donde traders y fondos persiguen rendimientos en medio de la volatilidad, mientras que los asignadores de activos buscan convicción basada en datos para posicionamientos a largo plazo, Glassnode ocupa una posición única. Nuestra inteligencia on-chain y de mercado más amplia ha servido como piedra angular para ambos grupos desde 2018, ganándose su confianza a través de datos, análisis e investigaciones consistentes e imparciales.
Un principio fundamental de Glassnode es que la auténtica información en activos digitales proviene de la neutralidad y la profundidad, datos objetivos que potencian la toma de decisiones en todo el ecosistema. Por eso nos entusiasma lanzar Strategy Watch, un nuevo boletín mensual dedicado al análisis del rendimiento y tendencias de asignación a nivel de fondos en activos digitales.
Esperamos aportar valor entregando regularmente análisis claros y de alta calidad sobre flujos de capital, comparativas directas de rendimiento de estrategias y los movimientos de asignación más importantes que realmente están realizando instituciones y fondos. Pero esto es solo el comienzo. Estamos explorando activamente formas de acercar más a estos mundos, y agradeceríamos sus comentarios mientras evoluciona Strategy Watch.
Dentro de la última edición de Strategy Watch
Encontrarás una gran cantidad de información distribuida en 6 secciones:
- Monitor de Flujos Institucionales
- Rendimiento de Fondos y SMA
- Rendimiento de Bóvedas On-chain
- Monitor de Gestores
- Actualizaciones de Asignación

La Plataforma Líder de Asignadores de Activos Digitales.
Monitor de Flujos Institucionales
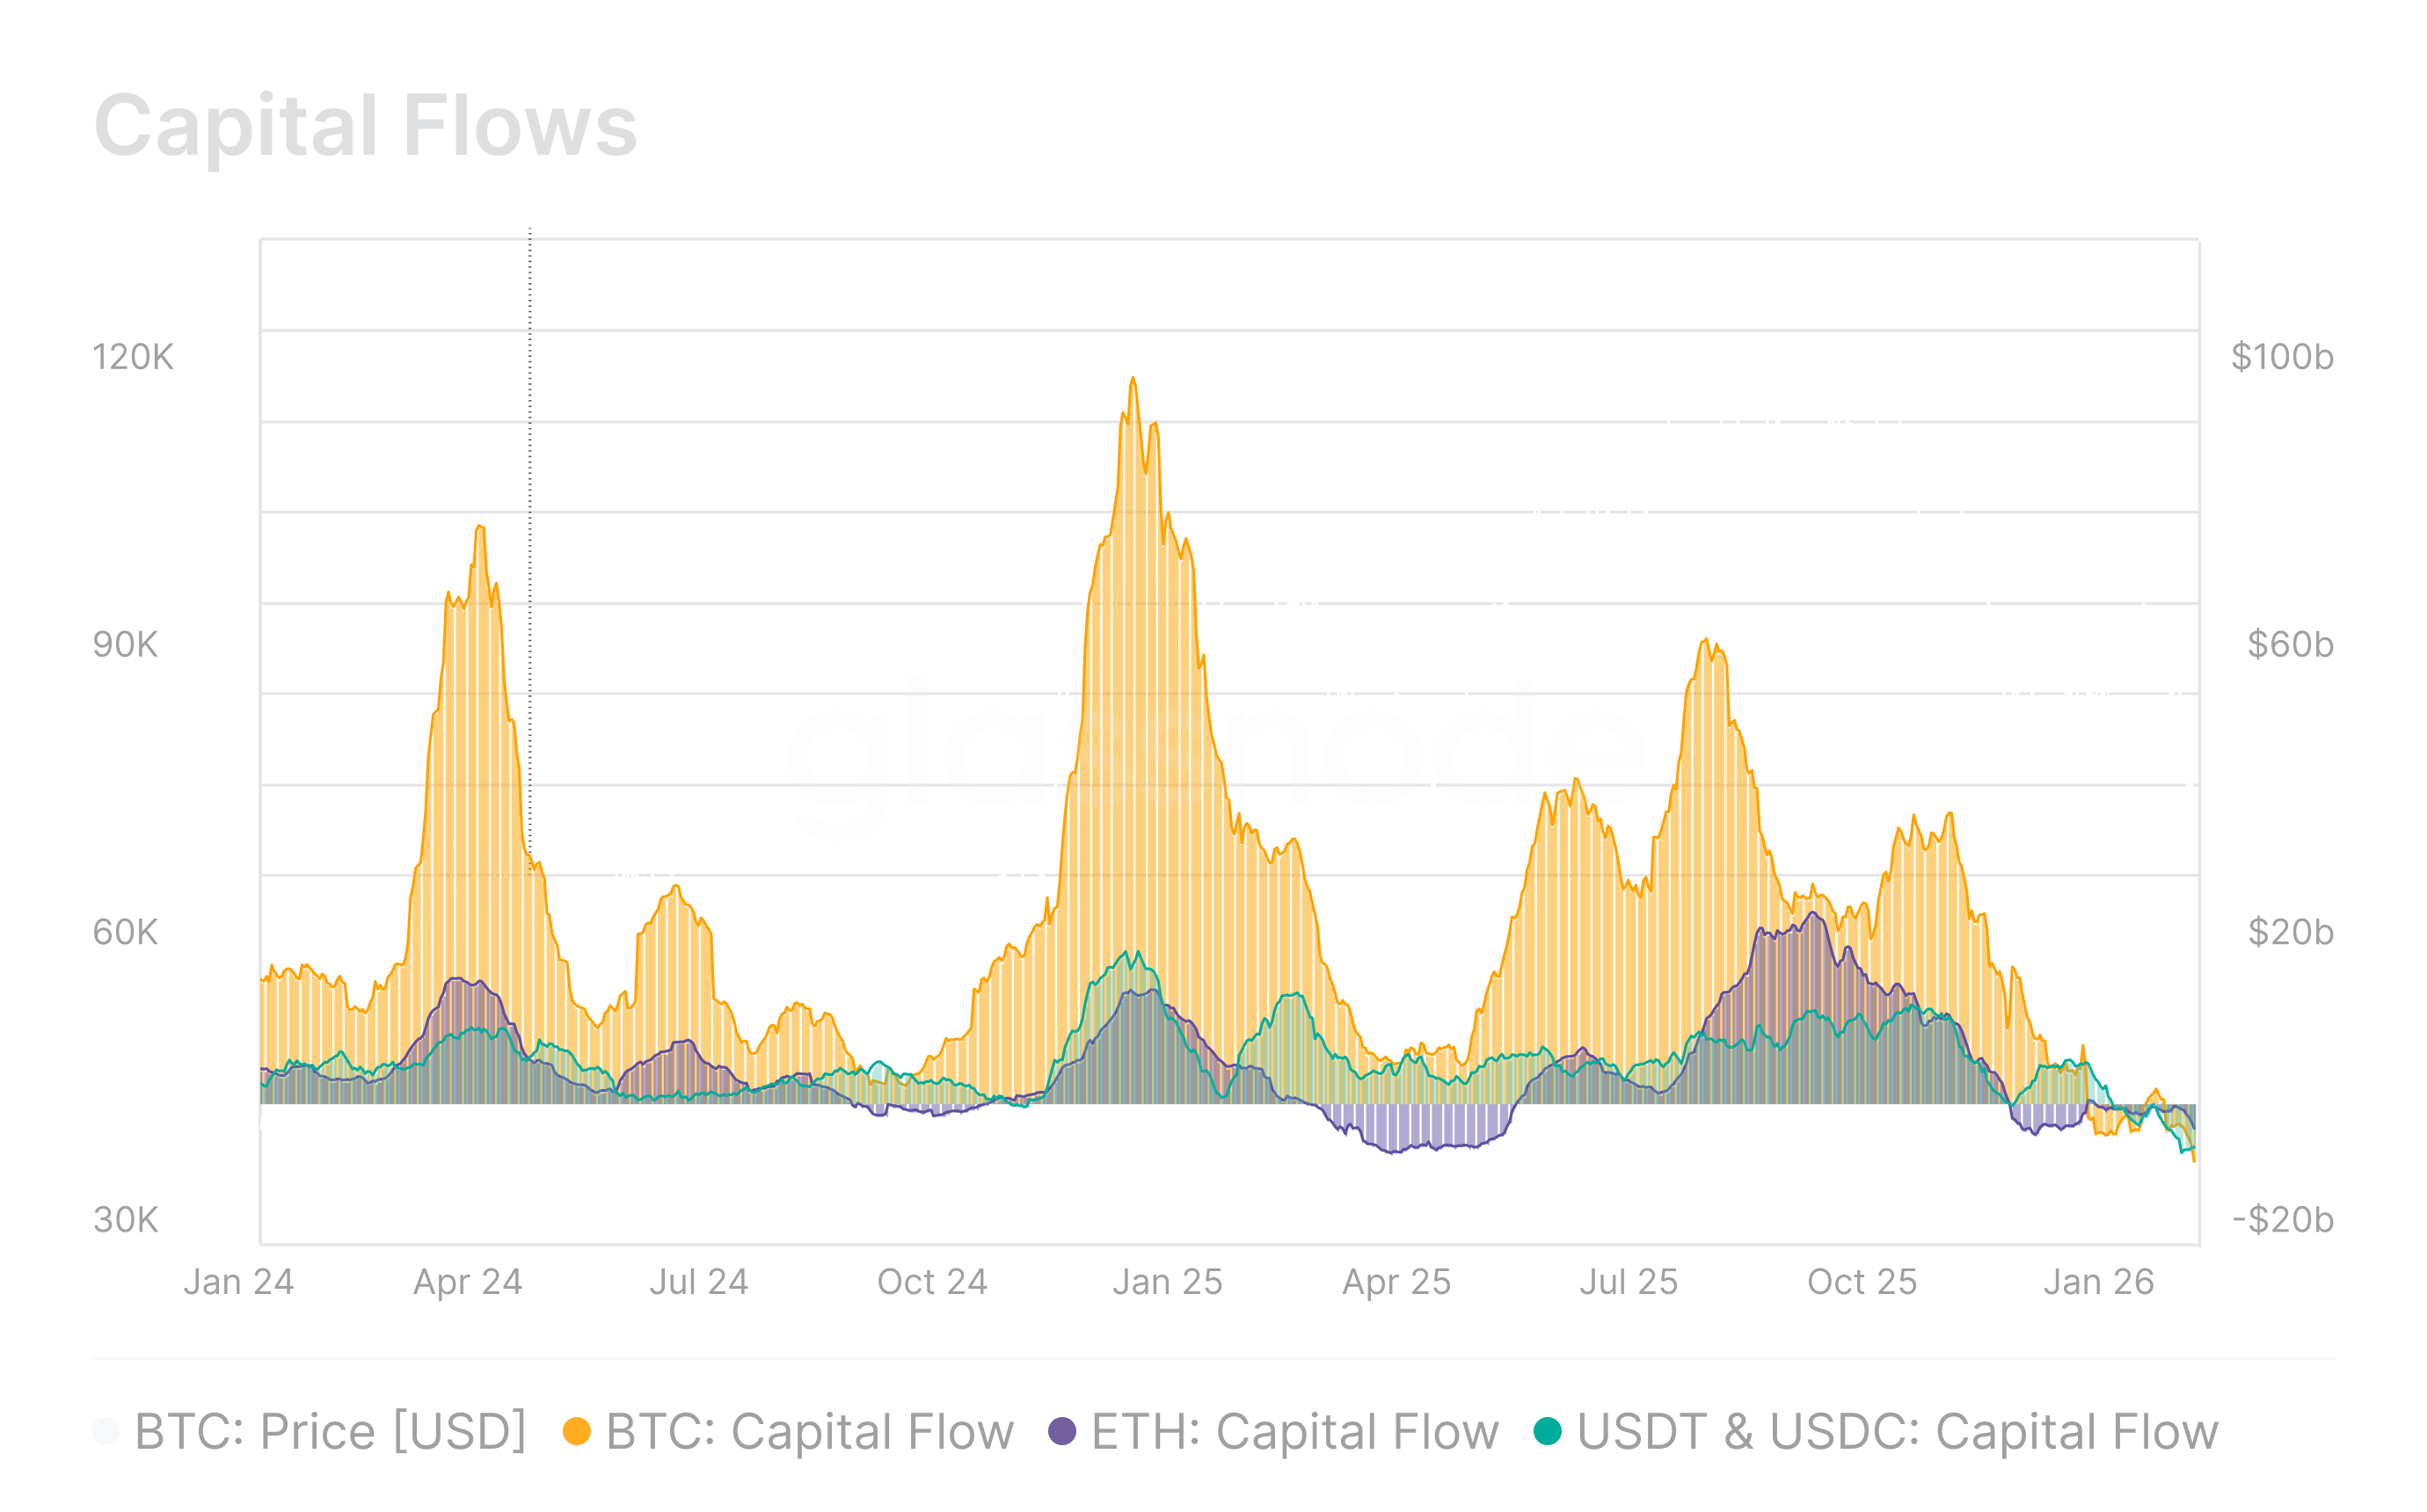
Bitcoin, Ethereum y las stablecoins han experimentado una clara desaceleración en las entradas de capital, señalando una demanda debilitada y una contracción estructural en la liquidez. Ahora los tres activos muestran salidas netas: Bitcoin con –8,4 mil millones de dólares por mes, Ethereum con –3,8 mil millones, y las stablecoins con –6,4 mil millones. Esta reducción generalizada en los activos cripto principales refleja un régimen defensivo, en el que el capital institucional está reduciendo exposición al riesgo en vez de retomarla. Esta tendencia negativa se intensificó aún más en enero de 2026.
Flujos Netos de ETF & DAT
Los flujos netos hacia estos vehículos actúan como un proxy de la demanda institucional. En el cuarto trimestre de 2025 y principios de enero, las instituciones fueron vendedores netos a través del canal de ETF, con salidas en Bitcoin ETF aproximando –35.8k BTC por mes y flujos en Ethereum ETF alrededor de –257.6k ETH por mes. Durante el mismo periodo, los DAT experimentaron fuertes entradas en agosto de 2025 impulsadas por lanzamientos de nuevos productos, pero la presión compradora se suavizó desde entonces; a pesar de eso, los flujos hacia los DAT siguen siendo positivos, indicando que persiste, aunque más débil, el interés institucional a través de la exposición de balance.

TVL de DeFi & Capitalización de Stablecoins
DeFi ha servido como otro terreno de juego activo para el capital institucional, mediante estrategias como provisión de liquidez, préstamos colateralizados y obtención estructurada de retornos. El Valor Total Bloqueado (TVL) en Ethereum comenzó a reducirse a partir de agosto de 2025 y ahora desciende aproximadamente –15,3 millones de dólares por mes. Una contracción en el TVL implica que los grandes asignadores están retirándose de los servicios financieros on-chain, reduciendo la profundidad de liquidez y señalando menor convicción en el rendimiento y retornos ajustados por riesgo de DeFi frente a otras alternativas.

Rendimiento de la Base CME
Otra dimensión clave del involucramiento institucional es el rendimiento de la base CME, que estima el valor mensual en dólares ganado por las instituciones mediante estrategias de cash-and-carry, capturando la prima entre precios spot y futuros calendar CME. Desde agosto de 2025, tanto Bitcoin como Ethereum han visto una compresión pronunciada de este rendimiento, con Bitcoin cayendo aproximadamente de 136,6 millones a 38,6 millones de dólares al mes, y Ethereum de 47,5 millones a 14,8 millones por mes. Esta contracción refleja menor despliegue de apalancamiento, menor demanda de futuros y una retirada más amplia del compromiso de balance ante condiciones de liquidez más ajustadas.


¿Querés aparecer en la próxima edición de Strategy Watch? sobre lanzamientos recientes o hitos alcanzados.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar

La división más peligrosa en las acciones de EE.UU.: las acciones comunes ya han caído mucho, ¿cuánto tiempo más podrán aguantar los gigantes de la IA?
El endurecimiento significativo de las condiciones financieras está golpeando fuertemente a las acciones comunes del mercado estadounidense; la mediana de las acciones del S&P 500 ha caído un 15% desde su punto máximo, y la prima de riesgo de capital ya se encuentra por debajo de cero. El aumento del rendimiento de los bonos del Tesoro de EE.UU. y los precios del petróleo ha impulsado un fuerte salto en el índice de condiciones financieras, lo que ha provocado un deterioro pronunciado en la amplitud del mercado, a pesar de la aparente calma del índice. La divergencia del mercado se ha agravado, y la duda central es si las acciones comunes lograrán recuperar terreno o si el índice convergerá a la baja.

Wall Street pone precio a las elecciones de medio término: el factor Demócrata sube un 20%, pero el mercado general queda atrapado en una "zona ciega"
El "factor demócrata" construido por JPMorgan ha subido aproximadamente un 20% desde agosto, mientras que el S&P 500 solo aumentó un 2,6% en el mismo período. Las plataformas de predicción muestran que la probabilidad de que los demócratas controlen ambas cámaras ha saltado del 23% en agosto al 64% actualmente. Según datos históricos de Goldman Sachs, esta probabilidad tiende a retroceder en promedio unos 5 puntos porcentuales antes del día de la votación. Las opiniones de las instituciones están claramente divididas: JPMorgan recomienda comprar en las caídas, mientras que Bank of America advierte que un barrido demócrata podría llevar a una caída del mercado de más del 10%.

Precios de las criptos
Más


