
Omnicom Group (NYSE:OMC) Q4 CY2025: supera expectativas de ingresos

El gigante global de la publicidad Omnicom Group (NYSE:OMC) reportó los resultados del cuarto trimestre del año calendario 2025
¿Es este el momento para comprar Omnicom Group?
Aspectos destacados de Omnicom Group (OMC) Q4 CY2025:
- Ingresos: 5.530 millones de dólares vs estimaciones de analistas de 4.500 millones de dólares (crecimiento interanual del 27,9%, superando en 22,8%)
- EPS ajustado: 2,59 dólares vs expectativas de analistas de 2,94 dólares (11,8% por debajo)
- EBITDA ajustado: 928,9 millones de dólares vs estimaciones de analistas de 1.270 millones de dólares (margen del 16,8%, 27,1% por debajo)
- Margen operativo: -17,7%, bajando desde el 15,9% en el mismo trimestre del año anterior
- Capitalización de mercado: 21.390 millones de dólares
"Desde el exitoso cierre de la adquisición de Interpublic el 26 de noviembre, hemos realizado anuncios clave de liderazgo y marca, renovado nuestra estrategia de crecimiento empresarial y lanzado la próxima generación de nuestra plataforma de datos y tecnología Omni", dijo John Wren, presidente y director ejecutivo de Omnicom.
Resumen de la empresa
Con una vasta red de agencias creativas que ayudaron a crear algunas de las campañas publicitarias más memorables de la historia, Omnicom Group (NYSE:OMC) es una empresa holding estratégica que ofrece servicios de publicidad, marketing y comunicaciones a muchas de las compañías más grandes del mundo.
Crecimiento de ingresos
Revisar el desempeño de ventas a largo plazo de una empresa revela información sobre su calidad. Incluso un mal negocio puede destacar uno o dos trimestres, pero uno de primer nivel crece durante años.
Con 17.270 millones de dólares en ingresos en los últimos 12 meses, Omnicom Group es un gigante en el sector de servicios empresariales y se beneficia de las economías de escala, lo que le da una ventaja en la distribución. Esto también le permite obtener mayor apalancamiento sobre sus costos fijos que los competidores más pequeños y la flexibilidad para ofrecer precios más bajos.
Como se puede ver a continuación, las ventas de Omnicom Group crecieron a una tasa de crecimiento anual compuesta decente del 5,6% en los últimos cinco años. Esto muestra que sus ofertas generaron una demanda ligeramente superior a la de una empresa promedio de servicios empresariales, un punto de partida útil para nuestro análisis.
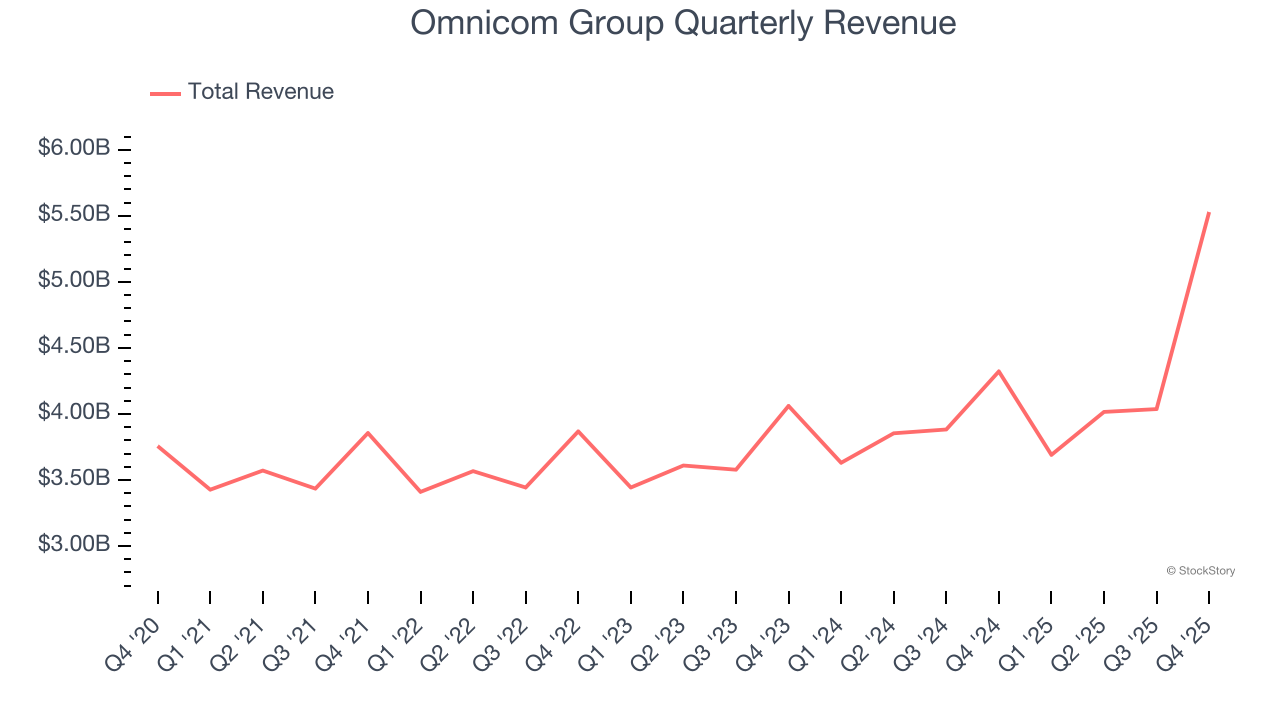
El crecimiento a largo plazo es lo más importante, pero dentro de los servicios empresariales, una visión histórica de medio decenio puede pasar por alto innovaciones nuevas o ciclos de demanda. El crecimiento anualizado de ingresos de Omnicom Group del 8,4% en los últimos dos años está por encima de su tendencia a cinco años, lo que sugiere que su demanda se ha acelerado recientemente.
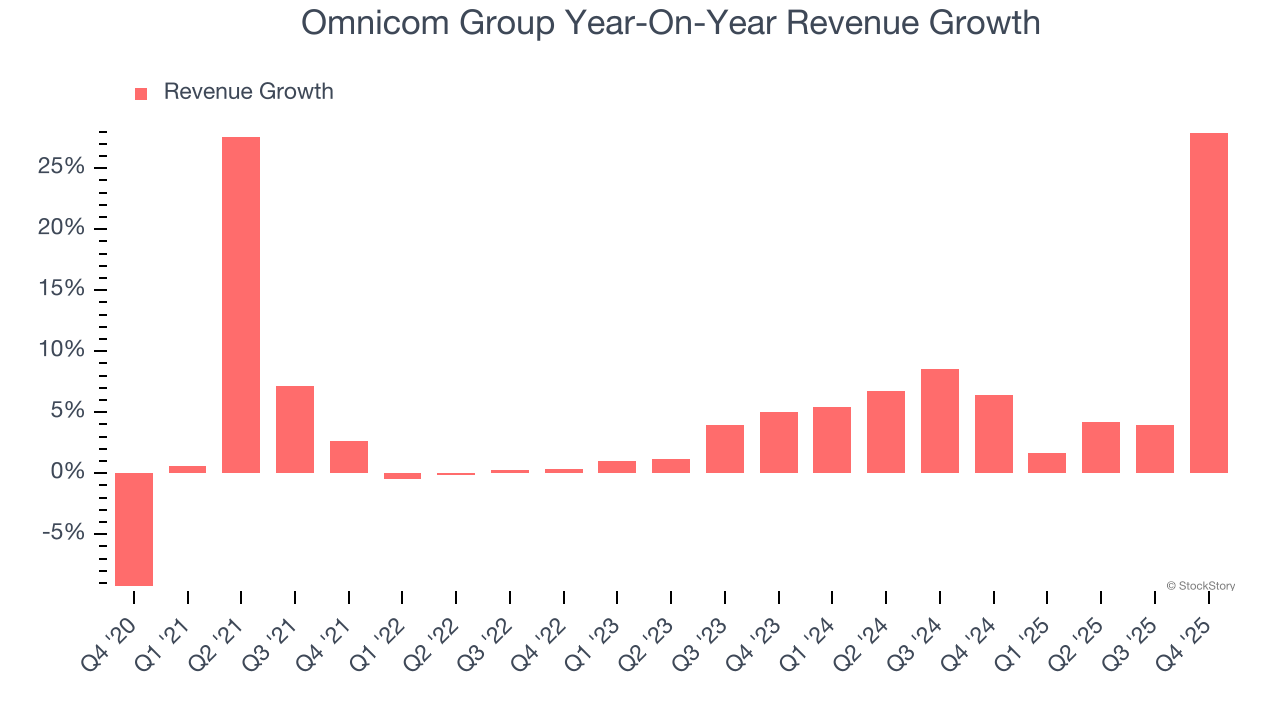
En este trimestre, Omnicom Group reportó un sólido crecimiento de ingresos interanual del 27,9%, y sus 5.530 millones de dólares en ingresos superaron las estimaciones de Wall Street en un 22,8%.
De cara al futuro, los analistas del lado vendedor esperan que los ingresos crezcan un 55,4% en los próximos 12 meses, una mejora frente a los últimos dos años. Esta proyección es llamativa para una empresa de su escala e indica que sus productos y servicios más nuevos impulsarán un mejor desempeño en la línea superior.
El software está transformando el mundo y prácticamente no queda industria que no haya sido impactada por él. Eso impulsa una demanda creciente de herramientas que ayuden a los desarrolladores de software a hacer su trabajo, ya sea monitoreando infraestructura crítica en la nube, integrando funcionalidades de audio y video, o asegurando una transmisión de contenido fluida.
Margen operativo
El margen operativo es una medida clave de rentabilidad. Piénselo como el ingreso neto -la última línea- excluyendo el impacto de impuestos e intereses sobre la deuda, que están menos conectados a los fundamentos del negocio.
Omnicom Group ha hecho un buen trabajo gestionando su base de costos en los últimos cinco años. La empresa ha producido un margen operativo promedio del 11,9%, superior al sector en general de servicios empresariales.
Observando la tendencia en su rentabilidad, el margen operativo de Omnicom Group disminuyó 12,8 puntos porcentuales en los últimos cinco años. Esto genera dudas sobre la base de gastos de la compañía porque el crecimiento de ingresos debería haberle dado apalancamiento sobre sus costos fijos, resultando en mejores economías de escala y rentabilidad.
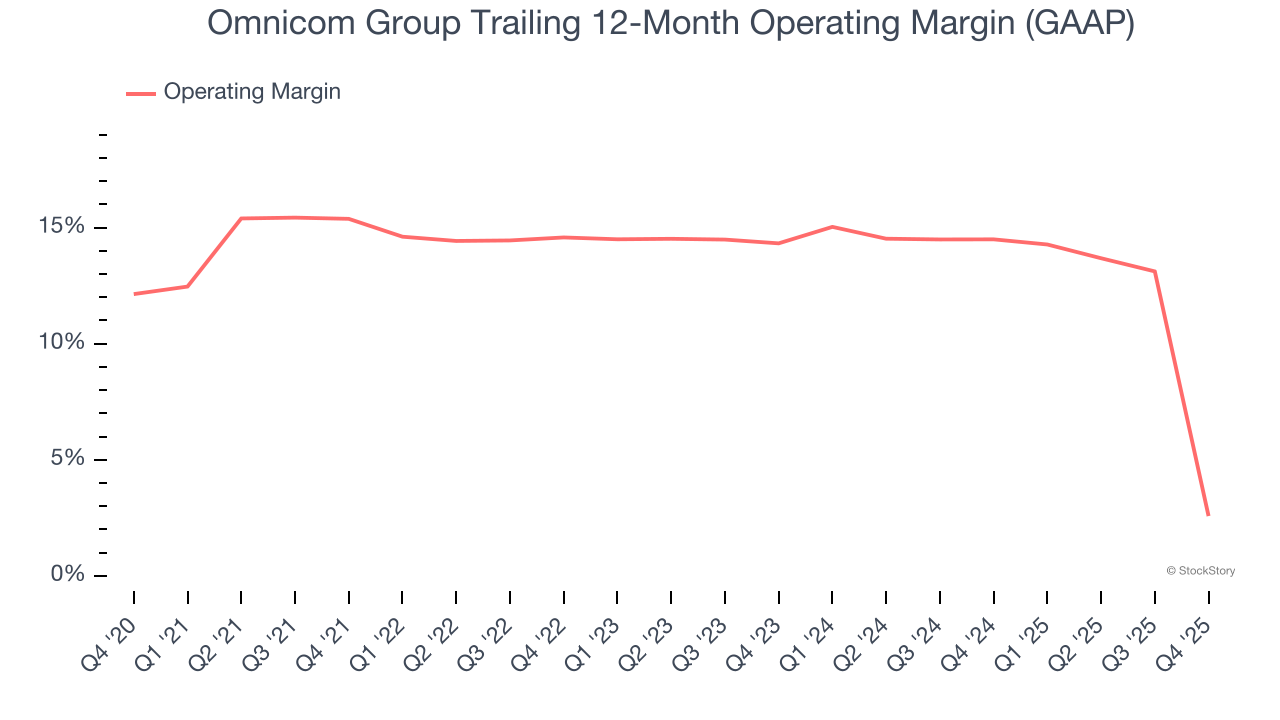
En este trimestre, Omnicom Group generó un margen operativo de -17,7%, bajando 33,5 puntos porcentuales interanuales. Esta contracción muestra que fue menos eficiente porque sus gastos crecieron más rápido que sus ingresos.
Ganancias por acción
Las tendencias de ingresos explican el crecimiento histórico de una empresa, pero el cambio a largo plazo en las ganancias por acción (EPS) señala la rentabilidad de ese crecimiento. Por ejemplo, una empresa podría inflar sus ventas mediante un gasto excesivo en publicidad y promociones.
El EPS de Omnicom Group creció a una sólida tasa de crecimiento anual compuesta del 10,4% en los últimos cinco años, superior a su crecimiento anualizado de ingresos del 5,6%. Sin embargo, esto hay que tomarlo con cautela porque su margen operativo no mejoró y no recompró sus acciones, lo que significa que la diferencia provino de menores gastos por intereses o impuestos.
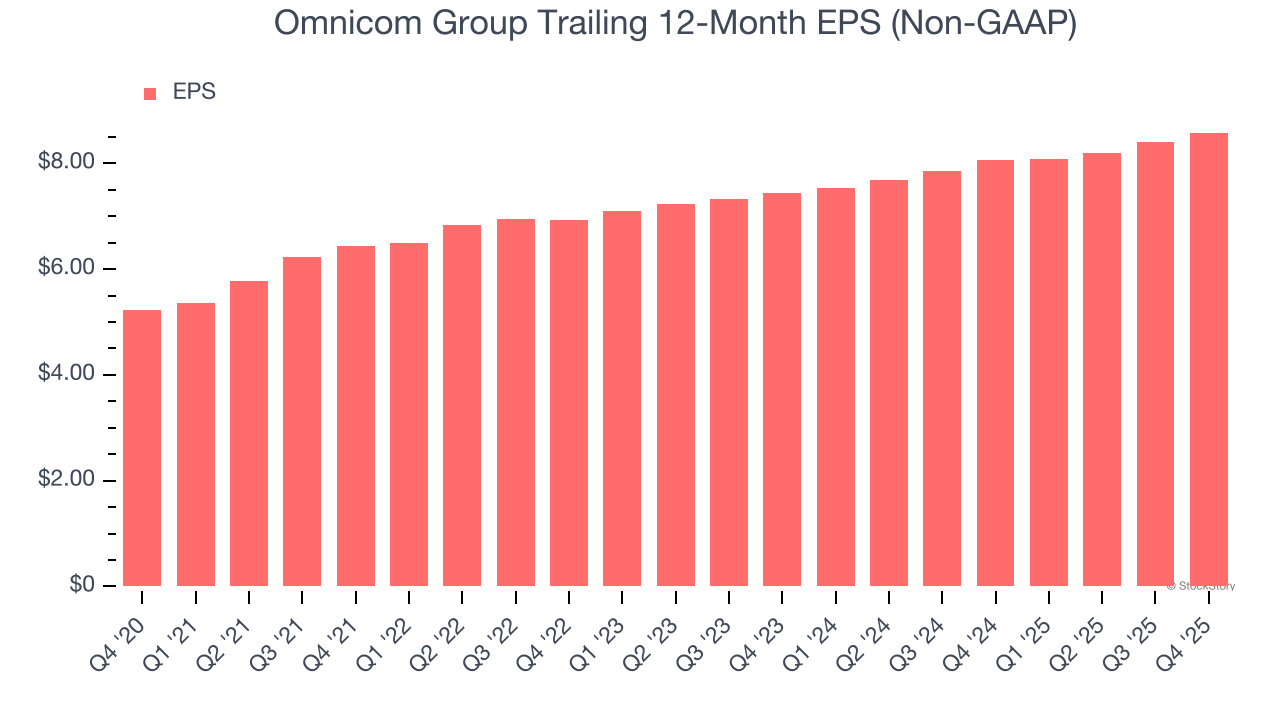
Al igual que con los ingresos, analizamos el EPS en un periodo más corto para ver si estamos omitiendo algún cambio en el negocio.
Para Omnicom Group, su crecimiento anual de EPS a dos años del 7,5% fue inferior a su tendencia a cinco años. Esperamos que su crecimiento pueda acelerarse en el futuro.
En el cuarto trimestre, Omnicom Group reportó un EPS ajustado de 2,59 dólares, por encima de los 2,41 dólares del mismo trimestre del año anterior. A pesar del crecimiento interanual, este resultado no alcanzó las estimaciones de los analistas, pero nos importa más el crecimiento ajustado del EPS a largo plazo que los movimientos de corto plazo. Durante los próximos 12 meses, Wall Street espera que el EPS anual completo de Omnicom Group de 8,58 dólares crezca un 18,3%.
Conclusiones clave de los resultados del cuarto trimestre de Omnicom Group
Nos impresionó cómo Omnicom Group superó significativamente las expectativas de ingresos de los analistas este trimestre. Por otro lado, su EPS quedó por debajo. En general, fue un trimestre más flojo. La acción se mantuvo estable en 71,52 dólares inmediatamente después del reporte.
¿Entonces, deberías invertir en Omnicom Group ahora mismo? Si estás tomando esa decisión, deberías considerar el panorama general de la valuación, las cualidades del negocio, así como los últimos resultados financieros.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Sube a pesar del mercado bajista! Apple entra al club de los 5 billones de dólares
El miércoles, el S&P 500 cayó más del 1%, pero Apple avanzó en sentido contrario y su valor de mercado superó oficialmente los 5 billones de dólares, convirtiéndose en la segunda compañía en lograr este hito a nivel mundial después de Nvidia. Este logro en la capitalización de mercado coincide con la salida de Cook y la asunción del nuevo CEO, Ternus. Sin embargo, las debilidades en inteligencia artificial y las ambiciones de hardware de OpenAI generan incertidumbres en la cima de los 5 billones.
El dilema de CoreWeave para Nvidia: ¿Rescate obligado o mirar para otro lado?
Como accionista de CoreWeave y su único proveedor de GPU, la fuerte caída en el precio de las acciones de CoreWeave coloca a Nvidia en una situación complicada. Si interviene para rescatarla, cada acción refuerza la expectativa de que siempre habrá un "rescate garantizado", elevando el umbral para futuras intervenciones y quedando atrapada en este juego de alto apalancamiento. Si no interviene, la crisis de liquidez de CoreWeave cortaría directamente la demanda de adquisición de GPU y el valor de la inversión accionaria de Nvidia también disminuiría, afectando gravemente su reputación en el mercado.
El IPC de EE.UU. se acelera y activa la alarma de una "espiral inflacionaria", la probabilidad de una suba de tasas en octubre llegó al 50%, "el nuevo vocero de la Reserva Federal": atentos al discurso de Waller esta semana.
Después de la publicación del CPI, la probabilidad de un aumento de tasas reflejada por el mercado primero subió al 50%, luego retrocedió al 40%. Los especialistas de Wall Street coinciden en que si habrá una acción en octubre depende de cómo la Reserva Federal evalúe la tendencia inflacionaria. “El nuevo boletín de la Reserva Federal” señaló que, a diferencia de algunos aumentos de precios en los datos de inflación de agosto, el rendimiento superior al esperado del CPI núcleo de septiembre fue más generalizado, y los datos al menos refuerzan el argumento para un aumento de tasas en diciembre. La declaración de Waller en la mañana del viernes (hora de Beijing) será su última intervención pública antes del período de silencio de la Reserva Federal previo a la reunión de este mes. Economistas advierten sobre una “espiral inflacionaria”, en la que el poder adquisitivo real se mezcla con la presión electoral.
¡Se acabó la calma en el mercado accionario estadounidense! El S&P 500 pone fin a su racha de 53 sesiones consecutivas sin caer más del 1% y la ola de ventas en acciones de IA aumenta la preocupación en el mercado.
El índice S&P 500 cayó un 1,1%, poniendo fin a una racha de 53 jornadas consecutivas sin una caída del 1% o más, el período de mayor estabilidad desde enero de 2020.
Precios de las criptos
Más


