
El verdadero 'superciclo' no es cripto, es la infraestructura de IA: Analista

Después de años de debate en algunos sectores de la industria cripto, Bitcoin y los activos digitales están al borde de un tan esperado “superciclo”, típicamente definido como un auge prolongado y estructuralmente impulsado que dura más allá de un ciclo de mercado normal.
Sin embargo, el único desarrollo que parece asemejarse a una expansión tan duradera y de alta intensidad de capital podría estar ocurriendo en la infraestructura de IA, según el último boletín de Blockbridge Consulting, que ahora se llama TheEnergyMag en lugar de TheMinerMag.
En el boletín, el analista Wolfie Zhao describió un “superciclo de construcción de billones de dólares” vinculado a la infraestructura de centros de datos de IA.
Si bien se proyecta que los llamados Siete Magníficos, las grandes tecnológicas, gasten más de 600 mil millones de dólares combinados en inversiones en IA este año, las empresas mineras de Bitcoin (BTC) con exposición a IA y computación de alto rendimiento también están aumentando el despliegue de capital.
Un ejemplo es IREN, anteriormente conocida como Iris Energy, una minera de Bitcoin que cotiza en Nasdaq y que se ha expandido hacia la infraestructura de centros de datos de IA.
En su trimestre más reciente, IREN reportó aproximadamente 800 millones de dólares en gastos netos en propiedades, plantas y equipos. Según el análisis de TheEnergyMag, la empresa “desplegó más capital en un solo año, construyendo infraestructura de centros de datos de IA y adquiriendo hardware GPU, que lo gastado en tres años expandiendo su flota de minería de Bitcoin después de la OPI.”
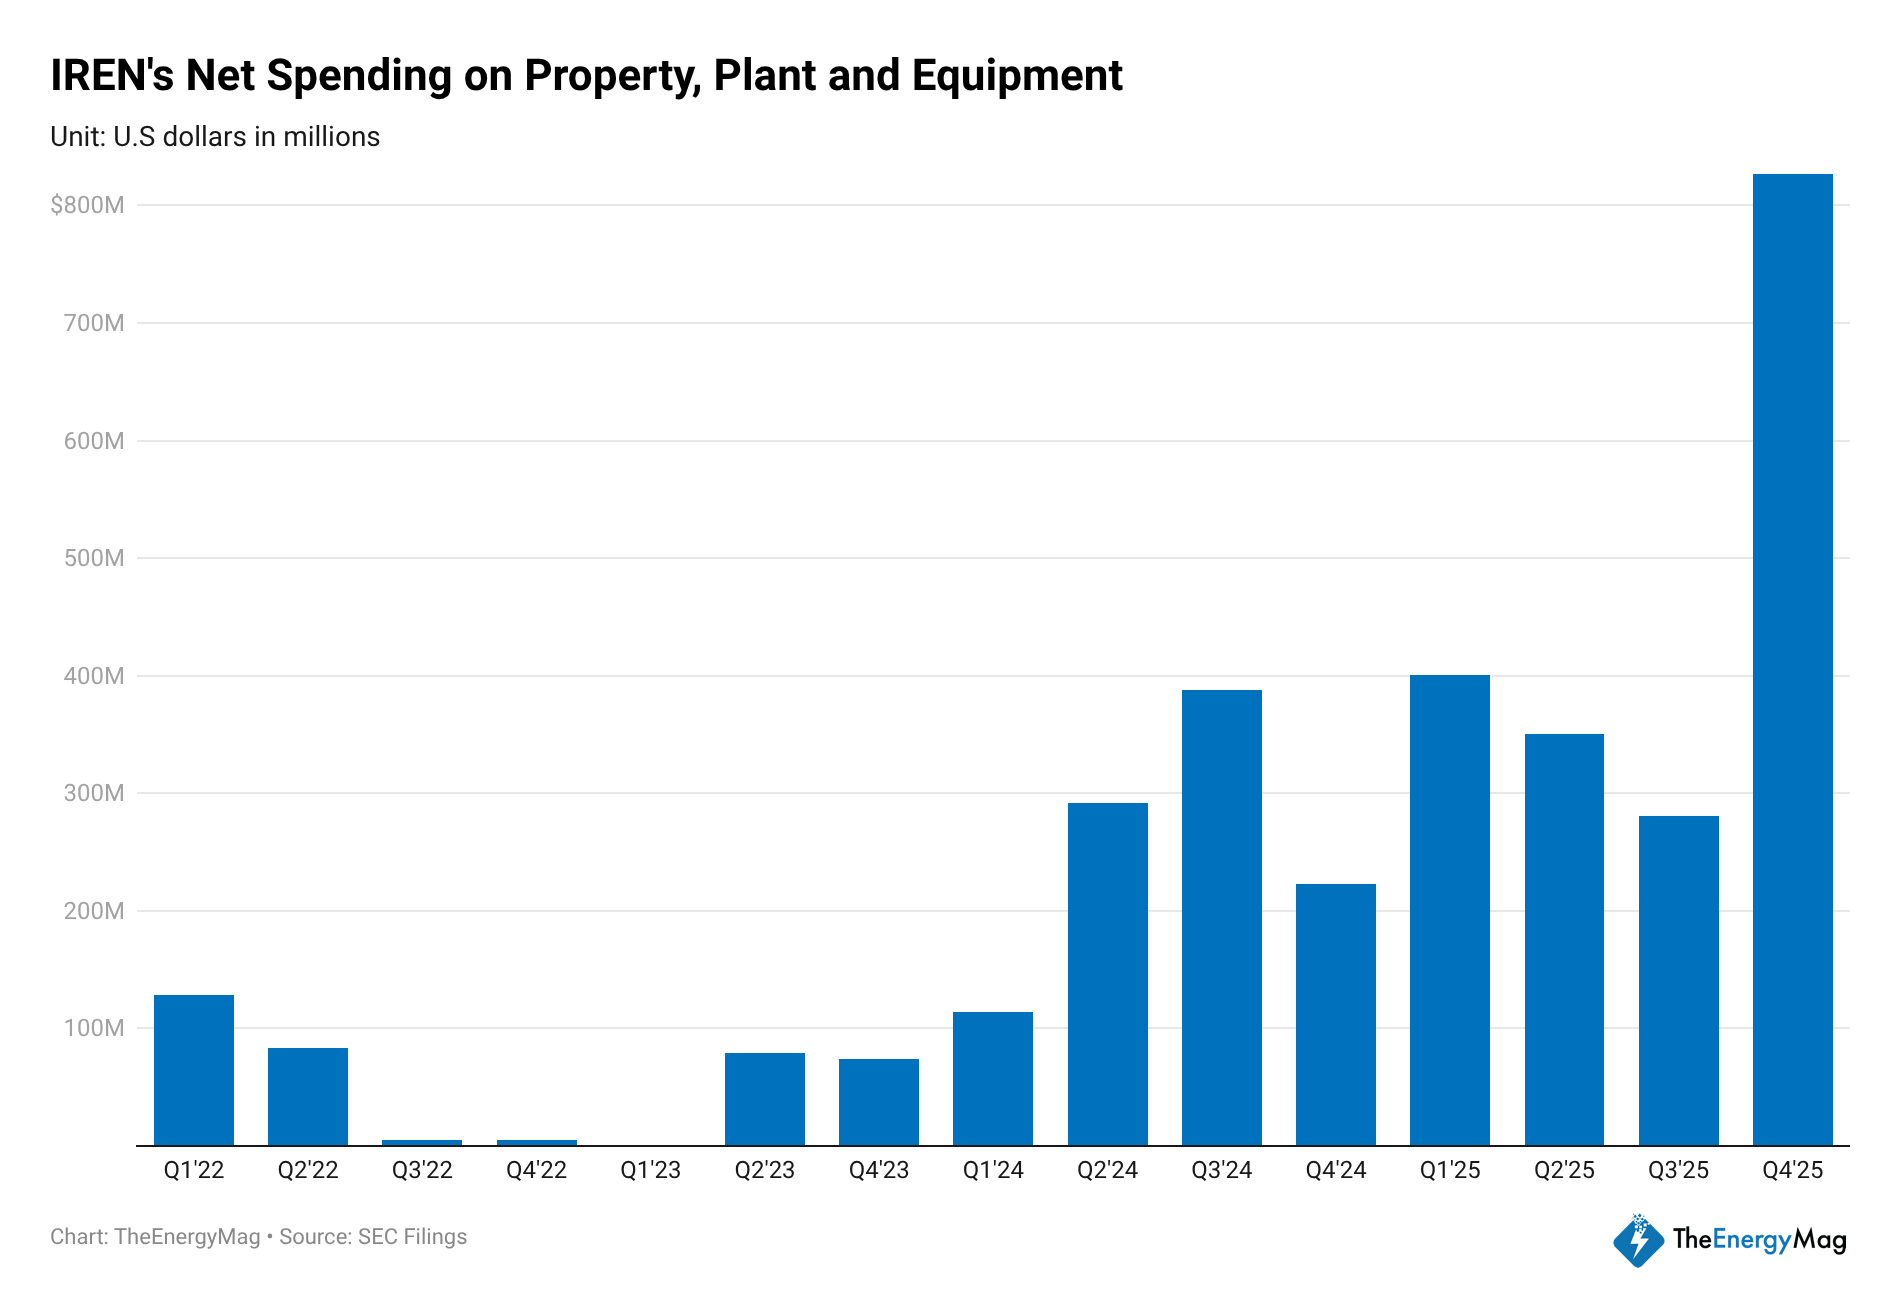 El cuarto trimestre de 2025 marcó un récord de gastos en PP&E por parte de IREN, reflejando su acelerado giro hacia la infraestructura centrada en IA. Fuente: TheEnergyMag
Relacionado: El ajuste de cuentas de la minería de Bitcoin en 2026: giros hacia IA, presión sobre los márgenes y una lucha por sobrevivir
Minería de Bitcoin: Una industria en transición
IREN es una de varias mineras tradicionales de Bitcoin que han cambiado agresivamente hacia la IA y la computación de alto rendimiento, en parte para diversificarse ante márgenes de minería cada vez más reducidos. Otros que persiguen estrategias similares incluyen MARA Holdings, Riot Platforms, HIVE Digital Technologies y Bitdeer Technologies.
El año pasado puede haber sido uno de los períodos más desafiantes para la industria de la minería de Bitcoin, ya que la caída de los ingresos coincidió con el aumento de la deuda. La recesión siguió a una fuerte corrección en el precio de Bitcoin que comenzó en octubre de 2025. Tras alcanzar un máximo de más de 126.000 dólares, Bitcoin cayó de forma constante y brevemente bajó de los 60.000 dólares en febrero.
Bitdeer, que publicó sus resultados del cuarto trimestre de 2025 el jueves, dijo que el período “marcó un punto de inflexión estratégico al acelerar nuestra transición hacia infraestructura de computación de alto rendimiento y servicios de colocación.”
El director de negocios Matt Kong dijo que el portafolio energético de la empresa será un activo estratégico ya que “Esperamos que el desequilibrio entre la oferta y la demanda de infraestructura global de IA se amplíe”, según un comunicado.
Frank Holmes, CEO de HIVE Digital Technologies, explicó recientemente por qué este puede ser un momento crucial para que las mineras se expandan hacia la IA.
“Los mineros de Bitcoin están ganando la carrera armamentista de los centros de datos de IA”, escribió en una columna para Forbes, argumentando que las instalaciones de IA a gran escala tardan años en construirse, mientras que los mineros ya controlan energía, terrenos e infraestructura de centros de datos que pueden ser reutilizados para computación de alto rendimiento.
 Fuente: Frank Holmes en X
Relacionado: Los datos de producción de mineros de Bitcoin revelan la magnitud de la interrupción causada por la tormenta invernal en Estados Unidos
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Perspectiva previa al informe financiero | Puntos clave del informe de Netflix (NFLX.US) del tercer trimestre: el aumento de precios eleva el margen de ganancias, ¿cómo pueden la publicidad y las transmisiones en vivo compensar la desaceleración de los ingresos?
Netflix publicará su informe financiero el 20 de octubre. El mercado espera que el beneficio del aumento de precios impulse un fuerte incremento en el margen operativo, aunque el crecimiento de los ingresos principales continuará disminuyendo.
Se evaporaron casi 40 billones de yenes y el valor de mercado cayó a un tercio: Kioxia pasó de ser la número uno en Japón a caer, la narrativa de almacenamiento para inteligencia artificial sufrió un doble golpe.
La presión principal proviene de dos frentes: el retorno de la inversión en gastos de capital de IA está siendo cuestionado, sumado a que fabricantes chinos están acelerando la expansión de su capacidad, lo que impacta en las expectativas globales de precios de NAND. La reducción de participación por parte de Bain Capital y el alto apalancamiento de inversores minoristas amplifican aún más el riesgo a la baja. Los informes financieros de finales de octubre serán un punto clave de verificación, aunque los analistas aún proyectan una tasa de retorno esperada del 118%.


Resumen semanal de acciones estadounidenses: las instituciones vendieron a niveles récord, mientras que los inversores minoristas compraron a niveles históricos.
La semana pasada, los fondos de cobertura realizaron la mayor venta neta histórica en el sector TMT, llevando la exposición neta al percentil 0. Sin embargo, al mismo tiempo, los inversores minoristas compraron ETFs apalancados en niveles récord; solo el producto SOXL absorbió 7.000 millones de dólares. El problema es que la exposición total de las instituciones sigue siendo tan alta como el 213,9%, es decir, los gestores de fondos optaron por cubrirse en lugar de reducir efectivamente el apalancamiento y salir del mercado.

Precios de las criptos
Más


