Bitget App
Trading Inteligente
Comprar criptoMercadosTradingFuturosStocksEarnInstituciónIA y más
Zcash rompe el soporte de $300– ¿Podría ZEC caer otro 30%?

Zcash rompe el soporte de $300– ¿Podría ZEC caer otro 30%?

AMBCryptoAMBCrypto2026/02/03 19:34
Mostrar el original
Por:AMBCrypto

Zcash [ZEC] ha caído un 4,50% al momento de la redacción, cotizando a $283,50. Esto señala la posible continuación de su impulso bajista.

La perspectiva bajista se ve reforzada por una reciente ruptura por debajo de un nivel de soporte clave, el aumento de apuestas bajistas por parte de los traders y un sentimiento de mercado débil.

Cabe destacar que la participación de inversores y traders se mantuvo más baja en comparación con el día anterior, reflejando miedo y vacilación en el mercado, como lo indica una caída del 22% en el volumen de operaciones hasta $363 millones.

Zcash muestra señales de una posible caída del 30%

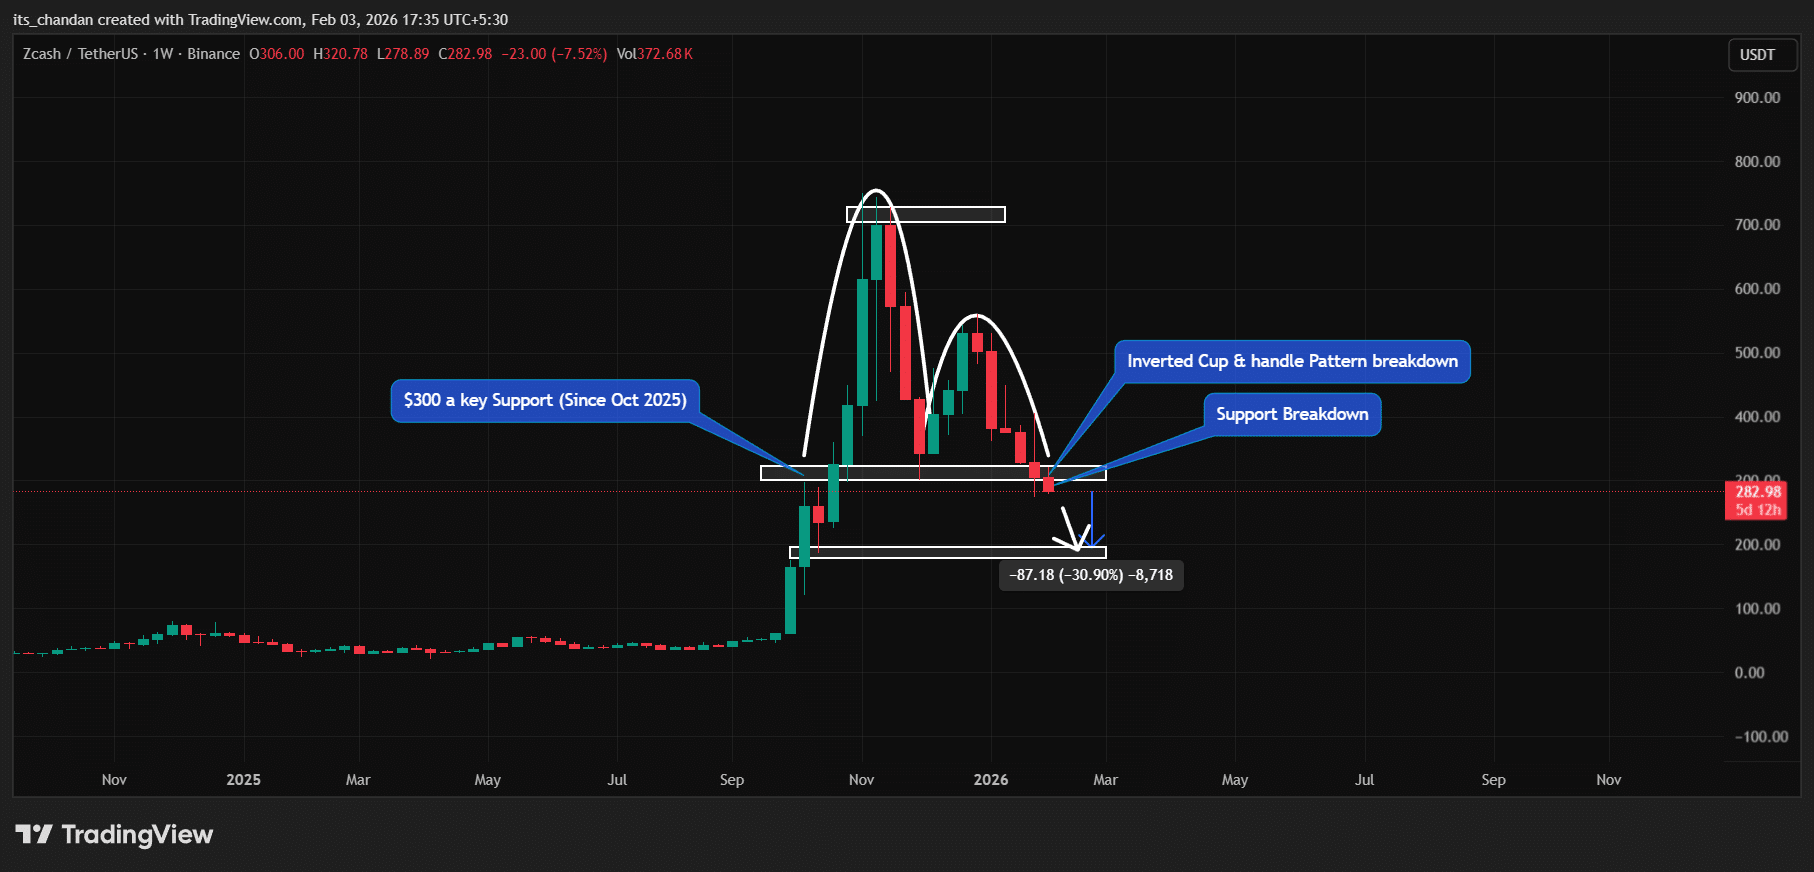
El análisis técnico de AMBCrypto indica que ZEC parece estar formando su sexta vela roja consecutiva en el gráfico semanal. El activo ya rompió su prolongado soporte en $300, el cual mantenía desde octubre de 2025.

En ambos gráficos, semanal y diario, ZEC muestra una tendencia bajista, no solo por la ruptura del soporte sino también debido a un patrón adicional bajista llamado ruptura de “Cup and Handle” invertida, que se ha formado en el marco de tiempo semanal.
Zcash rompe el soporte de $300– ¿Podría ZEC caer otro 30%? image 0

Fuente: TradingView

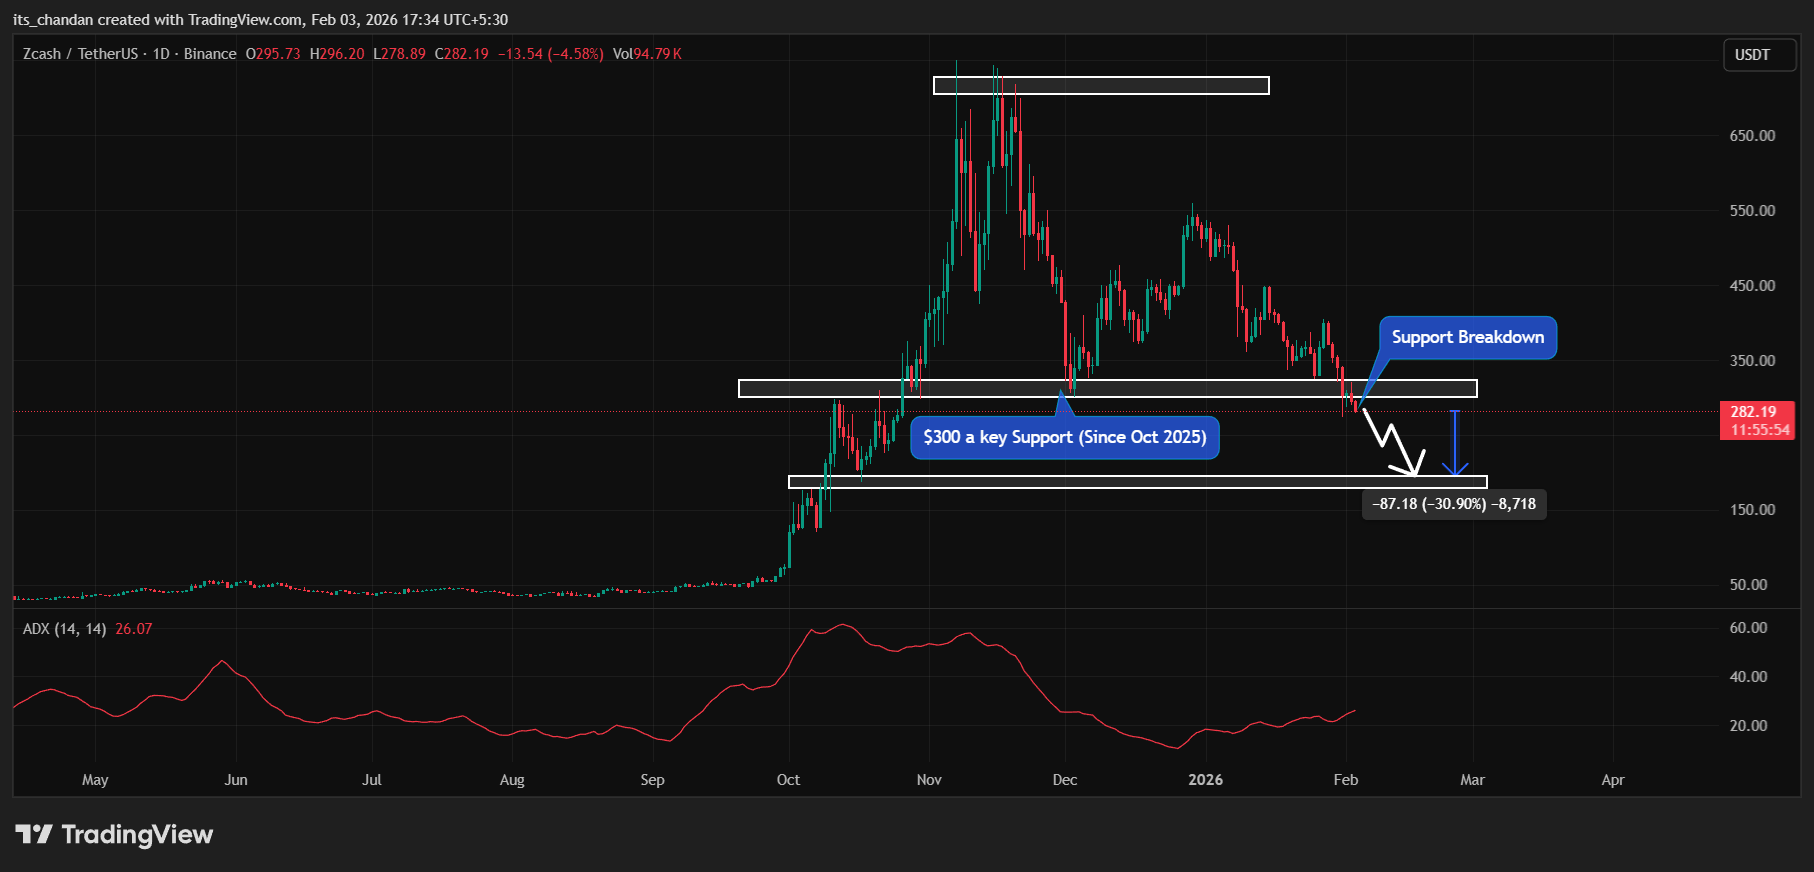
Según el gráfico diario, si ZEC se mantiene por debajo del nivel de soporte clave de $300, tiene un fuerte potencial para continuar su impulso bajista y podría caer un 30% desde el nivel actual, alcanzando alrededor de $195 en los próximos días.
Zcash rompe el soporte de $300– ¿Podría ZEC caer otro 30%? image 1

Fuente: TradingView

Además, un reconocido experto en criptomonedas compartió una publicación en X, incluyendo un gráfico de ZEC que sugiere que el activo podría descender al nivel de $275 en el corto plazo.

Al momento de la redacción, el Average Directional Index (ADX), un indicador que mide la fuerza de la tendencia, alcanzó 26,07, por encima del umbral clave de 25, lo que indica que el activo tiene una tendencia direccional fuerte.

Cambios en el sentimiento del mercado a corto y largo plazo

Actualmente, los inversores y traders tienen perspectivas divergentes. El sentimiento del mercado a corto plazo parece bajista, mientras que la perspectiva a largo plazo se mantiene alcista.

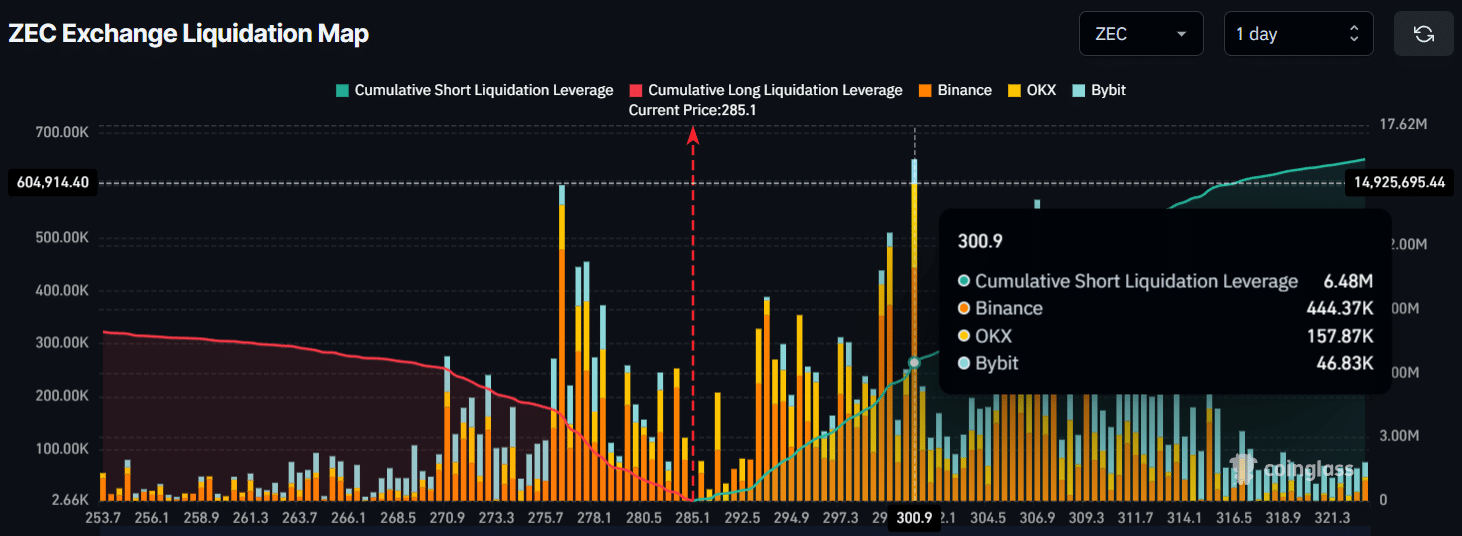
Según la plataforma de derivados CoinGlass, los traders están sobreapalancados en $276,50 en la parte baja y $300,90 en la parte alta. En estos niveles, los traders han construido posiciones apalancadas largas por $3,20 millones y posiciones apalancadas cortas por $6,48 millones.

Estas apuestas intradía indican una visión bajista, ya que los traders consideran que es poco probable que ZEC supere el nivel de $300,90 en el corto plazo.
Zcash rompe el soporte de $300– ¿Podría ZEC caer otro 30%? image 2

Fuente: CoinGlass

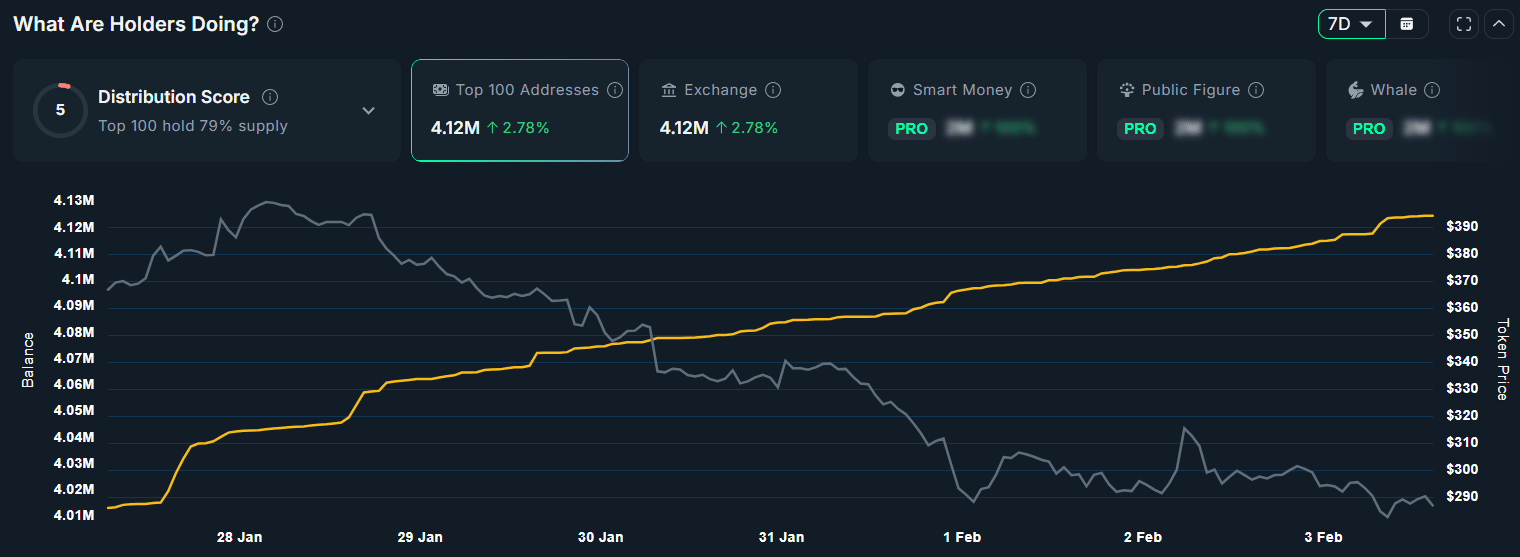
Sin embargo, los inversores parecen estar acumulando a pesar de la caída. Según la firma de análisis on‑chain Nansen, los 100 principales holders de ZEC han incrementado sus tenencias en un 2,78%, sumando ahora un total de 4,12 millones de tokens.
Zcash rompe el soporte de $300– ¿Podría ZEC caer otro 30%? image 3

Fuente: Nansen

Durante el mismo período, el precio de ZEC cayó más de un 27%. Esta acumulación en medio de precios a la baja sugiere que los principales holders podrían estar siguiendo una estrategia de “comprar en la caída”.

Reflexiones finales 

  • Zcash ha roto el soporte clave de $300, y la acción del precio sugiere que podría avecinarse otra caída del 30%.
  • A pesar de la perspectiva bajista, los principales holders de ZEC han incrementado sus tenencias en un 2,79% en la última semana.
0
0

Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.

PoolX: Haz staking y gana nuevos tokens.
APR de hasta 12%. Gana más airdrop bloqueando más.
¡Bloquea ahora!

También te puede gustar

Recreando el "momento semiconductor": la versión de IA farmacéutica de la "bottleneck trading" está tomando forma, ¿quién será el próximo "vendedor de palas"?

La inversora Freda Duan señaló en un artículo que la industria farmacéutica impulsada por la inteligencia artificial está generando oportunidades estructurales similares a las "jugadas de cuello de botella" en el sector de los semiconductores. La lógica central radica en que la inteligencia artificial convierte los experimentos fallidos en datos de entrenamiento valiosos; así, los laboratorios húmedos están pasando de "fabricar medicamentos" a "producir datos". Por lo tanto, la síntesis de ADN, la producción de proteínas y las CRO podrían ser los primeros "vendedores de palas" en beneficiarse.

华尔街见闻•2026/10/05 12:04

Si los rendimientos de los bonos del Tesoro de Estados Unidos siguen subiendo, ¿qué medidas tomará Washington a continuación?

El Ministerio de Finanzas ha mantenido la liquidez incrementando la emisión de bonos del Tesoro a corto plazo y realizando pequeñas recompras. Algunos proponen reducir el gasto público para abordar la carga de la deuda. Los límites políticos hacen que el riesgo favorezca la inflación, perjudicando así a los tenedores de bonos. Karen Brettell, Reuters, 5 de octubre – El costo de endeudamiento del gobierno de Estados Unidos está aumentando, y ya casi ha agotado las herramientas simples para controlar ese costo. Los rendimientos de los bonos a largo plazo están cerca de máximos de veinte años, y sus causas parecen no ser transitorias. Washington está emitiendo grandes cantidades de deuda para cubrir un déficit fiscal persistente. La desaceleración de la inflación es lenta. Además, aunque los sectores inmobiliario y automotriz enfrentan dificultades, el auge de la inversión en inteligencia artificial mantiene la economía lo suficientemente fuerte como para impedir la caída de las tasas de interés. Como resultado, entre los más de 40 billones de dólares de deuda, el pago anual solo de intereses asciende a alrededor de un billón de dólares. Washington tiene opciones, desde depender más de créditos a corto plazo hasta, en casos extremos, que la Reserva Federal ponga límites a los rendimientos a largo plazo. Pero cuanto más recurre a estas medidas, mayor es el riesgo de alimentar la inflación, lo que podría significar más sufrimiento para los tenedores de bonos en el futuro. Torsten Slok, economista jefe de Apollo Global Management, señala que por cada 5 dólares que recibe el gobierno en impuestos, 1 se destina a pagar deuda. "Es un número muy, muy alto, y sigue aumentando". El presidente Donald Trump dijo en una entrevista con Time el 28 de septiembre que la deuda puede pagarse mediante crecimiento económico o la inflación. Pero si estos métodos fallan, el Ministerio de Finanzas tiene otras opciones que van de suaves a agresivas. Actualmente, depende más de la emisión de bonos del Tesoro a corto plazo y de pequeñas recompras para ayudar a mantener la liquidez del mercado. En un escenario más negativo, el próximo paso requeriría la intervención de la Reserva Federal. Una opción sería comprar una gran cantidad de bonos a largo plazo, similar a la "Operación Twist" de 1961; otra sería fijar un límite para los rendimientos a largo plazo, una medida que no se ha tomado desde la Segunda Guerra Mundial. Cuanto más agresivas sean las políticas, más se pueden reducir las tasas de interés, pero también aumenta el riesgo de inflación. "Estamos llegando a un punto en que el gobierno claramente se siente incómodo con los niveles actuales de tasas de interés", dijo Jeffrey Gundlach, CEO de DoubleLine Capital, en un reciente evento de inversión. Operación Twist Según la experiencia pasada, el primer paso probablemente será reiniciar completamente la "Operación Twist", una estrategia lanzada en 1961 que consistía en vender deuda a corto plazo y comprar deuda a largo plazo para aplanar la curva de rendimiento. Para que una "Operación Twist" tenga un efecto significativo, la asistencia de la Reserva Federal es necesaria, pero a menos que haya una emergencia financiera clara, la Fed podría no intervenir. Slok señala que, sin el balance de la Reserva Federal, el Ministerio de Finanzas "tiene recursos muy limitados para bajar las tasas de interés". Sin embargo, el presidente de la Fed, Kevin Warsh, ha criticado que la Reserva Federal sostiene grandes cantidades de bonos y otros valores, argumentando que las compras masivas de bonos confunden la gestión de la política monetaria y la deuda gubernamental. Pidió un nuevo acuerdo entre el Ministerio de Finanzas y la Reserva Federal, en el cual el presidente de la Fed y el ministro de Finanzas comunicarían abiertamente los objetivos de la emisión de bonos y el balance de la Fed. Control de la curva de rendimiento Si la compra al estilo "Operación Twist" no funciona, el próximo paso sería el control explícito de la curva de rendimiento. En este caso, el banco central promete comprar deuda gubernamental sin límite para mantener los rendimientos a largo plazo bajo un tope. Entre 1942 y 1951, la Reserva Federal fijó el rendimiento máximo de los bonos a largo plazo en 2,5% para ayudar a financiar la Segunda Guerra Mundial y la recuperación económica. El Banco de Japón aplicó una variante de esta política entre 2016 y 2024. Al bajar artificialmente las tasas de interés, el control de la curva de rendimiento reduce la presión política generada por el déficit fiscal. Sin embargo, esta política solo funciona si los inversionistas no temen recibir dólares depreciados por la inflación al final. Si la confianza se debilita, la compra de bonos destinada a bajar tasas podría, de hecho, alimentar la inflación que pretende ocultar. Veronique de Rugy, investigadora principal del Mercatus Center de la Universidad George Mason, señala que, al final, la única forma de solucionar el problema

路透社•2026/10/05 10:11