
Morgan Stanley Wilson: Səhm bazarındakı düzəliş sona yaxınlaşır! Yeni plan üçün hazırlaşın! (Ətraflı analiz)

Morgan Stanley baş səhm strategisti Michael Wilson hesab edir ki,Amerika birjasında aylarla davam edən daxili düzəliş artıq sona yaxınlaşır və investorlar risk ekspozisiyalarını artırmağa hazır olmalıdırlar.Keyfiyyət faktoru yeni zirvəyə çatır, mənfəət düzəlişləri daha çox fərqlənir və dövrü səhmlərin dəyərləndirilmə sıxılması orta dövr dəyişikliyinin siqnalını verir. S&P 500-un mənfəət perspektivi hələ də güclüdür, Wilson məsləhət veririlk növbədə yüksək keyfiyyətli səhmlərə diqqət yetirmək və mənfəətin yaxşılaşdığı, dəyərləndirilmənin cəlbedici olduğu kapital malları sektoruna fokuslanmaq.
Michael Wilson-un bu hesabatının əsas dəyəri yalnız “bull” istiqamətinin nəticəsində deyil, həm də indiki Amerika birjası düzəlişinin xarakterinin təhlilindədir:Bu dövrü ayı bazarının başlanğıcı deyil, indeks səviyyəsində sakitlik hissi altında başlanğıc dövründən orta dövrə keçid zamanı baş verən “daxili təmizlənmədir”. Eyni çəkili indeksin enməsi, dövrü səhmlərin dəyərləndirmə sıxılması, keyfiyyət faktorunun əks tendensiya ilə yeni zirvəyə çatması eyni struktur faktora işarə edir — düzəlişin “ağrısı” daha çox aşağı keyfiyyətli və faiz dərəcəsinə həssas aktivlərdə cəmlənib və bazarın qiymətlədirmə mərkəzi sistematik şəkildə yüksək keyfiyyətli aktivlərə doğru yönəlib. Bu fərqi başa düşmək, Wilson-un “hazırlıq addımları” məsləhətinin əsasını təşkil edir.
1. İndeksin altında gizlənən ayrılma: düzəlişin real təbiəti
S&P 500-un bazar dəyəri çəkili indeksi tarixi zirvədən təxminən 2% geridədir, lakin eyni çəkili versiyası 14 avqust zirvəsindən bəri təxminən 4% düşüb, maliyyə, sənaye, qeyri-zəruri istehlak malları və digər dövrü sektorlar əsas dəyərləndirmə sıxılması ilə üzləşib.İndeks səviyyəsindəki "sakitlik" ilə daxili genişliyin "pisləşməsi" arasındakı fərq özü düzəlişin davam etdiyini göstərir— sadəcə bu enmə tam bir enmə deyil, struktur dəyişiklik şəklində baş verir.
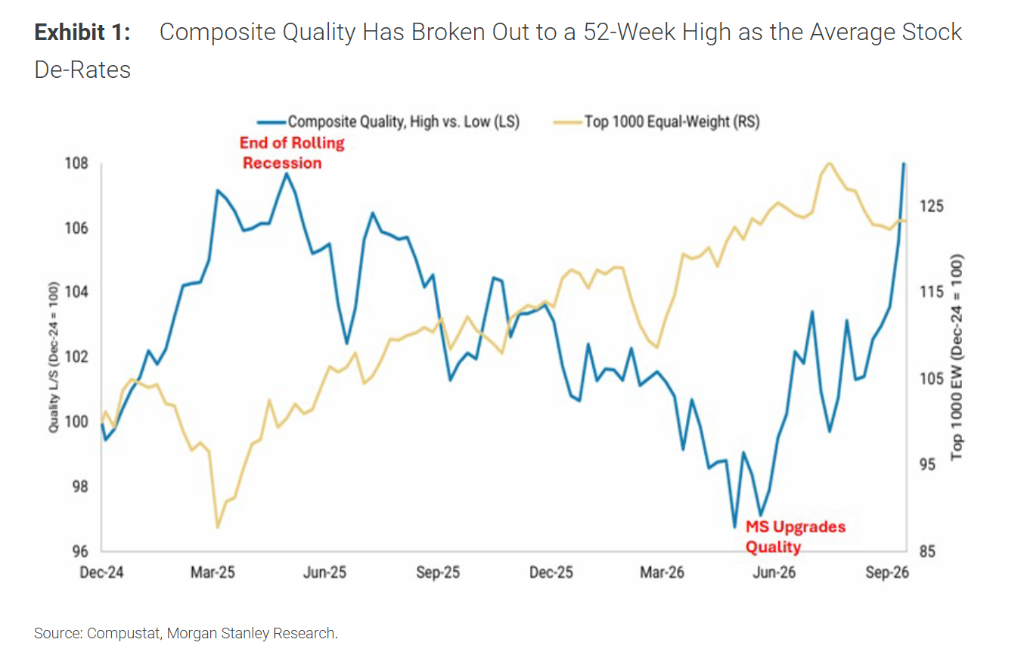
Bu ayrılma faktor səviyyəsində daha aydın təzahür edir: Morgan Stanley Keyfiyyət Faktoru Kompozit İndeksi 52 həftəlik yeni zirvəyə çatıb, avqust ayının ortasından bəri təxminən 6% artıb və eyni çəkili S&P 500 ilə bariz fərq göstərir. Wilson bunu bazarın başlanğıc dövrü aşağı keyfiyyətli səhmlərdən orta dövr birincil keyfiyyətli səhmlərə keçidinin aydın siqnalı kimi qiymətləndirir. Başqa sözlə,pul Amerika birjasını tərk etməyib, əksinə, Amerika birjası daxilində “dövr elastikliyi üstün”dən “mənfəət keyfiyyəti üstün”ə yenidən təyin olunub.
Bu təhlilin zaman nöqtəsi 2025-ci ilin aprelindəki “azadlıq günü”-nə qədər izlənilə bilər. Wilson hesab edir ki, həmin vaxt tətbiq edilən tarif şoku 2022-ci ildən bəri davam edən dövrü tənəzzülün dibini işarə edir və yeni iqtisadi dövr belə başladı; 2026-cı ilin iyununda isə aşağı keyfiyyətli və başlanğıc dövr birincil səhmlərin mənfəət düzəlişləri ən yüksək səviyyəyə çatdı, üstəlik Federal Reserve-in yeni sədri Warsh-ın daha şahin siyasəti ilə orta dövr keçidinin təsdiqi baş verdi. Hazırda baş verən proses bu keçidin qiymət səviyyəsindəkison həzm mərhələsidir.
2. Mənfəət düzəlişi fərqi: keyfiyyət üstünlüyünün qiymətləndirilməsi hələ tam açılmayıb
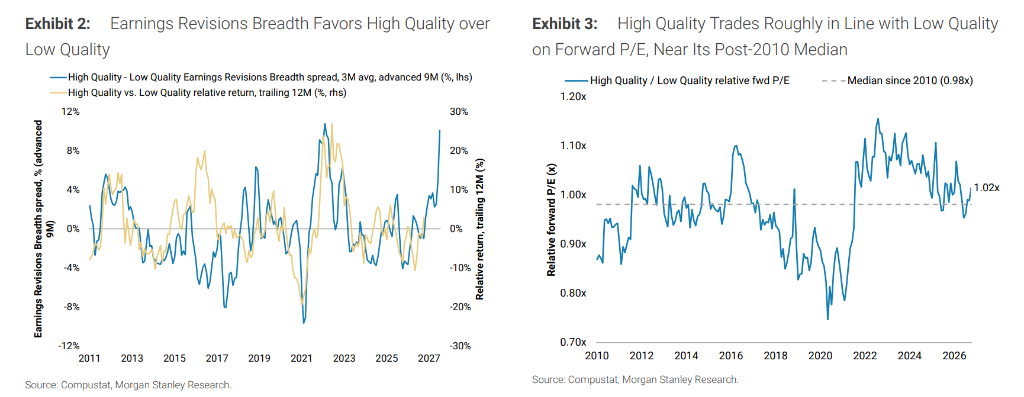
Mənfəət düzəlişi məlumatları “keyfiyyət dəyişimi”ni qiymət trendindən daha fundamental əsasda dəstəkləyir. Yüksək keyfiyyətli və aşağı keyfiyyətli səhmlər arasındakı mənfəət düzəlişi fərqi təxminən 10%-ə çatıb, bu 2010-cu ildən bəri ikinci ən yüksək səviyyədir. Tarixi test əsas göstərici verir: bu fərq tarixi ən yüksək beşinci kvintildə olduqda, yüksək keyfiyyətli səhmlər növbəti 12 ayda aşağı keyfiyyətli səhmləri orta hesabla 8% üstələyir, bütün dövrlərdə orta əlavə gəlir isə cəmi 1%-dir.
Daha çox diqqət çəkən dəyərləndirmə şərtləridir. Yüksək keyfiyyətli səhmlərinnisbigələcək qiymət/qazanc dərəcələri hələ də tarixi medianaya yaxın, bu o deməkdir ki, investorlar bu mənfəət üstünlüyü üçün əlavə üstünlük ödəməyiblər. Wilson-un çərçivəsində bu asimmetrik imkan strukturu yaradır: mənfəət düzəlişi artıq keyfiyyətli səhmləri işarə edir, lakin qiymət hələ bu tendensiyanı tam əks etdirmir.Düzəlişin sona yaxın olması “qiymətləndirmə təməl göstəricilərdən geridədir” vəziyyətinin təsdiqidir, sadə bazar hissinə tərs mərc deyil.
3. Maliyyə şərtlərinin “alternativ sıxılması”: Federal Reserve tərəfindən rəsmi qəbul edilməyən bir məhdudiyyət
Hazırkı düzəlişin başqa əsas xətti, maliyyə şərtlərinin sıxılması ilə dövrü səhmlərə müstəqil təsirdir. Morgan Stanley Mərkəzi faiz, dollar və enerji qiymətlərindən tərtib edilmiş maliyyə şərtləri indeksi təxminən 1.4 standart sapmaya sıxılıb — bu, 2022-ci ilin aqressiv faiz artımı dövründən bəri ən yüksək səviyyədir; onillik ABŞ borc kağızlarının gəlirliliyi 5.3%-i ötüb, dollar dövrün zirvəsindədir və neft qiymətləri yüksəkdir. Eyni çəkili göstərici ilə maliyyə, materiallar, qeyri-zəruri istehlak və sənaye sektorları avqust ortasından bəri indeksdən xeyli geri qalır.
Wilson-un əsas nəzəriyyəsi budur ki:bazar artıq Federal Reserve-in sıxışma işinin böyük hissəsini əvəz edib. Uzunmüddətli gəlirliyin artması, dolların güclənməsi və enerji qiymətlərinin yüksək olması birlikdə maliyyə şərtlərinin sıxılması faiz dərəcəsinə həssas aktivlərə real təzyiq göstərir. Bu səbəbdən Warsh-un maliyyə şərtlərinin sıxıldığınıtəhliliqısa müddətli əsas dəyişkən faktora çevrilir: əgər o bazarın sıxışma işini qəbul edərsə, faiz dərəcəsinə həssas aktivlərin təzyiqi azalacaq; əgər inflyasiya riskinə fokuslanıb sıxışmanı görməzsə, uzunmüddətli gəlirlik və dövrü səhmlər təzyiq altında qalacaq. Warsh IMF toplantısında yeni istiqamət verməyib və bazar bunu əvvəlki qiymətə uyğun hesab edib, Morgan Stanley iqtisadçıları oktyabrda faizlərin dəyişməyəcəyini proqnozlaşdırır.
Bu dəyişkənin əhəmiyyəti Federal Reserve-in növbəti addımını proqnozlaşdırmaqda deyil,asimmetrik risk strukturunuanlamaqdadır: maliyyə şərtləri tarixdə az rast gəlinən səviyyədə sıxılıb, əlavə sıxılmanın marjası məhduddur, hər hansı sıxılma qəbulunun faizə həssas aktivlərdə təzyiqin azalmasına səbəb olması mümkündür.
4. Mənfəət təməl göstəricisinin struktur dayanıqlılığı: düzəliş tənəzzülün əlaməti deyil
Wilson-un düzəlişin sona yaxın olması qiymətləndirmə və hissdən yox, mənfəətdən gəlir. S&P 500-un üçüncü kvartal mənfəəti ilə müqayisədə təxminən 24.6%-27% (fərqli mənbələrdə fərqli göstərir) artım proqnozlaşdırılır, 2026 və 2027-ci illərdə EPS artımı proqnozu müvafiq olaraq 33% və 16%-dir. Daha vacib olan isə mənfəət artımının struktur mənbəyidir: AI ilə bağlı kapital xərcləri açıq multiplikator effekti ilə ötürülmə zənciri yaradır.
Morgan Stanley hesab edir ki, 2027-ci ildə ultra-böyük bulud xidmətləri və yeni bulud xidmətləri şirkətləri AI kapital xərclərinə ümumilikdə 1.58 trilyon dollar ayıracaq, bunun təxminən 65%-i S&P 500 şirkətlərinə gedəcək və S&P 500-un ümumi gəlirinin təxminən 5%-nə və gəlir artımının təxminən 25%-nə birbaşa töhfə verəcək; AI ilə bağlı şirkətlərin 2027-ci ildə mənfəət artımı 25% olacaq, qeyri-AI şirkətlərində bu yalnız 4%-dir. Bu struktur fərqi o deməkdir ki,mənfəət artımının “gravitasiya mərkəzi” geniş dövrü bərpadan AI infrastrukturuna və onun istifadəçi ekosisteminə keçir. Cari hesabat mövsümünün ilkin siqnalları (təxminən 10% şirkətin hesabat verdiyi sırada orta xətti növbəti gün səhmlərin reaksiyası -0.4%, yalnız 41%-in reaksiyası pozitivdir) bazarın mənfəət göstəricilərinə dözümlülüyünün azaldığını göstərir, lakin bu, daha çox proqnoz standartlarının yüksəlməsi ilə normallaşmadır, mənfəət trendində dönüş deyil.
5. Yerləşmə çərçivəsi: keyfiyyət bazadır, kapital malları dövr elastikliyi verir
Wilson-un konfiqurasiya məsləhəti sadə “defensivdən ofensivə keçid” deyil, orta dövr çərçivəsində “keyfiyyət” məzmununun genişlədilməsidir.
Əsas portfel hələ də yüksək keyfiyyətli səhmlərə fokuslanır, seçim meyarları 1000 ən böyük bazar dəyəri, keyfiyyət kompozit indeksi üzrə ən yüksək kvartil, son dövr NTM EPS artımı və Morgan Stanley tərəfindən yüksəldilmiş reytinq daxildir. Morgan Stanley-nin seçdiyi şirkətlərə Alphabet, Apple, Broadcom, Micron, Visa, Mastercard, Costco, Trane Technologies və Vertiv kimi texnologiya, ödəniş, istehlak və sənaye sahələri daxildir. Bu portfelin xüsusiyyəti odur ki, mənfəət düzəlişi istiqaməti yüksəlir, lakin nisbi dəyərləndirmə hələ tarix medianasında qalır və keyfiyyət üstünlüyünün “giriş xərci” hələ də nəzarətdədir.
Taktiki elastiklik kapital malları sektorundan gəlir. Wilson oktyabrın əvvəlindən qeyd edib ki, kapital malları sektorunda mənfəət düzəlişi profilində liderdir, dəyərləndirmə aşağı endikdən sonra, “ağır aktiv sektorları daha cəlbedici görünür”. 19 oktyabrdakı hesabatda bu daha detallı: kapital mallarında mənfəət düzəlişi genişliyi və daha geniş istehsalat sifariş sırası trendi uyğunlaşır, keyfiyyət çərçivəsində ən elastik dövr istiqamətinə çevrilir.Kapital mallarının önəmi ondadır ki, o, həm “keyfiyyət” (mənfəət düzəlişi şahə qalxır), həm də “dövr ekspozisiyası” (istehsalat fəaliyyəti həssaslığı) tələblərini ödəyir, yəni seçim etmək lazım deyil.
Wilson düzəlişin həqiqətən bitib-bitmədiyini müəyyən etmək üçün üç göstəricini qeyd edir: maliyyə sektorunun nisbi performansı hesabat dövründə sabitləşəcəkmi, borc kağızları volatilliyi davamlı olaraq azalacaqmı, Warsh maliyyə şərtlərinin sıxılmasına münasibətdə hansı mövqe tutacaq?. Bu üç göstərici bir sualı cavablandırır —maliyyə şərtlərinin sıxılması “özünü icra edən” siklində son həddə çatırmı?.
6. Saxlanmalı şərtlər
Bu təhlil iki şərtə yüksək dərəcədə bağlıdır, şərtsiz “bull” deyil.
Birincisi, maliyyə şərtləri indiki səviyyədən sistematik şəkildə sıxılmamalıdır. Əgər uzunmüddətli gəlirlik Warsh-un şahin təhlilində daha da yüksəlirsə, dövrü səhmlərin dəyərləndirmə sıxılması “sona yaxın”dan “yenidən qiymətləndirməyə” keçə bilər. Wilson-un əsas ssenarisi uzunmüddətli gəlirliyin sabitləşməsi, mənfəətin yenidən gəlirin əsas mühərrikinə çevrilməsidir; risk ssenarisində isə keyfiyyətli səhmlərin tarixi müqayisədə nisbi qoruyucu rolu qalır, risk ekspozisiyası şərtsiz genişlənmir.
İkincisi, AI kapital xərclərinin ötürülmə zənciri kəsilməməlidir. S&P 500-un mənfəət artımı 2027-ci ilin proqnozunda AI ilə bağlı kapital xərclərinə yüksək dərəcədə bağlıdır. Ultra-böyük bulud xidmətlərinin kapital xərcləri gözləniləndən yavaşlasa, mənfəət təməl göstəricisinin struktur dəstəyi yenidən qiymətləndiriləcək və “orta dövr dəyişimi” narrativi təhlilə ehtiyac olacaq.
Wilson-un bu hesabatı ABŞ birjası daxilində struktur dəyişiminin qiymətləndirilməsidir, qlobal risk aktivləri üçün ümumi “bull” siqnalı deyil.
Wilson-un nəticəsi bir cümləyə cəmlənə bilər:Düzəliş sona yaxınlaşır, çünki enmə kifayət qədər dərin olduğu üçün deyil, enmə kifayət qədər “doğru” olduğu üçün — o, dəqiq şəkildə aşağı keyfiyyətli və faiz dərəcəsinə həssas aktivlərdə toplandı və mənfəət düzəlişinin istiqaməti, keyfiyyət faktorunun qiymət davranışı və maliyyə şərtlərinin tarixi ekstremal göstəriciləri birlikdə daralan portfel pəncərəsini çıxarır. Lakin bu pəncərə selektiv risk ekspozisiyası tələb edir, indiscriminant dövrü yüksəliş yox. Keyfiyyət baza, kapital malları elastikliyi verir və üç əsas göstərici ilə ritm tənzimləmək bu çərçivənin daha intizamlı ifadə formasıdır.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Netflix (NFLX.US) üçüncü rübdə gəliri illik müqayisədə 12% artdı, illik reklam gəliri proqnozu aşağı salındı, ticarətdən sonra səhmləri 5% -dən çox düşdü.
Abunəçilərin sayının artması, üzvlük qiymətlərinin yüksəlməsi və reklam gəlirlərinin çoxalması səbəbindən Netflix-in üçüncü rübdə gəlirləri ötən ilin eyni dövrü ilə müqayisədə təxminən 12% artıb, xalis mənfəət isə 44% çoxalıb, əməliyyat mənfəət marjası isə daha da genişlənib.
AI ticarətinin ABŞ-ın ara seçkilərindən sonra yenidən canlanacağı gözlənilir! Castle Securities: İnvestorlar yenidən bazara daxil olmaq üçün vaxt gözləyirlər
Castle Securities-in səhm və törəmə məhsullar strategiyası müdiri Scott Rubner bildirib ki, ABŞ-da ara seçkilər yaxınlaşdıqca investorlar müvəqqəti olaraq süni intellektlə bağlı səhmələrdən uzaq dururlar, lakin bu vəziyyət noyabrda seçkilər başa çatdıqdan sonra dəyişə bilər.

United Continental Airlines (UAL.US) üçüncü rübdə tarixdə ən yüksək gəlirini əldə edib, illik müqayisədə 17%-dən çox artaraq təxminən 17,9 milyard dollara çatıb.
Sərnişin tələbinin güclü olması, bilet qiymətlərinin artması və yüksək səviyyəli kabin biznesinin inkişafından faydalanaraq, United Continental Airlines-in üçüncü rüb gəliri illik müqayisədə 17.4% artaraq tarixi maksimuma çatdı.
Anthropic epik IPO-ya hazırlaşır! Gələcək hesablama gücü xərcləri 750 milyard ABŞ dollarına çata bilər, ilin ilk yarısında xalis itki 807 milyard ABŞ dolları
Medianın məlumatına görə, süni intellekt startupı Anthropic-in ilkin ictimai təklif (IPO) üçün təqdim etdiyi prospekt layihəsində qeyd olunub ki, şirkət ABŞ fond bazarına çıxmağa hazırlaşarkən, gələcək bir neçə il ərzində əlavə hesablama gücü üçün 750 milyard dollara qədər yatırım etməli ola bilər.


