
AI, ABŞ Federal Rezerv Sistemi və ehtiyatların fərqliliyi: qızıl qiymətinin yenidən artmasının arxa planı

汇通网10月2日讯—— AI-nin müəyyən yerlərdə inflyasiyanı artırması və inventar strukturunda fərqlilik ilə Federal Ehtiyat Sistemi siyasət baxımından çıxılmaz vəziyyətdədir, real faiz dərəcəsinin enməsi qızılın qiymətini yüksəldir, əsas diqqət qeyri-kənd təsərrüfatı məlumatları ilə sonrakı istiqamətin yoxlanmasıdır.
Son vaxtlarda qızılın qiymətində yeni bir sıçrayış baş verdi, əsas səbəb Federal Ehtiyat Sistemi rəsmilərinin ardıcıl açıqlamaları və bazarın oktyabr ayı faiz artımını yenidən qiymətləndirməsi oldu. Real faiz dərəcəsinin enməsi qızılın saxlanma imkan dəyərini azaldır və faizsiz aktiv olaraq qızılın qiymətini artmağa təkan verir. Bu dövr Federal Ehtiyat Sistemi rəsmilərinin müzakirələrinin əsas mövzusu, AI-yə kapital qoyuluşunun yaratdığı struktur inflyasiyadır və bu, cari makro-oyunun əsas xəttinə çevrilib.
Federal Ehtiyat Sistemi AI-nin makro təsirini intensiv müzakirə edir, oktyabrda faiz artımı gözləntilərinin azalması qızılın qiymətini artırır
Federal Ehtiyat Sistemi rəsmiləri AI-nin makro və inflyasiyaya olan mürəkkəb təsirlərini son zamanlar birgə müzakirə ediblər.
Federal Ehtiyat Sistemi idarə heyətinin üzvü Cook qeyd etdi ki, AI-yə investisiya yerli inflyasiya təzyiqi yaradır və bu tip inflyasiya qısamüddətli dövrdə tez aradan qalxmayacaq; AI-nin təklif şokunun davamlılığı gözləniləndən artıqdır, təklif daralması riski diqqətə layiqdir və AI-nin əmək bazarının strukturunu uzun müddətə dəyişməsi ehtimalını diqqətlə dəyərləndirmək lazımdır, inflyasiya gözləntilərinin demank zamanından xəbərdar olmaq vacibdir.
Williams da qeyd etdi ki, AI-nin təklif tərəfə təsiri hələ tam mənimsənilməyib; AI istehsal, logistika və s. sahələrdə tətbiq edilir, istehsal və resursların paylanmasını yenidən formalaşdırır, uzunmüddətli təsirləri izləmək lazımdır.
Kashkari, Jefferson və Logan iqtisadi dayanıqlıq və inflyasiyanın davamlılığı barədə müzakirələr apardılar: Kashkari düşünür ki, iqtisadiyyat və əmək bazarı hələ də güclüdür, mövcud monetar siyasət məhdudlaşdırıcı deyil (yəni əmək bazarına təsir etmir), faiz artımının davam etməsi lazım ola bilər, lakin oktyabrda bu barədə güclü tendensiya yoxdur;
Jefferson daha çox vaxt tələb edir ki, məlumat tendensiyalarını müşahidə etsin, tək bir ay məlumatına əsaslanaraq qərar vermək olmaz; Logan isə dedi ki, ABŞ-dan borcların müddət üzrə premiumu faiz artımının bir hissəsini əvəz edə bilər, lakin ümumi səviyyədə ən azı daha 50 baza punkt artım lazımdır, inflyasiya və məşğulluq hədəfləri balanslaşdırılsın.
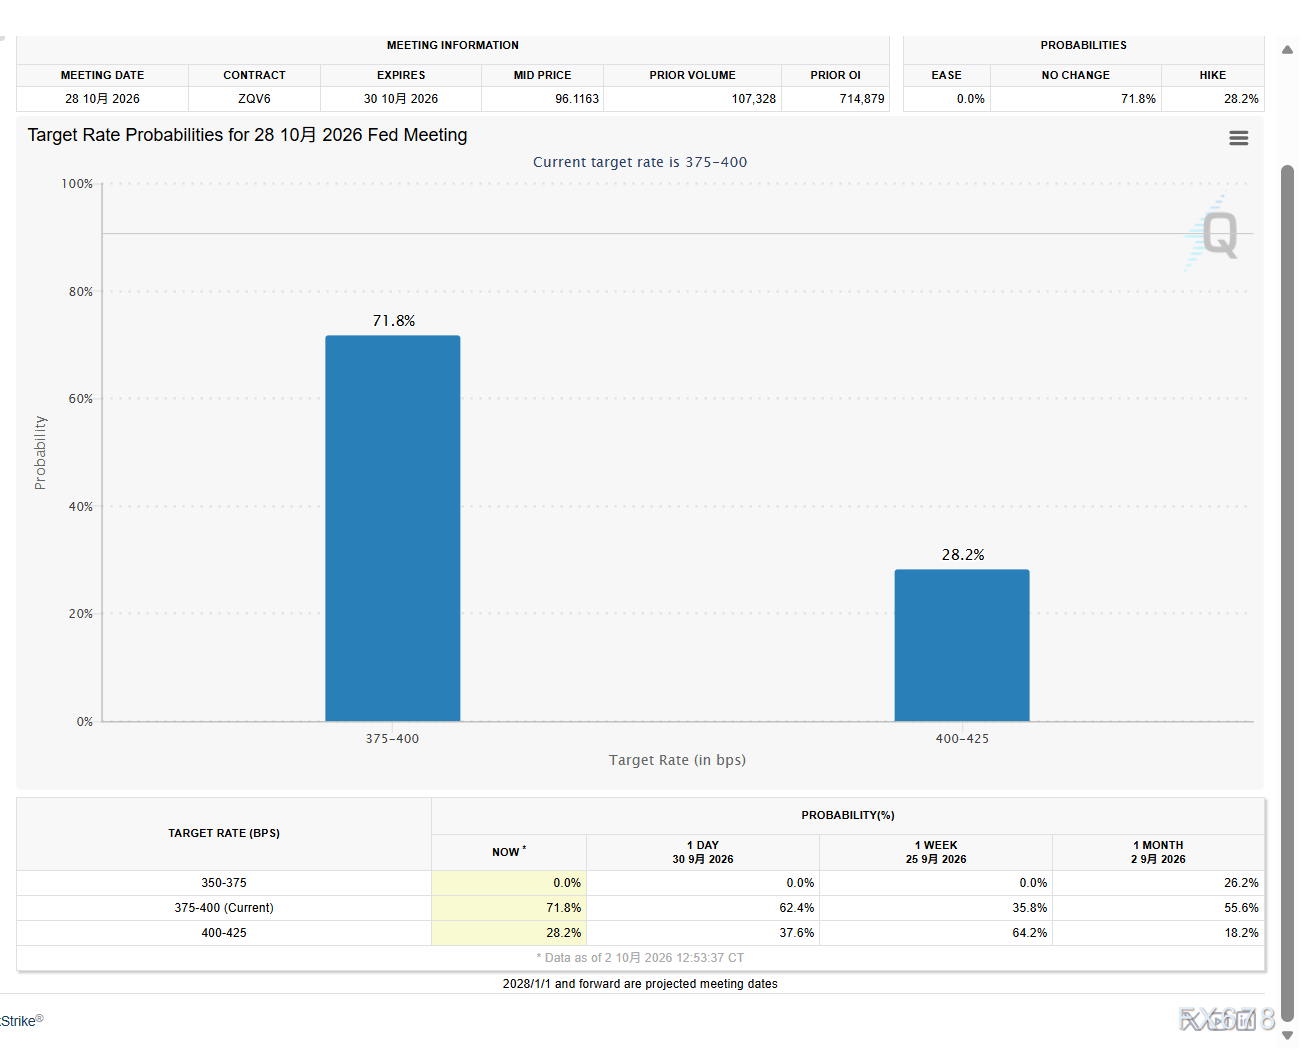
(FedWatch faiz dərəcəsi izləmə aləti, mənbə:CME)
Federal Ehtiyat Sistemi opsionu yenidən gündəmə gəlir: 90-cı illərin texnologiya şişkinliyi kimi, yumşaq soyuqlaşma prioritetdir
Bu arada, bazar “Federal Ehtiyat Sistemi opsionu”nun oyununu ticarət etməyə başlayıb.
AI dalğası ABŞ səhm bazarında texnologiya sektorunun qiymətləndirilməsini yüksəldir və bazar 90-cı illərdə Greenspan dövrünün internet texnologiya şişkinlik dövrünü müqayisə edir.
O vaxt Greenspan yeni texnologiyanın gətirdiyi çiçəklənmə ilə qarşılaşanda, varlıq qiymətlərini dərhal artıran faiz artımına getmədi, əksinə tədricən sıxlaşma tətbiq etdi və şişkinliyin təbii şəkildə soyumasını gözlədi, hətta sonrakı dövrdə bazarı xilas etmək üçün faizləri endirdi.
Bu gözlənti likvidlik böhranını aradan qaldırmağa davam edir, qızılın riskdən qorunma məqsədli portfelinə tələbatı artırır və qızılın qiymətini dəstəkləyir.
ISM İstehsal PMI struktur fərqliliyi göstərir və Federal Ehtiyat Sistemi siyasətinin daxili ziddiyyətlərini üzə çıxarır
Real iqtisadiyyatda maraqlı fərqlilik siqnalları var, sentyabrda ABŞ ISM istehsal PMI məlumatları Federal Ehtiyat Sistemi-nin cari siyasətinin ziddiyyətlərini başa düşməyə kömək edə bilər.
Ümumi PMI azacıq düşərək 54.5-ə enib, bazardakı gözləntilərin (55.0) altında; bazarın ilkin reaksiyası bunu istehsal sahəsində durğunluq kimi qiymətləndirə bilər.
Lakin alt göstəriciləri araşdıranda görmək mümkündür ki, əsas indeksi aşağı çəkən amillər xammal ehtiyatında azalma və təchizatçıların çatdırılması göstəricisində azacıq irəliləyiş olub; yeni sifarişlər, ehtiyat sifarişlər, istehsal məşğulluğu və material qiymətləri göstəriciləri isə hamısı güclənib.
Gələcəkdə inflyasiya azalarsa və maliyyələşmə asanlaşarsa, mövcud sifarişlərin bol olması fonunda şirkətlərin ehtiyat toplama və işçi qəbul potensialı yüksəkdir.
Bu real göstəricilər Federal Ehtiyat Sistemi-nin cari siyasətinin daxili ziddiyyətini üzə çıxarır: bir tərəfdən maliyyələşmə xərclərini nəzarətdə saxlamaq istəyir;
Digər tərəfdən, xarici risklər azaldıqda və maliyyələşmə xərci endikdə, şirkətlərin ehtiyat genişləndirmə potensialı tez bir zamanda aktivləşir və toplam tələbatın yüksəlməsi riski artır, inflyasiyanın davamlılığı tez aradan qalxmayacaq.
Orta və uzunmüddətli əsas xətt: neytral faiz dərəcəsinə diqqət və əsas qeyri-kənd təsərrüfatı əmək haqqı və işsizlik göstəriciləri
Orta və uzun müddətli baxışda, bazar neytral faiz dərəcəsinin (r*) dinamikasından xəbərdar olmaq üçün əmək bazarı məlumatlarına ciddi diqqət yetirməlidir.
Əsas göstəricilər bu axşam qeyri-kənd təsərrüfatı məlumatlarında iki əsas göstəricidir: əməkhaqqı artımı və işsizlik dərəcəsinin 4.2%-i keçib-keçməməsi.
Hazırda işsizlik dərəcəsi 4.1%-də sabitdir, bazarın qəbul etdiyi təbii işsizlik dərəcəsi yaxınlığında və bu ümumilikdə əmək bazarının sağlamlığını göstərir.
Əgər əməkhaqqı davamlı olaraq yüksələr və işsizlik dərəcəsi 4.1% civarında qalarsa, bazar neytral faiz dərəcəsinə dair gözləntiləri artıracaq, bu isə Federal Ehtiyat Sistemi-nin daha yüksək faiz dərəcələrini saxlama ehtiyacı doğuracaq və qızıl üçün basqı yaradacaq;
Əksinə, işsizlik dərəcəsi davamlı yüksələr və əməkhaqqı artımı zəifləyərsə, bu əmək bazarının tədricən soyuduğunu göstərəcək, neytral faiz dərəcəsi gözləntiləri aşağı düşəcək, real faiz dərəcəsinin enməsi üçün imkan açılacaq və bu, qızıl üçün davamlı müsbət təsir olacaq.
Yekun:
Bu dəfə qızılın qiymət sıçrayışının mahiyyəti, bazarın Federal Ehtiyat Sistemi siyasəti üzərində çətin seçim oyunudur: AI yerli inflyasiya və aktiv qiyməti şişkinliyi yaradır, görünüşdə sənaye istehsalı zəifləyir, əslində isə tələbin sıçrayış potensialı var.
Bu axşam qızılın qiymətinin əsas uğur amili qeyri-kənd təsərrüfatı əməkhaqqı, işsizlik dərəcəsi və inflyasiya göstəriciləridir.
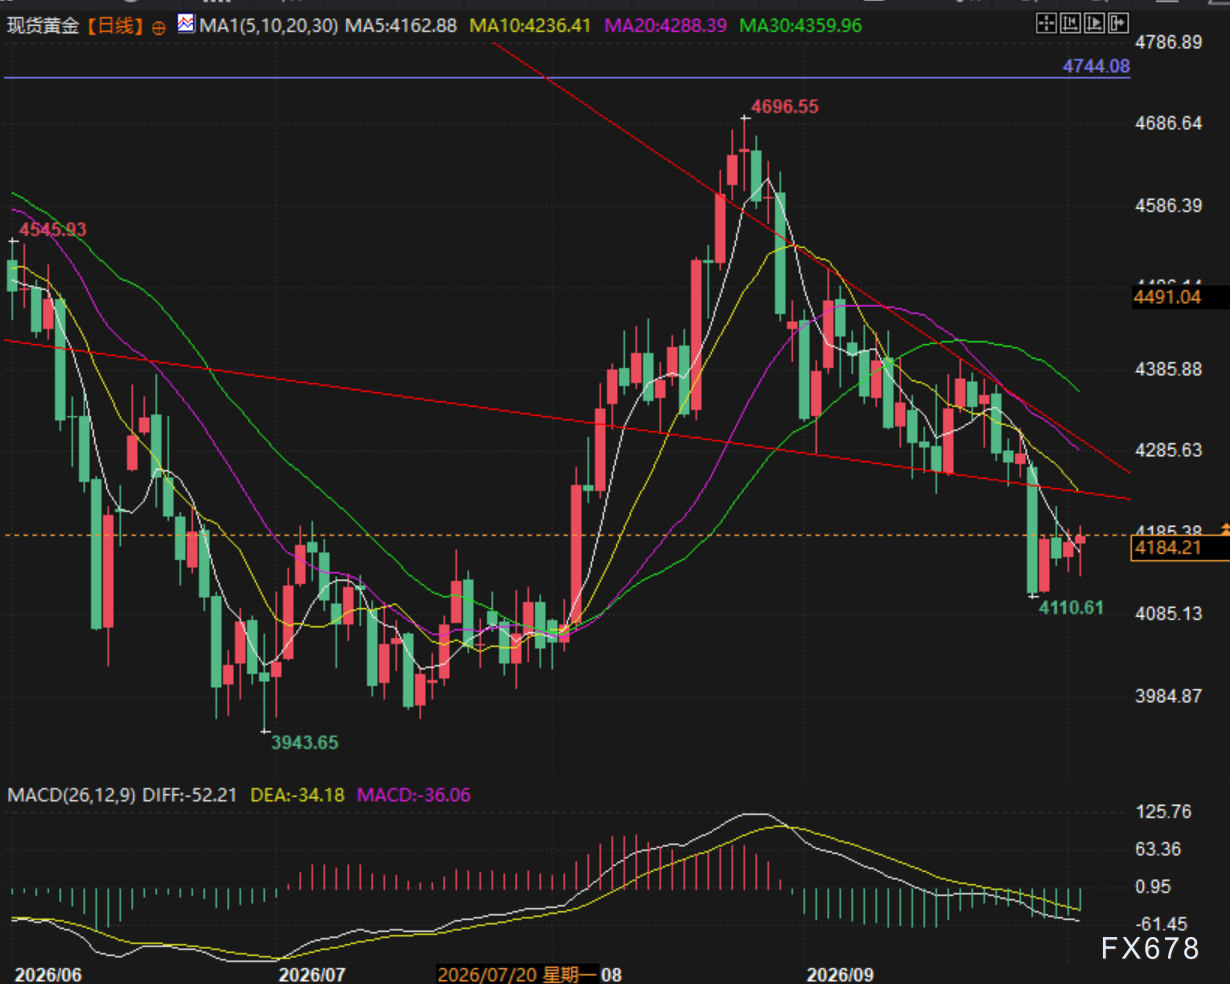
(Spot qızıl gündəlik qrafik, mənbə:Hüquqlu汇通网)
UTC+8 17:50, spot qızıl hazırda 4183 ABŞ dolları/unsiya.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Əmlak böhranı niyə məzənnəni sarsmadı?
AI agentləri bulud hesablama üçün ikinci artım xəttini alovlandırır! Wall Street-in böyük bankları IaaS genişlənmə dalğasını və PaaS dəyərinin yenidən qiymətləndirilməsini təhlil edir – Token çılğınlığından kim gerçək qazancı əldə edir?
CoreWeave kimi yeni bulud güclərinin güclü şəkildə yüksəlişi fonunda, süni intellekt bulud hesablama sahəsində potensial IaaS/PaaS qaliblərinə gəlincə, Bernstein Microsoft (MSFT.US), Oracle (ORCL.US) və MongoDB (MDB.US)-yə ən pozitiv dəyərləndirmə olan “bazar ortalamasından yaxşı çıxış edəcək” reytinqini verib.
Wall Street yuxusuz qalacaq! ABŞ birjasında “23/5” ticarət rejiminə gerisayıma başlanıb, qlobal kapitalın ardıcıl axını uzunmüddətli “bull market” istiqamətini gücləndirə bilərmi?
6 dekabrdan etibarən, ABŞ fond birjaları adi ticarət saatları və mövcud ilkin-sonrakı ticarət dövrlərindən əlavə olaraq, Nyu-York vaxtı ilə saat 21:00-dan səhər 4:00-a qədər olan gecə ticarət dövrünü artıracaq. Bu genişlənmə xarici investorların artan tələbatını qarşılamaq və kriptovalyutalar, həmçinin proqnoz bazarları ilə rəqabət aparmaq məqsədilə həyata keçirilir. Gecə ticarətinin həcmi bir il əvvəllə müqayisədə 358% artıb.
Qeyri-kənd təsərrüfatı gözlənilməz oldu, lakin ABŞ dövlət istiqrazları yerindədir: Wall Street-in əsl narahatlığı gəldi
Gözlənilmədən zəif gələn məşğulluq hesabatı qısa müddətli faiz artımı gözləntilərini azaltsa da, uzunmüddətli gəlirlilikləri dəyişdirə bilmədi — Wall Street-də əsas narahatlıq artıq növbəti faiz artımına deyil, daha çətin suala yönəlib: Əgər borclanma xərcləri aşağı düşməkdən imtina edərsə, iqtisadiyyat nə qədər davam gətirə bilər?


