
هل وصل تراجع السندات الأمريكية إلى نهايته؟ مدير مكتب التداول في Goldman Sachs: السندات طويلة الأجل "ما زالت مهملة تمامًا"

سوق السندات الأمريكية يواجه ضغوطاً متراكمة متعددة. عوائد السندات طويلة الأجل تواصل الارتفاع، ولم يتشكل بعد طلب شراء قوي، كما أن التباعد بين السندات والأسهم يزداد لفتاً للأنظار.
صرح رئيس منصة التداول في Goldman Sachs، Rich Privorotsky، بصراحة أن السندات الأمريكية طويلة الأجل "لا تزال بلا أي اهتمام يُذكر". على الرغم من أن بيانات تضخم الإنفاق الشخصي PCE الأخيرة جاءت أقل من التوقعات وتقلل احتمال رفع سعر الفائدة في أكتوبر قليلاً، إلا أن ذلك لم يؤثر عملياً في مسار عوائد السندات طويلة الأجل — توقعات رفع أسعار الفائدة قصيرة الأجل تم احتسابها بالفعل بشكل كبير، والضغط الحقيقي الحالي لا يزال يتركز في الطرف البعيد من منحنى العائد.
في الوقت نفسه، فقد انفصلت توقعات تذبذب السندات الأمريكية طويلة الأجل بوضوح عن قلق الأسواق ذات آجال الفائدة القصيرة، إذ لخص Privorotsky بقوله: "هذا الوضع بحاجة ماسة للتهدئة".
الصعود السريع للعوائد يطلق أيضاً إشارات إنذار تستند إلى بيانات تاريخية. أشار Florian Roger من BNP Paribas CIB إلى أنه يعتبر 5.5% كنقطة حرجة لتأثير عوائد السندات الأمريكية لأجل 10 سنوات على سوق الأسهم، قائلاً: "لقد أصبحنا قريبين جداً، وسيبدأ تقييم الأسهم في الظهور كأنه مبالغ فيه إذا بلغنا ذلك".
من جهته، نبه المحلل الإستراتيجي لدى Bloomberg، Simon White، المستثمرين بأن لا ينخدعوا بمظاهر التقييم المنخفض — فمن خلال النظر إلى المسار التاريخي لسندات الخزانة الأمريكية نفسها، قد تكون العوائد لم تبلغ القاع بعد.
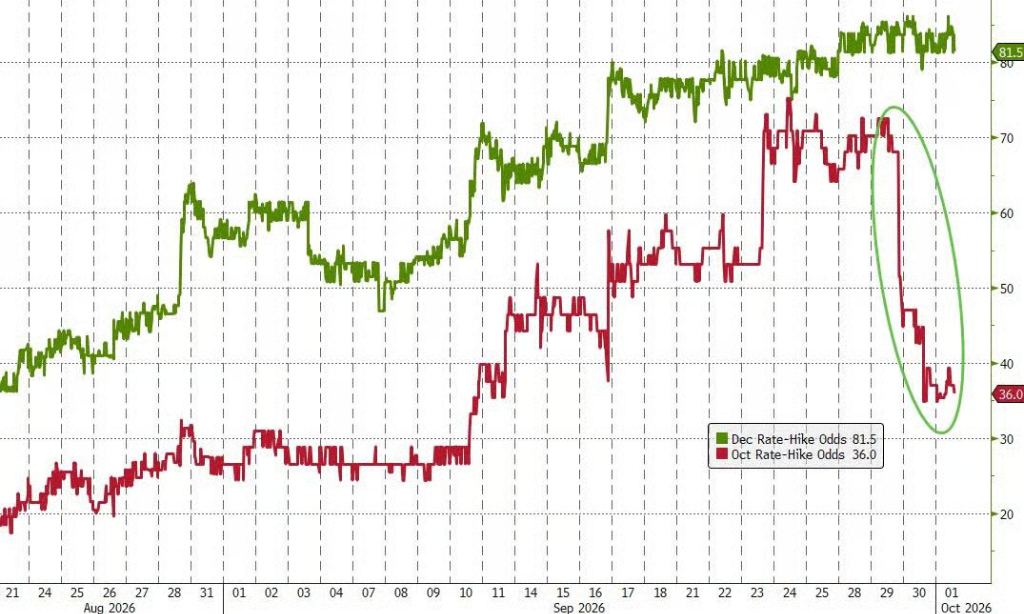
سندات الخزانة الأمريكية طويلة الأجل تفتقر إلى المشترين، وارتداد السوق لم يبدأ بعد
عائد سندات الخزانة الأمريكية لآجل 10 سنوات ارتفع إلى 5.34%، ومع ذلك هذا المستوى لم يحفّز عمليات شراء ملحوظة. على الرغم من أن تقييم السندات يبدو مغرياً من عدة زوايا، إلا أن حالة الترقب لا تزال تسيطر على السوق.
يُظهر تحليل Simon White من Bloomberg أن نسبة عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى كل من الناتج المحلي الإجمالي الاسمي الأمريكي ومتوسط عائد السندات الألمانية لأجل 10 سنوات، بعد استبعاد فترتي الجائحة والأزمة المالية العالمية كمواسم استثنائية، كانت متوافقة تاريخياً إلى حد كبير، بينما حالياً عوائد السندات الأمريكية أعلى بكثير من هذا المتوسط.
في الوقت نفسه، عائد الـ10 سنوات أعلى بأكثر من 60 نقطة أساس من النماذج العادلة المبنية على وتيرة رفع أسعار الفائدة العالمية ومنحنى العائد وأسعار النفط وأسعار الفائدة السياسية، ومع ذلك لم تدخل رؤوس الأموال الأجنبية أو المحلية بقوة للسوق.
القيمة النسبية بين الأسهم والسندات ترسل إشارات مماثلة. علاوة المخاطر على الأسهم، والتي تقاس بالفرق بين عوائد الأرباح لكل سهم خلال 12 شهراً متتالياً وعائد سندات الخزانة الأمريكية لأجل 10 سنوات، تراجعت إلى أدنى مستوياتها منذ أكثر من 20 عاماً، مما يشير إلى أن جاذبية الأسهم مقارنة بالسندات في أدنى مستوياتها تاريخياً، وحتى باستخدام الأرباح المتوقعة مستقبلًا، فإن هذا المؤشر يقترب من أدنى مستوياته بحلول عام 2025.
أشار White إلى أن العائد المعدّل بعد خصم علاوة الأجل يوفر مقارنة أكثر عدالة، ولا تزال السندات الأمريكية جذابة إلى حد ما بهذا المعيار، لكن ميزتها تضاءلت بالفعل.
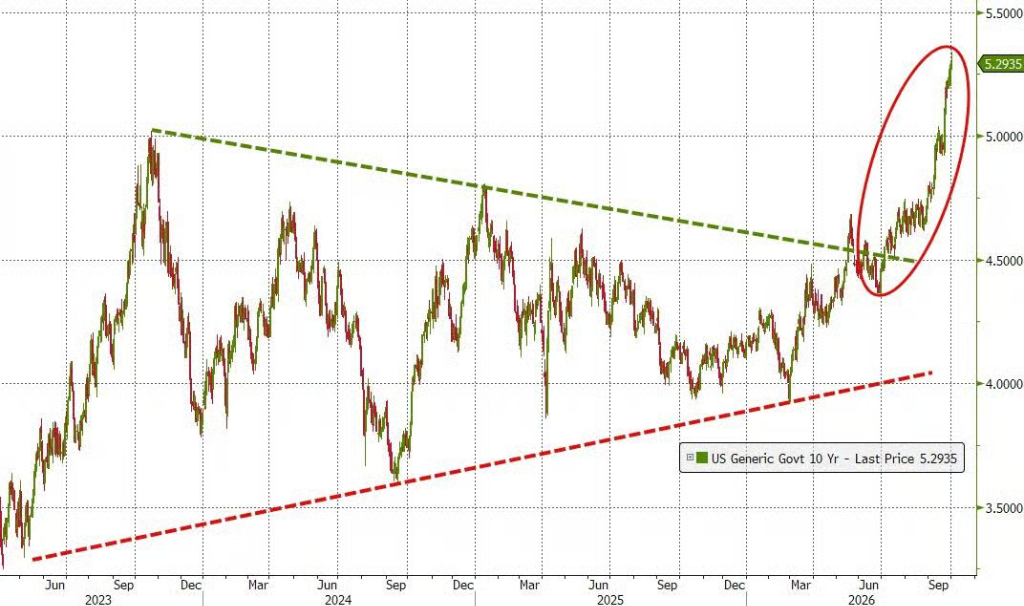
العودة إلى المتوسط التاريخي تُظهر أن البيع المفرط لم يصل بعد إلى ذروته
على الرغم من أن مؤشرات التقييم المشار إليها أعلاه تبيّن تقليل تقدير السندات الأمريكية نسبياً، إلا أن إطار تحليل آخر أكثر تبسيطاً اتبعه White — وهو الانحراف التاريخي للعائد الإجمالي السنوي للسندات — يشير إلى إشارات أكثر حذراً.
يُظهر هذا الإطار أن العائد السنوي للسندات الأمريكية يتذبذب حول المتوسط على المدى الطويل، وغالباً ما يشهد في المراحل النزولية تجاوزاً للمتوسط هبوطاً. حالياً، تراجع العائد السنوي إلى ما يقارب المتوسط، لكن البيانات التاريخية تشير إلى أن هذا الموقع لا يعني بالضرورة أن القاع قد تشكل بالفعل. استناداً إلى بيانات تزيد على 50 عاماً، وفي الحالات التي استمرت فيها العوائد بالهبوط لستة أشهر وبلغت المتوسط، أظهرت ثلاثة أرباع الحالات أن العوائد ستظل تهبط أكثر في الثلاثة أشهر التي تلت ذلك.
مسار العوائد الحقيقية يدعم أيضاً هذا الحكم. حيث كان الصعود الحالي في العوائد الاسمية مدعوماً خصوصاً بارتفاع العائد الحقيقي، بينما بقي معدل التضخم المتوقع معتدلاً نسبياً. مؤشر العائد الحقيقي لأجل 10 سنوات الذي صممه White، والذي يجمع بين السيولة الزائدة وجهود رفع أسعار الفائدة عالمياً وسعر الفائدة للسياسة النقدية من الاحتياطي الفيدرالي، يُظهر أن هناك مجالاً لمزيد من الارتفاع في العائد الحقيقي. هذا المؤشر يستبق التحركات في العائد الحقيقي بحوالي ثلاثة إلى أربعة أشهر.
الضغوط المالية ومخاطر السيولة لا يمكن تجاهلها
يواجه المشترون المحتملون قبل دخولهم السوق الوضع المالي الصعب في الولايات المتحدة.
بين الأسواق الناشئة الرئيسية والاقتصادات المتقدمة، تحتل الولايات المتحدة مرتبة مرتفعة عالمياً في نسبة العجز المالي إلى الناتج المحلي الإجمالي، وتأتي بعد البرازيل وبولندا وهنغاريا وكولومبيا فقط. وباستثناء مدفوعات الفائدة، فإن العجز المالي الأساسي للولايات المتحدة يحتل أيضاً المركز الأول عالمياً، متساوياً مع المملكة المتحدة، وهو ما يُظهر ضغوطاً مالية لا يُستهان بها.
مع استمرار صعود العوائد، قد تؤدي مخاطر السوق إلى تعزيز نفسها ذاتياً. فارتفاع العوائد يرفع مستويات التذبذب، ويؤثر تباعاً على متطلبات الهامش وحدود مخاطر السندات الحكومية، والتاريخ يُظهر أن ارتفاع التذبذب غالباً ما يصحبه تدهور في سيولة سوق السندات.
كما أشار White، أنه عندما تبقى عوائد الـ10 سنوات في نطاق 5.25% إلى 5.50% أو أعلى، يتحوّل الارتباط التاريخي بين السندات الأمريكية والأسهم ليُصبح ارتباطاً إيجابياً مستمراً، مما يزيد من ضعف دور السندات كأداة لتحوط المحافظ الاستثمارية.
تصاعد توقعات التدخل الحكومي، لكنها ليست سبباً كافياً للشراء
تحت وطأة الضغوط المتعددة، ترتفع توقعات السوق بشأن تدخل السياسات. ووفقاً للتقارير، فقد استعانت وزارة الخزانة الأمريكية هذا الأسبوع بالمستشار الإستراتيجي الرئيسي للسوق في Jefferies، ديفيد زيرفوس، كمستشار، وربما لم يكن ذلك مجرد صدفة. وقد أشار Zervos في مقابلة إلى أن وزارة الخزانة تستعيد زمام الإدارة الفعالة لآجال الدين، وأكد على "ضرورة متابعة كيف سيتطور هذا المسار عن كثب".
ومع ذلك، أشار White إلى أن توقعات التدخل الحكومي قد تزيد من مخاطر الشورت، لكنها ليست حافزاً كافياً للشراء. فحالما تتكون في السوق قناعة بأن الحكومة ستتدخل لحماية السوق، قد يجد المستثمرون أنفسهم في مأزق يصعب فيه البيع على المكشوف وأيضاً يصعب الشراء بأريحية، لذا يجب البقاء على قدر عال من الحذر.
التناقض الرئيسي في سوق السندات الأمريكية اليوم هو: على الرغم من تحسن التقييمات، لم يتم بعد القضاء على القيود الفنية والمالية والسيولية، وما إذا كانت العوائد قد اقتربت من قاع حقيقي لا يزال يتطلب مزيداً من التأكيد.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تشهد منصة Muse نموًا قويًا في عدد المستخدمين، لكن آفاق تحقيق الأرباح على المدى الطويل لا تزال موضع شك، بينما حافظ بنك BNP Paribas على تصنيف "تفوق السوق" لشركة Meta (META.US)
أطلقت Meta الذكاء الاصطناعي Muse، وبلغ عدد التنزيلات خلال شهر واحد أكثر من 5.6 ملايين مرة، حيث تفوق أدائه في البداية على ChatGPT وSora. ومع ذلك، أشارت BNP Paribas إلى أن عادات استخدام المستخدمين لا تزال غير ناضجة، وأن آفاق تحقيق الأرباح على المدى الطويل لا تزال غير مؤكدة.
أسعار العملات المشفرة
المزيد


