
تراجع مؤشر PCE بشكل غير متوقع، لكن لماذا لم يكن السوق متحمسًا جدًا؟

شبكة هوي تونغ 30 سبتمبر—— جاء مؤشر PCE أقل من التوقعات بشكل عام، بينما جاءت بيانات ADP فوق التوقعات، ويبدو في الظاهر أنها صورة متناقضة من "سوق عمل ساخن وتراجع في الطلب".
جاء مؤشر PCE أقل من التوقعات بشكل عام، بينما جاءت بيانات ADP فوق التوقعات، ويبدو في الظاهر أنها صورة متناقضة من "سوق عمل ساخن وتراجع في الطلب".
لكن هذه الإجابة الـ"غير المتوقعة" لم تكن نتيجة مفاجئة حقًا—
السوق لم يكن بطيء الاستجابة، بل فهم هذه "المسطرة" الجديدة— لذا، تراجع مؤشر PCE بشكل مفاجئ، إلا أن السوق لم يظهر الكثير من الحماس حيال ذلك.
هبوط البيانات: تبريد يفوق التوقعات بطابعه الإحصائي
ارتفع مؤشر PCE السنوي بنسبة 3.4%، وارتفع مؤشر PCE الأساسي السنوي بنسبة 3.0%، وكلاهما أقل من توقعات السوق السابقة عند 3.7% و3.3% وأيضًا أقل من القراءات السابقة؛ وبالنظر على أساس شهري، سجلا 0.3% و0.2% على التوالي، وهما معدلان معتدلان كذلك.
وعلى الرغم من أن القراءة الأخيرة تراجعت عن نظيرتها في يوليو عند 3.7%، إلا أنها لا تزال أعلى من هدف الاحتياطي الفيدرالي البالغ 2% لأكثر من خمس سنوات متتالية.
وراء المفاجأة توجد تفاصيل— هذا التبريد لم يكن ناتجًا فقط عن تراجع الطلب، بل يحمل بشكل واضح أثر التغيير في الإحصاء: فحكومة ترامب عدّلت طريقة قياس المؤشر الأساسي، بحيث تم تحويل احتساب رسوم إدارة المحافظ الاستثمارية من احتسابها حسب أسعار الأصول المالية إلى احتسابها حسب ساعات العمل والدخل بالساعة، مما أدى إلى تقليص تأثير ارتفاع سوق الأسهم على التضخم بشكل منهجي.
بعبارة أخرى، هذا تبريد تمت تسويته جزئيًا بفضل "تغيير القياس الإحصائي"، ولا يمكن للسوق أن يقرأه ببساطة كإشارة صريحة نحو السياسات التيسيرية.
وجهان للبيانات: "التبريد الذاتي" للتضخم ومرونة سوق العمل
من الأمور الجديرة بالاهتمام أيضًا تصريحات رئيس الاحتياطي الفيدرالي في نيويورك، ويليامز.
فقد أعطى إشارة دقيقة بشكل نادر، مؤكدًا أن بعض ضغوط التضخم بدأت بالانحسار ذاتيًا: إذ أن أسعار الإسكان، التي تمثل الإنفاق الرئيسي للسكان، أظهرت تباطؤًا واضحًا، وسوق العمل يبقى صلبًا دون أن تنتقل زيادات الأجور إلى أسعار المستهلكين— ما يشكل سببًا آخر يستند إلى الأساسيات لعدم ضرورة رفع أسعار الفائدة مجددًا، ولا يعتمد فقط على الحسابات الإحصائية.
أما بيانات سوق العمل فرسمت أيضًا مشهدًا له دلالة خاصة.
أظهر تقرير ADP أن القطاع الخاص الأمريكي أضاف 90 ألف وظيفة في سبتمبر، متجاوزًا التوقعات البالغة 70 ألف وظيفة، كما تم تعديل بيانات أغسطس بالارتفاع. ولا يزال سوق العمل يظهر قوة في ظل ارتفاع أسعار الطاقة وصعود معدلات الفائدة، مما يعني أن تباطؤ التضخم لم يكن على حساب انهيار في التوظيف.
عندما يتزامن "تراجع التضخم" مع "استقرار سوق العمل"، يصبح الاحتياطي الفيدرالي غير مضطر للمفاضلة المؤلمة بين الاثنين— بل يحصل على مزيد من الوقت الثمين لتثبيت السياسة النقدية دون تغيير.
ميزان السياسة: معضلة التواصل وغموض أكتوبر
تكمن أهمية تصريحات ويليامز الدقيقة في كون البيئة التواصلية لدى الاحتياطي الفيدرالي لم تعد كما كانت من قبل.
فرئيس الاحتياطي الحالي، والش، تخلى عن "التوجيه اللفظي" الذي كان يعتمد عليه أسلافه— تلك التلميحات التي تُوجّه توقعات السوق قبل الاجتماعات، غير أن لهذه السياسة مخاطر خفية: فإذا راهنت الأسواق على إجراء لم يكن المسؤولون ينوون القيام به، سيجد الاحتياطي نفسه أمام خيار صعب بين "إخافة المستثمرين" و"تنفيذ زيادة فوائد غير ضرورية"، وهنا ساعدت تصريحات ويليامز البنك المركزي على تفادي هذا المأزق.
وهكذا بدأ ميزان السياسة يميل تدريجيًا، فاحتمالات رفع سعر الفائدة بمقدار 25 نقطة أساس في اجتماع 28 أكتوبر انخفضت من حوالي 66% صباح الثلاثاء لتصل قرب 45%، وتوقعات الرفع بمجموع 50 نقطة أساس بحلول نهاية السنة انخفضت أيضًا من 55% قبل أسبوع إلى حوالي 35%.
ومع بقاء 6 أيام فقط على الانتخابات النصفية، فإن رفع الفائدة دون سبب ملحٍ يبدو أصعب منطقياً.
مع ذلك، لم تأتِ الإشارات التيسيرية بصيغة قاطعة— فقد صرّح بار، وهو من المؤيدين لموقف ويليامز، بأن "المزيد من التعديلات قد تظل ضرورية"، وعبرت كوك عن رأي مشابه، مع حرص الاثنين على تجنب تحديد جدول زمني.
بحلول اجتماع أكتوبر، سيكون لدى المسؤولين تقرير الوظائف غير الزراعية لشهر سبتمبر (الصادر يوم الجمعة) وبيانات التضخم لنفس الشهر بعد أسبوعين، وعندها فقط ستتضح كفة الاحتمالات فعليًا.
السوق والتداول: الصبر في ظل أعلى مستوى منذ 19 عامًا وخاتمة
بالعودة إلى السوق بحد ذاته، فإن تراجع مؤشر PCE الأساسي عن المتوقع منح عوائد السندات الطويلة الأجل فرصة لالتقاط الأنفاس بعد ضغط طويل على المستويات العليا.
فخلال الأسابيع الأخيرة، ارتفعت معدلات الفائدة طويلة الأمد إلى أعلى مستوى منذ 19 عامًا، إذ وصل عائد سندات الخزانة الأمريكية لأجل 10 سنوات يوم الثلاثاء إلى 5.25%، وهو أعلى بشكل واضح من مستواه عند رفع الفائدة الأخير في 16 سبتمبر والبالغ 5%.
وإذا استمرت العوائد عند هذه المستويات المرتفعة، ستكبح المزيد من اقتراض الشركات والأسر وإنفاقهم. على المدى القريب، قد يدعم تباطؤ التضخم السندات الأمريكية والذهب مؤقتًا، لكن الرهانات الاتجاهية لا تزال تتطلب الحذر.
إن العوامل الإحصائية الكامنة في تباطؤ التضخم، ومرونة سوق العمل، وتحركات كبار المسؤولين الحذرة بين التواصل والسياسة، كلها تذكرنا بأن هذا الضعف لا ينبغي إسقاطه خطيًا على أنه تحول تيسيري قوي.
الصبر أثمن من الاتجاه؛ والبيانات أكثر موثوقية من العواطف.
وقبل صدور تقرير الوظائف غير الزراعية يوم الجمعة، من المرجح أن تظل العوائد في حالة تذبذب عند مستويات مرتفعة— فموقف المتداول الرشيد ليس التسرع باختيار جانب ما، بل الاحتفاظ بالوضوح في ظل الغموض، واتخاذ القرار عندما تتضح الأمور.
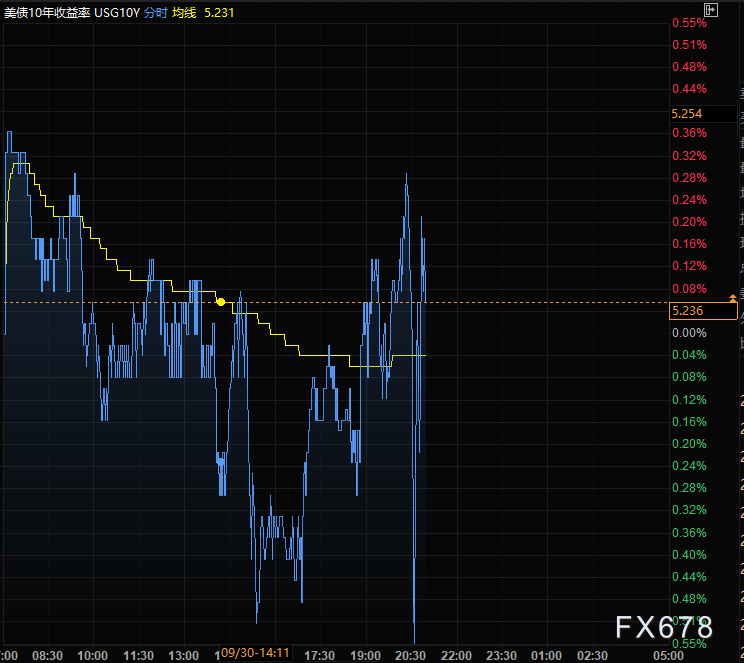
(الرسم البياني اللحظي لعائد سندات الخزانة الأمريكية لأجل 10 سنوات، المصدر: إي هوي تونغ)
بحسب توقيت منطقة شرق آسيا 21:00، يبلغ عائد سندات الخزانة الأمريكية لأجل 10 سنوات حاليًا 5.244%.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تزايد الخلافات حول تقييم الذكاء الاصطناعي! الاكتتاب العام لشركة Anthropic: وادي السيليكون المتحمس يقدرها بـ 2 تريليون دولار، بينما وول ستريت المتحفظة تعترف فقط بـ 1.5 تريليون دولار
مناقشة تقييم IPO لشركة Anthropic تفتح فجوة في التسعير بين سيليكون فالي و وول ستريت. لا يزال المستثمرون المغامرون في سيليكون فالي يراهنون بأسعار عالية على نمو الذكاء الاصطناعي، حيث ناقشت بعض البنوك الاستثمارية في وقت مبكر تقييمًا يصل إلى تريليوني دولار؛ بينما تركز المؤسسات في الأسواق العامة في وول ستريت على أسعار الفائدة المرتفعة، ونفقات رأس المال على القدرة الحوسبية، وضغط التمويل المستمر، ويميلون إلى تقييم بـ1.5 تريليون دولار.
المكالمة الهاتفية للربع الرابع لشركة Micron (MU.US): الإدارة تؤكد "لا يمكننا رؤية نقطة توازن العرض والطلب" تم بالفعل تأمين 75% من الشحنات للعام المقبل، عام 2028 سيكون أكثر ضيقًا من عام 2027
أصدرت الإدارة في شركة Micron Technology (MU.US) خلال مؤتمر الأرباح للربع الرابع إشارات تفاؤل، حيث ذكرت أن الطلب على الذاكرة المدفوع بتقنيات الذكاء الاصطناعي سيظل قوياً، وأن العرض والطلب سيبقيان في حالة توتر حتى عامي 2027 و2028.
بعد تجربتي مع Muse، قمت ببيع كل ما أملك من Airbnb
قرر محلل مخضرم يمتلك حصة كبيرة في Airbnb تصفية جميع أسهمه بعد تجربة تطبيق Meta AI المسمى Muse لمدة عشرة أيام فقط. ويعتقد أن Muse لا يقتصر على فهم تفضيلاته بل يساعده أيضًا على حجز الإقامة مباشرة دون الحاجة إلى Airbnb، وبسعر أرخص بنسبة 60%. وعندما تبدأ العوامل الذكية في مقارنة الأسعار والقيام بالإلغاءات وإعادة الحجز نيابة عنك، فإن "خنادق حماية المرور" التي تعتمد عليها منصات الإنترنت في وجودها تتلقى ضربات قوية، وقد يكون عصر "التجارة الإلكترونية الاستباقية" في بدايته.
جولدمان ساكس: يجب على الذكاء الاصطناعي أن يتحمل المشقة أولاً ليحقق الفائدة لاحقاً
أسعار العملات المشفرة
المزيد


