
شركة Bel Fuse (NASDAQ:BELFA) تعلن عن مبيعات أفضل من المتوقع في الربع الرابع من عام 2025

أعلنت شركة Bel Fuse (NASDAQ:BELFA) المزودة للأنظمة والأجهزة الإلكترونية
هل حان الوقت الآن لشراء Bel Fuse؟
أبرز نتائج Bel Fuse (BELFA) للربع الرابع من 2025:
- الإيرادات: 175.9 مليون دولار مقابل تقديرات المحللين البالغة 173.4 مليون دولار (نمو سنوي 17.4%، وتجاوز التوقعات بنسبة 1.5%)
- ربحية السهم المعدلة: 1.98 دولار مقابل تقديرات المحللين البالغة 1.10 دولار (تجاوز التوقعات بنسبة 80.8%)
- EBITDA المعدل: 37.59 مليون دولار مقابل تقديرات المحللين البالغة 34.13 مليون دولار (هامش 21.4%، وتجاوز التوقعات بنسبة 10.1%)
- توجيهات الإيرادات للربع الأول من 2026 هي 172.5 مليون دولار في منتصف النطاق، أعلى من تقديرات المحللين البالغة 162.3 مليون دولار
- هامش التشغيل: 14.7%، انخفاضًا من 18.1% في نفس الربع من العام الماضي
- هامش التدفق النقدي الحر: 14.9%، ارتفاعًا من 1.4% في نفس الربع من العام الماضي
- القيمة السوقية: 2.91 مليار دولار
قال فاروق تويق، الرئيس والمدير التنفيذي: "حققت Bel ربعًا رابعًا قويًا، حيث جاءت المبيعات ونسبة هامش الربح الإجمالي في أعلى مستويات توجيهاتنا".
نظرة عامة على الشركة
تأسست Bel Fuse (NASDAQ:BELF.A) على يد إليوت بيرنشتاين البالغ من العمر 26 عامًا خلال ازدهار الإلكترونيات بعد الحرب العالمية الثانية، وتوفر أنظمة وأجهزة إلكترونية لقطاعات الاتصالات والشبكات والنقل والصناعة.
نمو الإيرادات
يمكن أن يشير الأداء طويل الأمد للمبيعات في الشركة إلى جودتها الإجمالية. يمكن لأي عمل تحقيق نجاح قصير الأمد، لكن الشركات الأعلى أداءً تتمتع بنمو مستدام لسنوات. على مدى السنوات الخمس الماضية، نمت مبيعات Bel Fuse بمعدل نمو سنوي مركب لائق بلغ 7.7%. كان نموها أعلى قليلاً من متوسط شركات القطاع الصناعي ويظهر أن منتجاتها تلقى صدى لدى العملاء.
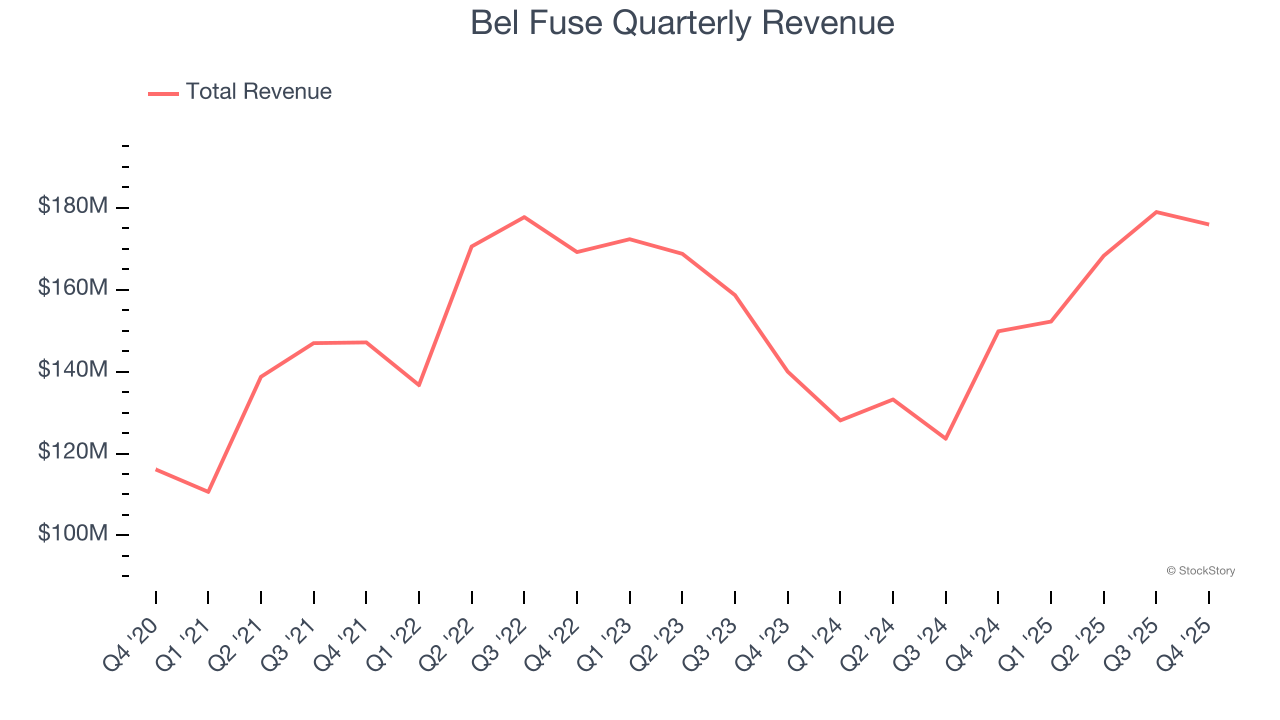
في StockStory نولي أكبر قدر من الاهتمام للنمو طويل الأمد، لكن ضمن القطاع الصناعي، قد يغفل النظر إلى نصف عقد مضى عن الدورات أو توجهات الصناعة أو استفادة الشركة من عوامل مثل الفوز بعقد جديد أو نجاح خط إنتاج. تظهر نتائج Bel Fuse الأخيرة أن الطلب عليها تباطأ إذ بلغ متوسط نمو الإيرادات السنوي 2.7% في العامين الماضيين وهو أقل من اتجاهها على مدى خمس سنوات. نشعر بالحذر عندما نرى شركات في هذا القطاع تشهد تباطؤًا في نمو الإيرادات، فقد يشير ذلك إلى تغير في أذواق المستهلكين مدعومًا بانخفاض تكاليف التحول.
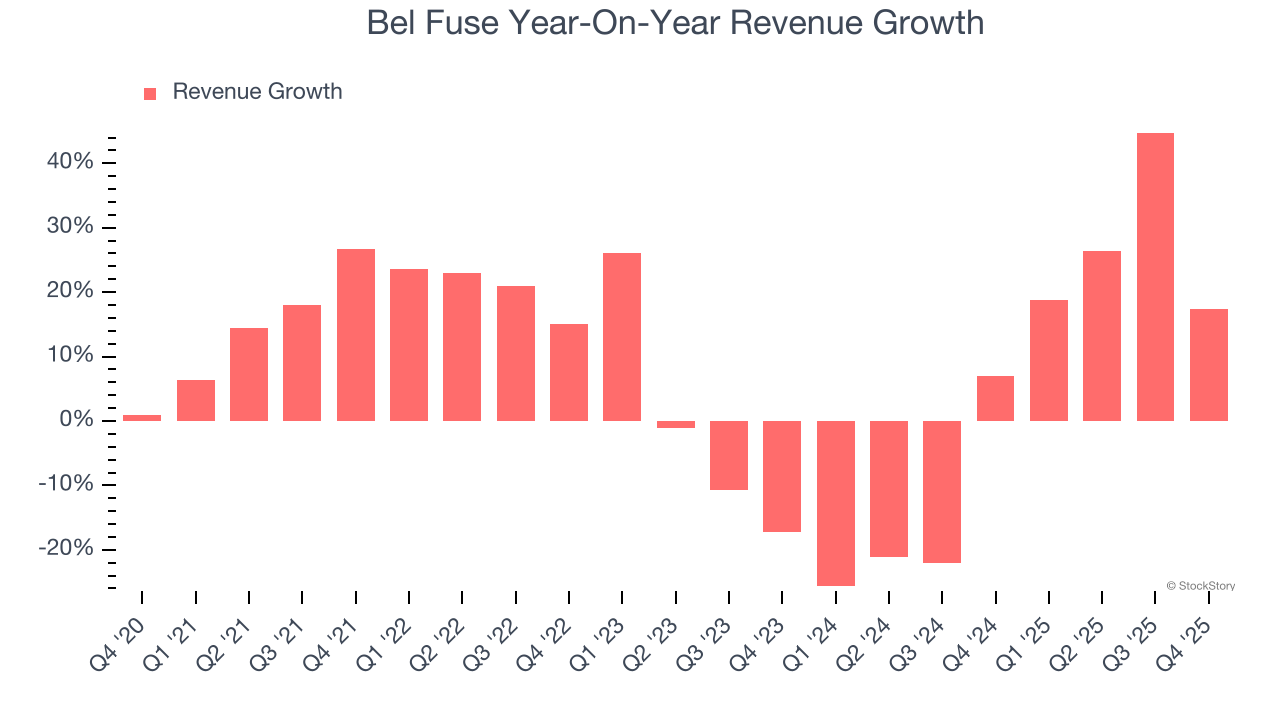
في هذا الربع، سجلت Bel Fuse نموًا سنويًا في الإيرادات بنسبة 17.4%، وتجاوزت إيراداتها البالغة 175.9 مليون دولار تقديرات وول ستريت بنسبة 1.5%. توجيهات إدارة الشركة الحالية تشير إلى زيادة بنسبة 13.3% في المبيعات على أساس سنوي في الربع القادم.
وبالنظر إلى المستقبل، يتوقع محللو البيع نمو الإيرادات بنسبة 5.9% خلال الاثني عشر شهرًا القادمة. رغم أن هذا التقدير يشير إلى أن منتجات الشركة وخدماتها الجديدة ستعزز الأداء، إلا أنه لا يزال أقل من متوسط القطاع.
Microsoft، وAlphabet، وCoca-Cola، وMonster Beverage—جميعها بدأت كقصص نمو غير معروفة مستفيدة من توجهات ضخمة. لقد حددنا التالي: فرصة مربحة في قطاع أشباه الموصلات للذكاء الاصطناعي ما زالت وول ستريت تتغاضى عنها.
هامش التشغيل
كانت Bel Fuse شركة ذات كفاءة عالية خلال السنوات الخمس الماضية. كانت من بين أكثر الشركات ربحية في القطاع الصناعي، حيث بلغ متوسط هامش التشغيل لديها 12.2%.
عند النظر إلى اتجاه الربحية، ارتفع هامش التشغيل لدى Bel Fuse بمقدار 10.8 نقطة مئوية خلال السنوات الخمس الماضية، حيث منحها نمو المبيعات قوة رافعة تشغيلية كبيرة.
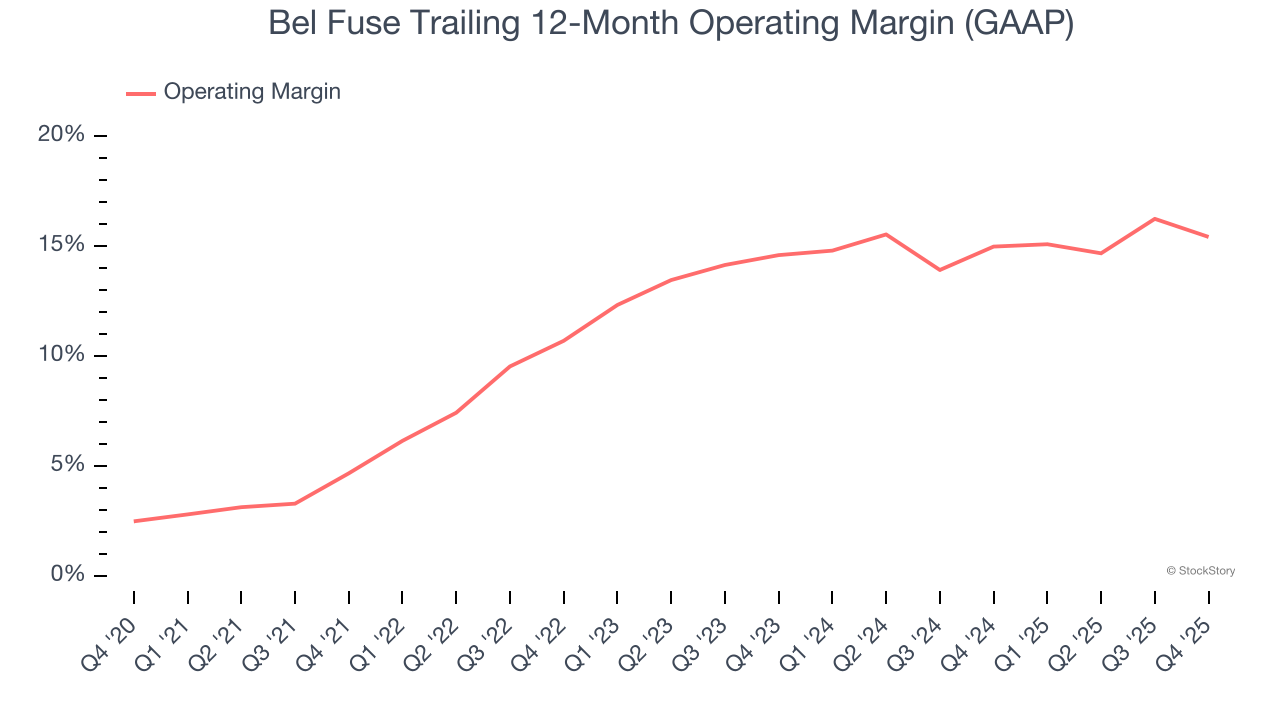
في هذا الربع، حققت Bel Fuse هامش ربح تشغيلي بنسبة 14.7%، بانخفاض 3.4 نقطة مئوية على أساس سنوي. وعلى العكس من ذلك، ارتفعت إيراداتها وهامش ربحها الإجمالي، لذا يمكننا الاستنتاج بأنها كانت أقل كفاءة لأن نفقاتها التشغيلية مثل التسويق والبحث والتطوير والإدارة نمت أسرع من إيراداتها.
ربحية السهم
توضح اتجاهات الإيرادات نمو الشركة التاريخي، لكن التغير طويل الأمد في ربحية السهم (EPS) يشير إلى ربحية ذلك النمو – فعلى سبيل المثال، قد ترفع شركة مبيعاتها من خلال الإنفاق المفرط على الإعلانات والترويج.
نمت ربحية السهم لدى Bel Fuse بمعدل نمو سنوي مركب مذهل بلغ 48.1% خلال السنوات الخمس الماضية، وهو أعلى من معدل نمو الإيرادات البالغ 7.7%. هذا يدل على أن الشركة أصبحت أكثر ربحية لكل سهم مع توسعها.
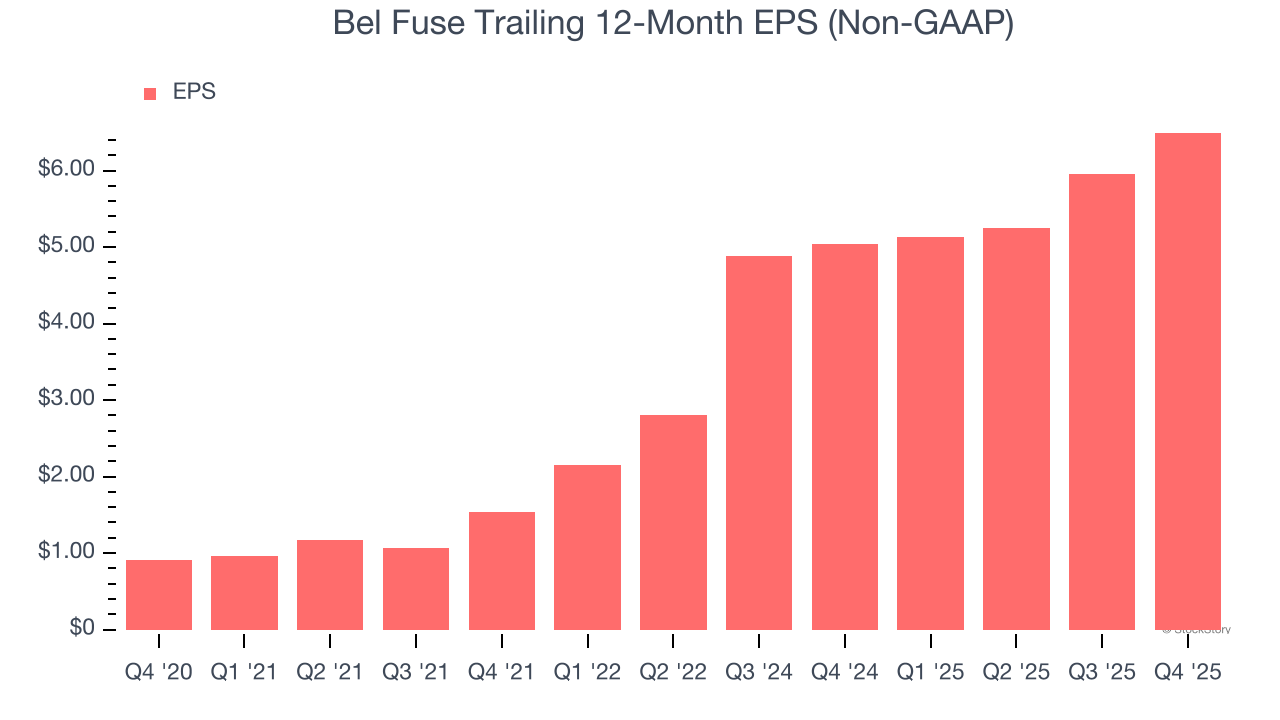
يمكننا التعمق أكثر في أرباح Bel Fuse لفهم الدوافع وراء أدائها. كما ذكرنا سابقًا، انخفض هامش التشغيل في هذا الربع لكنه توسع بمقدار 10.8 نقطة مئوية خلال السنوات الخمس الماضية. كما انخفض عدد أسهمها بنسبة 14.4%، وتعتبر هذه العوامل مؤشرات إيجابية للمساهمين لأن تحسين الربحية وإعادة شراء الأسهم يعززان نمو ربحية السهم مقارنة بنمو الإيرادات.
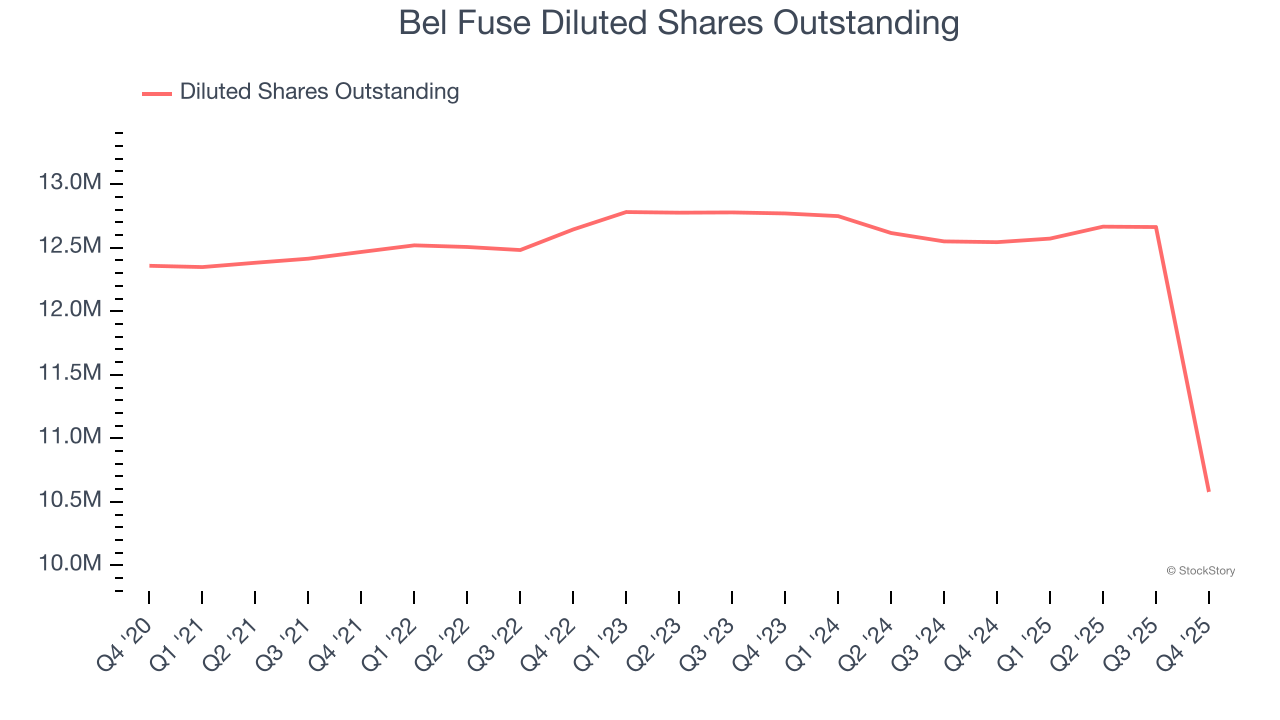
وكما هو الحال مع الإيرادات، نقوم بتحليل ربحية السهم خلال فترة أقصر لمعرفة ما إذا كنا نفتقد أي تغير في الأعمال.
بالنسبة لـ Bel Fuse، بلغ نمو ربحية السهم السنوي لمدة عام واحد 7.9% وهو أقل من اتجاهها خلال خمس سنوات. نأمل أن يتسارع نموها في المستقبل.
في الربع الرابع، أعلنت Bel Fuse عن ربحية سهم معدلة بلغت 1.98 دولار، ارتفاعًا من 1.45 دولار في نفس الربع من العام الماضي. وتجاوز هذا الرقم بسهولة تقديرات المحللين، ويجب أن يكون المساهمون راضين عن النتائج. خلال الاثني عشر شهرًا القادمة، تتوقع وول ستريت نمو ربحية السهم الكاملة لـ Bel Fuse بنسبة 3.9% لتصل إلى 6.49 دولار.
أهم النقاط من نتائج Bel Fuse للربع الرابع
كان من الجيد رؤية Bel Fuse تتجاوز توقعات المحللين لربحية السهم في هذا الربع. كما سررنا بتفوق EBITDA على تقديرات وول ستريت بفارق كبير. بشكل عام، نعتقد أن هذه النتائج قوية. وقد بقي سعر السهم ثابتًا عند 214.21 دولار مباشرة بعد الإعلان عن النتائج.
هل تعد Bel Fuse فرصة استثمارية جذابة في الوقت الحالي؟ الربع الأخير مهم، لكن ليس بنفس أهمية الأساسيات طويلة الأمد والتقييم عند اتخاذ قرار الشراء.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تضغط الفرامل، لكن OpenAI تسعى لجمع 200 مليار مرة أخرى
تقرير الأرباح فاق التوقعات، الإيرادات لم تتحسن! "نايك" تعلن عن جولة جديدة من التسريح، وسعر السهم هذا العام "الأسوأ في التاريخ" يقترب من الانخفاض للنصف|رؤية حول التقرير المالي
انخفضت إيرادات Nike لهذا الموسم بنسبة 4٪ على أساس سنوي، وجاءت التوجيهات السنوية أقل بكثير من التوقعات. توجيه ربحية السهم كان فقط بين 1.15 و1.35 دولار، وهو أقل بكثير من توقعات المحللين التي بلغت 1.68 دولار. الخطة الجديدة لتسريح الموظفين "Pace" تهدف إلى توفير 2.5 مليار دولار قبل عام 2031. تقييم وول ستريت انخفض إلى أدنى مستوى له في 25 عاماً، وهدف السعر من بنك أمريكا هو فقط 30 دولاراً، مع تأجيل توقعات انتعاش المبيعات حتى عام 2028.
الأسهم الأمريكية "الهادئة ظاهريًا": المؤشرات على بُعد خطوة واحدة من مستوياتها القياسية، لكن جميع القطاعات تقريبًا تعرضت لضربة قوية
ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5.34%، مما يمزق السوق بهدوء: مؤشر S&P 500 يبعد أقل من 2% عن أعلى مستوى تاريخي، لكن خلال الشهر الماضي انخفض متوسط مكونات مؤشر S&P 500 بنسبة 5%، وسجل المؤشر المتساوي الأوزان خسائر للأسبوع السابع على التوالي. أكثر من ثلث الأسهم ذات القيمة السوقية الصغيرة تحولت إلى "شركات زومبي"؛ وأسهم البنوك هبطت من أعلى مستوياتها بأكثر من 12%، في حين أن المرافق العامة أصبحت على بعد خطوة واحدة فقط من سوق الدببة. في الوقت الحالي، الدعم الوحيد يأتي من عمالقة التكنولوجيا المعتمدين على الذكاء الاصطناعي، لكن إذا انهارت توقعات أرباح الذكاء الاصطناعي، فإن مخاطر الانهيار الشامل التي تخفيها السوق ستنفجر على الفور.

أسعار العملات المشفرة
المزيد


