
إذا جاء مؤشر نفقات الاستهلاك الشخصي (PCE) لشهر أغسطس قويًا، فهل يجب أن تتوخى أسهم التكنولوجيا الأمريكية الحذر؟ قد تستمر فترة الفائدة المرتفعة لفترة أطول
من المقرر أن يصدر مؤشر نفقات الاستهلاك الشخصي الأمريكي (PCE) لشهر أغسطس قريبًا. ولا ينحصر تركيز السوق في أرقام التضخم نفسها فحسب، بل يمتد أيضًا إلى ما إذا كانت البيانات قوية بما يكفي لتغيير تقييم بنك الاحتياطي الفيدرالي للسياسة النقدية.
في ظل عدم وضوح مسار التضخم، وارتفاع أسعار الطاقة مجددًا، وصمود الإنفاق الاستهلاكي، أطلق مايكل بار، أحد حكام بنك الاحتياطي الفيدرالي، مؤخرًا تصريحات متشددة. ويرى أن ضغوط الأسعار في الولايات المتحدة لم تعد بوضوح إلى نطاق مريح بما فيه الكفاية، مما يشير إلى أن مزيدًا من التعديل في السياسة قد يظل ضروريًا.
وهذا يعني بالنسبة للأسواق أن توقعات خفض معدلات الفائدة قد تبقى محدودة. وحتى إذا لم يتحرك بنك الاحتياطي الفيدرالي فورًا، فإن بيانات مؤشر PCE والاستهلاك الأقوى من المتوقع سترفع احتمال بقاء معدلات الفائدة المرتفعة قائمة لفترة أطول. وقد يؤدي ذلك إلى إعادة تسعير السندات وأسهم النمو والأصول المرتبطة بالدولار تبعًا لمسار فائدة أعلى.
توقعات السوق: مؤشر PCE العام يظل مرتفعًا، بينما لا يزال التضخم الأساسي أعلى من المستوى المستهدف
تتوقع الأسواق حاليًا أن يرتفع مؤشر PCE العام لشهر أغسطس بنسبة 0.4% على أساس شهري و3.7% على أساس سنوي، وهو مستوى يظل إلى حد كبير دون تغيير عن الشهر السابق. أما مؤشر PCE الأساسي، الذي يستثني أسعار الغذاء والطاقة، فمن المتوقع أن يرتفع بنسبة 0.3% على أساس شهري و3.3% على أساس سنوي.
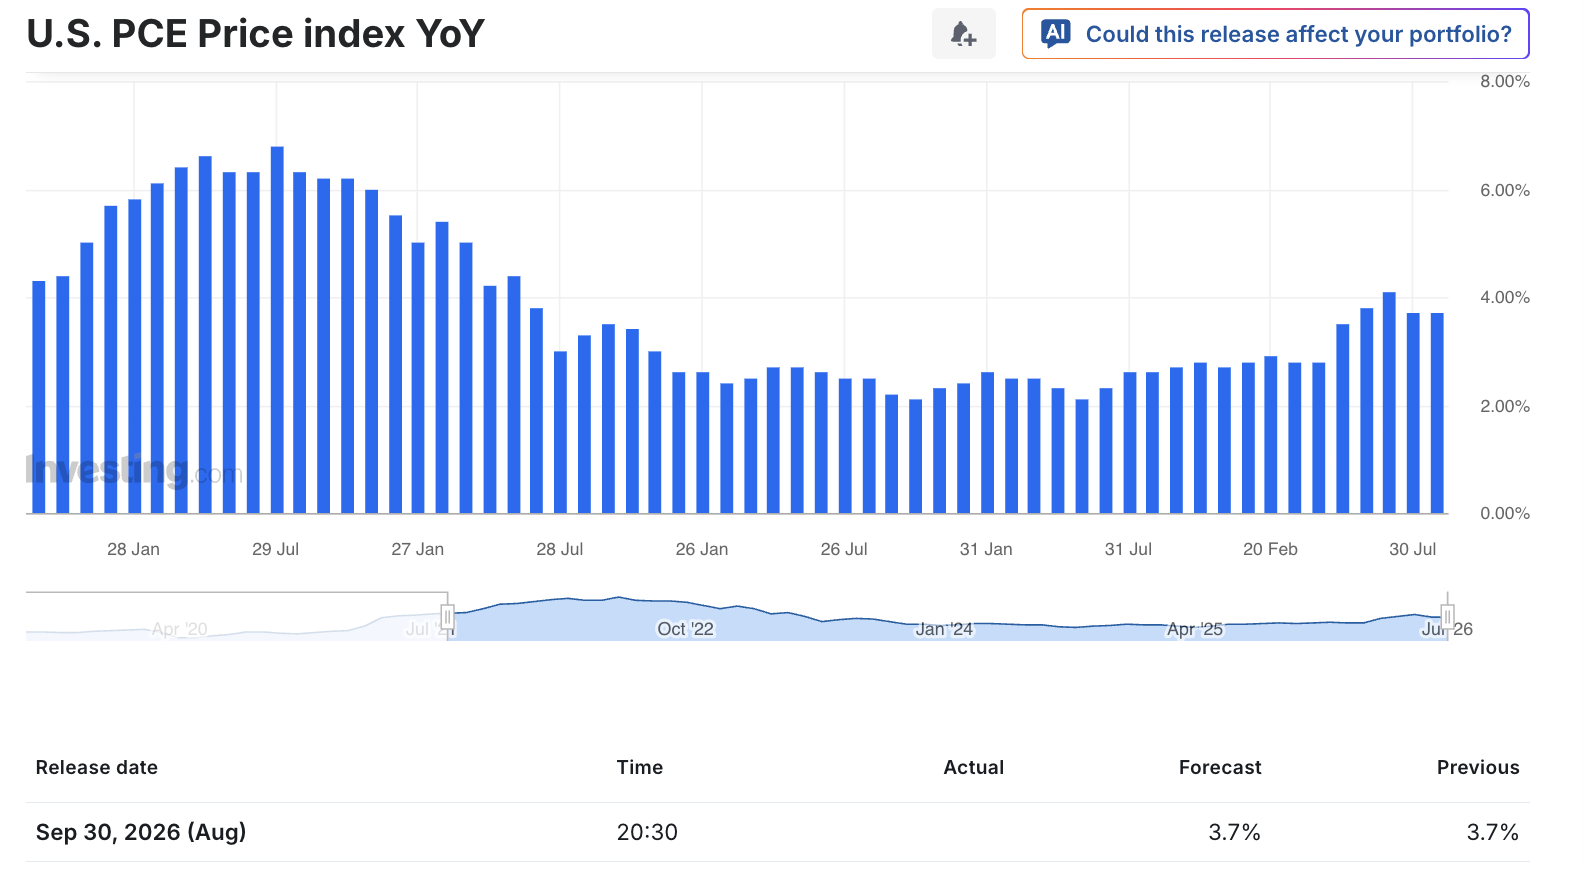
وإذا جاءت البيانات متوافقة إلى حد كبير مع التوقعات، فسيشير ذلك إلى أن التضخم ليس خارجًا عن السيطرة، لكنه لا يزال بعيدًا نسبيًا عن الهدف طويل الأجل لبنك الاحتياطي الفيدرالي البالغ 2%. وعلى وجه الخصوص، فإن استمرار مؤشر PCE الأساسي أعلى من المستوى المستهدف يشير إلى أن الضغوط الناتجة عن أسعار الخدمات والأجور والإسكان وتكاليف بعض السلع لم تتراجع بشكل كامل.
والأمر الأكثر أهمية بالنسبة لبنك الاحتياطي الفيدرالي ليس مستوى أي بيانات شهرية بمفردها، بل ما إذا كان التضخم يتراجع بشكل مستدام. وإذا استمر مؤشر PCE الأساسي في النمو بمعدل مرتفع لعدة أشهر متتالية، فقد يميل صنّاع السياسات إلى استنتاج أن الوقت لا يزال مبكرًا للتحول نحو التيسير النقدي.
وقد أشار بار سابقًا إلى أن التضخم في الولايات المتحدة ظل أعلى من مستوى 2% المستهدف لفترة طويلة، وأن عدد الأشهر التي اقترب فيها التضخم الأساسي بالفعل من الهدف السياسي كان محدودًا. وتعكس هذه التصريحات مصدر قلق داخلي رئيسي لدى بنك الاحتياطي الفيدرالي، وهو أن التضخم قد لا ينخفض بسرعة ليستقر عند المستوى المستهدف، بل قد يبقى مرتفعًا لفترة طويلة، مما يؤدي إلى ما يُعرف بـ«التضخم اللاصق».
تصريحات بار المتشددة تُبقي تركيز السياسة على خفض التضخم
وذكر بار أنه إذا لم يعد التضخم إلى مستوى 2% في غضون فترة زمنية معقولة، فقد يحتاج بنك الاحتياطي الفيدرالي إلى مزيد من تعديل موقفه السياسي. وهذا لا يعني بالضرورة أن قرار رفع الفائدة مجددًا قد اتُخذ فعلًا، لكنه يشير إلى أن صنّاع السياسات ليسوا مستعدين لإعلان الانتصار على التضخم.
كما تتغير موازنة السياسة النقدية. فقد كانت الأسواق تخشى سابقًا من أن تُلحق معدلات الفائدة المرتفعة ضررًا سريعًا بسوق العمل والنمو الاقتصادي، مما أدى إلى توقعات بأن يتحول بنك الاحتياطي الفيدرالي سريعًا نحو خفض معدلات الفائدة. لكن إذا ظل سوق العمل مدعومًا ولم يتراجع النمو بشكل جوهري، فسيكون لدى البنك مساحة أكبر للحفاظ على سياسة تشديدية.
وبناءً على مراقبة السوق الحالية، يبلغ معدل البطالة في الولايات المتحدة نحو 4.1%. وقد تراجع خلق الوظائف مقارنة بالفترات السابقة، لكن لا توجد مؤشرات واضحة على تدهور كبير في سوق العمل. ويظل المتوسط الشهري لمكاسب الوظائف قريبًا من المستوى اللازم لاستيعاب نمو القوى العاملة، مما يشير إلى تباطؤ الطلب على التوظيف دون أن يعني ذلك بالضرورة أن الاقتصاد قد دخل في ركود.
وبالنسبة لبنك الاحتياطي الفيدرالي، يتمثل الجزء الأكثر تعقيدًا في هذه البيئة في أن التوظيف لم يتراجع بشكل جوهري، ومع ذلك لم يتباطأ بما يكفي لإحداث انخفاض ملموس في التضخم. وإذا ظل الإنفاق الاستهلاكي والتوظيف مستقرين، فقد يبقى التضخم أعلى من المستوى المستهدف، مما يرفع عتبة خفض معدلات الفائدة أكثر.
الطاقة والتعريفات الجمركية والاستثمار في الذكاء الاصطناعي: ثلاثة متغيرات تؤثر على التضخم
يُعد الارتفاع الأخير في أسعار الطاقة سببًا مهمًا وراء احتمال بقاء مؤشر PCE العام مرتفعًا. فقد تنتقل المخاطر الجيوسياسية، وعدم اليقين المحيط بإمدادات النفط الخام، وارتفاع تكاليف النقل، إلى أسعار المستهلكين عبر أسعار البنزين، والخدمات اللوجستية، وتكاليف المدخلات لدى الشركات.
ويمكن للمستثمرين متابعة تطورات أسعار الطاقة من خلال صندوق الولايات المتحدة للنفط (USO) وصندوق الولايات المتحدة لنفط برنت (BNO). ومع ذلك، من المهم الإشارة إلى أن هذه الصناديق المتداولة في البورصة (ETF) هي أدوات سوقية مرتبطة بأسعار النفط، ولا تُعد مقاييس مباشرة للتضخم. كما قد يتأثر أداؤها بتكاليف تجديد العقود الآجلة وبطبيعة هيكل السوق.
وإلى جانب الطاقة، تُعد سياسة التعريفات الجمركية مصدرًا آخر لضغوط التكاليف التي يجب على بنك الاحتياطي الفيدرالي الاستمرار في تقييمها. فعند ارتفاع التعريفات الجمركية، قد لا تُمرّر الشركات الزيادة الكاملة في التكاليف إلى أسعار التجزئة على الفور. وقد تستوعب جهات الاستيراد أو تجار التجزئة أو الشركات المصنّعة بعض هذه التكاليف في البداية. لكن مع نفاد المخزونات وتجديد العقود، قد تُنقل هذه التكاليف تدريجيًا إلى المستهلكين.
ومن المتغيرات الأخرى التي تستحق المتابعة الاستثمار في بنية الذكاء الاصطناعي التحتية. فتستمر كبرى شركات التكنولوجيا في زيادة إنفاقها على مراكز البيانات، والخوادم، والشرائح المتقدمة، وأجهزة الطاقة، والبنية التحتية للشبكات. وقد يرفع هذا الأمر على المدى القصير الطلب وأسعار المعدات في بعض أجزاء سلسلة التوريد.
ويمكن أن تكون صناديق مثل Global X Artificial Intelligence & Technology ETF (AIQ)، وAI Powered Equity ETF (AIEQ)، وVanEck Semiconductor ETF (SMH)، وiShares Semiconductor ETF (SOXX) أدوات سوقية لمتابعة زخم الاستثمار في الذكاء الاصطناعي وأشباه الموصلات. ومع ذلك، تتأثر أسعار هذه الصناديق المتداولة في البورصة (ETF) بأرباح الشركات، والتقييمات، ومعدلات الفائدة، وتدفقات رأس المال، والدورات القطاعية. ولذلك، لا ينبغي اعتبارها مؤشرات مباشرة لتوجهات التضخم.
هل يُعد الذكاء الاصطناعي محفزًا للتضخم أم حلًا مستقبليًا لزيادة الإنتاجية؟
الاستثمار في الذكاء الاصطناعي له تأثير مزدوج على التضخم.
فعلى المدى القصير، قد يرفع ارتفاع الطلب على مراكز البيانات، والكهرباء، والشرائح، والتغليف المتقدم، ومعدات الشبكات، والكفاءات الهندسية عالية المهارة، التكاليف في بعض الصناعات المحددة. وعندما يكون المعروض من المعدات ذات الصلة محدودًا ويتركز الإنفاق الرأسمالي للشركات، قد تنتقل ضغوط الأسعار من سلسلة توريد التكنولوجيا إلى قطاعات أخرى.
لكن على المدى المتوسط إلى الطويل، قد يولّد الذكاء الاصطناعي مكاسب في الإنتاجية إذا ساهم في تحسين كفاءة الشركات، وخفض النفقات الإدارية، وتعزيز إدارة المخزون، ورفع كفاءة البحث والتطوير والتصنيع. وقد يؤدي ذلك في النهاية إلى خفض تكلفة الوحدة الواحدة من الإنتاج.
ويكمن الأمر الجوهري في مجهولين. الأول، متى يتجاوز الاستثمار في الذكاء الاصطناعي حدود الإنفاق الرأسمالي لكبرى شركات التكنولوجيا ليتحول إلى مكاسب إنتاجية أوسع على مستوى الاقتصاد؟ والثاني، هل سيحل الذكاء الاصطناعي محل بعض الوظائف ويخفض التكاليف، أم سيخلق المزيد من الأدوار التقنية ذات الأجور المرتفعة ويدفع الطلب على الأجور إلى الأعلى؟
وقبل أن تنعكس فوائد الإنتاجية بشكل كامل، من الأرجح أن تشهد الأسواق أولًا ضغوطًا على الأسعار ناتجة عن زيادة الاستثمار في المعدات والطاقة والعمالة. وهذا أحد الأسباب التي تدفع بنك الاحتياطي الفيدرالي إلى مواصلة الحذر في متابعة طفرة الاستثمار في الذكاء الاصطناعي.
إذا ظل الإنفاق الاستهلاكي قويًا، فسيكون التحول السريع أمام بنك الاحتياطي الفيدرالي أكثر صعوبة
وبالإضافة إلى بيانات الأسعار، سيتضمن تقرير مؤشر PCE أيضًا أرقام الدخل الشخصي والإنفاق الشخصي. وإذا تجاوز نمو الاستهلاك توقعات السوق، فسيعزز ذلك الإشارة إلى أن الأسر الأمريكية لا تزال تحتفظ بقدرتها على الإنفاق.
وتتوقع الأسواق أن يرتفع الإنفاق الاستهلاكي الشخصي في أغسطس بنسبة 0.8%، مقارنة بـ 0.2% في الشهر السابق. وحتى إذا أدت الأسعار المرتفعة إلى تآكل بعض القوة الشرائية الحقيقية، فما دام إنفاق الأسر مستمرًا في التوسع، فقد تحصل الشركات على قدرة أكبر على تمرير التكاليف من خلال رفع الأسعار، وهو ما يؤدي إلى تباطؤ وتيرة تراجع التضخم.
وصمود المستهلك إشارة إيجابية للنمو الاقتصادي، لكنه يجعل أيضًا التحول السريع في السياسة النقدية أكثر صعوبة. وعندما لا يتراجع الطلب بوضوح، تقل الحاجة الملحة لدى بنك الاحتياطي الفيدرالي لخفض معدلات الفائدة. وإذا ظل التضخم أيضًا أعلى من المستوى المستهدف، فسيميل الخطاب السياسي بشكل طبيعي أكثر نحو الحفاظ على معدلات فائدة تشديدية لفترة أطول.
ولذلك، لا ينبغي أن تركز الأسواق فقط على المعدل السنوي لمؤشر PCE، بل ينبغي أيضًا متابعة ثلاثة تفاصيل:
-
مدى تباطؤ الزيادة الشهرية في مؤشر PCE الأساسي: فالرقم الشهري يعكس بشكل أفضل زخم التضخم الأخير.
-
مدى تباطؤ تضخم الخدمات: لا سيما أسعار الخدمات الأساسية باستثناء الإسكان.
-
مدى استمرار نمو الاستهلاك الحقيقي: فإذا ظل الاستهلاك قويًا بعد التعديل بموجب التضخم، فقد تستمر ضغوط الطلب.
كيف سيؤثر مؤشر PCE على توقعات معدلات الفائدة؟
وإذا تجاوز مؤشرا PCE العام والأساسي كليهما توقعات السوق، لا سيما إذا كانت القراءة الشهرية لمؤشر PCE الأساسي مرتفعة، فقد تعيد الأسواق تسعير احتمال أن يحافظ بنك الاحتياطي الفيدرالي على معدلات فائدة مرتفعة أو أن يزيد من تشديد سياسته. وعلى المدى القصير، قد ترتفع عوائد سندات الخزانة الأمريكية والدولار، في حين قد تشهد أسهم النمو الحساسة لمعدلات الفائدة، والأسهم التكنولوجية، والسندات طويلة الأجل مزيدًا من التقلبات.
وإذا جاء مؤشر PCE أقل من التوقعات وتباطأت أسعار الخدمات الأساسية في الوقت نفسه، فقد ترتفع توقعات خفض معدلات الفائدة في المستقبل. ومع ذلك، فإن بيانات شهر واحد لا تكفي عادةً لتغيير التوقعات السياسية بشكل كامل. وسيستمر بنك الاحتياطي الفيدرالي في تقييم بيانات التوظيف، والأجور، والاستهلاك، والإسكان، والأوضاع المالية اللاحقة.
وبعبارة أخرى، لا تعني القراءة المرتفعة لمؤشر PCE بالضرورة أن بنك الاحتياطي الفيدرالي سيرفع معدلات الفائدة فورًا، كما لا تعني القراءة المنخفضة أن خفض معدلات الفائدة أمر وشيك. فما يؤثر حقًا في السياسة هو التوجه الذي تشكّله سلسلة من البيانات، لا نتيجة تقرير واحد.
في بيئة الفائدة المرتفعة، ينبغي أن تركز محافظ التقاعد بشكل أكبر على التدفقات النقدية والقدرة على تحمل المخاطر
بالنسبة للمستثمرين المهتمين بتخطيط التقاعد، يزيد استمرار ارتفاع معدلات الفائدة من أهمية توزيع الأصول.
وينبغي للمحافظ ذات التخصيصات الأعلى في السندات أن تراجع أولًا مدة الاستحقاق، وهيكل تواريخ الاستحقاق، ومتطلبات التدفق النقدي. فارتفاع معدلات الفائدة يكون عمومًا أقل ملاءمة لأسعار السندات القائمة طويلة الأجل، في حين تكون السندات قصيرة الأجل أقل حساسية نسبيًا لتغيرات الفائدة. ومع ذلك، تواجه السندات قصيرة الأجل أيضًا مخاطر إعادة الاستثمار إذا انخفضت العوائد في المستقبل، ولذلك ينبغي أن تظل التخصيصات متوافقة مع الغرض المقصود من استخدام الأموال.
وعلى صعيد الأسهم، تكون أسهم التكنولوجيا الموجهة نحو النمو أكثر حساسية عادةً لمعدلات الخصم. وعندما ترفع الأسواق توقعاتها لمعدل الفائدة النهائي أو تؤخر خفض معدلات الفائدة المتوقع، قد تشهد الأسهم التكنولوجية ذات التقييمات المرتفعة مزيدًا من التقلبات. وينبغي أيضًا للمستثمرين التايوانيين في الأسهم المشاركين في أسهم النمو ذات القيمة السوقية الكبيرة عبر صندوق 0050، أو الذين يبنون تعرضًا للتدفقات النقدية عبر صناديق التوزيعات المرتفعة المتداولة في البورصة (ETF) مثل صندوق 0056، تقييم مدى التركز القطاعي، ومصدر توزيعات الأرباح، وأداء العائد الإجمالي.
ولا ينبغي أن يركز تخطيط التقاعد فقط على العوائد، ولا أن يعتمد فقط على توزيعات الأرباح المدفوعة في سنة واحدة. بل ينبغي أن يشمل التقييم الأكثر شمولًا التغيرات في أسعار الأصول، ودخل توزيعات الأرباح أو الفائدة، والضرائب والرسوم، وتآكل القوة الشرائية بسبب التضخم، ومتطلبات السحب المتوقعة خلال السنوات المقبلة.
وفي بيئة قد يزداد فيها تقلب معدلات الفائدة والأسهم التكنولوجية على حد سواء، فإن الحفاظ على توزيع متوازن بين الأسهم والسندات، والاحتفاظ باحتياطي نقدي للطوارئ، وتجنب التركز المفرط في قطاع واحد أو رأي واحد بشأن الفائدة، أمور تحمل عمومًا أهمية أكبر من محاولة التنبؤ بدقة بتوقيت رفع أو خفض معدلات الفائدة المقبل.
الخلاصة: مؤشر PCE قطعة مهمة في أحجية السياسة النقدية، لا الإجابة الوحيدة
تحمل تصريحات بار المتشددة رسالة واضحة، وهي أن بنك الاحتياطي الفيدرالي من غير المرجح أن يعلن الانتصار على التضخم إلى أن يعود بشكل مستقر إلى مستوى 2%. ويمكن أن تجعل الطاقة، والتعريفات الجمركية، والإنفاق الرأسمالي على الذكاء الاصطناعي، وصمود الاستهلاك، مسار خفض التضخم أكثر تعقيدًا.
وإذا ظل مؤشر PCE لشهر أغسطس مرتفعًا، فقد تتعرض توقعات خفض معدلات الفائدة لضغوط متجددة، وقد تعود بيئة «الفائدة المرتفعة لفترة أطول» لتكون المحرك الرئيسي لتسعير الأصول. وإذا أظهرت البيانات توجهًا واضحًا للتباطؤ، فقد يساعد ذلك في تخفيف ضغوط التشديد، لكنه سيظل غير كافٍ بمفرده لتأكيد التحول في السياسة.
وبالنسبة للمستثمرين، قد يكون من الأكثر حكمة، بدلًا من المراهنة على نتيجة بيانات واحدة، تقييم ما إذا كانت محافظهم قادرة على تحمل تغيرات توقعات معدلات الفائدة، وتقلبات أسعار السندات، وتصحيحات التقييم في الأسهم التكنولوجية. وعندما يزداد عدم اليقين السياسي، غالبًا ما يوفر التوزيع المنضبط للأصول، وإدارة التدفقات النقدية، والتحكم في المخاطر قيمة أكبر على المدى الطويل مقارنة بمحاولة التنبؤ باتجاه معدلات الفائدة.
جميع محتويات التداول التعليمية المقدّمة من Bitget هي لأغراض تعليمية فقط ولا ينبغي اعتبارها نصيحة مالية. والاستراتيجيات والأمثلة المُشارَكة هي للرجوع إليها فقط وقد لا تعكس أوضاع السوق الفعلية. ينطوي تداول عقود الفروقات (CFD) على مخاطر كبيرة، بما في ذلك احتمال فقدان رأس المال. الأداء السابق لا يضمن نتائج مستقبلية. يُرجى إجراء بحث شامل والتأكد من فهم المخاطر المرتبطة بذلك. لا تتحمل Bitget أي مسؤولية عن أي قرارات تداول يتخذها المستخدمون.


- توقعات السوق: مؤشر PCE العام يظل مرتفعًا، بينما لا يزال التضخم الأساسي أعلى من المستوى المستهدف
- تصريحات بار المتشددة تُبقي تركيز السياسة على خفض التضخم
- الطاقة والتعريفات الجمركية والاستثمار في الذكاء الاصطناعي: ثلاثة متغيرات تؤثر على التضخم
- هل يُعد الذكاء الاصطناعي محفزًا للتضخم أم حلًا مستقبليًا لزيادة الإنتاجية؟
- إذا ظل الإنفاق الاستهلاكي قويًا، فسيكون التحول السريع أمام بنك الاحتياطي الفيدرالي أكثر صعوبة
- كيف سيؤثر مؤشر PCE على توقعات معدلات الفائدة؟
- في بيئة الفائدة المرتفعة، ينبغي أن تركز محافظ التقاعد بشكل أكبر على التدفقات النقدية والقدرة على تحمل المخاطر
- الخلاصة: مؤشر PCE قطعة مهمة في أحجية السياسة النقدية، لا الإجابة الوحيدة
 ملخص TradFi الأسبوعي (28 سبتمبر - 2 أكتوبر)2026-09-30 | 10m