
大摩研報解讀:HDD 週期尚未結束,市場卻已按高點定價

撰文:Rita
市場對硬碟機(HDD)給予了 8 倍本益比的定價,隱含週期將於 2028 財年見頂。摩根士丹利於 2026 年 10 月 20 日的報告中提出相反看法:週期尚未結束,目前的定價過於懲罰性。
需求端正在加速。近線 HDD 現貨成交價為 4 到 7 美分/GB,混合近線合約價約為 1.5 美分/GB。2027/2028 年度行業供應短缺約 400 EB(艾位元組),2026 年為 300EB。客戶從核心雲端服務商(CSP)擴大至 AI 實驗室,後者希望購買 100% 的 EB。
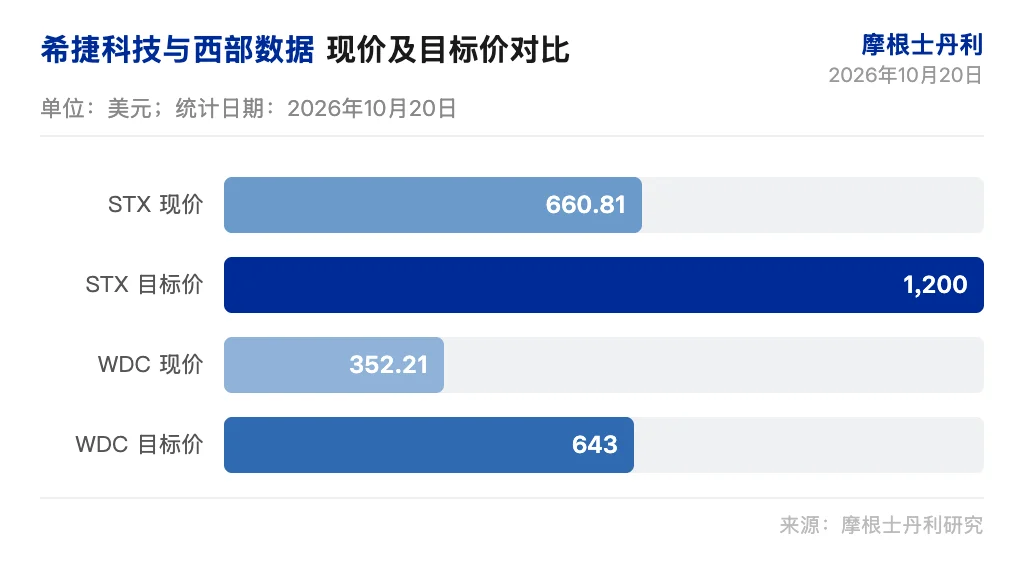
摩根士丹利重申增持希捷科技(STX)與西部資料(WDC),STX 再度成為 IT 硬體首選。目標價 STX 1,200 美元、WDC 643 美元。WDC 買方預期更低,財報策略設置更佳。
8 倍本益比隱含週期見頂
摩根士丹利以 2028 財年盈利與固態硬碟(SSD)價格下跌 80% 為假設反推,目前約 8 倍本益比意味著 HDD 盈利將於 2028 財年見頂,SSD 價格自 2026 年第二季水準下跌 80%。摩根士丹利認為此一假設過於嚴苛。
HDD 需求加速,供應短缺擴大,現貨價格遠高於合約價。非近線 HDD 價格按季上漲 15% 至 30%。估值具有正向不對稱性。
摩根士丹利將目標本益比由 20 倍下調至 15 倍(STX)及 14 倍(WDC),反映市場結構及 AI 融資不確定性。目標價 STX 1,200 美元(15 倍 2028 財年每股盈餘 80.10),WDC 643 美元(14 倍 2028 財年每股盈餘 45.95)。STX 現價 660.81 美元,WDC 現價 352.21 美元。
現貨價格遠高於合約價
近線 HDD 現貨成交價為 4 到 7 美分/GB,混合近線合約價約為 1.5 美分/GB。客戶希望購買 100% 的 EB,供應短缺限制採購規模。儲存容量短缺推高現貨價格。
非近線 HDD 價格按季上漲 15% 至 30%。希捷在捕捉現貨價格方面比西部資料更具侵略性。需求從核心 CSP 延伸至 AI 實驗室。Toshiba 受限於媒體與設備,2027 年產能已售罄,定價更為積極。摩根士丹利對 Toshiba 風險感到舒適。
12 月季度每股盈餘高於市場共識
希捷科技 9 月季度每股盈餘預計 7.50 美元,市場共識 7.41 美元;西部資料 9 月季度每股盈餘 4.13 美元,市場共識 4.09 美元。希捷 12 月季度每股盈餘 9.54 美元,較市場共識高 12%。若現貨定價假設更積極,12 月 EPS 可能再高 5%。
西部資料 12 月季度每股盈餘 5.25 美元,較市場共識高 10%。若現貨定價假設更積極,12 月 EPS 或可達 5.67 美元。WDC 買方預期收入 4.75 至 4.95 億美元、毛利率 59.5% 至 61.0%、每股盈餘 5.20 至 5.60 美元。WDC 指引通常較保守。
摩根士丹利認為 WDC 財報策略設置更好,因為買方門檻較低。STX 仍高於“無腦買”估值水準 10%(10 倍 2027 年 EPS = 595 美元),WDC 則僅高出 3%(343 美元)。
週期未結束但路徑更加模糊
摩根士丹利承認 HDD 催化劑路徑比一個月前更加模糊。市場對供應商理性及 AI 資金來源存有不確定性,這些問題無法單由財報解決。目標倍數下調 5 至 6 倍。
需求檢查支持超預期表現及調高指引。摩根士丹利關注四個問題:STX/WDC 是否調整產能規劃以回應 Toshiba 目標;是否優先利潤,把市佔率擺在次要位置;供需缺口是否擴大;是否見到更積極的定價。這些問題的答案未必能讓股價回到 4 個月前的敘事,但有助於投資者認識部分風險已反映於定價中。
摩根士丹利重申增持 STX 與 WDC,STX 重返 Top Pick。市場定價週期結束,摩根士丹利認為週期將持續。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
歐洲央行首席經濟學家表示,歐元在全球的使用擴大有助於控制通脹,提供流動性可以提升其國際地位
台積電高雄廠區事故造成四人死亡,部分施工已暫停
法國巴黎銀行將孩之寶目標價上調至127美元
Netflix因業務數據下滑裁員約1000人
加密貨幣價格
更多


