
大摩Wilson:股市調整接近尾聲!準備新的布局!(深度解讀)

大摩首席股票策略師Michael Wilson認為,美股持續數月的內部調整正接近尾聲,投資者應準備增加風險敞口。質量因子創新高、盈利修正分化擴大,疊加周期股估值壓縮,正釋放中周期切換信號。標普500盈利前景仍強勁,Wilson建議優先布局高質量股票,並關注盈利改善、估值更具吸引力的資本品板塊。
Michael Wilson這份報告的核心價值,不在於「看多」這個方向性結論本身,而在於他對當前美股調整性質的判斷:這不是一輪周期性熊市的序幕,而是一場在指數表面平靜之下完成的、從早周期向中周期過渡的「內部出清」。等權重指數的下跌、周期股的估值壓縮、質量因子的逆勢新高,共同指向同一個結構性事實——調整的「痛感」集中在低質量與利率敏感資產上,而市場的定價重心正在系統性地向高質量資產遷移。理解這一區分,是理解Wilson「準備布局」建議的前提。
一、被指數掩蓋的分化:調整的真實形態
標普500市值加權指數距歷史高點僅約2%,但等權重版本自8月14日高點以來累計下跌近4%,金融、工業、非必需消費品等周期板塊承受了估值壓縮的主要衝擊。指數層面的「平靜」與內部廣度的「惡化」之間的裂口,本身就是調整正在發生的證據——只不過它採取的不是全面下跌的形式,而是結構性重定價的形式。
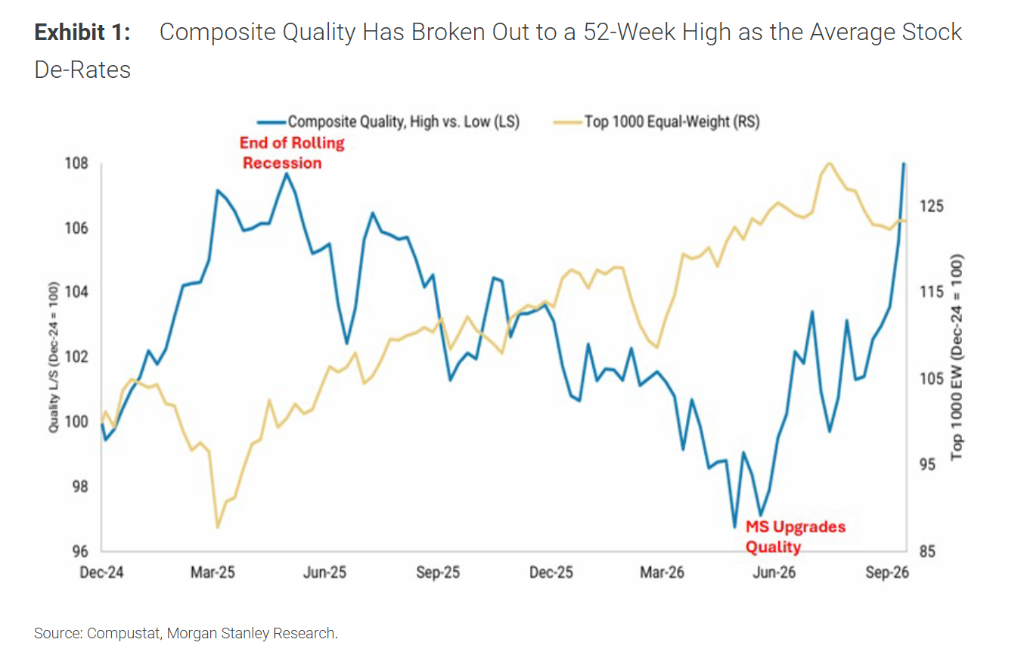
這種分化在因子層面的表現更為極端:摩根士丹利質量因子綜合指數升至52週新高,自8月中旬以來累計上漲約6%,與等權重標普500的走勢形成清晰背離。Wilson將此解讀為市場從早周期低質量股票領漲向中周期高質量股票主導切換的明确信號。換言之,資金並未離開美股,而是在美股內部完成了從「周期彈性優先」向「盈利質量優先」的再配置。
這一判斷的時間錨點可以回溯至2025年4月的「解放日」。Wilson認為,彼時的關稅衝擊標誌著始於2022年的滾動式衰退觸底,新經濟周期由此開啟;而到2026年6月,低質量早周期領漲股(半導體、非必需消費品、金融)的盈利修正廣度變化率見頂,疊加聯準會新主席Warsh帶來的更鷹派政策取向,中周期過渡得到確認。當前正在發生的,是這一過渡在價格層面的最後消化階段。
二、盈利修正差距:質量溢價的定價尚未充分展開
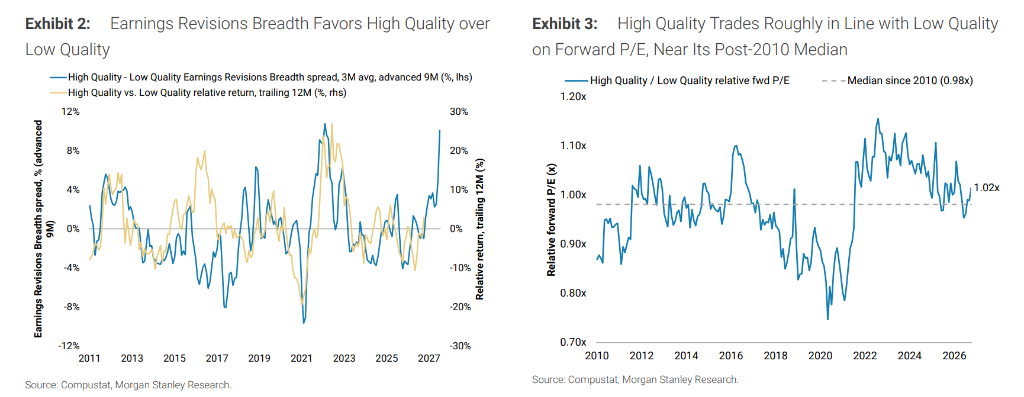
盈利修正數據為「質量切換」提供了比價格走勢更根本的支撐。高質量與低質量股票之間的盈利修正廣度差距已擴大至約10%,為2010年以來第二高水平。歷史回測給出了一個關鍵參照:當該差距處於歷史最高五分位時,高質量股票在隨後12個月內平均跑贏低質量股票約8%,而所有時期的平均超額收益僅約1%。
更值得關注的是估值條件。高質量股票目前的相對遠期市盈率仍接近歷史中位數,這意味著投資者尚未為這一盈利優勢支付額外溢價。在Wilson的框架中,這是一個不對稱的機會結構:盈利修正的方向已經明確指向質量股,但價格尚未將這一趨勢充分定價。調整接近尾聲的判斷,本質上是對「定價滯後於基本面」這一狀態的確認,而非對市場情緒的簡單逆向博弈。
三、金融條件的「代行緊縮」:一個尚未被聯準會正式承認的約束
當前調整的另一條主線,是金融條件收緊對周期股的獨立衝擊。摩根士丹利綜合利率、美元和能源價格構建的金融條件指數已收緊至約1.4個標準差,為2022年激進加息周期以來的最高水平;十年期美債收益率突破5.3%,美元處於本輪周期高位,油價居高不下。等權重口徑下,金融、材料、非必需消費品和工業板塊自8月中旬以來顯著跑輸大盤。
Wilson提出的關鍵洞察在於:市場已經在相當程度上替代聯準會完成了緊縮工作。長端收益率上行、美元走強與能源價格高企共同構成的金融條件收緊,對利率敏感型資產產生了實質性的抑制效果。這使得Warsh對金融條件收緊的定性成為一個短期關鍵變量:若他承認市場已部分代行緊縮職能,利率敏感型資產的壓力可能緩解;若他繼續聚焦通脹風險而無視已經發生的收緊,長端收益率和周期股可能延續承壓。Warsh在IMF會議上未提供新的指引,市場解讀為與此前定價基本一致,大摩經濟學家預計10月維持利率不變。
這一變量的意義不在於預測聯準會的下一步動作,而在於識別一個不對稱的風險結構:金融條件已經收緊到了歷史上僅少數時期可比的程度,進一步收緊的邊際空間有限,而任何對收緊現實的承認都可能成為利率敏感資產的壓力釋放觸發劑。
四、盈利基本面的結構性韌性:調整為何不是衰退前兆
Wilson判斷調整接近尾聲的底氣,最終來自盈利,而非估值或情緒。標普500三季報盈利預計同比增長約24.6%—27%(不同數據源存在口徑差異),2026年和2027年EPS增速預期分別為33%和16%。更關鍵的是盈利增長的結構性來源:AI相關資本開支正在形成一個具有明確乘數效應的傳導鏈條。
摩根士丹利估算,2027年超大規模雲計算商及新興雲服務商的AI資本開支總額將達1.58萬億美元,其中約65%將流入標普500公司,直接貢獻標普500約5%的營收和約25%的營收增長;AI相關公司2027年盈利增速預計達25%,而非AI公司僅為4%。這一結構性差距意味著,盈利增長的「重力中心」正在從廣泛的周期性復甦轉向AI基礎設施及其採用者生態系。當前財報季的早期信號(已報告約10%的公司中位數次日股價反應為-0.4%,僅41%錄得正向反應)顯示市場對業績的容忍度有所下降,但這更多是預期門檻抬升後的正常化,而非盈利趨勢的逆轉。
五、布局框架:質量打底,資本品提供周期彈性
Wilson的配置建議並非簡單的「從防禦轉向進攻」,而是在中周期框架下對「質量」內涵的擴展。
核心倉位仍然錨定高質量股票,篩選標準包括市值前1000、質量綜合評分前四分位、近期NTM EPS上調且獲大摩增持評級。大摩列出的代表性標的涵蓋Alphabet、蘋果、博通、美光、維薩、萬事達卡、開市客、特靈科技與Vertiv等,橫跨資訊技術、支付、消費與工業領域。這一組合的特徵是:盈利修正方向向上,但相對估值尚未脫離歷史中位,質量溢價的「入場成本」仍然可控。
戰術彈性來自資本品板塊。Wilson在10月初即已指出,資本品板塊的盈利修正輪廓在各行業中位居前列,估值下修後「重資產板塊開始顯得更具吸引力」。到10月19日的報告中,這一判斷進一步細化:資本品盈利修正廣度的改善與更廣泛的製造業訂單積壓趨勢相吻合,使其成為質量框架下最具周期彈性的方向。資本品的意義在於,它同時滿足「質量」(盈利修正向上)和「周期暴露」(製造業活動敏感)兩個條件,而非在兩者之間做取捨。
Wilson將判斷調整是否真正結束的觀察指標歸納為三個:金融板塊相對表現能否在財報季企穩、債券波動率能否持續回落、Warsh對金融條件收緊的表態。這三個指標共同指向同一個底層問題——金融條件收緊的「自我實現」循環是否正在接近極限。
六、需要保留的條件性
這一判斷的成立高度依賴於兩個條件,而非無條件看多。
其一,金融條件不能從當前水平繼續系統性收緊。 如果長端收益率在Warsh鷹派定性下進一步上行,周期股的估值壓縮可能從「接近尾聲」變為「重新定價」。Wilson給出的基準情景是長端收益率趨於穩定、盈利重新成為回報的主要驅動力;但在風險情景下,質量股的歷史相對保護仍然是退守選項,而非全面風險敞口的無條件擴張。
其二,AI資本開支的傳導鏈條不能出現斷裂。 標普500盈利增長對AI相關資本開支的依賴度在2027年預期中已達到高度集中的狀態。如果超大規模雲計算商的資本開支節奏出現超預期放緩,盈利基本面的結構性支撐將面臨重估,屆時「中周期切換」的敘事將需要修正。
Wilson這份報告是關於美股內部結構切換的判斷,而非全球風險資產的統一看多信號。
Wilson的結論可以濃縮為一句話:調整接近尾聲,不是因為下跌已經足夠深,而是因為下跌已經足夠「對」——它精準地落在了低質量與利率敏感資產上,而盈利修正的方向、質量因子的價格行為與金融條件的歷史極端讀數共同指向一個正在收窄的布局窗口。但這個窗口要求的是有選擇的風險暴露,而非無差別的周期追漲。質量打底、資本品提供彈性、以三大觀察指標作為節奏校準,是這一框架下更具紀律性的表達方式。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
韓股跌出歷史級「便宜」卻無人接盤,小摩警告:槓桿資金拋售或將持續
剔除三星、SK海力士等巨頭的影響,KOSPI整體僅以8.4倍遠期市盈率交易,處於歷史第11百分位。目前三星和SK海力士的股票回購相繼結束,外資淨賣出,國內機構需求疲弱,韓股正好在最需要支撐時失去了買盤來源。摩根大通指出,槓桿ETF持倉規模儘管遭遇大幅拋售卻仍居高不下,新一輪拋售的可能性不能排除。

CoreWeave債券暴跌敲響警鐘,聯準會或需重新審視升息節奏
CoreWeave債券收益率一度飆升至15%,垃圾級和投資級收益率分別創下2025年和2023年以來新高。彭博專欄指出,2028年高收益債到期高峰逼近,若信用利差無序擴張恐引發違約潮及失業上升,美聯儲應在10月會議按兵不動,維持3.75%至4%利率區間,審慎權衡12月決策。

Nvidia百億美元投資落腳德國,黃仁勳:昔日科技強國掉隊,讓我十分痛心
英偉達在柏林「投資德國」峰會上與德國政府簽署合作意向,投資四家德國初創企業,涵蓋機器人、醫療、生成式AI及衛星領域,並與西門子合作開發AI工廠方案,可降低成本達20%。黃仁勳還感嘆德國在科技競爭中落後:歐洲人在做事時可能過於糾結、考慮過多。

美股見頂最直接的信號:韓國晶片出口?
目前美股完全依靠超強盈利預期支撐,若韓國與中國臺灣半導體出口下滑,可能提前3至6個月預警資本支出見頂。一旦預期反轉,高收益率將瞬間壓垮估值。

加密貨幣價格
更多


