
美元會否重演7月底的行情?

Morning FX
10月16日上午,聯準會主席Kevin Walsh與IMF總裁Georgieva進行了簡短交流,表示「捍衛價格穩定的承諾十分明確,但不會預先透露剩餘會議將採取何種行動」。此話雖顯示決心,但在上週CPI與PPI接連大幅超預期,美指、美股與美債收益率同步走跌的市場背景下,不免被視為一次「鴿派」言論。
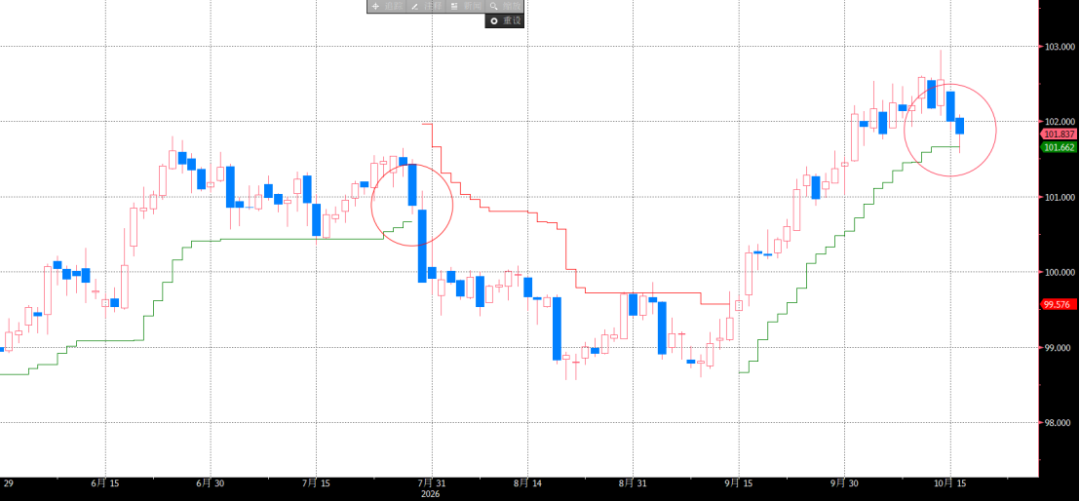
這一表態不禁讓人聯想起7月底FOMC會議上Walsh意外的鴿派立場,隨後美元指數自高點101.5回調至98.5。本輪美元是否會重演相似走勢?
首先,對當前市場環境與7月FOMC前做一些基本對比:
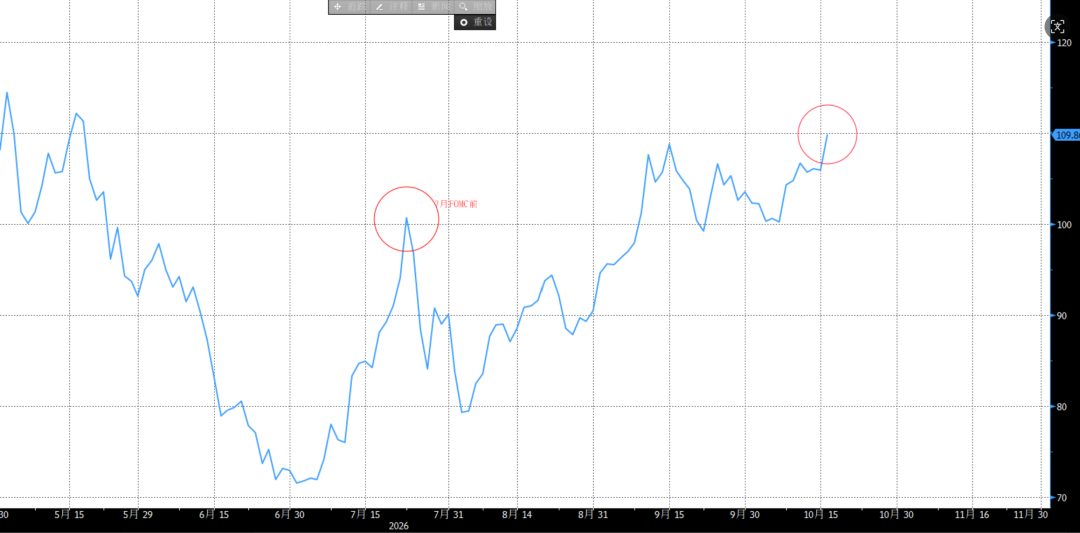
(1)油價大幅上升。自7月初伊朗與美國協議破裂再度交火以來,油價自70低點大幅反彈至100關口。本輪油價自9月以來持續高企,伊朗與美國並未達成TACO協議,10月後布倫特原油自100直衝110美元,外部通脹壓力依然巨大。
圖1 布倫特原油
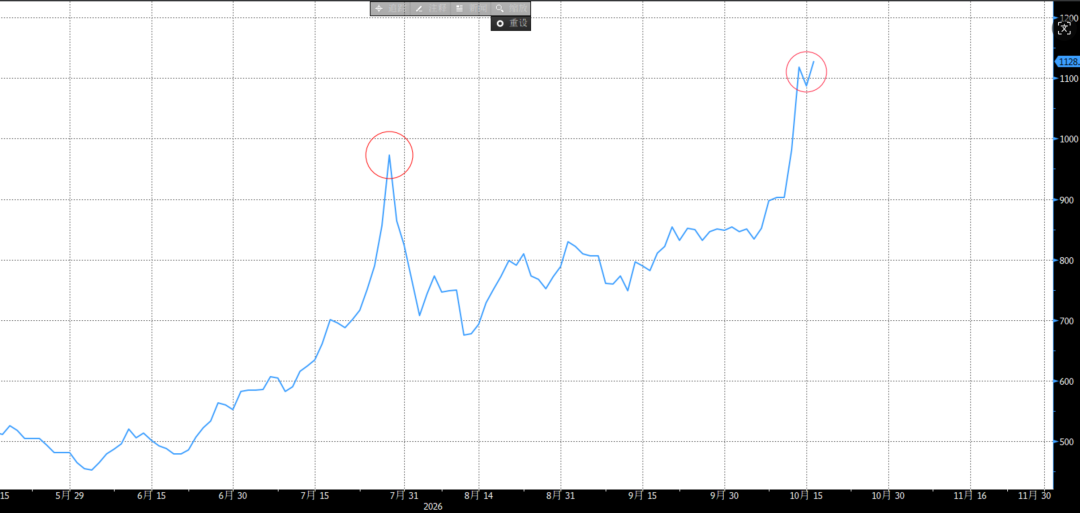
(2)科技股大跌。7月由於Alphabet公佈的自由現金流轉為負值帶動科技板塊暴跌,納斯達克指數當月一度下跌9.15%。本輪同樣是由於對AI資本敘事的擔憂,以CoreWeave為例,5Y CDS價格自月初850大幅攀升至1128,拖累納指本月下跌7.30%。
圖2 納斯達克指數
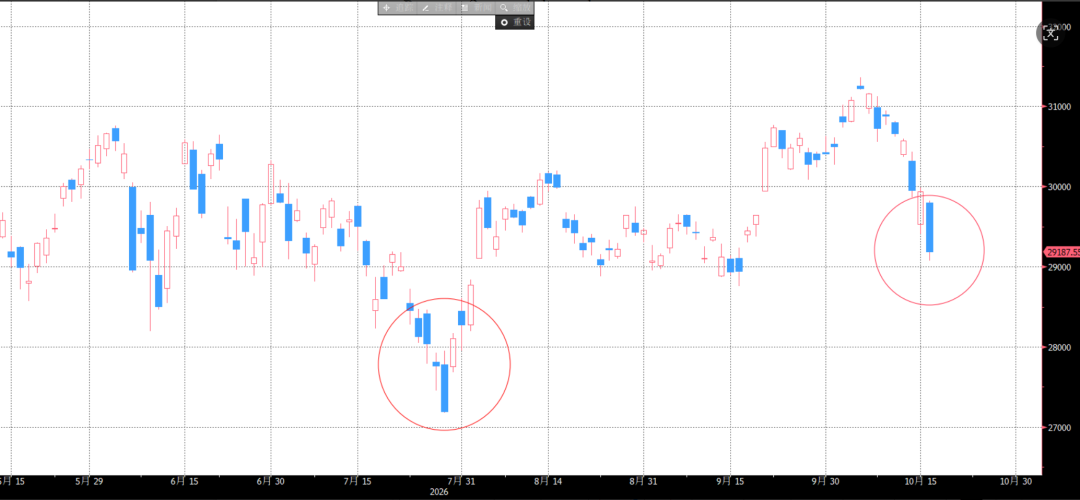
圖3 CoreWeave 5Y CDS
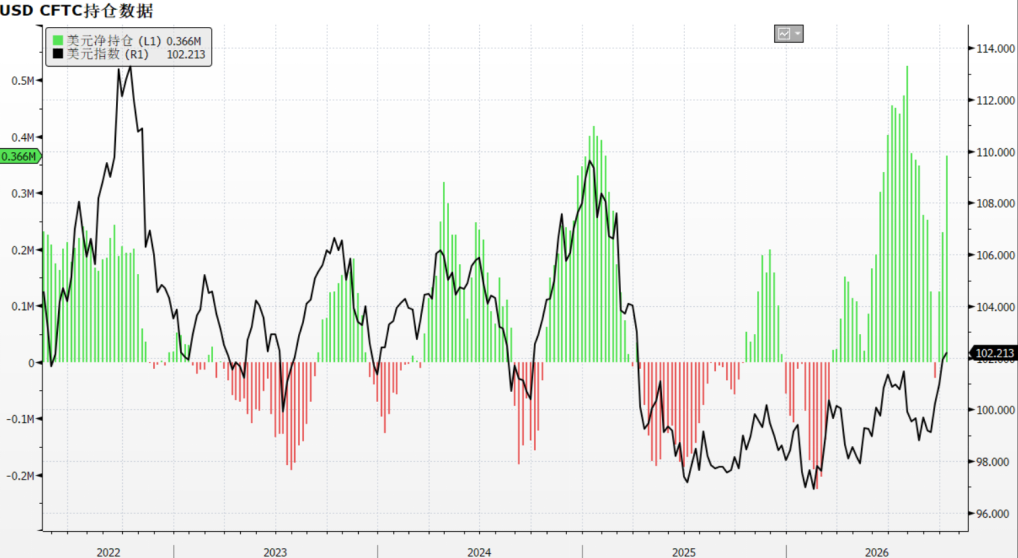
(3)美元指數。與7月相似,本輪美元指數同樣處於近期高位,從期貨持倉來看,美元淨多頭持倉也逼近7月高點,回調動能增加。
圖4 美指與ICE美元期貨淨多頭持倉
(4)聯準會。與7月稍有不同之處在於,上一輪爭論焦點多在「是否應立即加息」,而當前,9月首次加息後,聯準會內部更多考慮「是否要連續加息」。從10月Jefferson、Waller、Bowman、Williams的表態來看,目前基調偏向10月暫不加息,Kevin Walsh本次發言至多只能解讀為中性。現時期貨市場定價10月加息概率僅17%,低於7月FOMC會前的34%。
整體而言,目前市場環境與7月FOMC會議前相似,聯準會面臨極為艱難的兩難選擇,一方面外部壓力未解,原油及通脹風險一直是政策寬鬆的限制;另一方面,美股作為FED Put正岌岌可危,若放任不管恐觸發信心危機。再加上中期選舉臨近帶來的政治壓力(目前polymarket參考定價:眾議院民主黨91%、參議院民主黨65%),將迫使聯準會不得不暫時忽略目前高通脹。而一旦暫停加息,又將回歸7月底的交易邏輯。
因此,就金融風險角度來看,10月FOMC大概率維持不加息,Walsh只能透過會後鷹派發言極力扭轉市場寬鬆預期。在多頭擁擠已成事實的情況下,做空美元指數屬於短期可考慮策略之一,右側支撐關注101.80一帶。
圖5 美元指數
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
預計3M將於週二公布的財報中顯示營收與每股收益雙雙成長
高盛:對沖基金以至少十年來最快速度減持科技股
BUZZ-無人機製造商Powerus公布證券與股票發行計劃後股價暴跌
BUZZ-無人機製造商Powerus公佈股票發行計劃後股價暴跌
加密貨幣價格
更多


