
美債跌到位了嗎?高盛交易台主管:長債「仍然完全無人問津」

美國國債市場正面臨多重壓力疊加。長天期國債收益率持續攀升,買盤遲遲未能形成,債券與股票之間的背離也愈發引人關注。
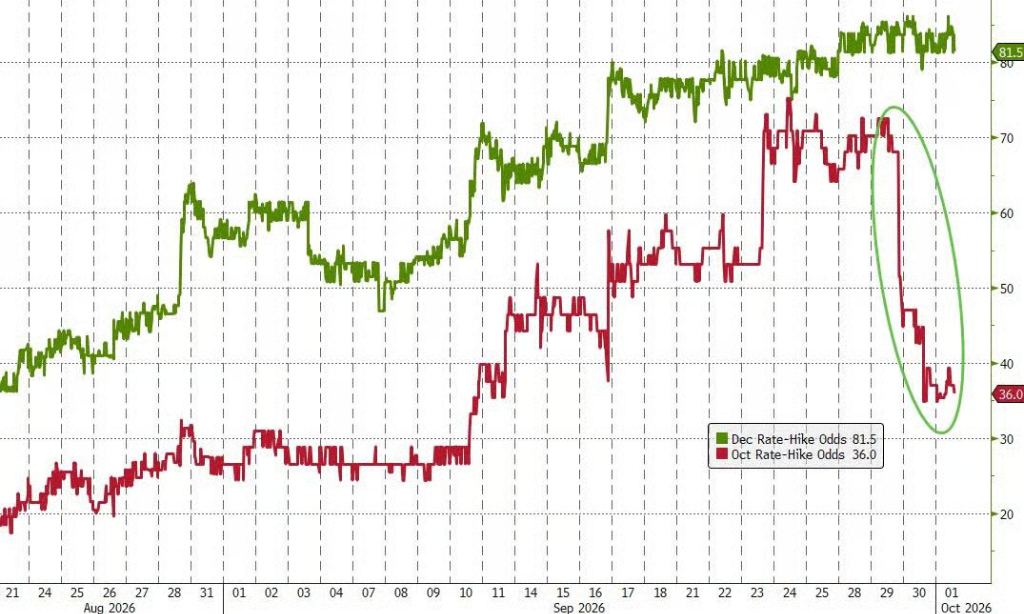
高盛交易台負責人Rich Privorotsky直言,長天期美債「仍然完全無人問津」。儘管最新PCE數據低於預期,略微降低了10月升息的可能性,但這對長天期國債收益率走勢幾乎沒有實質影響——短期利率的升息預期已基本反映,當前真正的壓力仍集中在收益率曲線的遠端。
與此同時,長天期國債的波動率預期也已與短期利率市場的焦慮明顯脫鉤,Privorotsky總結稱:「這種狀態亟需平息。」
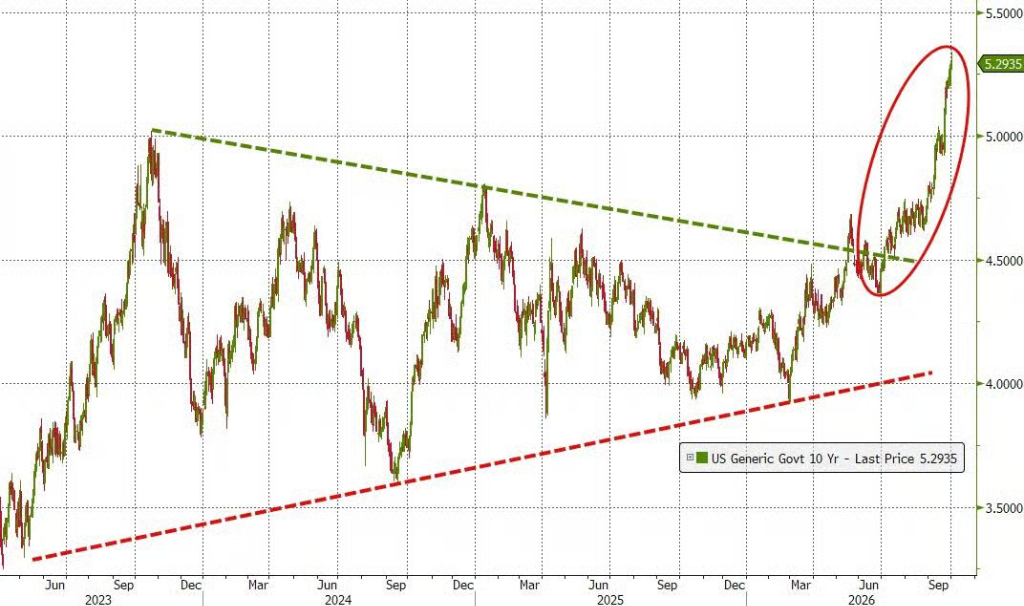
收益率快速上行也正在觸發多個基於歷史數據的預警信號。法國巴黎銀行CIB的Florian Roger表示,已將5.5%視為美國10年期國債收益率對股市形成實質性壓力的臨界點,「我們已近在咫尺,屆時股票估值將開始顯得過高」。
彭博宏觀策略師Simon White則提醒,投資者不應被表面上的低估值所迷惑——從美債自身的歷史走勢來看,收益率或許仍未見底。
長天期美債缺乏買盤,債市反彈尚未到來
10年期美債收益率已升至5.34%,但這一水準仍未觸發明顯買盤。儘管從多個維度看,美債估值已具備一定吸引力,市場觀望情緒依然佔據主導。
彭博宏觀策略師Simon White的分析顯示,以10年期美債收益率與美國名義GDP及10年期德債收益率均值進行比較,剔除疫情和全球金融危機兩個特殊時期後,兩者歷史走勢高度吻合,而當前美債收益率已明顯高於這一均值。
同時,10年期收益率較由全球央行升息節奏、收益率曲線、油價及政策利率共同構建的公允價值模型高出逾60個基點,但外資和國內買盤均未明顯入場。
股債相對價值同樣釋放出類似信號。以過去12個月每股收益收益率與10年期美債收益率之差衡量的股票風險溢價,已降至20多年來的最低水準,意味著股票相對債券的吸引力處於歷史低位。即便以遠期盈利計算,該指標也接近2025年的歷史低點。
White指出,剔除期限溢價後的調整收益率能夠提供更公平的比較,美債在這一口徑下仍具備一定吸引力,但優勢已經收窄。
歷史均值回歸顯示,超賣仍未到位
儘管上述估值指標指向美債相對低估,White採用的另一種更簡潔的分析框架——美債年度總回報的歷史均值回歸——卻給出了更審慎的信號。
該框架顯示,美債年度回報長期圍繞均值波動,並在下行階段往往出現向均值下方的超調。當前,美債年度回報已回落至趨勢均值附近,但歷史數據表明,這一位置並不一定意味著底部已經出現。根據逾50年的歷史數據,在過去六個月回報持續下行並回落至均值附近的情況下,約四分之三的案例顯示,三個月後回報仍會進一步走低。
實際收益率的走勢也支持這一判斷。本輪名義收益率上行主要由實際收益率驅動,通脹盈虧平衡利率相對溫和。White構建的10年期實際收益率領先指標,綜合超額流動性、全球央行升息力度及聯準會政策利率等因素,顯示實際收益率仍有進一步上行空間。該指標對實際收益率的領先週期約為三至四個月。
財政壓力與流動性風險不容忽視
潛在買家在入場前還需面對美國嚴峻的財政狀況。
在主要新興市場和發達經濟體中,美國財政赤字占GDP比重位居全球前列,僅次於巴西、波蘭、匈牙利和哥倫比亞。若剔除利息支出,美國基礎財政赤字同樣高居全球首位,與英國並列,財政壓力不容忽視。
隨著收益率持續攀升,市場風險還可能形成自我強化。收益率上行會推高波動率,進而影響保證金要求和國債風險敞口限額,而歷史上波動率上升往往伴隨著國債市場流動性惡化。
White還指出,當10年期收益率持續維持在5.25%至5.50%以上時,美債與股票的相關性歷史上往往轉為持續正相關,從而進一步削弱美債作為投資組合對沖工具的需求。
政府干預預期升溫,但難成買入理由
多重壓力之下,市場對政策干預的預期也在升溫。據悉,美國財政部本週聘請Jefferies首席市場策略師David Zervos擔任顧問,此舉或並非巧合。Zervos在接受訪問時表示,財政部正在重新掌握債務期限管理的主動權,並強調「需要密切關注這一進程如何推進」。
不過,White提示,政府干預預期雖然會增加做空風險,但不足以構成充分的買入理由。市場一旦形成對政府「兜底」的預期,便可能陷入既難做空、又難以放心做多的兩難境地,投資者仍需保持警惕。
當前美債市場的核心矛盾在於:估值已經有所改善,但技術面、財政面和流動性層面的多重制約仍未消除,收益率是否已經接近真正的低點,仍有待進一步確認。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
AI智能體點燃雲計算第二增長曲線!華爾街大行拆解IaaS擴容潮與PaaS價值重估 誰賺走Token狂潮的真金白銀?
面對CoreWeave這類新興雲端勢力強勢崛起下,AI雲端運算領域中潛在的IaaS/PaaS贏家,伯恩斯坦給予微軟(MSFT.US)、甲骨文(ORCL.US)以及MongoDB(MDB.US)「跑贏大盤」這一最積極評級。
華爾街即將無眠!美股「23/5」交易模式倒數計時,全球資金接力能否強化長牛之路?
自12月6日起,美國股票交易所將於正常交易時段及現有的盤前、盤後交易時段之外,增設紐約時間晚間9點至凌晨4點的隔夜交易時段。本次擴展旨在把握外國投資者日益增長的需求,並與加密貨幣及預測市場競爭,隔夜交易量較一年前增長了358%。
非農爆冷,美債卻跌不動:華爾街真正擔心的事來了
一份爆冷的就業報告壓低了短端加息預期,卻未能撼動長端收益率——華爾街真正的焦慮已從下一次加息轉向更棘手的問題:如果借貸成本拒絕下降,經濟還能撐多久?
日本央行加息、特朗普警告都沒用?對沖基金重新做空日元
對沖基金僅用了兩週時間,就完成了從「押注日圓上漲」到重新做空日圓的轉向。市場重新聚焦美日利差:只要日本央行升息不夠快,做空日圓的邏輯就仍然存在。
加密貨幣價格
更多


