
消費分層加劇,Costco依舊「穩坐釣魚台」?

全球折扣零售王者—Costco於9月24日美股盤後,發布了截至8月30日的2026財年第4季度財報(16週)。整體來看,業績依然非常穩健,收入與利潤均略優於預期,而且公司將本季收到的關稅退稅大部分以降價方式回饋給會員,兌現了「不靠退稅賺錢」的承諾,具體如下:
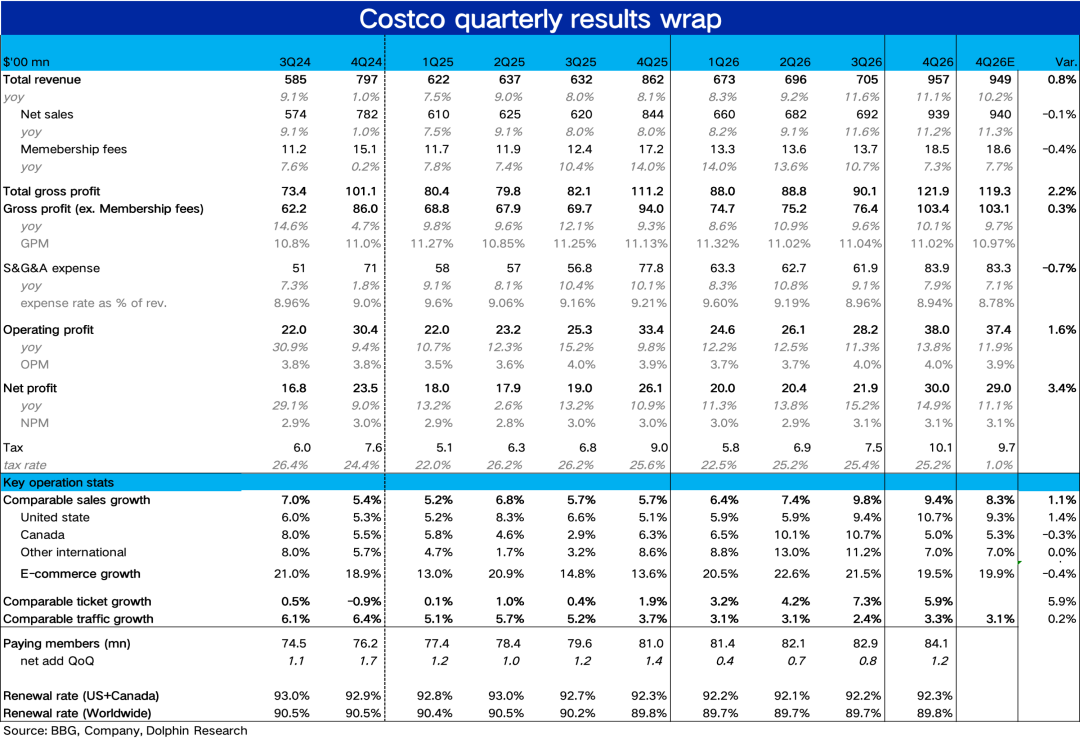
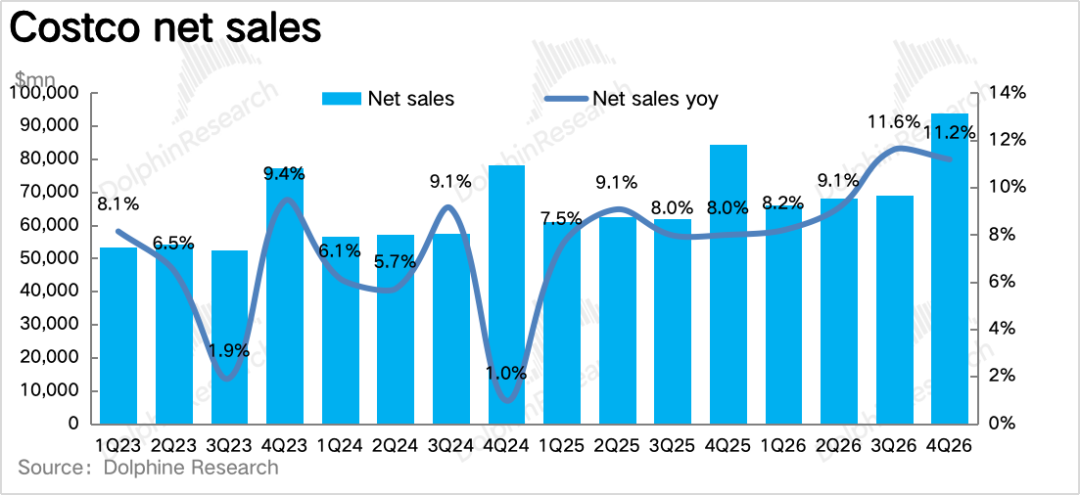
1、關稅退稅入帳,整體業績穩健。收入方面,本季總營收957億美元,同比增長11.1%,連續第二個季度維持雙位數增長(略優於市場預期的949億)。
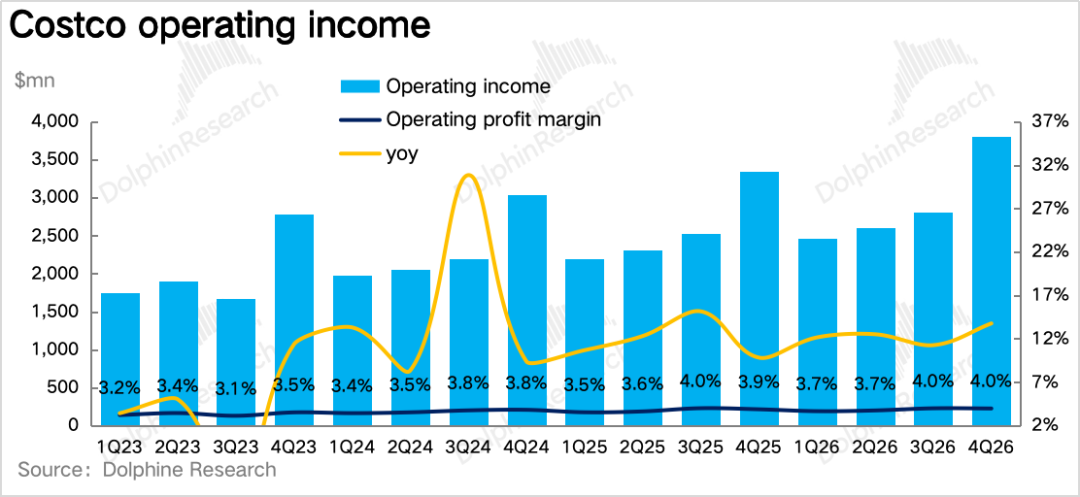
營業利潤38億美元,同比增長13.8%,其中包含關稅退稅帶來的0.9億美元一次性淨收益,剔除後營業利潤增長約11%,利潤率同比基本持平,與前一季度一樣未出現增收不增利的現象。整體表現不錯。
2、同店增速仍由價格帶動,但客流有所回升。核心經營指標,本季整體同店銷售同比增長9.4%,較上季度略有放緩,剔除油氣和匯率後的同店成長為6.7%,約3個百分點成長來自汽油價格上升。
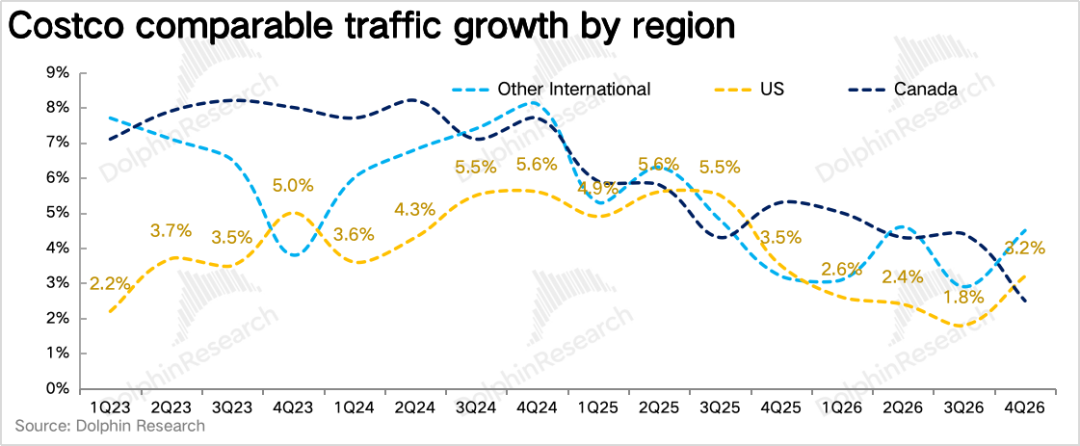
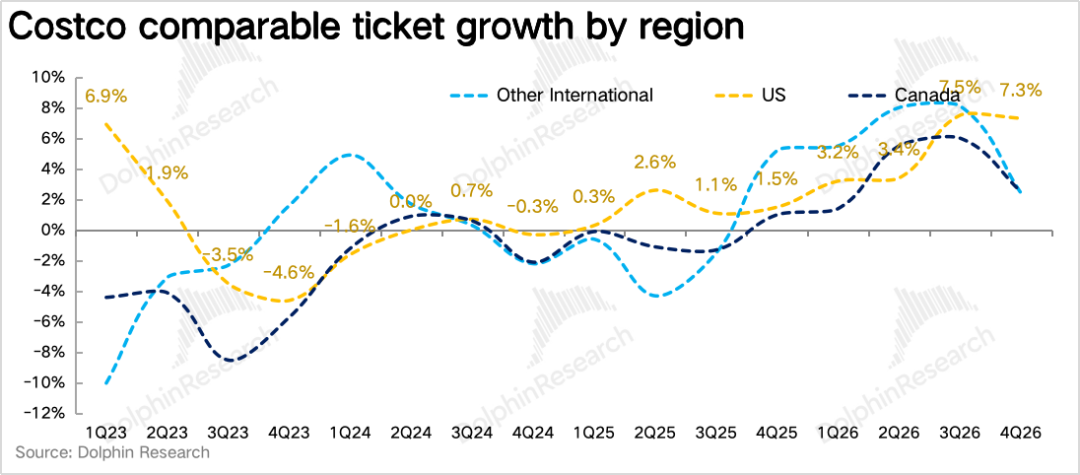
在價量拆分方面,本季同店客流量同比增長3.3%,較上季2.4%明顯回升,是近五個季度以來首次加速;剔除油氣匯率的客單價增長3.3%,較上季有所收窄。客流回升,海豚君認為部分原因是高油價下加油站引流效應(本季汽油銷量創歷史新高),但即便如此,客流止跌回升仍是本財報最大利多訊號。
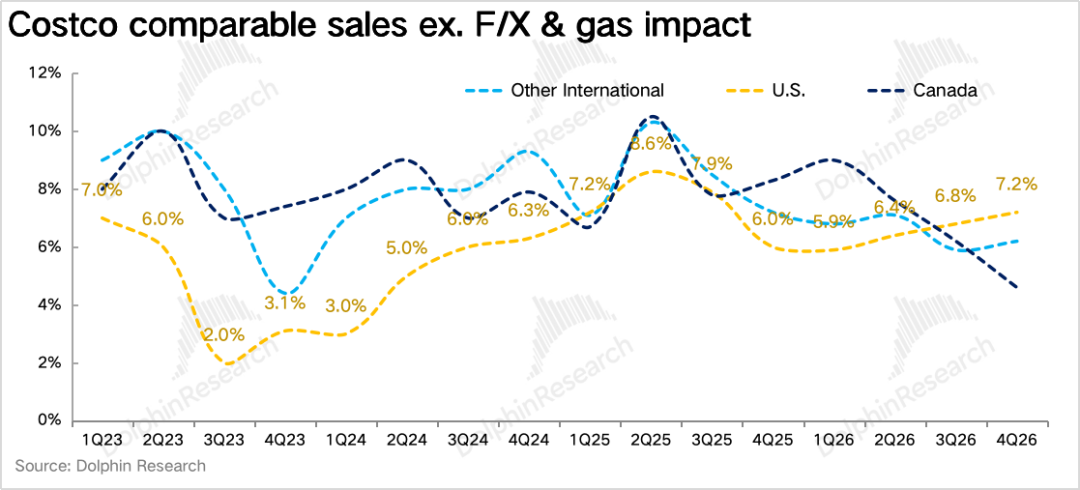
3、美國依然最堅挺,加拿大受貿易談判影響拖累。分地區來看,剔除匯率和油氣價格影響後,美國區域同店增長7.2%,較上季6.8%持續加速,仍為所有市場中最強(同店客流+3.2%,較上季1.8%明顯回升,客單價(剔油氣匯率)+3.9%)。
加拿大同店增長4.6%,較上季6.2%明顯放緩,主要受8月加美貿易談判緊張衝擊拖累。其他國際市場同店增長6.2%,較上季度(5.9%)略有提升。
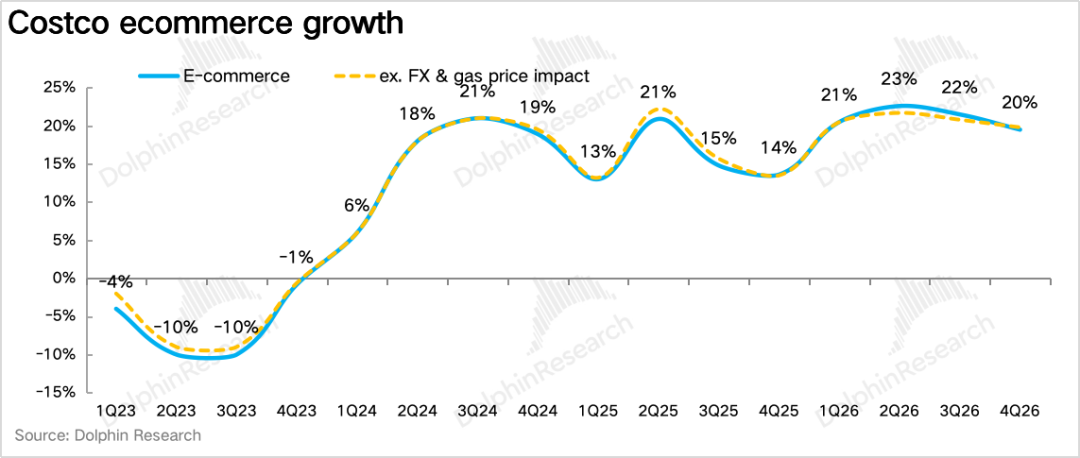
4、線上增速回落,但仍遠高於線下。Costco本季電商銷售額同比增長19.5%(剔除匯率19.8%),較上季的21%略有放緩,網站和App流量成長30%。
值得注意的是,本季公司將Uber Eats的即時配送由17個州擴展至全美、DoorDash也全面上線,管理層表示,第三方配送的銷售「大部分是增量、對門店食雜業務影響有限,且用戶明顯更年輕」,後續可重點關注該渠道擴展帶來的業績增長。
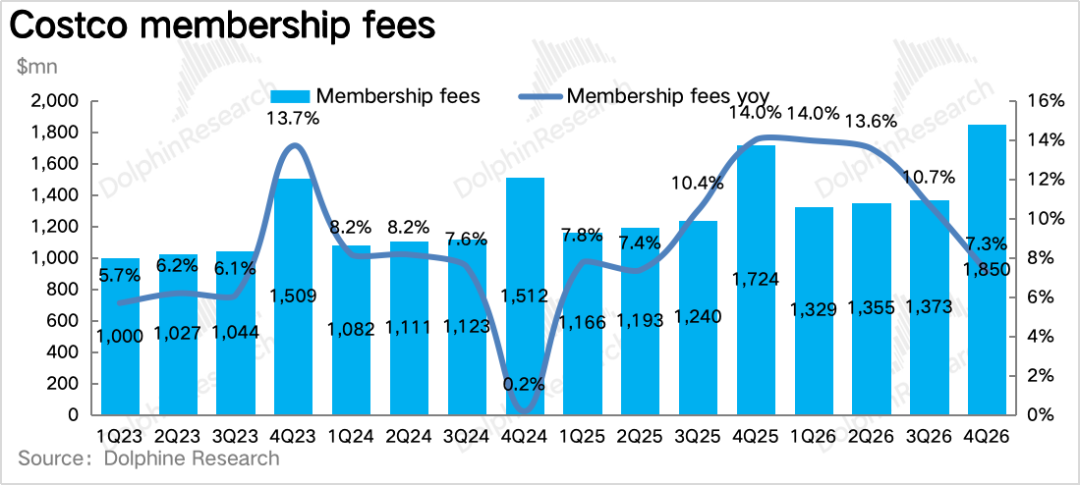
5、提價紅利出清,會員滲透率提升:會員費收入18.5億美元,同比增長7.3%(剔除匯率7.7%),增速較上季10.7%仍在自然回落(本季為最後一個有提價貢獻的季度,且貢獻已不足1個百分點)。
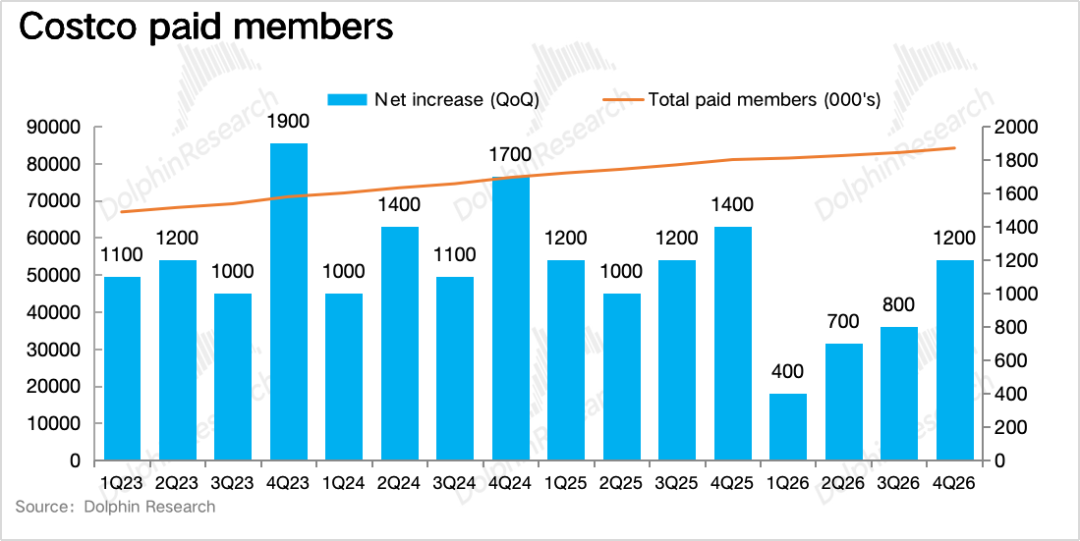
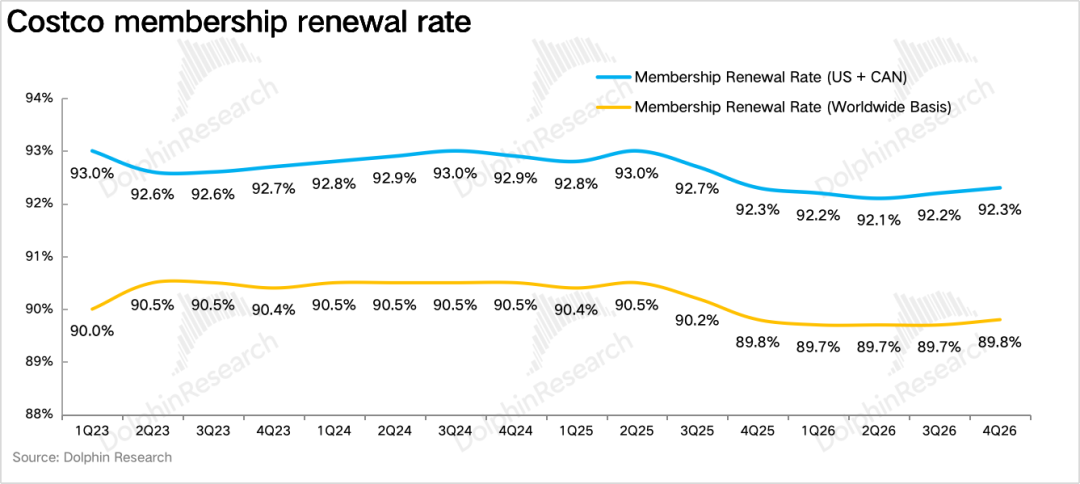
底層會員指標來看,付費會員環比增加約120萬,達到8,410萬,較上季80萬明顯回升(高級會員4,230萬,滲透率達到75.6%,突破歷史新高)。此外,續費率方面,全球與北美地區均小幅回升,連續第二個季度改善,表現尚佳。
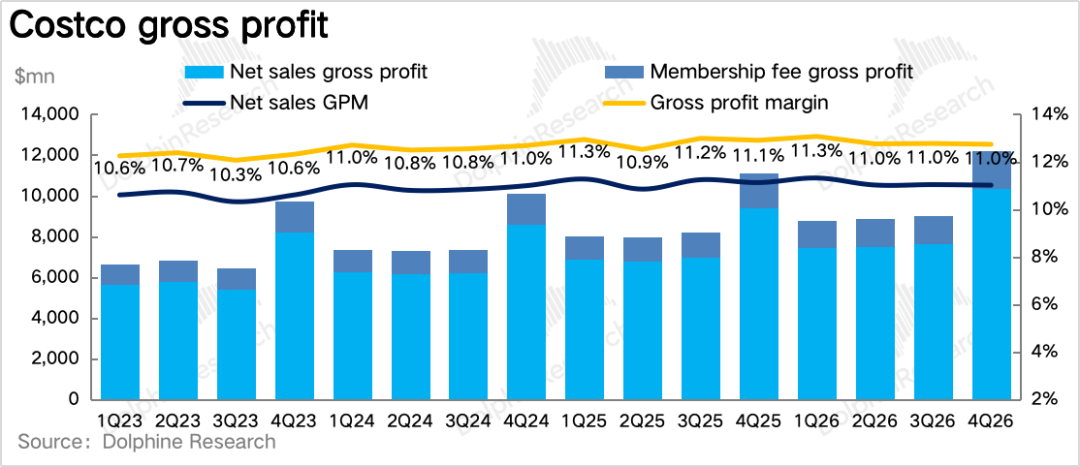
6、退稅讓利下毛利率小幅承壓,利潤率基本持平:受到關稅退稅降價返還影響,本季Costco毛利率11%,同比下滑11個基點,但剔除退稅及返還後,核心商品毛利率實際提升18個基點,鮮食、非食品、食品雜貨全線改善。
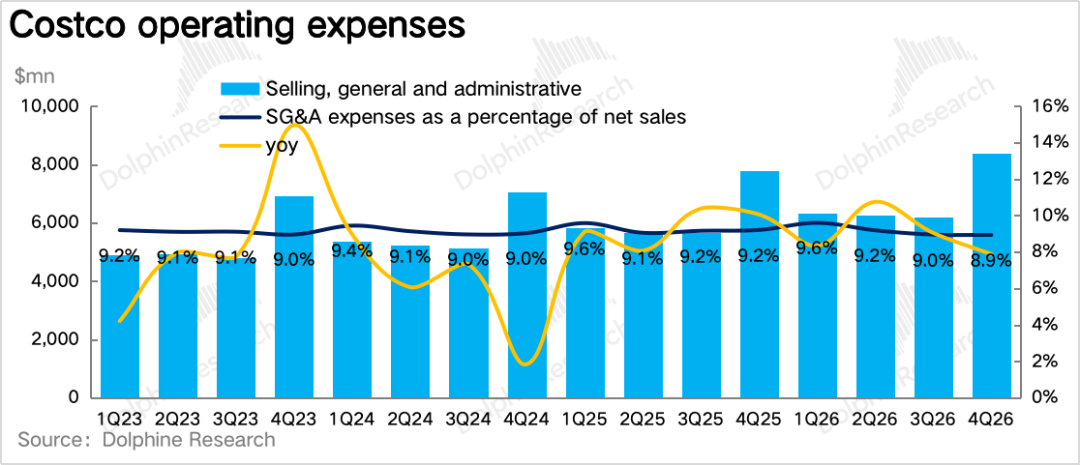
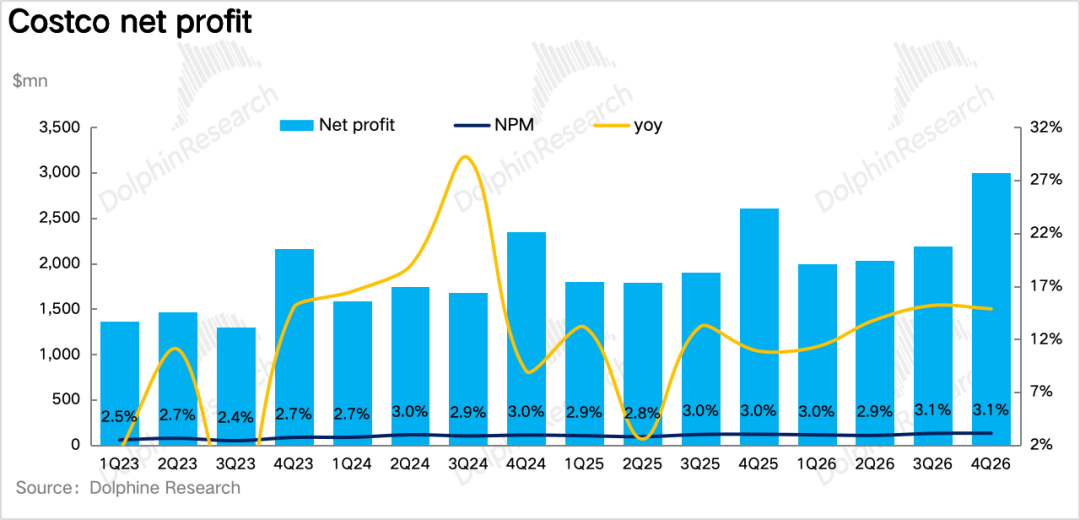
費用率同比收窄27個基點,但剔除油價攤薄效應後僅收窄2個基點,顯示控費邊際空間變小。最終經營利潤率同比提升9個基點,剔除退稅淨收益後基本持平,淨利潤30億美元,同比增長14.9%。
海豚研究觀點:
如前文所見,Costco的業績表現依然非常穩健:油價推高了名義增長,退稅大部分未留作利潤,會員及續費率觸底回升,核心商品毛利率剔除干擾後仍在改善。
若將Costco與Walmart財報對照,Costco剔除油氣及匯率的同店業績已於6%-7%區間維持一年,Walmart美國同店則由去年同期4.6%直接降至2.6%,兩者差距由2-3個百分點擴大至近5個百分點。再結合Walmart管理層提及的「份額增長由高收入家庭帶動」,意味其基本盤——中低收入客層貢獻明顯轉弱。
反觀Costco,客流、客單、可選品類同步增長,非食品為最強品類,顯示中上收入群體消費仍處擴張態勢,甚至還在添購大宗產品。因此結論為——美國消費的分層現象仍在加劇——中上收入消費仍活躍,層次越低越謹慎。
回到Costco本身,站在當下,海豚君認為後續需重點觀察:客流回升能否持續至無油價引流的季度(Costco的汽油定價為全美最低一檔,長期較周邊加油站均價低數十美分)。
此外,約三分之二關稅退稅將於FY27上半年陸續入帳,公司明確表示將持續讓利,這也意味著FY27上半年公司核心商品毛利率將持續受價格下調壓抑,報表毛利率大概率小幅下滑。
以下為詳細點評
一、客流增速回升是最積極信號
1、同店增速仍靠價格帶動,但客流量已有回升
核心經營指標方面,本季Costco整體同店銷售同比增長9.4%,已連續兩季維持高單位數增長。但剔除油氣及匯率的同店僅為6.7%,與上季6.6%持平——其中約3個百分點差距全部來自汽油價格上升(汽油銷量創歷史新高),匯率則小幅拖累約0.3個百分點。
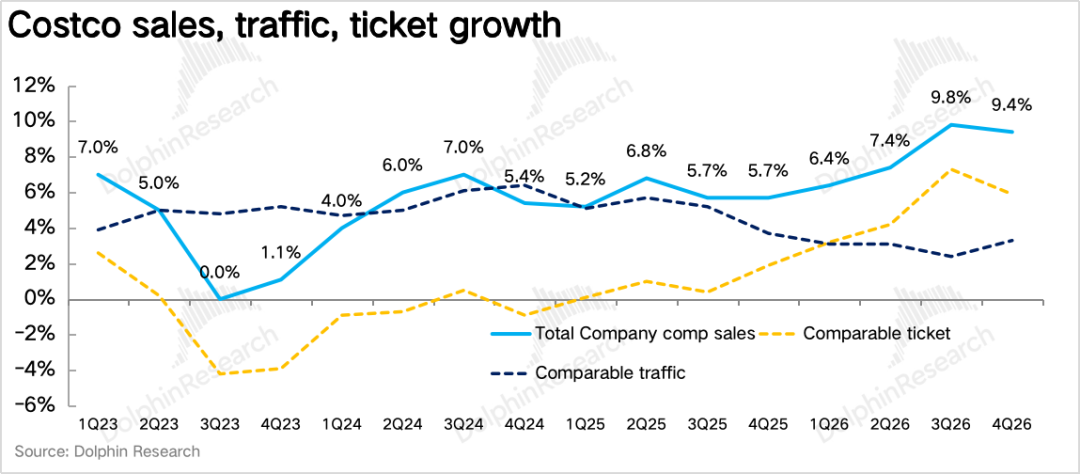
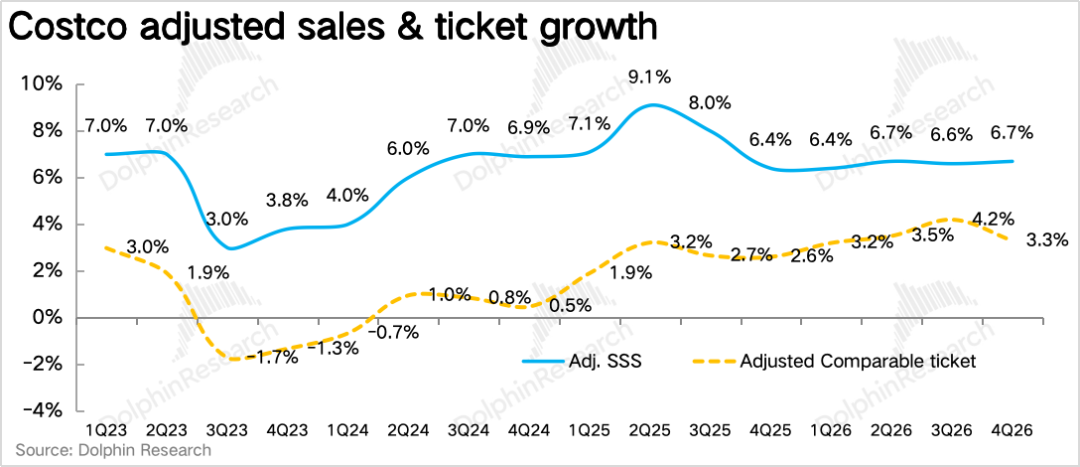
從價量拆分來看,本季全球同店客流量增長3.3%,較上季2.4%明顯回升,為近五季以來首次加速;客單價(含油氣匯率)增長5.9%,剔除後增長3.3%,較上季收窄。海豚君傾向認為,雖然四季度客流回升有油價貢獻,但美國中產在Costco的到店頻率至少未進一步惡化,這是本財報最積極的訊號。
分類來看,非食品為本季表現最亮眼品類,黃金飾品、家居、家用小電器、健康美妝領跑。鮮食品項成長中個位數(自製糕點增長逾100%,肉類方面低價的禽肉、碎牛肉與高端的Prime、和牛同時成長);食品雜貨則保持低中位數成長,趨向高蛋白、高纖維等健康品類。
此外,本季整體通脹維持低個位數,非食品通脹因存儲晶片及石油製品上升,食品端牛肉通脹被雞蛋、乳製品通縮抵消。
2、美國最堅挺,國際市場仍處滲透率提昇期
分地區觀察,剔除匯率與油氣價格影響後,美國區同店增長7.2%,較上季6.8%持續加速,仍為最強市場;加拿大同店增長4.6%,較上季6.2%明顯放緩,主因8月加美貿易談判緊張所致。
其他國際市場同店增長6.2%,與上季基本持平,結構上客流+4.5%、客單+1.7%,是三大市場中唯一由客流主導帶動的——主因國際市場客群及門店密度尚未充分滲透。
3、線上增速小幅回落,第三方即時配送成為新增量
Costco本季電商銷售額同比增長19.5%,較上季21%略有回落,藥房、家居、小家電、五金、寢具為線上成長最快品類,其中藥房銷售增長近20%、處方數雙位數提升。
此外,本季最大變化為第三方即時配送全面鋪開:Uber Eats由17州擴展至全美、DoorDash全面上線、Instacart持續覆蓋美加,配送時間大多在45分鐘內。管理層電話會中表示,這部分銷售「大多屬於增量,對門店食雜業務影響有限,且用戶顯著更年輕」——海豚君認為這是Costco於不改變倉儲會員店模式前提下觸達年輕客群的理想路徑。
總結來看,本季商品銷售額930億美元,同比增長11.2%,總收入957.2億美元,同比增長11.1%,略高於市場預期。
二、提價紅利出清,會員與續費率觸底回升
訂閱業務方面,本季會員費收入18.5億美元,同比增長7.3%(剔除匯率7.7%),增速較上季10.7%持續明顯下降,但高於市場預期的6.3%。管理層明確表示本季為最後一個有提價貢獻的季度,且貢獻不足1個百分點,主要仰賴高級會員滲透率提升與基礎會員增長。
底層經營指標來看,本季付費會員環比增加約120萬至8,410萬,較上季80萬明顯回升,同比增長3.8%;高級會員4,230萬,同比增長9.4%,滲透率與新會員中的高級會員佔比均創歷史新高。
此外,續費率方面,全球續費率提升0.1個百分點至89.8%,北美提高0.1個百分點至92.3%,連續第二個季度改善。
三、退稅讓利使毛利率承壓,營業利潤率基本持平
1、毛利率:剔除退稅與油價後,核心商品毛利率其實在改善
本季零售毛利率為11%,同比下滑11個基點,但剔除油價(低毛利汽油佔比提升)影響後實際提升20個基點。核心商品毛利率同比下滑32個基點(剔除油價為-9個基點),主要原因是關稅退稅帶來的降價返還——本季收到1.84億美元退稅(1.74億退稅+0.10億利息),意味約一半已在當季讓利,核桃、咖啡豆、黑胡椒等Kirkland商品降價幅度達10%-30%。
但剔除退稅及讓利後,核心商品毛利率實際提升18個基點,鮮食、非食品、食品雜貨全面改善,主因供應鏈效率以及鮮食品(肉類、烘焙、熟食)人效提升。
2、控費空間有限,利潤率持平
本季費用率8.9%,同比收窄27個基點,但剔除油價攤薄效應後僅收窄2個基點,顯示控費邊際空間明顯變小。最終營業利潤率同比提升9個基點,剔除退稅淨收益後基本持平,淨利潤30億美元,同比增長14.9%。
- END -
文章不易,點個「分享」,給我充點兒電吧~
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
戴爾高管:「代理AI」這次不一樣,關鍵組件(主要是內存和HDD)短缺可能持續5年以上
戴爾科技首席營運官Jeff Clarke表示,代理AI透過承擔更多工作任務,持續推高計算和存儲需求,讓本輪AI基礎設施週期有別於傳統硬體更新週期。到2030年,數據中心算力預計新增200吉瓦,推理Token生成量成長87倍,基礎設施需求有望持續擴張。
摩根士丹利力挺Meta(META.US):Muse生態持續擴容 VR眼鏡有望成2027年新增長點
摩根士丹利維持Meta「增持」評級,目標價775美元,並繼續列為首選股。
隨筆:AI投資的下一步:誰能把算力變成利潤?
Meta(META.US)9月飆漲36%:Muse驗證AI戰略,市值劍指2萬億美元
Meta股價有望創下自2013年7月以來最佳單月表現,距離加入2兆美元市值俱樂部僅差約1%漲幅。
加密貨幣價格
更多


