
SpaceX(SPCX)Q3财报前瞻:首个季度盈利与AI独立造血验证
 2026/10/20 03:22
1. 投资要点速览
SpaceX(SPCX.US)将于2026年10月20日美股盘后发布上市后第二份完整财报(Q3业绩)。Visible Alpha预计营收达128.4亿美元(同比增长一倍以上),有望实现首个季度盈利,每股收益约0.16美元;华尔街共识预期营收约129亿美元、EPS 0.14美元。其中AI及计算业务预期贡献64.7亿美元,Starlink贡献49亿美元。
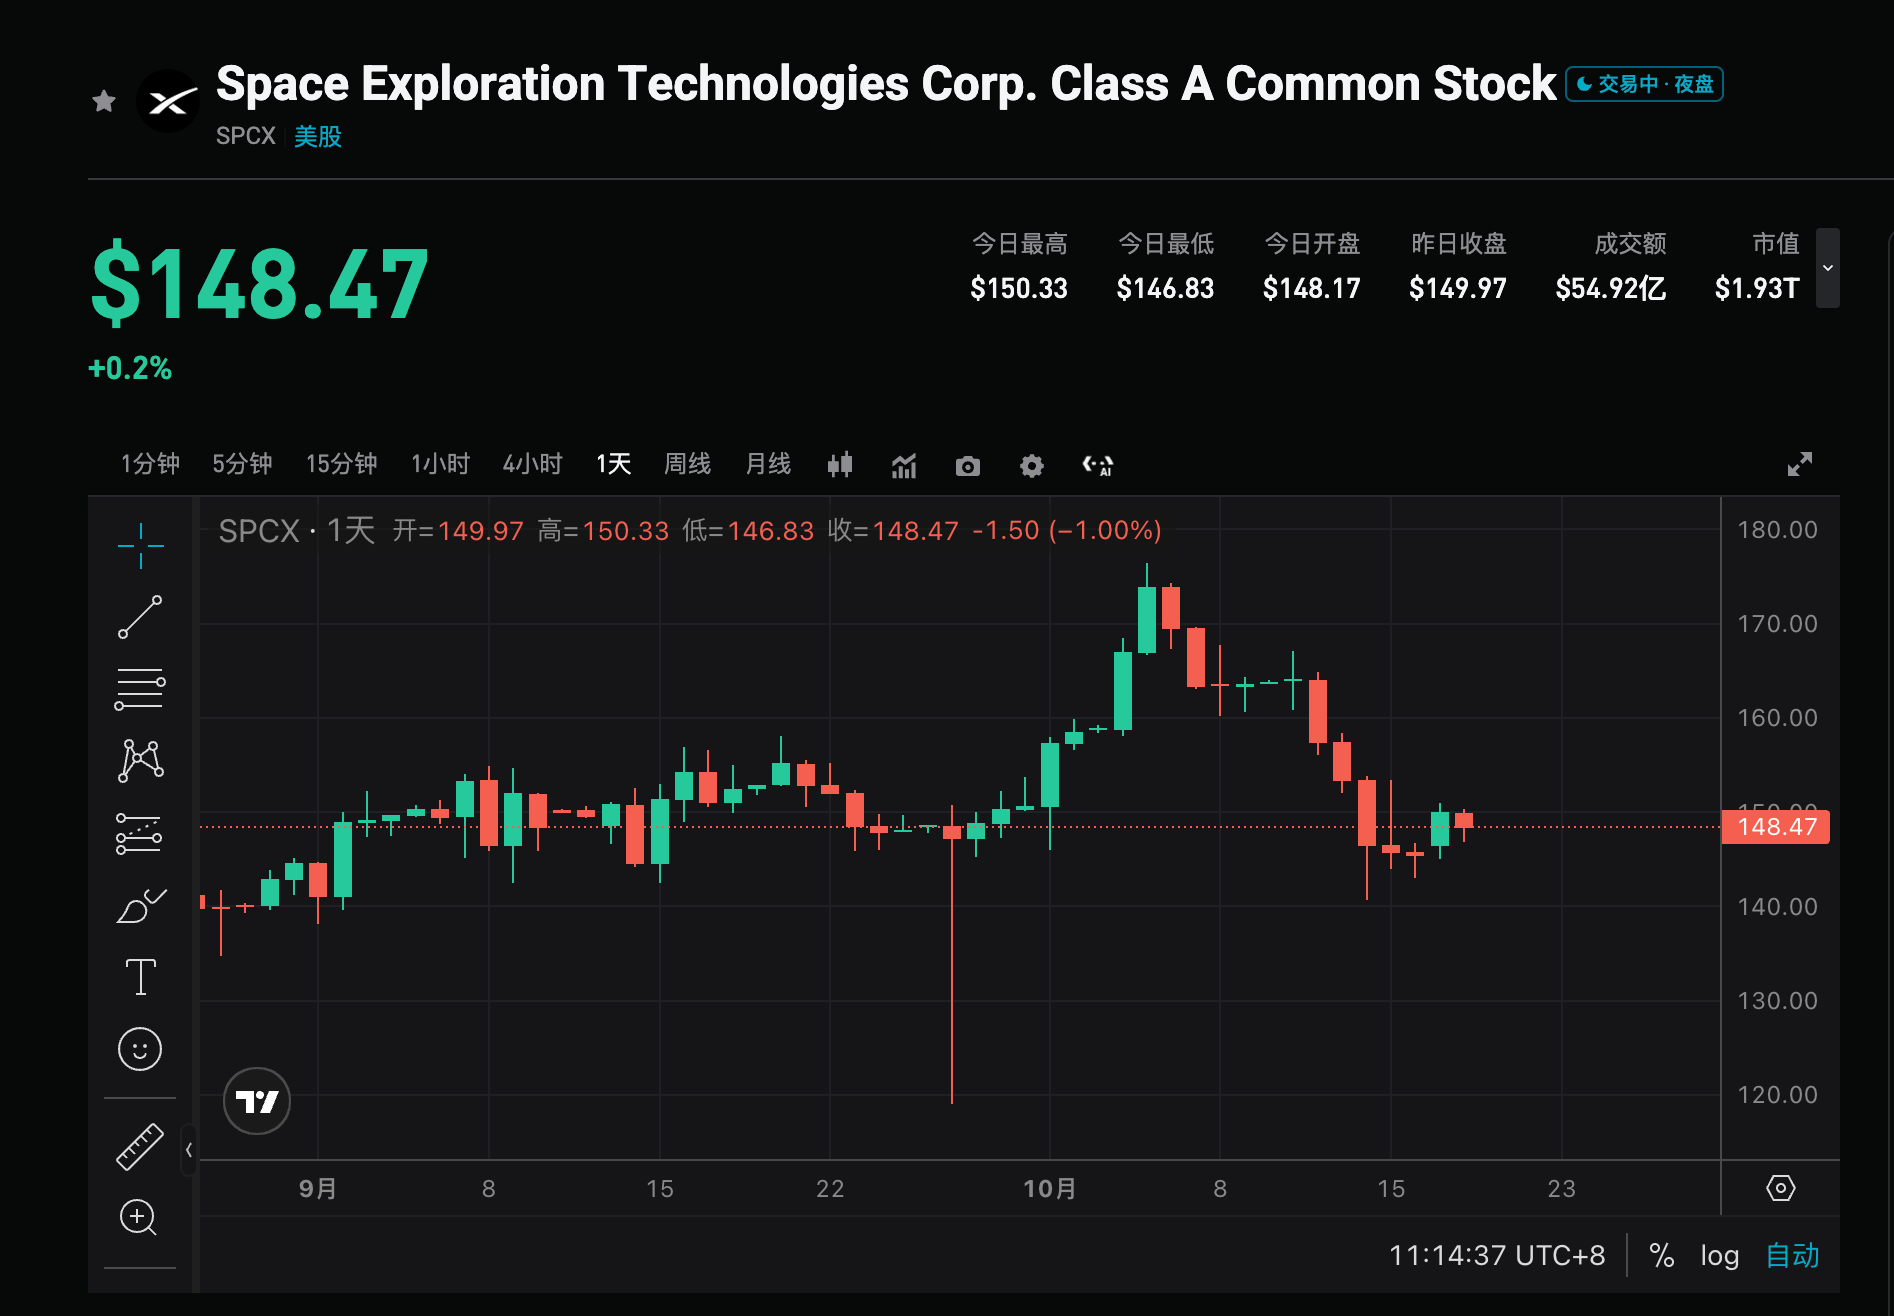
当前股价约147.96美元(较IPO发行价上涨超10%,但仍远低于上市后高点225美元)。期权定价显示财报后波动幅度或达7.5%(对应约162美元或139美元区间)。市场核心关注AI合同能否加速转化为收入并实现独立造血,而非持续依赖Starlink现金流支撑,同时需留意仓促发布财报背后的融资与锁定期因素。
2. 四大关注焦点
焦点1:首个季度盈利能否兑现
市场预期Q3将迎来上市后首个盈利季度,这是验证商业模式可持续性的关键节点。Visible Alpha与共识均指向正EPS,若顺利实现,将强化市场对高增长路径的信心;若仅符合或低于低端预期,则可能放大对高资本开支可持续性的质疑。关键在于营收是否接近或超过129亿美元,以及利润率改善幅度。
焦点2:AI业务合同变现速度与独立造血能力
AI及计算业务预期贡献近一半营收(约64.7亿美元),成为最大变量。Yorkville Ives等机构指出,股价走势高度取决于合同转化为实际收入的节奏;投资者希望看到AI业务开始自给自足,减少对Starlink现金流的依赖。Q2 AI已占营收约三分之一,若Q3接近或超过一半,将验证“AI收入超越其他业务”的管理层表态,并支撑高估值叙事。
焦点3:Starlink作为现金牛的稳定性
Starlink预期贡献约49亿美元,仍是目前最稳定的盈利来源。市场将观察用户增长、ARPU变化及企业/政府客户贡献,评估其能否持续为高额AI资本开支提供内部资金支持。若Starlink增长稳健且利润率维持高位,可缓解对整体现金消耗的担忧;反之则加剧融资依赖。
焦点4:融资安排与锁定期解除的时机信号
Evercore ISI分析师Kutgun Maral指出,仓促安排财报可能与后续融资或锁定期铺垫有关。公司正寻求约400亿美元融资(约100亿美元银行贷款+300亿美元投资级债务),用于采购英伟达AI芯片。10月22日将解除13亿股禁售,10月24日再解除3.29亿股,剩余约8.57亿股仍在180天锁定期内。财报数据与管理层表述,可能影响后续融资推进与股东抛售压力。
3. 风险与机会并存
上行催化剂:
- 营收与EPS明显超共识(接近或超过Visible Alpha的128.4亿美元/0.16美元),确认首个盈利季度并验证AI变现加速。
- AI业务收入占比接近或超过一半,且管理层释放独立造血与全年目标上调信号。
- Starlink表现稳健,叠加潜在特斯拉相关整合或频谱收购进展,强化长期叙事。
下行风险:
- 仅符合或低于共识,AI合同转化不及预期,仍高度依赖Starlink现金流。
- 资本开支持续高企、融资推进受阻,或锁定期大规模解禁引发抛压。
- 期权隐含波动兑现后,叠加高估值与前期涨幅,出现获利了结。
4. 交易策略建议
多头逻辑: 若营收与盈利明显超预期,AI变现速度加快并释放独立造血展望,可能强化市场对SpaceX作为AI算力+卫星龙头的定位,支撑估值修复,尤其在锁定期前消化利好。
空头风险: 若数据平淡、AI依赖Starlink信号未改善,或融资/解禁压力显现,可能在高波动环境下引发回调,期权定价的7.5%区间或成为短期波动参考。
关键数据:
- 总营收及同比增速(共识约129亿美元)
- EPS是否实现正值及幅度
- AI及计算收入规模与占比
- Starlink收入与用户相关指标
- 资本开支、自由现金流及融资相关表述
操作建议: 业绩超预期且AI展望积极时,可关注回调后的布局机会;若数据仅符合或指引谨慎,注意短期波动与解禁压力,避免追高。仓位与止损需结合个人风险承受能力灵活调整。
免责声明: 以上内容仅供参考,不作为投资建议。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
亚马逊单日大涨5%!AWS增长提速,AI投资能否推动股价再创新高?
摩根大通上调英特尔评级:跌去36%后,复苏还有多远?
两度延期后合并上线, Aero 告别 ve(3,3) 经济模型
Meta(META)Q3财报前瞻:AI巨额开支下的变现与现金流大考
加密货币价格
更多


