
股票黄金/指数行情解读
8月PCE若偏强,美股科技股要小心?高利率时代可能延长
中级
2026-09-30 | 5m
美国8月个人消费支出物价指数(PCE)即将公布,市场焦点不只放在通胀数字本身,更在于数据是否足以改变联准会对利率政策的判断。
在通胀回落速度仍不明朗、能源价格反弹,以及消费支出维持韧性的背景下,联准会理事迈克尔·巴尔(Michael Barr)近期释放偏鹰信号。他认为,美国物价压力尚未明显回到可放心的区间,货币政策可能仍有进一步调整的必要。
对市场而言,这代表降息预期可能持续受到压缩。即使联准会未必立即采取行动,只要PCE与消费数据偏强,高利率环境延长的概率就会上升,债券、成长股与美元相关资产也可能重新反映更高的利率路径。
市场预估:整体PCE居高,核心通胀仍未回到目标
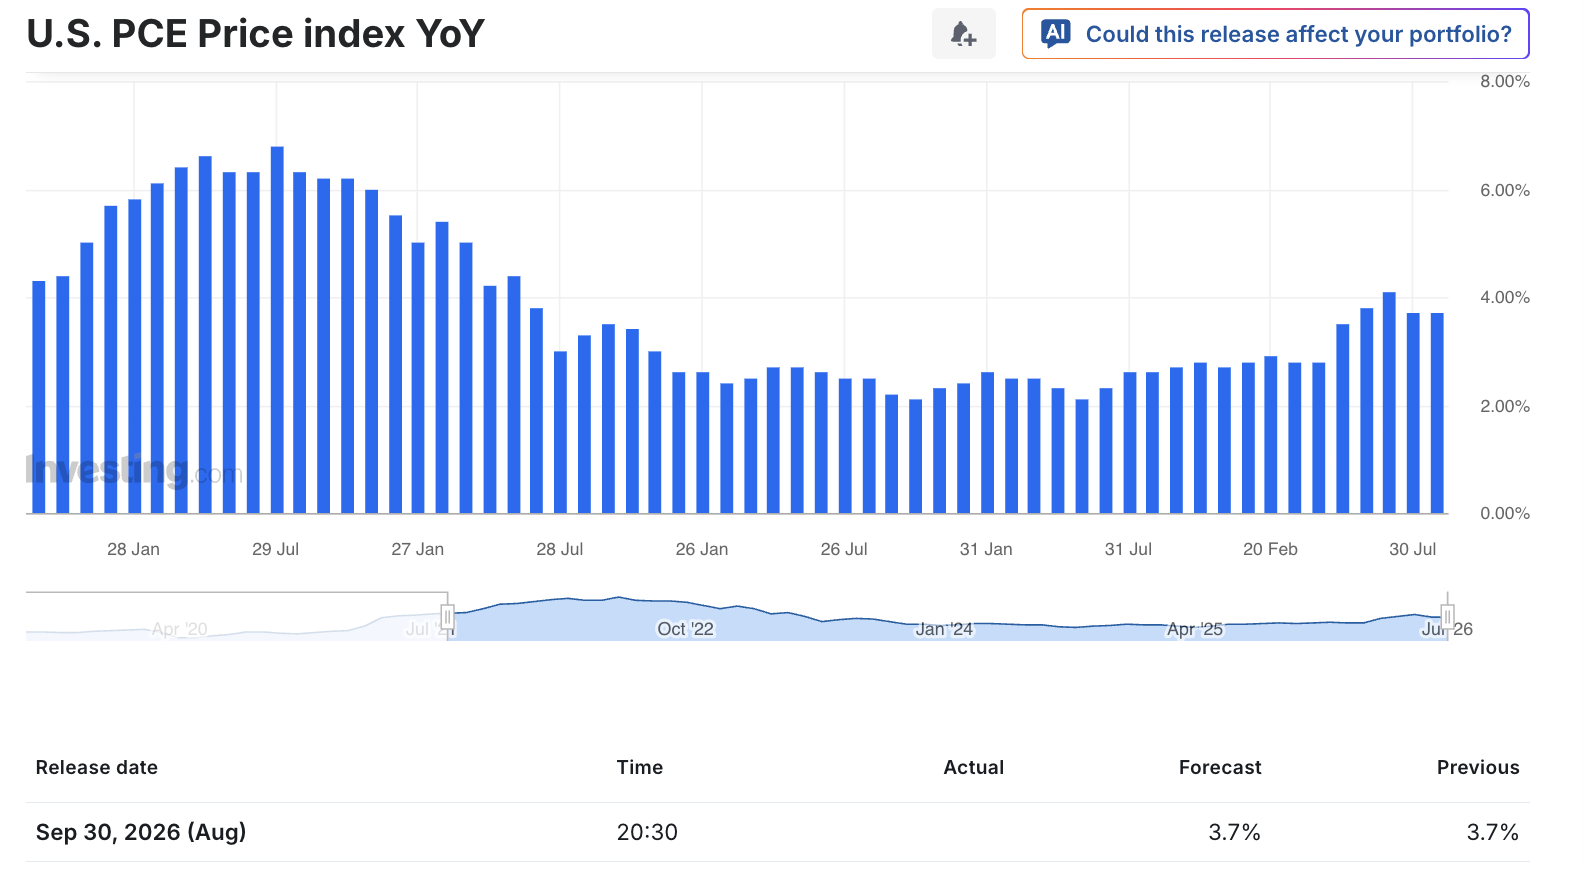
市场目前预期,8月整体PCE物价指数将月增0.4%、年增3.7%,大致与前一个月持平;扣除食品与能源后的核心PCE,则预估月增0.3%、年增3.3%。
若数据大致符合预期,代表通胀虽未失控,但距离联准会2%的长期目标仍有一段差距。尤其核心PCE持续高于目标,意味着服务价格、薪资、住房与部分商品成本的压力尚未完全消退。
联准会最在意的并非单月数据的高低,而是通胀是否形成可持续回落的趋势。若核心PCE连续数月维持在偏高增速,政策制定者可能更倾向认为,现阶段不宜过早转向宽松。
巴尔先前指出,美国通胀已长时间高于2%目标,核心通胀真正接近政策目标的月份有限。这类表态反映联准会内部的一项核心疑虑:通胀可能不是快速下降后便稳定回到目标,而是在较高水平徘徊,形成“黏性通胀”。
巴尔偏鹰表态,政策重心仍放在压低通胀
巴尔表示,若通胀未能在合理时间内回落至2%,联准会可能需要进一步调整政策立场。这不必然等同于已经确定再次加息,但至少显示决策者尚未准备宣布抗通胀任务完成。
当前政策权衡也正在改变。过去市场担心高利率可能迅速冲击就业与经济增长,因此期待联准会尽快转向降息;但若劳动力市场仍有支撑、经济增长未明显失速,联准会维持紧缩的空间就会变大。
以目前市场观察来看,美国失业率约在4.1%附近,新增就业虽较先前放缓,但尚未显示劳动力市场明显恶化。平均每月新增就业人数接近劳动力增长所需的平衡水平,代表企业招聘需求正在降温,但未必意味着经济已步入衰退。
对联准会而言,这种环境最棘手之处在于:就业没有明显转弱,却也不足以带来大幅通胀降温。若消费与就业持续稳定,通胀可能维持在高于目标的区间,让降息门槛进一步提高。
能源、关税与AI投资,成为通胀的三项变量
近期能源价格回升,是整体PCE可能偏高的重要因素。地缘政治风险、原油供应不确定性及运输成本上升,都可能通过汽油、物流与企业投入成本传导至终端价格。
投资人可通过美国原油基金(USO)及美国布兰特原油基金(BNO)观察能源价格变化,但必须注意,这些ETF是追踪油价相关市场的工具,并非通胀本身,也可能受到期货转仓成本与市场结构影响。
除能源外,关税政策也是联准会需要持续评估的成本来源。关税提高后,企业未必会立即全面调涨售价,部分成本可能先由进口商、零售商或制造商吸收;但随着库存消化与合约更新,成本仍可能逐步转嫁给消费者。
另一项值得关注的变量,则是AI基础设施投资。大型科技公司持续增加数据中心、服务器、先进芯片、电力设备与网络基础设施支出,短期内确实可能推升部分供应链需求与设备价格。
Global X人工智能与科技ETF(AIQ)、AI Powered Equity ETF(AIEQ)、VanEck半导体ETF(SMH)及iShares半导体ETF(SOXX),可作为观察AI与半导体投资热度的市场工具。不过,这些ETF价格受到企业盈利、估值、利率、资金流与产业周期影响,不能直接视为通胀走势指标。
AI是通胀推手,还是未来的生产力解方?
AI投资对通胀的影响具有两面性。
短期来看,数据中心、电力、芯片、先进封装、网络设备与高阶工程人才需求增加,可能抬升局部产业的成本。当相关设备供应有限、企业资本支出集中涌入时,价格压力有机会由科技供应链向其他领域扩散。
但中长期来看,AI若能有效提升企业效率、降低行政成本、改善库存管理、提高研发与制造效率,则可能带来生产力增长,进而降低单位产出成本。
关键仍在于两项未知数:第一,AI投资何时能从大型科技公司资本支出,转化为更广泛产业的生产力提升;第二,AI对劳动力市场究竟是取代部分工作、压低成本,还是创造更多高薪技术职位并推升薪资需求。
在生产力效益尚未全面反映前,市场更容易先看到设备、能源与人力投入增加带来的价格压力。这也是联准会对AI投资热潮保持观察的重要原因。
消费支出若维持强劲,联准会更难快速转向
本次PCE报告除了物价数据外,也将公布个人收入与个人消费支出。若消费增长高于市场预期,将强化美国家庭仍具消费能力的信号。
市场预期8月个人消费支出可能增长0.8%,高于前月的0.2%。即使高物价侵蚀部分实际购买力,只要家庭支出维持扩张,企业就较有能力将成本反映在售价上,通胀降温速度可能因此放慢。
消费韧性对经济增长是正面信号,却也让货币政策更难快速转向。当需求没有明显疲弱,联准会缺乏立即降息的迫切性;若通胀又高于目标,政策论述自然更偏向“维持限制性利率更久”。
因此,市场接下来不只要看PCE年增率,也要观察三项细节:
-
核心PCE月增率是否放缓: 月增数字更能反映近期通胀动能。
-
服务通胀是否降温: 特别是住房以外核心服务价格。
-
实际消费是否持续增长: 若消费扣除物价因素后仍强,需求压力可能延续。
PCE将如何影响利率预期?
若整体与核心PCE均高于市场预估,尤其核心PCE月增率偏高,市场可能重新提高对联准会维持高利率、甚至进一步收紧政策的定价。短线上,美债收益率与美元可能偏强,利率敏感度较高的成长股、科技股及长期债券则可能面临波动。
若PCE低于预期,且核心服务价格同步降温,市场对未来降息的期待可能回升。不过,单一月份数据通常不足以完全改变政策方向;联准会仍会综合观察后续就业、薪资、消费、房市与金融情势。
换言之,PCE若偏高,未必代表联准会必然立刻加息;PCE若偏低,也不等于降息即将启动。真正影响政策的是一连串数据形成的趋势,而非单次公布结果。
高利率环境下,退休配置更应重视现金流与风险承受度
对偏重退休规划的投资人来说,利率维持高位意味着资产配置的重要性再度提升。
债券比重较高的投资组合,应先检视久期、到期结构与现金流需求。利率上升通常对既有长期债券价格较不利,而短期债券的利率敏感度相对较低;但短债也面临未来再投资时收益率下降的风险,因此仍要依照资金用途安排。
股票仓位方面,成长型科技股通常对折现率较敏感。当市场调高终端利率或延后降息预期时,高估值科技股可能出现较大震荡。台股投资人若通过0050参与大型权重企业成长,或通过0056等高股息ETF建立现金流来源,也应同时评估持股产业集中度、配息来源与总回报表现。
退休准备不应只看收益率,也不能只看单一年度配息。较完整的评估方式,应纳入资产价格变化、股利或利息收入、税费、通胀侵蚀,以及未来数年的提款需求。
在利率与科技股波动均可能放大的环境中,维持合理股债比例、保留生活备用金、避免过度集中于单一产业或单一利率方向,通常比试图精准猜测下一次加息或降息更重要。
结论:PCE是政策判断的重要拼图,而非唯一答案
巴尔的偏鹰谈话反映一项明确信息:在通胀尚未稳定回到2%之前,联准会不会轻易宣布胜利。能源、关税、AI资本支出与消费韧性,都可能让物价回落之路更曲折。
若8月PCE维持高位,市场降息预期可能再受压缩,高利率维持更久的情境将重新成为资产定价主轴;若数据明显降温,则有助缓和紧缩压力,但仍不足以单独确认政策转向。
对投资人而言,与其押注单一数据结果,不如预先检视投资组合是否能承受利率反复、债券价格波动与科技股估值修正。当政策不确定性升高,纪律配置、现金流管理与风险控制,往往比预测利率方向更具长期价值。
Bitget 提供的所有交易教学仅供教育用途,不应视为金融建议。所分享的策略与示例仅供参考,未必反映实际市场状况。CFD
交易涉及重大风险,包括可能造成资金损失。过往表现并不保证未来结果。请务必进行充分研究,并了解所涉及的风险。Bitget 不对用户所作出的任何交易决策负责。
分享


目录
- 市场预估:整体PCE居高,核心通胀仍未回到目标
- 巴尔偏鹰表态,政策重心仍放在压低通胀
- 能源、关税与AI投资,成为通胀的三项变量
- AI是通胀推手,还是未来的生产力解方?
- 消费支出若维持强劲,联准会更难快速转向
- PCE将如何影响利率预期?
- 高利率环境下,退休配置更应重视现金流与风险承受度
- 结论:PCE是政策判断的重要拼图,而非唯一答案
交易热门币种新用户可获得价值 6200 USDT 的迎新大礼包
立即交易推荐阅读
 PCE 与非农双重考验:高利率预期升温,黄金承压,市场等待就业数据定价2026-09-30 | 10m
 SPX:AI 行情能否承受 5.24% 的美国国债收益率?2026-09-30 | 5m
 黄金暴跌近4%后在七周低位企稳:加息预期、美债收益率与油价构成三重压力2026-09-29 | 5m
新用户最高可得 6200 USDT 及西甲精美周边!
立即领取