
Dự báo báo cáo tài chính quý 1 của Nike: Thử thách ở mức thấp nhất trong 12 năm, phụ thuộc vào khu vực Trung Quốc và biên lợi nhuận!
 2026/09/30 03:16
🔥 Radar điểm nóng chứng khoán Mỹ đã lên sóng! 3 chủ đề lớn về chứng khoán Mỹ + 6 cổ phiếu chọn lọc + 7 lịch sự kiện chính, cơ hội chứng khoán Mỹ tuần này ở đâu? Nhấn vào đây để xem 1 ảnh tổng hợp 22 hướng giao dịch→
- Tóm tắt điểm nổi bật đầu tư
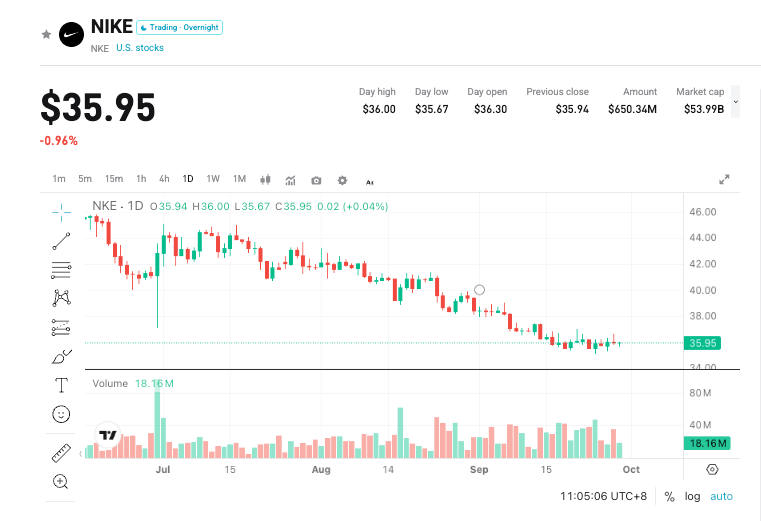
Nike (NKE.US) sẽ công bố kết quả tài chính quý 1 năm 2027 (kết thúc ngày 31/8) vào sau phiên giao dịch ngày 1/10/2026 theo giờ Mỹ, hội nghị điện thoại dự kiến vào 17:00 ET. Công ty dự kiến doanh thu quý này giảm ở mức thấp trung bình so với cùng kỳ, không có hỗ trợ từ tỷ giá, biên lợi nhuận gộp "tăng nhẹ trở lại" so với cùng kỳ. Đồng thuận của Wall Street về doanh thu khoảng 11,32–11,35 tỷ USD (giảm khoảng -3.2% đến -3.4% YoY, cùng kỳ năm trước là 11,72 tỷ USD), EPS khoảng 0,44 USD/cổ phiếu (giảm khoảng -10,2% YoY, cùng kỳ 0,49 USD). Giá cổ phiếu gần đây quanh mức 36 USD, giảm khoảng 40% trong năm, đã bị loại khỏi S&P 100 vào ngày 21/9 (vẫn giữ trong S&P 500). Thị trường cần kiểm chứng không phải tăng trưởng cao quay lại mà là liệu, sau khi loại bỏ các khoản mục không thường xuyên, biên lợi nhuận gộp và khu vực Trung Quốc có thể ổn định trước không.
- Bốn điểm đáng chú ý
Điểm 1: Liệu mức giảm tại Trung Quốc có thu hẹp lại không
Doanh thu cả năm tài chính 2026 khu vực Trung Quốc Đại Lục đạt 5,847 tỷ USD (giảm -11% theo báo cáo, giảm -13% theo tỷ giá trung lập). Q4 khoảng 1,29 tỷ USD (giảm khoảng -12% theo báo cáo, khoảng -17% theo tỷ giá trung lập). Dự báo đồng thuận của thị trường về doanh thu phân khúc này quý này vẫn khoảng 1,3 tỷ USD (giảm khoảng -12,6% YoY), lưu ý đây là dự đoán thị trường, không phải hướng dẫn chính thức của công ty. Ngoài mức giảm doanh thu, cần quan sát thêm hàng tồn kho, tỷ lệ chiết khấu và doanh số bán giá gốc. Trên hội nghị điện thoại, ban lãnh đạo cho biết tồn kho khu vực Trung Quốc đã giảm hai chữ số, một số cửa hàng và mặt hàng chạy bộ đã cải thiện, nhưng cũng lưu ý xu hướng gần đây vẫn tương tự hiệu suất vừa qua. Nếu quý này mức giảm thu hẹp rõ rệt, tâm lý có thể được củng cố trước; nếu vẫn gần ngưỡng -17% về tỷ giá trung lập như Q4, câu chuyện chuyển đổi sẽ tiếp tục bị trì hoãn.
Điểm 2: Biên lợi nhuận gộp hoạt động có thực sự dương trở lại
Quý trước báo cáo biên lợi nhuận gộp 49,2% (+890 điểm cơ bản YoY), nhưng khoảng 900 điểm cơ bản trong số đó đến từ khoản hoàn thuế quan gần 986 triệu USD; loại bỏ khoản này, biên lợi nhuận gộp còn 40,2% (giảm 10 điểm cơ bản YoY), EPS điều chỉnh khoảng 0,20 USD (EPS báo cáo 0,72 USD). Công ty dự báo biên lợi nhuận gộp YoY sẽ dương trở lại sớm từ Q1, nhưng nhấn mạnh vào biên lợi nhuận gộp hoạt động, không phải lấy con số 49,2% để so sánh. Các chỉ số chất lượng quý này cần nhìn vào doanh số bán giá gốc, tỷ lệ chiết khấu và cơ cấu sản phẩm. Đây là dữ liệu có khả năng tạo thay đổi lớn nhất cho giá cổ phiếu.
Điểm 3: Tăng trưởng khu vực Bắc Mỹ có bù được các vùng khác không
Q4 doanh thu Bắc Mỹ khoảng 4,83 tỷ USD (+3% YoY), kênh bán buôn mạnh hơn, trực tiếp vẫn yếu. Đồng thuận doanh thu từng phân khúc quý này: Bắc Mỹ khoảng 5,1 tỷ USD (+2% YoY), EMEA khoảng 3,2 tỷ USD (-4% YoY), châu Á – Thái Bình Dương và Mỹ Latinh khoảng 1,4 tỷ USD (-3% YoY); mảng giày khoảng 7,2 tỷ USD (-3% YoY). Doanh thu thực tế quý trước của Converse khoảng 244 triệu USD (-32% YoY), đồng thuận quý này khoảng 296 triệu USD (-19% YoY). Nếu xuất hàng bán buôn nhanh hơn tốc độ tiêu thụ cuối cùng, áp lực xả hàng tồn kho về sau vẫn còn.
Điểm 4: Quý 2 giảm tốc & chênh lệch dự báo cả năm
Công ty đã dự báo Q2 sẽ chậm hơn Q1, lý do chủ yếu là nhóm số hóa EMEA có nền so sánh cao và nhịp độ bán buôn Bắc Mỹ. Dự báo doanh thu FY26 là 46,4 tỷ USD (không tăng theo báo cáo, giảm khoảng -2% theo tỷ giá trung lập YoY), EPS báo cáo 2,10 USD, sau khi loại hoàn thuế quan là khoảng 1,58 USD. Đồng thuận doanh thu FY27 khoảng 45,3 – 45,7 tỷ USD (mức giảm khoảng -2% YoY), EPS khoảng 1,65 – 1,66 USD; một số tổ chức dự báo thấp rõ rệt, cho rằng điểm đảo chiều doanh thu có thể phải tới FY2028. Ngày nhà đầu tư 16–17/11 mới là kỳ vọng chiến lược trung hạn.
- Rủi ro và cơ hội song hành
Chất xúc tác tăng giá:
- Toàn tập giảm ít hơn dự báo "mức thấp trung bình", mức giảm theo tỷ giá trung lập khu vực Trung Quốc thu hẹp so với Q4.
- Biên lợi nhuận gộp (sau loại trừ yếu tố hoàn thuế quan) trở lại dương, tỷ lệ chiết khấu và cơ cấu tồn kho cải thiện.
- Bán buôn Bắc Mỹ khớp với doanh thu cuối cùng, ban lãnh đạo không giảm triển vọng nửa đầu năm nữa.
Rủi ro giảm:
- Khu vực Trung Quốc hoặc Converse tiếp tục xấu đi, làm mức giảm chung nới rộng thêm.
- Biên lợi nhuận gộp không nền dương, hoặc vẫn phụ thuộc vào thúc đẩy bán hàng giảm giá.
- Xác nhận Q2 yếu hơn, phục hồi cả năm tiếp tục bị hoãn, giá thấp vẫn chưa chắc kết thúc điều chỉnh kỳ vọng.
- Khuyến nghị chiến lược giao dịch
Logic phe mua: Doanh thu giảm ở mức kiểm soát, biên lợi nhuận gộp hoạt động chuyển dương thực sự, đồng thời khu vực Trung Quốc xuất hiện tín hiệu "quý tồi tệ nhất đã đi qua", dòng tiền giá thấp có thể đặt cược giai đoạn hai cho câu chuyện chuyển đổi.
Rủi ro phe bán: Số liệu khớp hướng dẫn nhưng chất lượng kém (tỷ lệ chiết khấu cao, kênh trực tiếp yếu tiếp, tồn kho kém), hoặc ban lãnh đạo lùi rõ rệt thời điểm đảo chiều.
Dữ liệu then chốt:
- Tổng doanh thu và tăng trưởng YoY (báo cáo / tỷ giá trung lập)
- Doanh thu khu vực Trung Quốc, tồn kho và tỷ lệ chiết khấu
- Biên lợi nhuận gộp (phải phân tích sau loại bỏ các yếu tố bất thường)
- Bán buôn Bắc Mỹ so với kênh trực tiếp, tiêu thụ cuối cùng
- Công bố về quý 2 và cả năm, và dự báo Ngày nhà đầu tư tháng 11
Ghi chú chiến thuật (tính đến đóng cửa 29/9: 35,84 USD):
- Trước báo cáo: Dao động nền đáy 35,22-37,04 USD, từng tạo đáy mới 52 tuần ngày 25/9 tại 35,22 USD, ngày 29/9 đóng 35,84 USD. Đường trung bình 20 ngày là 36,78, 50 ngày là 39,38, 200 ngày là 49,21. Kháng cự: 36,67 / 36,78 / 37,04 / 39,38. Hỗ trợ: 35,67 / 35,22 / 35,00 / 34,20. Biến động ngụ ý quyền chọn khoảng ±8,7%-9,0% (tức vùng giá 32,6-39,1). Nên giữ vị thế nhẹ, không mở lệnh long đòn bẩy dưới vùng 35,22.
- Cấu trúc phe mua: Đóng cửa trên vùng 36,78-37,04, hồi về giữ được 35,22. Kỳ vọng lên vùng 39,38. Dừng lỗ 35,00.
- Cấu trúc phe bán: Thủng 35,22 hoặc bật lại nhưng không qua 36,78. Kỳ vọng giảm về các mốc 35,00 / 34,20 / 32,60.
Khuyến nghị thao tác: Quan sát biên lợi nhuận gộp và chất lượng khu Trung Quốc, không cần tập trung vào tăng trưởng doanh thu dương hay không. Nếu vượt kỳ vọng thì đợi hồi chỉnh vùng 35,22-36,78; diễn biến trung lập hoặc hướng dẫn yếu thì không bắt đáy. Lưu ý biến động ngụ ý giảm, quản lý vị thế phù hợp khẩu vị rủi ro cá nhân.
Tuyên bố miễn trừ trách nhiệm: Nội dung trên chỉ mang tính tham khảo, không phải khuyến nghị đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Báo cáo PCE lõi của Mỹ tháng 8 không đạt kỳ vọng: Một báo cáo hạ nhiệt được “điều chỉnh phương pháp tính”, liệu Fed có chấp nhận không?
Chi tiêu của người tiêu dùng Mỹ trong tháng 8 đã tăng với tốc độ nhanh nhất trong hơn một năm, trong khi chỉ số lạm phát mà Fed quan tâm nhất lại giảm đáng kể so với cùng kỳ năm trước.
PCE bất ngờ giảm, nhưng tại sao thị trường lại không quá phấn khích
Lãi suất thế chấp tại Mỹ đạt mức cao nhất trong ba năm, nhưng "tính bám dính phía dưới" của giá nhà làm tăng thêm thách thức cho chính sách của Fed
Lãi suất thế chấp tại Mỹ đã tăng lên mức cao nhất trong gần ba năm, đạt 7,3%.
Giá tiền điện tử
Thêm


