
Kỳ vọng gì từ báo cáo quý đầu của Alibaba? Lỗ bán lẻ tức thời có thể giảm một nửa, tăng trưởng mảng điện toán đám mây có thể vượt 40%

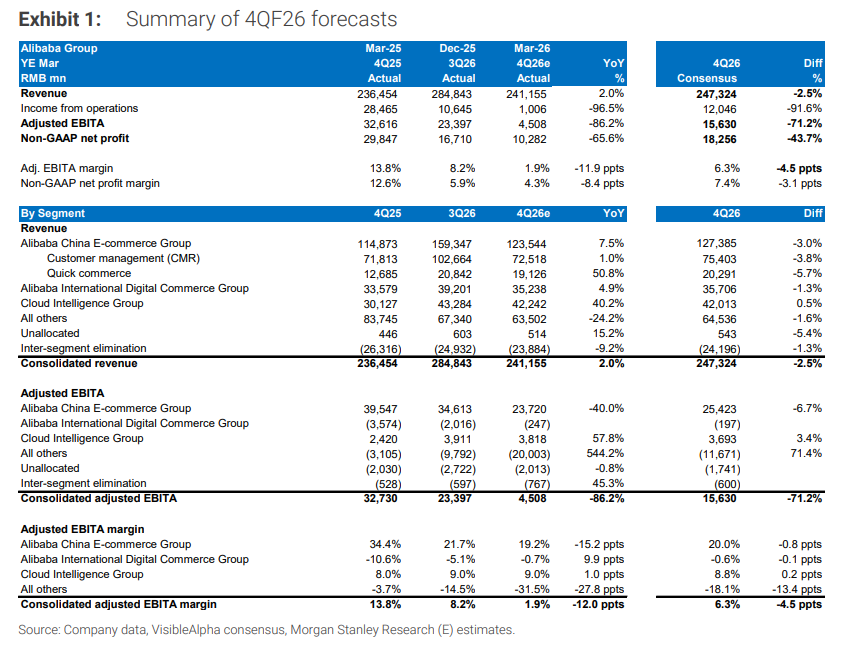
Alibaba sẽ công bố kết quả kinh doanh quý 4 năm tài chính 2026 (tức quý 1 năm 2026) vào tháng 5 tới, ba ngân hàng đầu tư lớn là Morgan Stanley, HSBC và Nomura đồng loạt phát hành báo cáo dự báo trước thềm báo cáo tài chính, với nhận định trọng tâm cực kỳ đồng nhất: tăng trưởng mảng điện toán đám mây có thể tiếp tục tăng tốc lên trên 40%, mảng bán lẻ tức thời (QC) sẽ chứng kiến điểm ngoặt giảm lỗ rõ rệt, trong khi khoản đầu tư liên tục vào mô hình lớn Qwen là áp lực lớn nhất lên kết quả kinh doanh quý này.
Cả ba tổ chức đều duy trì khuyến nghị mua, với khoảng giá mục tiêu dao động trong khoảng 172 đến 200 USD, so với giá cổ phiếu hiện tại khoảng 120 USD thì dư địa tăng giá tiềm năng vượt quá 40%. Đối với nhà đầu tư, vấn đề cốt lõi của quý này không phải là lợi nhuận ngắn hạn có đẹp hay không, mà là liệu Alibaba có thể thực hiện được lời hứa kép “thu hẹp lỗ + thúc đẩy tốc độ tăng trưởng mảng cloud” hay không.
Mảng cloud tăng tốc lên 40%, MaaS sẽ là động lực tăng trưởng trung hạn lớn nhất
Morgan Stanley dự báo, doanh thu mảng cloud của Alibaba trong quý 4 sẽ tăng tốc từ mức 36% quý trước lên trên 40%, biên EBITA duy trì ổn định ở mức 9%.
Động lực tăng trưởng xuất hiện theo mô hình hai bánh xe: tác động tăng giá dịch vụ cloud mới đây thúc đẩy tăng trưởng ngắn hạn, còn MaaS (Model as a Service - Mô hình như một dịch vụ) thiết lập trục tăng trưởng trung hạn: tổ chức dự đoán tỷ lệ doanh thu MaaS dự kiến sẽ tăng từ dưới 10% hiện tại lên trên 50% trong vòng năm năm tới, trong khi ban lãnh đạo đặt mục tiêu biên EBITA dài hạn của mảng cloud là 20%, cao hơn đáng kể so với mức một chữ số hiện tại.
Tỷ lệ sử dụng token Qwen trong thị trường doanh nghiệp tại Trung Quốc đã tăng vọt từ 18% trong nửa đầu năm 2025 lên 32% trong nửa cuối năm, đứng đầu bảng trong tất cả các mô hình.
Dữ liệu từ HSBC cho thấy, Qwen App ghi nhận 223 triệu người dùng hoạt động hàng tháng vào tháng 2/2026, tỷ lệ giữ chân người dùng trong 30 ngày đạt 39%, và thành lũy ở mảng doanh nghiệp ngày càng vững chắc.
Lộ trình giảm lỗ bán lẻ tức thời cụ thể, “điểm đỉnh chiến tranh” đã qua
Morgan Stanley ước tính mảng bán lẻ tức thời sẽ ghi nhận lỗ khoảng 18 tỷ NDT trong quý 4, thu hẹp so với mức 22 tỷ NDT ước tính của quý trước.
Lãnh đạo công ty đã đặt mục tiêu rõ ràng: giảm một nửa mức lỗ toàn năm trong FY27 so với FY26 (Morgan Stanley dự báo lỗ mảng QC cả năm FY26 khoảng 86 tỷ NDT, mục tiêu FY27 giảm xuống khoảng 43 tỷ NDT), FY28 tiếp tục giảm một nửa, và FY29 đạt điểm hòa vốn.
Nomura cũng dự đoán mức lỗ QC trong FY27 sẽ giảm xuống khoảng 43 tỷ NDT. Cả ba tổ chức đều đồng thuận rằng “giai đoạn chiến tranh ác liệt nhất” của lĩnh vực bán lẻ tức thời đã qua – Alibaba sau khi củng cố thị phần đang chuyển trọng tâm chiến lược từ “giành thị phần” sang “nâng cao hiệu quả”, dự kiến điều này cũng sẽ tạo không gian mới cho mảng giao đồ ăn của Meituan.
CMR tăng tốc trở lại, điều chỉnh kế toán gây nhiễu thị giác
Các ngân hàng đầu tư dự báo, doanh thu quản lý khách hàng (CMR) của bộ phận thương mại điện tử Trung Quốc của Alibaba trong quý 4 theo chuẩn so sánh sẽ đạt tăng trưởng 7% so với cùng kỳ năm ngoái, phục hồi rõ rệt so với 1% của quý trước, phản ánh sự lan tỏa tích cực từ số liệu tiêu dùng tháng 1-2.
Tuy nhiên, từ quý này Alibaba sẽ tái phân loại chi phí khuyến khích dành cho các shop lớn từ chi phí marketing sang mục “giảm trừ” của mục doanh thu CMR, do đó tốc độ tăng trưởng theo báo cáo của CMR chỉ còn khoảng 1%, HSBC ước tính thay đổi này tạo ra chênh lệch khoảng 6 điểm phần trăm cho tăng trưởng.
Ngoại trừ bán lẻ tức thời, EBITA bộ phận thương mại điện tử dự kiến sẽ không thay đổi nhiều so với cùng kỳ, rõ ràng cải thiện so với mức giảm khoảng -7% của quý trước.
Ba ngân hàng đầu tư đặt giá mục tiêu 172-200 đô, định giá AI vẫn chưa đủ đầy đủ
Mục tiêu giá của ba tổ chức có chênh lệch, nhưng logic khuyến nghị mua đều giống nhau.
Morgan Stanley duy trì xếp hạng “tăng tỷ trọng” với giá mục tiêu 180 USD, dựa trên mô hình DCF (WACC 10%, tỷ lệ tăng trưởng vĩnh viễn 3%), tương ứng mức định giá P/E không theo GAAP của FY28 là 23 lần, cao hơn đáng kể so với mức hiện tại khoảng 16 lần, đồng thời điều chỉnh giảm dự báo EBITA cho FY26 và FY27 lần lượt 7% và 12%, chủ yếu để phản ánh chi phí đầu tư Qwen vượt kỳ vọng.
HSBC điều chỉnh nhẹ giá mục tiêu từ 180 xuống 172 USD, cũng do cập nhật giả định tăng lỗ của “các hoạt động khác”. Nomura vẫn giữ nguyên mục tiêu giá 200 USD, tương ứng mức định giá P/E khoảng 20 lần cho FY28.
Điểm đồng thuận của ba tổ chức là: lộ trình kiếm tiền từ AI ngày càng rõ ràng, thời gian biểu giảm lỗ của bán lẻ tức thời đã được xác lập, và mức định giá hiện tại của Alibaba vẫn chưa phản ánh đầy đủ hai yếu tố logic cốt lõi này.
~~~~~~~~~~~~~~~~~~~~~~~~
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Các tổ chức kêu gọi báo cáo việc làm phi nông nghiệp tháng 9 "giết chết" kỳ vọng tăng lãi suất tháng 10! "New Fed News Agency": Báo cáo việc làm không thay đổi lập trường của Fed, CPI tháng 9 quan trọng hơn
"New York Fed News Agency" cho biết, các quan chức cấp cao của Fed đã ám chỉ trong tuần này rằng khả năng tăng lãi suất vào tháng 10 có thể không còn là dự báo cơ bản của họ. Trong báo cáo lần này, cả mức lương và tỷ lệ thất nghiệp đều không cho thấy thị trường lao động đang trở lại trạng thái thắt chặt đủ để làm tăng áp lực giá cả một cách rõ rệt. Xác suất thị trường định giá cho việc tăng lãi suất vào tháng 10 đã giảm từ gần 30% trước khi dữ liệu được công bố xuống khoảng 20%, thậm chí có lúc đã không còn hoàn toàn dự báo tăng lãi suất trong năm nay. Các tổ chức cho rằng thị trường lao động đang thể hiện trạng thái "ít tuyển dụng, ít sa thải", mang lại lý do cho Fed chờ đợi thêm dữ liệu; tăng lãi suất vào tháng 12 vẫn còn có thể xảy ra. Phản ứng của thị trường cho thấy "tin xấu là tin tốt", Phố Wall vẫn dõi theo lợi suất trái phiếu kho bạc Mỹ ở mức 5%.
Lạc quan về nhu cầu suy luận AI tiếp tục tăng, Freedom nâng xếp hạng Cerebras (CBRS.US) lên "Mua vào", lợi thế chip cấp wafer được chú ý
Freedom Capital Markets đã nâng xếp hạng cổ phiếu của nhà sản xuất chip AI Cerebras Systems từ “nắm giữ” lên “mua vào”, đồng thời đưa ra giá mục tiêu là 209 đô la.

Số lượng người dùng Muse tăng mạnh nhưng triển vọng kiếm tiền lâu dài vẫn còn nghi ngờ; BNP Paribas duy trì xếp hạng “vượt trội thị trường” cho Meta (META.US).
Muse, AI thông minh thuộc Meta, đã đạt hơn 5,6 triệu lượt tải sau một tháng ra mắt, với hiệu suất ban đầu vượt trội so với ChatGPT và Sora. Tuy nhiên, BNP Paribas chỉ ra rằng thói quen sử dụng của người dùng vẫn chưa trưởng thành, và triển vọng thương mại hóa lâu dài vẫn còn nhiều bất định.
Giá tiền điện tử
Thêm


