
Nhịp đập thị trường BTC: Tuần 11

Tổng Quan
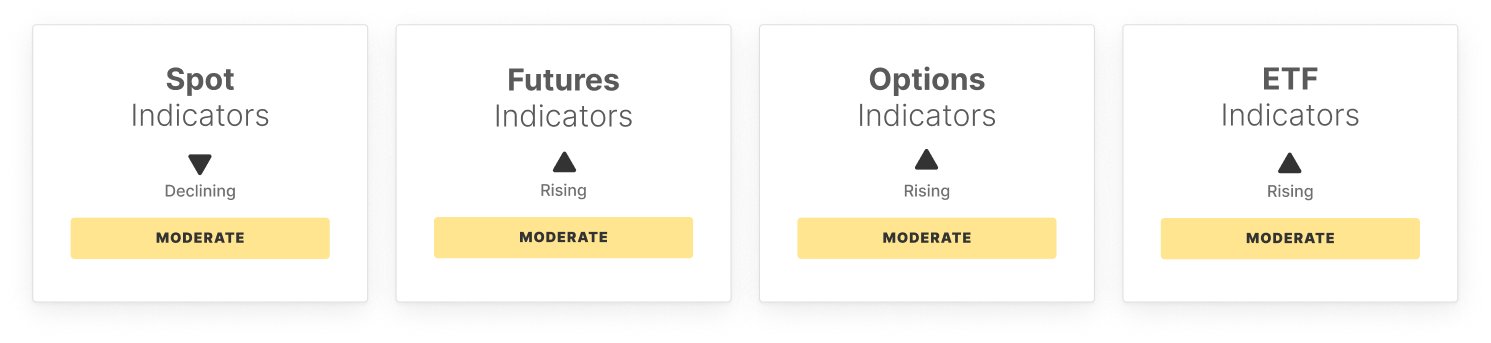
Bitcoin đã rút lui khỏi mốc $74k, trong khi các yếu tố nội tại đang cho thấy dấu hiệu cải thiện thận trọng. Động lượng đã vững chắc hơn một cách vừa phải, với chỉ số RSI tăng từ các mức thấp gần đây, nhưng diễn biến giá vẫn thiếu sức mạnh của một sự chuyển đổi tăng giá rõ rệt. Giao dịch giao ngay vẫn ảm đạm, với khối lượng giao dịch thấp cho thấy mức độ tham gia yếu dù điều kiện bắt đầu ổn định.
Định vị trên thị trường phái sinh có sự pha trộn. Hợp đồng mở của hợp đồng tương lai tăng, báo hiệu sự tích lũy đòn bẩy nhẹ, trong khi funding phía mua chuyển sang tiêu cực mạnh, phản ánh nhu cầu vị thế short lớn hơn. CVD hợp đồng perpetual tăng mạnh, cho thấy hoạt động mua quay trở lại trên thị trường đòn bẩy, mặc dù mức độ tự tin vẫn còn hạn chế.
Thị trường quyền chọn đã bớt phòng thủ hơn. Biên độ biến động đã thu hẹp một cách đáng kể khi biến động ngụ ý tiến gần điều kiện thực, còn skew 25-delta giảm, chỉ ra nhu cầu phòng ngừa rủi ro giảm giá yếu hơn và bối cảnh ngắn hạn cân bằng hơn.
Hoạt động của ETF vẫn là điểm sáng tương đối. Dòng vốn ròng tăng tốc và khối lượng giao dịch tăng vọt, làm nổi bật sự tham gia liên tục từ tài chính truyền thống. Tuy nhiên, tỷ lệ ETF MVRV giảm mạnh vào vùng tiêu cực, cho thấy nhà đầu tư ETF trung bình hiện đang thua lỗ và áp lực định vị vẫn ở mức cao.
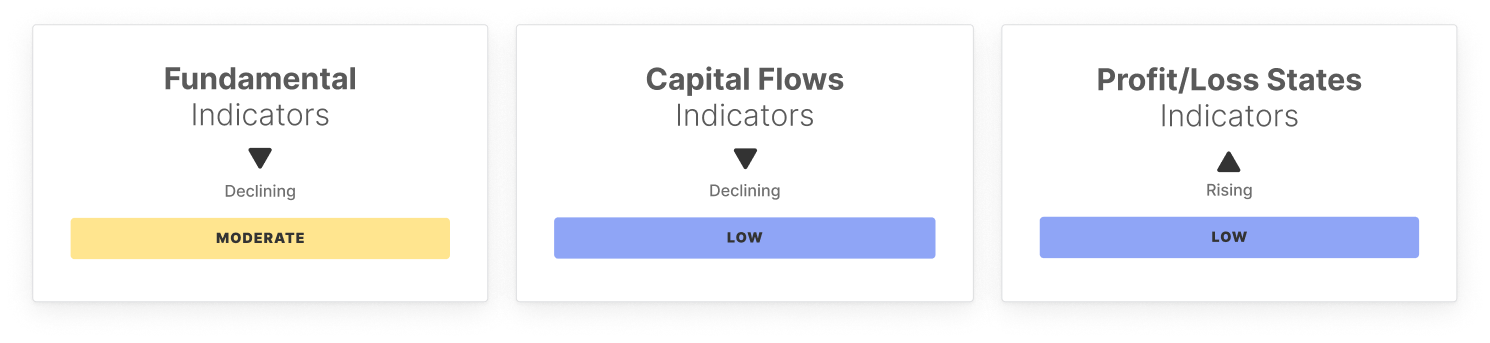
Các tín hiệu on-chain diễn biến trái chiều nhưng nghiêng về hướng tích cực nhẹ. Khối lượng chuyển giao cải thiện, cho thấy dòng vốn chắc chắn hơn, trong khi số địa chỉ hoạt động và phí giao dịch vẫn yếu, phù hợp với bối cảnh mạng lưới trầm lắng. Thay đổi vốn hóa thực tế vẫn âm, dù dòng chảy ra đang giảm nhẹ, cho thấy áp lực dòng vốn có thể bắt đầu ổn định.
Các chỉ số về vị thế và lợi nhuận vẫn phản ánh cấu trúc mong manh nhưng đang cải thiện. Tỷ lệ nguồn cung STH/LTH vẫn ở mức cao, cho thấy sự tham gia ngắn hạn duy trì mạnh, còn tỷ trọng “hot money” bị kìm hãm, báo hiệu hoạt động đầu cơ hạn chế. Trong khi đó, nguồn cung có lãi, NUPL và tỷ lệ lãi/lỗ thực tế đều được cải thiện nhẹ, làm giảm căng thẳng thị trường.
Tổng thể, các số liệu cho thấy điều kiện đang dần ổn định, động lượng, nhu cầu ETF và các chỉ báo lợi nhuận đều cải thiện vừa phải. Tuy nhiên, dòng vốn vẫn yếu, yếu tố đầu cơ có giới hạn và niềm tin chung của thị trường vẫn chưa quay lại đầy đủ.
Chỉ Báo Ngoài Chuỗi
Chỉ Báo On-Chain
Đừng bỏ lỡ!
Thông tin thị trường thông minh, gửi thẳng vào hộp thư của bạn.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Chênh lệch lợi suất trái phiếu giữa Pháp và Đức tăng vọt lên mức cao nhất kể từ cuộc khủng hoảng nợ châu Âu, Ngân hàng Trung ương châu Âu đối mặt với "kịch bản ác mộng": Can thiệp cứu thị trường hay giữ uy tín?
Chênh lệch lợi suất kỳ hạn 10 năm giữa Pháp và Đức đã tăng lên khoảng 150 điểm cơ bản, mức cao nhất kể từ cuộc khủng hoảng nợ châu Âu năm 2012; hợp đồng hoán đổi rủi ro tín dụng (CDS) kỳ hạn 5 năm của Pháp tăng lên khoảng 87 điểm cơ bản, mức cao nhất kể từ đầu năm 2013. Thị trường đang suy đoán liệu Ngân hàng Trung ương châu Âu có kích hoạt công cụ TPI hay không, tuy nhiên vấn đề của Pháp xuất phát từ thâm hụt ngân sách nghiêm trọng thực sự và bế tắc chính trị, chứ không phải do "bán tháo trên thị trường một cách vô cớ và hỗn loạn"; nếu Ngân hàng Trung ương châu Âu can thiệp sẽ làm giảm uy tín, còn nếu không can thiệp thì có nguy cơ rủi ro lan rộng.

Các tổ chức kêu gọi báo cáo việc làm phi nông nghiệp tháng 9 "giết chết" kỳ vọng tăng lãi suất tháng 10! "New Fed News Agency": Báo cáo việc làm không thay đổi lập trường của Fed, CPI tháng 9 quan trọng hơn
"New York Fed News Agency" cho biết, các quan chức cấp cao của Fed đã ám chỉ trong tuần này rằng khả năng tăng lãi suất vào tháng 10 có thể không còn là dự báo cơ bản của họ. Trong báo cáo lần này, cả mức lương và tỷ lệ thất nghiệp đều không cho thấy thị trường lao động đang trở lại trạng thái thắt chặt đủ để làm tăng áp lực giá cả một cách rõ rệt. Xác suất thị trường định giá cho việc tăng lãi suất vào tháng 10 đã giảm từ gần 30% trước khi dữ liệu được công bố xuống khoảng 20%, thậm chí có lúc đã không còn hoàn toàn dự báo tăng lãi suất trong năm nay. Các tổ chức cho rằng thị trường lao động đang thể hiện trạng thái "ít tuyển dụng, ít sa thải", mang lại lý do cho Fed chờ đợi thêm dữ liệu; tăng lãi suất vào tháng 12 vẫn còn có thể xảy ra. Phản ứng của thị trường cho thấy "tin xấu là tin tốt", Phố Wall vẫn dõi theo lợi suất trái phiếu kho bạc Mỹ ở mức 5%.
Lạc quan về nhu cầu suy luận AI tiếp tục tăng, Freedom nâng xếp hạng Cerebras (CBRS.US) lên "Mua vào", lợi thế chip cấp wafer được chú ý
Freedom Capital Markets đã nâng xếp hạng cổ phiếu của nhà sản xuất chip AI Cerebras Systems từ “nắm giữ” lên “mua vào”, đồng thời đưa ra giá mục tiêu là 209 đô la.

Số lượng người dùng Muse tăng mạnh nhưng triển vọng kiếm tiền lâu dài vẫn còn nghi ngờ; BNP Paribas duy trì xếp hạng “vượt trội thị trường” cho Meta (META.US).
Muse, AI thông minh thuộc Meta, đã đạt hơn 5,6 triệu lượt tải sau một tháng ra mắt, với hiệu suất ban đầu vượt trội so với ChatGPT và Sora. Tuy nhiên, BNP Paribas chỉ ra rằng thói quen sử dụng của người dùng vẫn chưa trưởng thành, và triển vọng thương mại hóa lâu dài vẫn còn nhiều bất định.
Giá tiền điện tử
Thêm


