AI đang kìm hãm giá vàng, áp lực nợ trái phiếu Mỹ tạo cơ hội trung và dài hạn
Theo: 汇通财经
Huitong Net ngày 7 tháng 10—— Giá vàng giảm mạnh phản bác phe mua, AI mới nhất định hướng tăng lãi suất trái phiếu dài hạn Mỹ áp chế giá vàng, nhưng cơ hội vàng lại nằm trong nhận thức theo quán tính.
Thứ Tư (ngày 7 tháng 10) giá vàng giảm suốt cả ngày, hiện đang giao dịch quanh mức 4121, hôm qua giá vàng phục hồi tích cực vừa tích tụ được động lực thì hôm nay lại phản bác mọi dòng tiền dự báo tăng giá.
Giá vàng hôm qua phục hồi nhờ lãi suất thực giảm mạnh và sự phục hồi của euro khiến chỉ số đồng USD điều chỉnh.
Lãi suất thực giảm mạnh vượt qua lãi suất danh nghĩa chủ yếu vì thị trường cho rằng sự nóng đầu tư AI và bất ổn địa chính trị khiến người nắm giữ trái phiếu dài hạn cần được bù đắp lãi suất nhiều hơn, đồng thời tính dính của lạm phát khiến giá trị của tiền trong tương lai giảm, do đó lãi suất thực càng giảm mạnh.
Lãi suất thực giảm mạnh vượt qua lãi suất danh nghĩa chủ yếu vì thị trường cho rằng sự nóng đầu tư AI và bất ổn địa chính trị khiến người nắm giữ trái phiếu dài hạn cần được bù đắp lãi suất nhiều hơn, đồng thời tính dính của lạm phát khiến giá trị của tiền trong tương lai giảm, do đó lãi suất thực càng giảm mạnh.
Vậy tại sao hôm nay lãi suất lại tăng? Ngoài việc phục hồi kỹ thuật, chủ yếu do đánh giá mới nhất của thị trường về phát triển của AI — đó là đầu tư AI sẽ tiếp tục mở rộng, ngành AI tiếp tục tranh tài trên thị trường đẩy lãi suất lên cao, nhưng trong tương lai có thể xuất hiện rủi ro bong bóng vỡ gây suy thoái thị trường, làm tăng rủi ro khủng hoảng nợ ở Mỹ, khiến phí bảo hiểm kỳ hạn trái phiếu tăng, từ đó dẫn đến lãi suất trái phiếu 10 năm và dài hạn tăng, làm tăng chi phí nắm giữ vàng.
Đồng thời giá dầu gần đây biến động liên tục, khiến euro tiếp tục chịu áp lực và đẩy chỉ số đồng USD tăng lên.
Đồng thời giá dầu gần đây biến động liên tục, khiến euro tiếp tục chịu áp lực và đẩy chỉ số đồng USD tăng lên.
Rủi ro năng lượng địa chính trị chưa được giải quyết: Đẩy chỉ số USD lên cao
Gần đây logic truyền tải chủ yếu ở việc tài sản châu Âu đang ở thời kỳ nhạy cảm sau khi euro giảm mạnh, dòng tiền có thể thông qua giá dầu tăng để truyền đến suy yếu của euro, cuối cùng đẩy chỉ số USD lên, nguyên nhân hiện nay liên quan đến địa chính trị, rủi ro vận chuyển qua Biển Đỏ và eo biển Hormuz vẫn tiếp diễn.
Người phát ngôn của lực lượng Houthi xác nhận, lực lượng của họ đã thành công đánh lùi quân đội Saudi tập kết tiến tới eo biển Bab el-Mandeb, sử dụng tên lửa đạn đạo để ngăn chặn và gây tổn thất về người và thiết bị; tần suất tấn công tại eo biển Hormuz cũng đang gia tăng, số vụ tấn công tháng này đã chiếm một nửa tổng số vụ tấn công tại khu vực này.
Mặc dù một phần vận chuyển nguyên dầu được giải quyết bằng cách chuyển hướng hoặc chuyển hàng giữa các tàu, EIA dự báo quy mô dừng sản xuất dầu trong quý đầu năm 2027 sẽ giảm rõ rệt, nhưng nguồn cung dầu thô Trung Đông trong năm 2026 vẫn bị hạn chế, vấn đề dự trữ dầu diesel tại Mỹ khó sửa chữa triệt để trong ngắn hạn, dự trữ nhiên liệu chưng cất bờ Đông thấp hơn 32% so với mức trung bình 5 năm, mùa đông này dự trữ vẫn sẽ duy trì ở mức thấp rõ rệt.
Nói đơn giản, sự lo ngại thiếu cung toàn diện càng trở nên dịu đi, nhưng rủi ro thiên nga đen trên tuyến đường Trung Đông vẫn chưa biến mất, thị trường dầu cả năm 2026 sẽ duy trì tình trạng cung không đủ cầu, điều này trực tiếp đẩy euro suy yếu, USD mạnh lên và áp chế giá vàng, nhưng đó có thể là mũi tên cuối của cung tên mạnh, có thể là cú giảm cuối cùng của euro.
Lợi bất lợi cốt lõi của thị trường: AI tái định hình logic lãi suất dài hạn, áp chế diễn biến giá vàng
Nhưng thị trường nhanh chóng chuyển sang kịch bản chủ đạo mạnh hơn: Đầu tư vốn AI đẩy lãi suất thực cân bằng dài hạn r* tăng lên, áp chế tài sản dài hạn.
Các quan chức Fed liên tục phát tín hiệu diều hâu, trở thành chất xúc tác cho kịch bản này.
Daley của Fed San Francisco cho biết, nhu cầu chip do AI mang lại mở rộng, áp lực giá liên quan không phải là tác động một lần; nếu AI, thuế quan, và cú sốc năng lượng tiếp tục, Fed có khả năng sẽ tiếp tục tăng lãi suất. Chủ tịch Fed Kansas City, Schmid, còn thẳng thắn hơn, tình hình lạm phát vẫn dai dẳng, chi tiêu vốn cho trung tâm dữ liệu và chip bán dẫn do AI thúc đẩy đã trở thành động lực chính cho lạm phát, ngay cả khi lợi suất trái phiếu dài hạn đã tăng, Fed ở mặt bằng lãi suất chính sách ngắn hạn cũng không thể nới lỏng nỗ lực chống lạm phát.
Thị trường còn giải thích thêm: Cơ sở hạ tầng AI quy mô lớn, mở rộng sản xuất chip, nhu cầu đầu tư toàn xã hội tăng vọt, vốn dài hạn bị tranh giành mạnh mẽ, cần nâng lãi suất thực cân bằng dài hạn r*.
Đồng thời, Temasek và Dalio của Bridgewater đều cảnh báo rủi ro, chỉ ra rằng cơn sốt đầu tư AI có rủi ro bong bóng, việc mở rộng AI dựa vào khối lượng lớn nợ, một khi lãi suất tiếp tục tăng, bong bóng có thể vỡ và còn kéo theo thu nhập ngân sách suy giảm.
Thị trường đồng thời định giá hai tầng rủi ro: Chi tiêu vốn AI ngắn hạn tiếp tục đẩy chi phí vốn tăng, bong bóng AI dài hạn vỡ có thể mang lại rủi ro suy thoái.
Cuối cùng chỉ riêng kịch bản AI cũng có thể thúc đẩy kép đối với lãi suất Mỹ, tức AI đầu tư tranh giành vốn đẩy lãi suất tăng, đồng thời thị trường nghi ngờ khả năng trả nợ của Mỹ — vốn dựa trên nền tảng AI phát triển thuận lợi — từ đó lần hai đẩy lãi suất tăng lên.
Kiểm chứng thị trường: Lãi suất trái phiếu dài hạn tăng, giá vàng bị áp lực giảm
Diễn biến thị trường thực hiện đúng kịch bản này: Lợi suất trái phiếu Mỹ kỳ hạn 10 năm mở cửa thấp nhưng tăng dần, lợi suất kỳ hạn 2 năm cơ bản giữ ổn định, tạo ra hiện tượng bear steepener.
Động lực đóng góp chính cho lợi suất tăng đến từ lãi suất thực của TIPS phục hồi, chứ không phải là kỳ vọng tăng lãi suất chính sách ngắn hạn.
Động lực nâng lãi suất thực đã lấn át rủi ro lạm phát cuối kỳ do năng lượng đối với giá vàng, khiến giá vàng chịu áp lực giảm.
Nhưng đây lại chính là mâu thuẫn cốt lõi của thị trường: Một mặt, vận chuyển qua eo biển Bab el-Mandeb và Hormuz liên tục bị tấn công, nguồn cung dầu thô bị hạn chế, rủi ro lạm phát cuối kỳ gia tăng, điều này có lợi cho vàng;
Mặt khác, thị trường định giá AI đẩy chi phí vốn dài hạn lên cao, lãi suất thực dài hạn tăng, chi phí nắm giữ tài sản không sinh lãi như vàng tăng, tạo ra lực bất lợi mạnh mẽ.
Quan sát thị trường sau: Lãi suất cao không phải là bất lợi vĩnh viễn, áp lực nợ trái phiếu Mỹ có thể đảo chiều
Thị trường tồn tại nhận thức theo quán tính rằng lãi suất tăng sẽ gây bất lợi cho kim loại quý, giá vàng trong thời gian tới khả năng tiếp tục giảm.
Thực tế nguyên nhân lãi suất tăng lại cực kỳ quan trọng, nếu lãi suất tăng do lạm phát nóng lên hay khủng hoảng nợ chủ quyền thì lại là động lực tích cực cho vàng.
Hiện tại, Fed chống lạm phát mang tính biểu tượng nhiều hơn, quy mô nợ chính phủ Mỹ tiếp tục phình to sẽ tạo ra ràng buộc cứng, Fed khó giữ chính sách lãi suất ở mức đủ cao.
Trước sức ép nợ khổng lồ, Fed trong tương lai có thể buộc phải dừng tăng lãi suất sớm, thậm chí kích hoạt nới lỏng, một khi kịch bản này xuất hiện, kim loại quý có thể đón làn sóng tăng giá đáng kể.
Về kỹ thuật: Đường trung bình động giá vàng đang sắp xếp theo hướng giá giảm, trước đó luôn cho tín hiệu giá vàng khả năng dao động, cứ tăng lại bị áp lực, hiện tại dù dao động theo hướng giảm nhưng đang gần mức hỗ trợ 4050, phản hồi tăng có thể phát sinh bất cứ lúc nào.
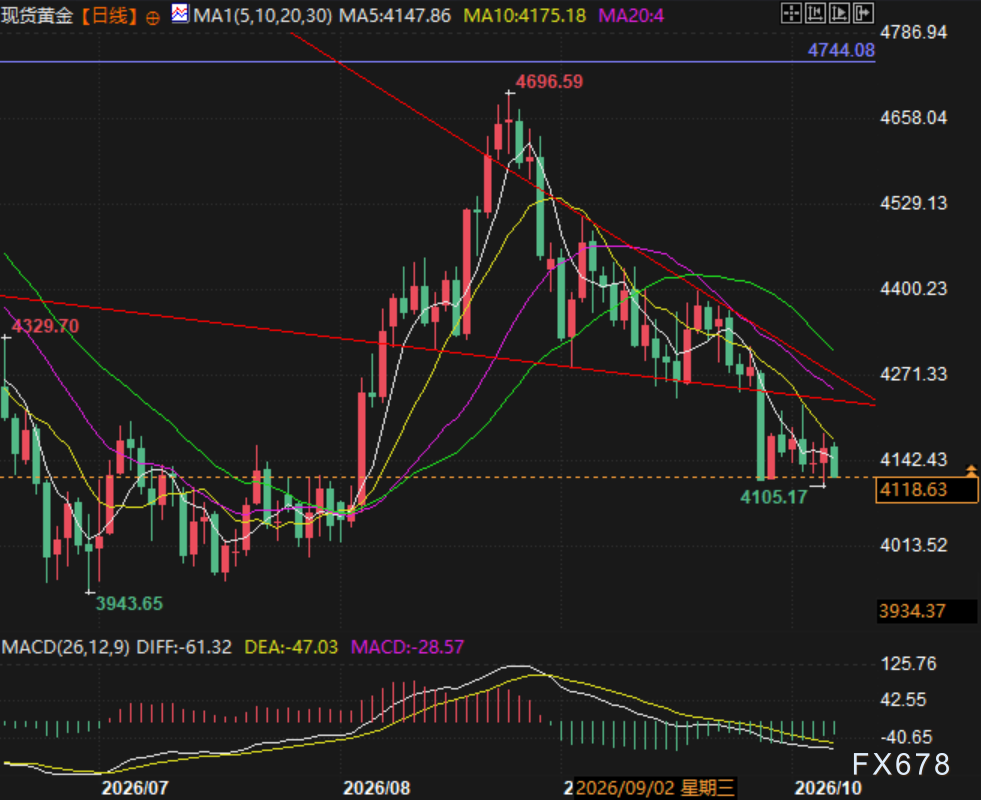
(Biểu đồ vàng giao ngay theo ngày, nguồn: Easy Huitong)
Khu vực Đông Á 18:00, giá vàng giao ngay hiện báo ở mức 4117 USD/ounce.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Khóa ngay!
Bạn cũng có thể thích
Giá tiền điện tử
Thêm





Bạn chưa có tài khoản Bitget?Gói chào mừng trị giá 6200 USDT dành cho người dùng mới của Bitget!
Đăng ký ngay