
Haqiqiy foiz stavkalari mustahkamligi va tashqi valyuta zaxiralari inqirozi birlashganda, oltin narxi qisqa muddatda yana pasayishi mumkin

Huìtōng Veb-sayti 14-oktabr xabari—— Yuqori neft narxlari inflyatsiya barqarorligini oshirmoqda, AQSh obligatsiyalari foiz stavkalari pasaydi, oltin narxi ko'tarilmadi, yangi rivojlanayotgan davlatlar valyutasi xavf ostida yoki ular oltinni sotib, oltin narxi yana pasayishi mumkin
Dunyo makroiqtisodiyoti bir-biri bilan ziddiyatli bir to'plamga kirmoqda: dunyo iqtisodiy o‘sishi sekinlashmoqda, AQSh obligatsiyalari daromadliligi pasayishni boshladi, bu nazariy jihatdan oltin uchun ijobiy muhit, lekin oltin narxi mustahkam o'sha olmayapti, hattoki bosim ostida pastga tomon harakatlanmoqda.
Asosiy ziddiyat bugun kechasi e’lon qilinadigan CPI va ertaga e’lon qilinadigan PPI inflyatsion yo‘riqchidan bo‘lgan pessimist kutilyotga borib taqaladi, bu natijada Federal Rezerv stavkalarni tez ko‘tarishga majbur bo‘lishi mumkin, shu bilan birga energiya keltirgan xarajat inflyatsiyasi barqaror bo‘lib, haqiqiy foiz stavkalari tushishini qiyinlashtirmoqda va ba’zi yangi rivojlanayotgan davlatlarning valyutasi xavotir ostida, ular oltinni sotib, dollar likvidligini olish uchun oltin sotuvi orqali qayta ta’minot xatarini keltirib chiqaradi.
Energiya inflyatsiyasi va AI tashvishlari global iqtisodiy o‘sish muammosini kuchaytirmoqda
IMF yaqinda dunyo iqtisodiyotining uchta chuqur kamchiligini sarhisob qilib chiqdi va yuqori neft narxlari ushbu tuzilma muammolarini kuchaytirib, dunyo o‘sish markazini pasaytirmoqda.
AQSh byudjet defitsiti milliy jamg‘armalarni doimiy sarflamoqda, bu farqni faqat doimiy obligatsiyalar chiqarish bilan qoplash mumkin; Yevropada jamg‘arma resurslari yetarli, lekin bozor mexanizmi kapital oqimini yuqori daromadli loyihalarga yo‘naltirishga to‘sqinlik qilmoqda, samarali investitsiyalar yetarli emas.
Energiyaning narxi oshishining tashqi zarbasi ostida, ushbu uch milliy iqtisodiyotning asosiy kamchiliklari yanada ochilib, dunyo iqtisodiy o‘sishi bosim ostida.
Shu bilan birga, dunyo iqtisodiy o‘sishining asosiy bo‘g‘ini bo‘lgan AI bo‘yicha bozor kutilyotlari susayishni boshladi. OpenAI’ning tijoratga tatbiq etilishi kutilganidek tez emas, bozor hisoblash quvvati uchun kapital xarajati qaytarilish davri uzoqlashadi degan xavotirga tushmoqda;
HBM sanoat zanjiri narxi o‘sishi sekinlashmoqda, bozor global hisoblash quvvati ehtiyoji tavonini qayta baholay boshladi.
AI so‘nggi yillarda AQSh iqtisodiyotining asosiy tayanchi edi, agar AI kapital aylanmasi orqaga chekinsa, uzoq muddatli rivojlanish prognozi pasaysa, bu global sanoat tovari talabi va aholi daromadini yanada qisqartiradi.
Daromad pasayishi va yonilg‘i narxining oshishi turizmga bog‘liq davlatlarda valyuta xavfini kuchaytirmoqda
Aholi daromadining susayishi va yonilg‘i narxining oshishi, chet el sayyohlariga kuchli tayanadigan iqtisodiyotlarga to‘g‘ridan-to‘g‘ri zarba beradi, bunda Maldiv va Turkiya tipik misol bo‘la oladi.
Ushbu davlatlarning valyuta kirimi asosiy darajada xorijiy sayyohlarga bog‘liq va ichki neft deyarli to‘liq importga tayangan.
Neft narxi ko‘tarilishi xalqaro aviatashuv va mahalliy elektr va transport xarajatlarini oshiradi, bu esa xorijiy sayyohlarning safar qilishi istagini kamaytiradi, turizm valyuta kirimini doimiy pasaytiradi; biroq energiya importi uchun dollar xarajatlari qat’iy bo‘lib qolmoqda, daromad kamaygani sari xarajatni qisqartirish qiyin, valyuta zaxiralari tez tugaydi, valyuta xavfi signalizatsiya qilinmoqda.
2022-yilgi Shri-Lankadagi davlat qarzi inqirozi, aynan turizm daromadining qulashiga va energiya xarajatining oshishiga bog‘liq bo‘lib, natijada valyuta zaxiralari tugagan edi.
Agar dollar likvidligi tugab qolsa, bu davlatlar oxirgi likvidlik omili sifatida o‘zining oltin zaxirasini sotishga majbur bo‘ladi va AQSh dollariga erishish uchun oltinni sotadi, bu esa oltin narxida potensial yetkazib berish bosimini keltirib chiqaradi.
Bozor tafovuti: AQSh 10 yillik obligatsiyalar daromadliligi pasaydi, lekin oltin narxi tepaga qaytolmayapti
So‘nggi vaqtlarda AQShning 10 yillik obligatsiyalarining nominal daromadliligi biroz pasaydi, biroq oltin narxi yaqqol tiklana olmadi, asosiy sabab: haqiqiy foiz stavkalari juda oz pasaydi.
Nominal uzoq muddatli obligatsiya daromadliligining pasayishi bozorning AQSh iqtisodiyotining uzoq muddatli potensial o‘sishini pasaytirishi va AI bo‘yicha optimizmning susayishi bilan bog‘liq, bu foiz stavkalarni tez pasaytirishga bo‘lgan kutilamaning yaxshilanishi emas.
Shu bilan birga, Yaqin Sharqdagi vaziyat neft narxini oshirib, bozorda inflyatsiya kutilyotini ko‘tarib yubordi.
Formula bo‘yicha: nominal daromadlilik = haqiqiy foiz stavkasi + inflyatsiya kutilyoti.
Nominal foiz stavkasi biroz pasaydi, inflyatsiya kutilyoti ham oshdi, bu ikki omil bir-birini qoplab, TIPS haqiqiy foiz stavkalari faqat ozgina pasaydi.
Oltin foizsiz aktiv bo‘lgani uchun, uning narxini belgilovchi asosiy omil - haqiqiy foiz stavkasi; tez-tez haqiqiy foiz stavkalari mustahkam bo‘lsa, uzoq muddatli obligatsiya foizlari pasaysa ham, oltin uchun bu ijobiy ta’sir juda cheklangan bo‘ladi va bozorga “uzoq muddatli obligatsiya pastga, oltin kuchsiz” holati kelib chiqadi.
Ma’lumotlar e’lonidan oldin inflyatsion barqarorlik kutilyoti narxlanmoqda, oltin bozorini bosmoqda
Bozorda hozirda asosan neft hisobidan xarajatlarni oshiradigan inflyatsiya barqaror bo‘lishi mumkinligi haqida xavotir bor, bu ichki PPI o‘sishi tusiga o‘xshaydi.
Neft narxi o‘sishi yuqori bo‘g‘indagi sanoat mahsulotlari narxini oshiradi, xarajatlar qiymat zanjiri bo‘ylab sekin pastki pog‘onaga uzatiladi.
Garchi AQShda oktabr oyida foiz stavkalarini oshirish ehtimoli juda past bo‘lsa ham, bozor savdo yo‘nalishi darhol stavka oshirishdan ko‘ra, energiya inflyatsiyasi asosiy CPI pasayishi tezligini sekinlashtiryapti, pasayish boshi doimiy kechikmoqda, yuqori foiz stavkalari uzoq davom etadi.
CPI va PPI ma’lumotlari rasmiy e’lon qilinishidan avval, bozor allaqachon inflyatsiyani kuzatuvdagi xavfni oldindan narxlash bilan shug‘ullanmoqda, bu esa oltin narxiga oldindan ta’sir qiluvchi muhim omillardan biri hisoblanadi.
Bozor xavotirda: neft keltirgan xarajat tipidagi PPI tezda pasaymaydi, Federal Rezerv uzoq muddat yuqori foiz stavkasini ushlab turishga majbur bo’ladi, bu esa oltinni qadrsizlantiradi.
Xulosa: Ijobiy omillar vaqtincha ishlamayapti, oltin narxi hanuz pastga ketishi mumkin
Hozir oltin narxi kuchli raqobat bosqichida, o‘rta va uzoq muddatda Yaqin Sharq geosiyosiy ziddiyati, global markaziy banklar oltin olishda davom etishi va global iqtisodiy pasayish xavfi asosiy ijobiy tayanchlar bo‘lib turibdi;
Lekin qisqa muddatda bir nechta salbiy omillar narxini bosmoqda: haqiqiy foiz stavkalari sekin pasaymoqda, bozor pozitsiyasi stavka pasayishini kechiktiryapti, sayyohlikka tayanadigan yangi iqtisodiyotlarning valyuta xavfi oltin sotilishini keltirib chiqarishi mumkin, va ilgari ochilgan uzun pozitsiyalar foyda olish uchun yopilmoqda.
Ijobiy omillar vaqtincha samara bermayapti, oltin narxi hali ham pastga harakat qilish ehtimoli bor.
Kelgusida e’tibor berilishi lozim bo‘lgan ikki asosiy signal: birinchisi AQSh PPI va CPI ma’lumotlari, bu energiya inflyatsiyasining barqarorlik darajasini isbotlaydi; ikkinchisi esa neft narxi uzoq vaqt yuqori turishi va Maldiv kabi turizmga eksport qiluvchi davlatlarning valyuta zaxirasi sarflanishi tezligi, agar ushbu davlatlar birgalikda oltin zaxiralari sotishni boshlasa, oltin narxi yangi bosqichga kiradi.
Texnik jihatdan: spot oltin umumiy jabhada hali ham short tendensiya va oldingi bosh-elkalar naqshini bosib turibdi, agar CPI ma’lumotlari oltin narxini jonlantira olmasa, narx yanada pastga ketishi mumkin.
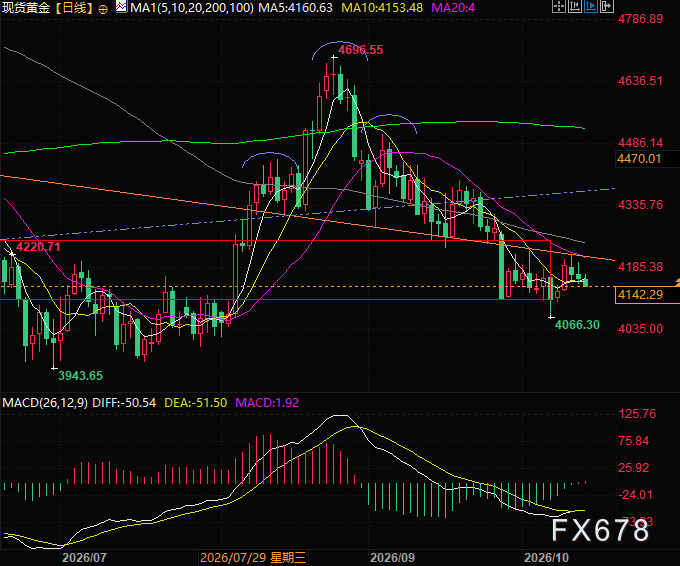
(Spot oltin kunlik grafikasi, manba: Yi Huìtōng)
UTC+8 17:39, spot oltin narxi hozir 4142 dollar/unsiya.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Kripto narxlari
Ko'proq


