
JP Morgan: AQSh fond birjasidagi texnologiya yetti gigantlari "bahosini pasaytirish" yakuniga yaqinlashmoqda, biroq ular endi "yakka yetakchilarga" qayta olmaydi

AQSH texnologiya sektori bir necha oylik baholash pasayishidan so‘ng, JPMorgan eng qiyin bosqich ortda qolgan bo‘lishi mumkinligini, biroq "texnologiyalar yagona yetakchi bo‘lgan" davr qaytmasligini ta’kidladi.
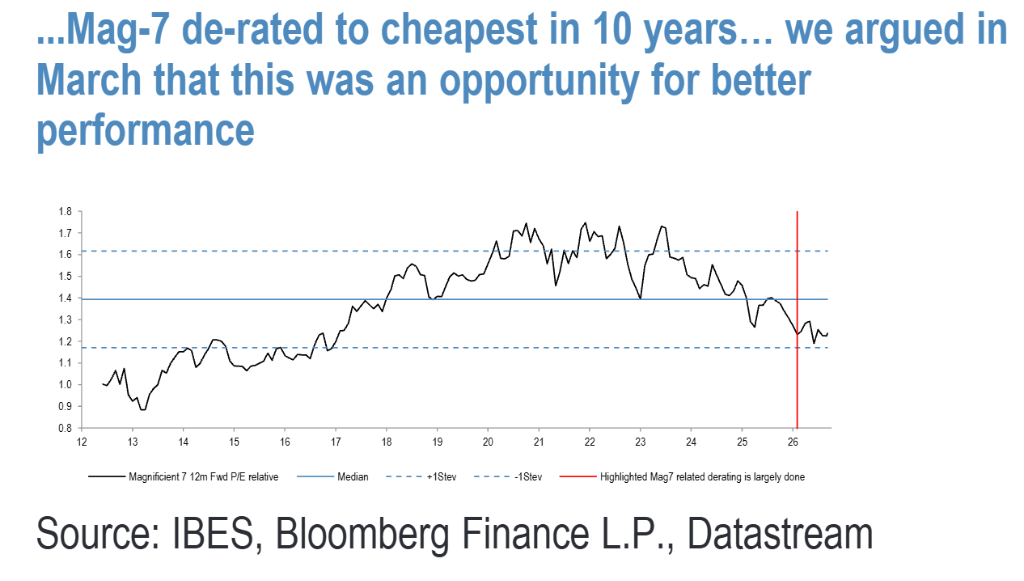
Quyosh Tejovchi Savdo Platformasiga ko‘ra, JPMorgan strategiyasi bo‘yicha Mislav Matejka 28-sentabr kuni e’lon qilgan hisobotda ko‘rsatishicha, "Technologiyalar Katta Yettiligi" (Mag-7) sifatida tanilgan yirik texnologiya aksiyalari bahosi so‘nggi 10 yildagi eng past darajaga tushib, ultra yirik bulut kompaniyalarining (Hyperscalers) S&P 500 ga nisbatan P/E ko‘rsatkichi ham bir standart og‘ishning eng past darajasiga qisqardi, ya’ni baholash pasayishi jarayoni deyarli yakunlanmoqda. Hisobot yarimo‘tkazgichlarni ortiqcha ulushi tavsiyasini saqlab, "yarimo‘tkazgichlarni uzun, dasturiy ta’minotni qisqa" pozitsiyasidagi juftlik savdosi rekonstruksiyasi taklif qilinmoqda.
Shunga qaramasdan, JPMorgan ochiq bildirib o‘tdiki, texnologiya sektori oldingidek "yam-yashil" ustun pozitsiyasiga qaytishi ehtimoldan yiroq. Bankning fikriga ko‘ra, AI kapital xarajatlar sikli davom etadi, foyda salohiyati hali ham mustahkam va monetizatsiya yo‘li bosqichma-bosqich aniqlik kiritilmoqda, bu omillar texnologiyalar sektorining bozorda qayta diqqat markazida bo‘lishini qo‘llab-quvvatlaydi — biroq texnologiya aksiyalari bozor daromadini boshqaradigan so‘nggi davr poyoniga etdi.
Mag-7 va Hyperscalers: Baholash qisqarishi yakuniga yetdi
Mag-7 joriy yil davomida o‘z sement indeksidan ortda qoldi, S&P 500 ga nisbatan 12 oylik oldindan P/E ko‘rsatkichi deyarli bir standart og‘ishning eng past darajasiga tushdi, so‘nggi 10 yil ichidagi eng arzon narxga yetdi. JPMorgan bu baholash qisqarishi allaqachon haddan tashqari ketgani haqida mart oyidayoq signal bergan edi.
Hyperscalers indeksi — Amazon, Google, Microsoft, Meta va Oracle ni o‘z ichiga oladi — yil boshidan beri S&P 500 indeksidan 8% orqada. AI kapital xarajatlari keskin o‘sishi sabab, bu kompaniyalar erkin pul oqimi manfiyga aylanmoqda: Bloomberg ma’lumotiga ko‘ra, besh kompaniyaning umumiy erkin pul oqimi 2024 yilda taxminan 233,4 mlrd dollardan 2026 yilda 10,6 mlrd dollarga tushadi va 2027 yilda manfiyga o‘tadi. Shu bilan birga, qarz va aksiya kelishuvlarining hajmi ham o‘sib bormoqda.
JPMorgan tan oladiki, biznes modeli yengil aktivdan og‘ir aktivga o‘tishi baholash qisqarishiga bir sabab. Biroq, hozirgi nisbiy P/E allaqachon bir standart og‘ishdan past, qisqarish juda chuqur bo‘lishi mumkin. Bank fikricha, Hyperscalers aksiyalari daromad o‘sishi hisobiga ko‘tariladi — baholash qisqarishi natijasida yana biroz qismlar yutqazilishi mumkin lekin hammasi emas.
Yana bir ko‘p tilga olinadigan havotir — monetizatsiya imkoniyati. LLM Token narxi so‘nggi oyda sezilarli pasaydi, biroq JPMorgan ma’lum qilishicha, iste’mol hajmining portlashi narx pasayishini qoplashga yetmoqda, umumiy sarf aslida oshib boryapti, monetizatsiya misollari doimiy to‘planmoqda.
Yarimo‘tkazgichlar: Foyda prognozi baravar oshmoqda, juftlik savdosi qayta tiklandi
JPMorgan hali ham yarimo‘tkazgichlar sektoriga ortiqcha ulush tavsiyasini saqlab, "yarimo‘tkazgichlar uzun, dasturiy ta’minot qisqa" juftlik savdosini yangilashni maslahat bermoqda.
Joriy yilning iyun-iyul oylaridagi momentum sotilishi paytida Philadelphia Semiconductor Index (SOX) maksimal 28% pasaydi, Korea Composite Stock Price Index (KOSPI) esa 39% ga tushdi, bunda HBM spetsifikatsiyasi kamaytirilishi va algoritmlarni soddalashtirish natijasida xotira talabi qisqarishi o‘z ta’sirini ko‘rsatdi. JPMorgan iyul oxiridayoq yarimo‘tkazgichlarga “long” pozitsiyasini qayta tiklashni taklif qilgandi, asosiy sabab sifatida foyda kuchli o‘sishini ko‘rsatgan.
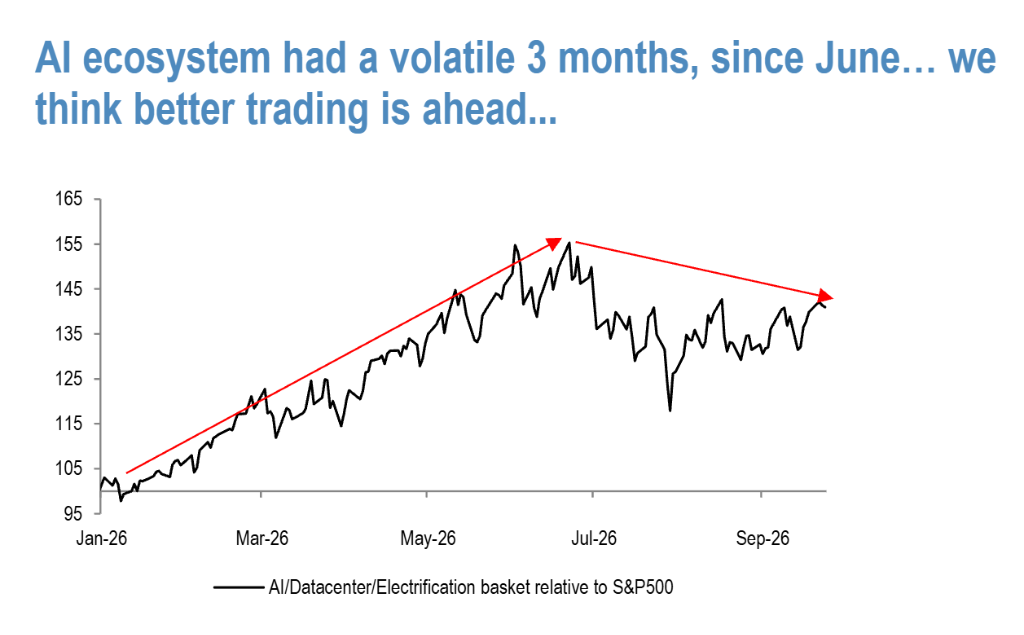
Ma’lumotlar bu qarorni tasdiqladi: iyundan buyon yarimo‘tkazgichlarning dasturiy ta’minotga nisbatan narxi cho‘qqiga chiqqandan so‘ng 12 oylik kutilayotgan EPS 30% ga oshdi, dasturiy ta’minot sektori foyda prognozlari deyarli yaxshilanmadi. Narx va foydadagi bu nomuvofiqlik JPMorgan nazarida yaxshi sotib olish imkonini beradi.
Sohadagi asosiy ko‘rsatkichlarga ko‘ra, JPMorgan yarimo‘tkazgichlar bo‘limi ta’kidlaydi, taklif va talab muvozanati 2028 yilgacha erishilmaydi va narxlar 2027 yilgacha bararar ko‘tarilishi kutilyapti. Ko‘plab kompaniyalarning so‘nggi chorakdagi sharhlari talablari tezlashib borayotganini tasdiqlamoqda: Broadcom rahbariyati inferens talabining o‘sishi moslashtirilgan XPU larni qabul qilishni tezlashtirayotganini aytdi; Applied Materials prognozi kutilganidan ancha yuqori chiqdi va asosiy mijozdan uzluksiz 8 chorak qattiq talab borligini ko‘rsatdi; Arm Holdings esa bulut/AI royalti portfeli yillik ikki barobarga oshayotganini bildirdi.
Hyperscalers sarmoya prognozi ham ana shu fikrni mustahkamlaydi. JPMorgan hisobiga ko‘ra, Hyperscalers'larning umumiy kapital xarajatlari 2026 yilda 950 mlrd dollardan 2027 yilda 1,4 trln dollarga, 2030 yilda esa 3 trln dollarga yetadi; 2027-2030 yillarda yillik o‘rtacha o‘sish sur’ati 28% ni tashkil qiladi.
Yarimo‘tkazgichlar ta’minot zanjiri ichida, JPMorgan, ayniqsa, yarimo‘tkazgichlar uskunalari (SPE) sub-sektorini ajratib ko‘rsatib, ASML kompaniyasini Yevropa bozoridagi asosiy tanlov deb biladi. Bozor foyda pasayishi hisobiga ASML PEG ko‘rsatkichi past degan taxminga ega, lekin JPMorgan buni sotib olish imkoniyati sifatida ko‘radi va soha tahlilchilari kompaniya asosiy ko‘rsatkichlari oxir-oqibat mustahkam bo‘lishini aytadi.
Dasturiy ta’minot: Baholash tarixiy eng past darajada, asosiy ko‘rsatkichlar zaif
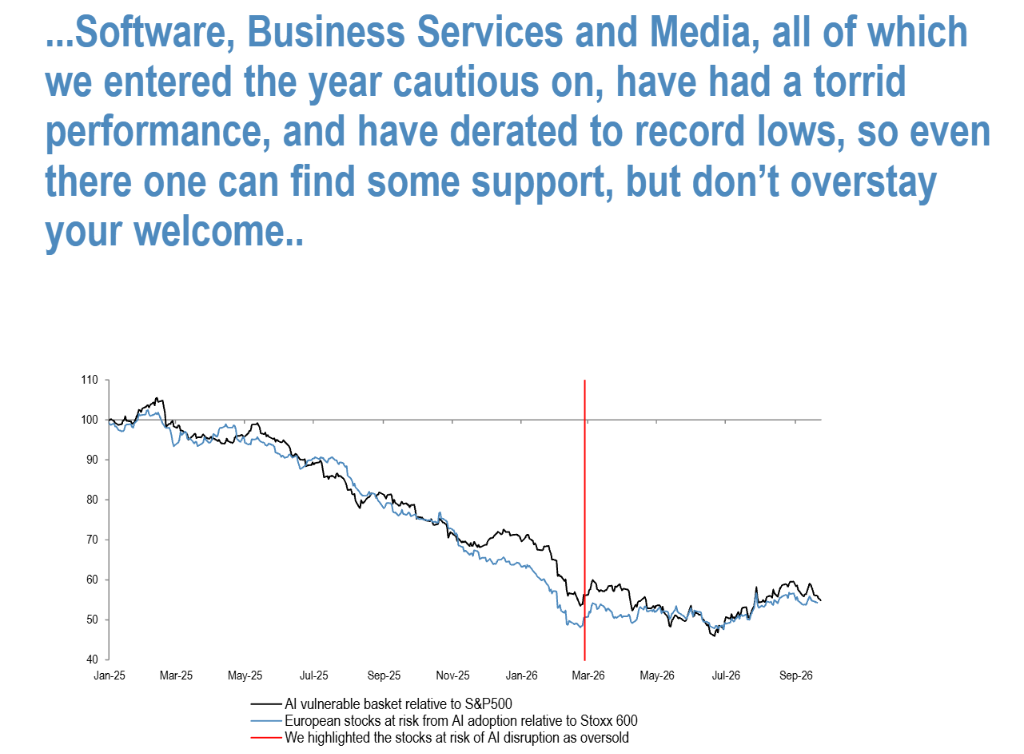
Dasturiy ta’minot sektori o‘tgan yil o‘rtalaridan beri bozor ko‘rsatkichlaridan orqada bormoqda, investorlar AI rivojlanishi biznes model va daromadlar sxemasini zamonaviylikdan chiqarib qo‘yishidan xavotirda. Ayni paytda, Amerika AI ta’siriga ochiq guruh (AI Vulnerable basket) va Yevropa bozorining AI xavfi bor aksiyalarining bahosi tarixiy eng past darajasiga yetgan.
Joriy yilning iyun oxirida, Anthropic bosh direktori Dario Amodei AI frontini "sekinlashtirish kerak" degan so‘zlari sabab dasturiy ta’minotning yarimo‘tkazgichlarga nisbatan bir kunda 12,2% o‘sdi va rekord o‘sish qayd etildi. JPMorgan shubha bildiradi va AI poygasi mohiyatan "hayot-mamot kurashi, g‘olib hammasini oladi", shuning uchun keskin sekinlashuv ehtimoldan yiroq, deydi.
JPMorgan mart oyida sektordagi pasayish ortiqcha cho‘zildi va qisqa muddatli texnik ko‘tarilish imkoniyati borligini, haddan ziyod "short" tavsiya qilmaslikni ta’kidladi. Biroq, sektor foydalari hanuz shubha ostida va uzoq muddatda AI ekotizimining boshqa qismlaridan orqada qolishi mumkinligiga urg‘u berdi.
Kiberxavfsizlik dasturiy ta’minot sektorida istisnoli yo‘nalish. JPMorgan aytishicha, AI modellari olib kelayotgan xavfsizlik tahdidlari jadallashmoqda va kiberxavfsizlik kompaniyalari aksiyalari so‘nggi oylarda jiddiy tiklandi, AI xavfsizligi mavzusi davom etishi kutilmoqda.
Umumiy bozor: Neft narxi va foiz stavkasi o‘zgaruvchanligi barham topganidan so‘ng yana tiklanishi mumkin
JPMorgan fikriga ko‘ra, neft narxi va foiz stavkalari barqarorlashgach hamda sentabr oyining an’anaviy salbiy faktorlari o‘tgach, bozor yana o‘sishga qayta boshlaydi, o‘shanda kuchli uchinchi chorak natijalari muhim katalizator bo‘ladi.
Bozordagi asosiy bezovta qiluvchi omillar ikki yo‘nalishda: birinchidan, AQSH 10 yillik obligatsiyalarini daromadi o‘tgan hafta 5% ni zabt etdi; bu so‘nggi yigirma yilda ilk bor, bunga energiya narxi o‘sishi, PMI sub-indikatorlarining kuchliligi, 5 yillik obligatsiyalarning savdosiga qiziqish pastligi va Federal Reserve rasmiylarining shiddatli bayonotlari sabab bo‘ldi; ikkinchidan, neft narxi AQSH va Eron orasida keskinlik kuchayishi sabab yuqoriladi. Shunga qaramay, S&P 500 va Europe Stoxx 600 ko‘rsatkichlari hozircha faqat cho‘qqidan 1-3% pasaydi, bu esa bozor tebranishlarni yaxshi o‘zlashtirayotganini bildiradi.
JPMorgan ta’kidlaydiki, texnologiya sektoridagi ijobiy o‘zgarish umumiy bozorga yaxshi ta’sir qiladi — AQSH va rivojlanayotgan bozor indekslarida texnologiya sektori ulushi mos ravishda 39% va 44% — biroq, texnologiyalar aksiyalari o‘sishi, bozor o‘sishi uchun majburiy emas. Iyun-iyul oylaridagi momentum pasayishi paytida, KOSPI va SOX keskin pasaydi, lekin umumiy bozorda o‘sish saqlanib qoldi va avgustda yangi rekord o‘rnatdi, faqat oxirgi paytda neft narxi va foizlar tebranishi sabab bosim ostida qoldi.
Sektor joylashtirish bo‘yicha JPMorgan yarimo‘tkazgichlarga ortiqcha ulush, dasturiy ta’minot va mediaga kam ulush tavsiyasini yangilab, Koreya va rivojlanayotgan bozorlarda yarimo‘tkazgichlar sektori tiklanishidan bilvosita foyda olish imkonini ko‘rmoqda.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Sentyabrda yangi ish o‘rinlari 9 minggacha kamayishi kutilmoqda: Bugungi kechadagi noaniq farmlar haqiqiy "portlash nuqtasi" ehtimol 8-oydagi ma’lumotlarning sezilarli tarzda qayta ko‘rib chiqilishidadir
Wall Street odatda sentyabr oyida yangi ish o‘rinlari soni 90 minggacha kamayishini va ishsizlik darajasi 4,1% darajasida qolishini kutmoqda. Avgust oyidagi kuchli ko‘rsatkichlar asosan noodatiy mavsumiy omillar bilan rag‘batlantirilgan bo‘lib, ularning tuzatish ko‘lami sentyabr natijalarini qanday qabul qilinishini to‘g‘ridan-to‘g‘ri belgilaydi. Yaqqol aytish kerakki, so‘nggi paytlarda Federal Reserve rasmiylarining bayonotlari natijasida oktyabr oyidagi foiz stavkasini oshirish ehtimoli 25% gacha kamaydi, bozor esa endi uzoq muddatli foiz stavkalariga e’tibor qaratmoqda. Hozirda tizimli fondlar dunyo bo‘yicha taxminan 390 milliard dollar obligatsiya qisqa pozitsiyasiga ega. Agar bandlik ma’lumotlari kutilmaganda sust chiqsa, bu bozorni kuchli tebranishlarga olib kelishi mumkin.
Individual sotib olishlar "katta qisqarish"ni namoyon qilmoqda! JP Morgan moliyaviy oqimi Nvidia, SanDiskning bozor tendentsiyalariga qarshi pul jalb qilishini ochib beradi, AQSh davlat obligatsiyalari ETFlari yana individual investorlar e'tiboriga qaytmoqda
Mayda investorlar o‘z sarmoyalarini oz sonli hisoblash kuchiga, saqlashga va yirik texnologik kompaniyalarga yo‘naltiryapti. Obligatsiya bozori bo‘yicha esa boshqa aniq bir tendensiya namoyon bo‘ldi: uzoq muddatli AQSH davlat obligatsiyalarining narxlari bosim ostida, daromadlilik yuqori bo‘lib turgan paytda, haftalik uzoq muddatli davlat obligatsiyalari ETF’lariga 260 million dollar sof sarmoya kiritildi.

Makron G7ni dizel narxlari oshishiga qarshi muvofiqlashtirilgan chora ko‘rishga chaqirdi, neft narxi keskin tushdi, Yevropa fond bozorlari hammasi ko‘tarildi
Mahalliy vaqt bilan 2-oktyabr kuni Fransiya prezidenti Makron G7 davlatlarini eksport cheklovlarini qo‘llashdan tiyilishga va yoqilg‘i narxining oshishini birgalikda to‘xtatishga chaqirdi. Juma kuni Yevropa Ittifoqi a’zo davlatlari hukumatlarining telefon suhbatida Tomonlar Fransiya tomonidan ilgari surilgan rejani muhokama qildilar: Yevropa davlatlari tomonidan 50 million barrel dizel yoqilg‘isi chiqarish, xalqaro energetika agentligi a’zolari esa 50 million barrel neft chiqarishi lozim.
Muse va Astra “raqamli ishchi kuchi” davrini boshlagan bir paytda, Musk “AI hisoblash quvvati ta’minoti”ga ahamiyat qaratmoqda! SpaceX (SPCX.US) esa AI raqiblari bo‘lgan raqobatdoshlarini yirik mijozlarga aylantirmoqda
Aqlli agentlar bir martalik savol-javobni uzluksiz amalga oshiriladigan ish jarayoniga kengaytiradi, bu esa hisoblash quvvati talabining ortishini rag'batlantiradi hamda SpaceX uchun AI infratuzilmasini hisoblash quvvatini sotish/ijaraga berish daromadiga aylantirishda kuchli o‘sish imkoniyatini ta’minlaydi.
Kripto narxlari
Ko'proq


