
HBAR haftasi oldinda qorong'u ko'rinadi, chunki Hedera stablecoin bozor kapitallashuvi 50% ga qulab tushdi

HBAR kuchayib borayotgan bosimga duch kelmoqda, chunki Hedera’ning stablecoin likvidligi qisqarib, kayfiyat salbiylashmoqda. $0.212 darajasini ushlab turish chuqurroq yo‘qotishlarning oldini olish uchun muhimdir.
Hedera Hashgraph’ning mahalliy tokeni, HBAR, so‘nggi haftada 7% ga pasaydi, chunki investorlar kayfiyati susaymoqda va altcoin’ga bo‘lgan umumiy bozor talabi kamaymoqda.
On-chain ma’lumotlar Hedera tarmog‘ida likvidlikning keskin pasayganini va HBAR egalari orasida pessimistik kayfiyat kuchayganini ko‘rsatmoqda — bu omillar qisqa muddatda token narxini yanada pastga tushirish xavfini oshiradi.
Likvidlik chiqishi Hedera’ni urdi
DefiLlama ma’lumotlariga ko‘ra, Hedera’ning stablecoin bozor kapitallashuvi so‘nggi haftada 53% ga tushib, 70 million dollarga yetdi. Bu keskin pasayish atigi yetti kun ichida tarmoqdan katta miqdorda likvidlik chiqib ketganini anglatadi.
Token TA va bozor yangilanishlari uchun: Shunga o‘xshash token tahlillarini ko‘proq olishni xohlaysizmi? Editor Harsh Notariya’ning Daily Crypto Newsletter’iga obuna bo‘ling
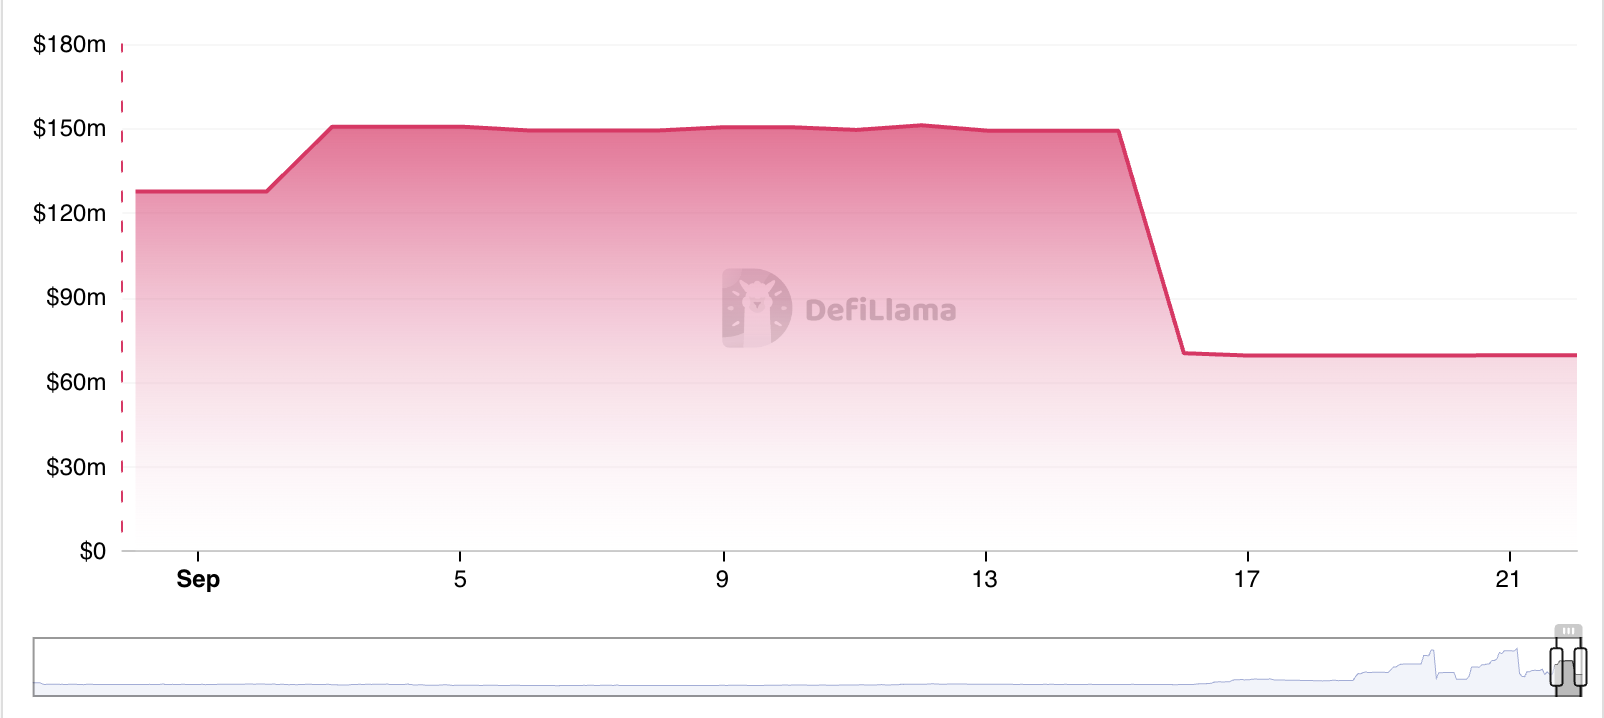 HBAR Stablecoin Market Cap. Source: HBAR Stablecoin Market Cap. Source:
Stablecoin bozor kapitallashuvining pasayishi on-chain faoliyatining kamayganini ko‘rsatadi, chunki stablecoin’lar savdo, to‘lov va boshqa markazlashtirilmagan moliya operatsiyalari uchun muhim ahamiyatga ega. Shuning uchun, stablecoin’larning kamayishi tarmoqda ishtirok etayotganlar soni kamayganini bildiradi, bu esa tranzaksiya hajmlarining zaiflashishiga olib keladi.
HBAR uchun bu likvidlik pasayishi Hedera ekotizimidagi talab zaiflashishda davom etar ekan, narxga bosimni yanada oshirish xavfini tug‘diradi.
Bundan tashqari, HBAR’ning og‘irlashtirilgan sentimenti hali ham nol darajadan past bo‘lib, altcoin’ga nisbatan bearish kayfiyat kuchayganini tasdiqlaydi. Ushbu maqola yozilayotgan vaqtda, ko‘rsatkich -1.08 darajasida turibdi.
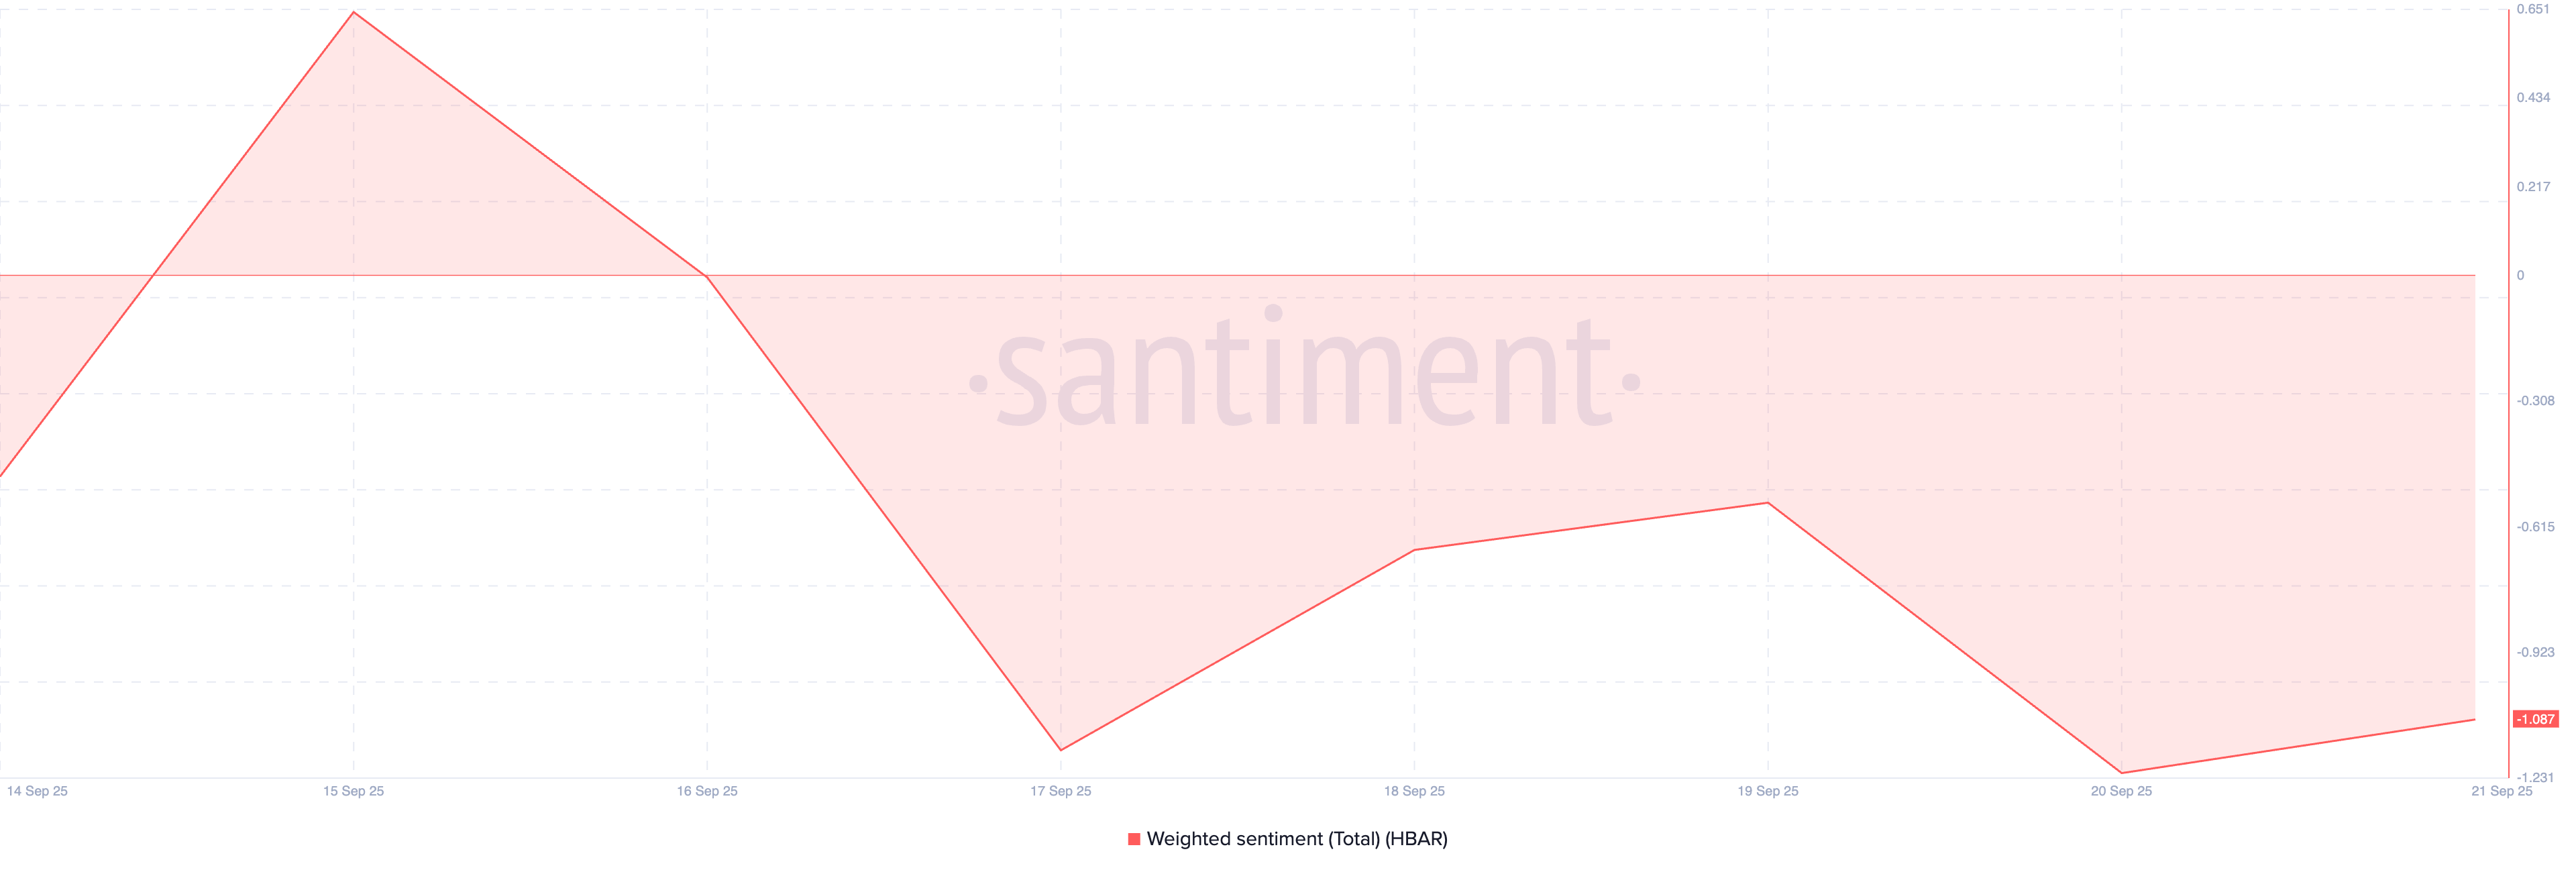 HBAR Weighted Sentiment. Source: HBAR Weighted Sentiment. Source:
Og‘irlashtirilgan sentiment ko‘rsatkichi aktiv atrofidagi ijobiy va salbiy izohlar nisbatini, ijtimoiy tarmoqlardagi muhokamalar hajmi va ularning ohangi bilan birga kuzatadi. Nol darajadan yuqori qiymat optimizm va ijobiy muhokamalarni bildiradi, nol darajadan past qiymat esa salbiy his-tuyg‘ular ustunligini anglatadi.
HBAR’ning hozirgi og‘irlashtirilgan sentimenti, treyderlar va hamjamiyat a’zolari tokenning yaqin kelajagi borasida asosan shubhali ekanini ko‘rsatmoqda. Bu ularning sotib olish qiziqishini cheklashda davom etishi mumkin, natijada HBAR narxining pasayish tendensiyasi kuchayadi.
$0.212 qo‘llab-quvvatlash HBAR’ning keyingi harakatini belgilaydi
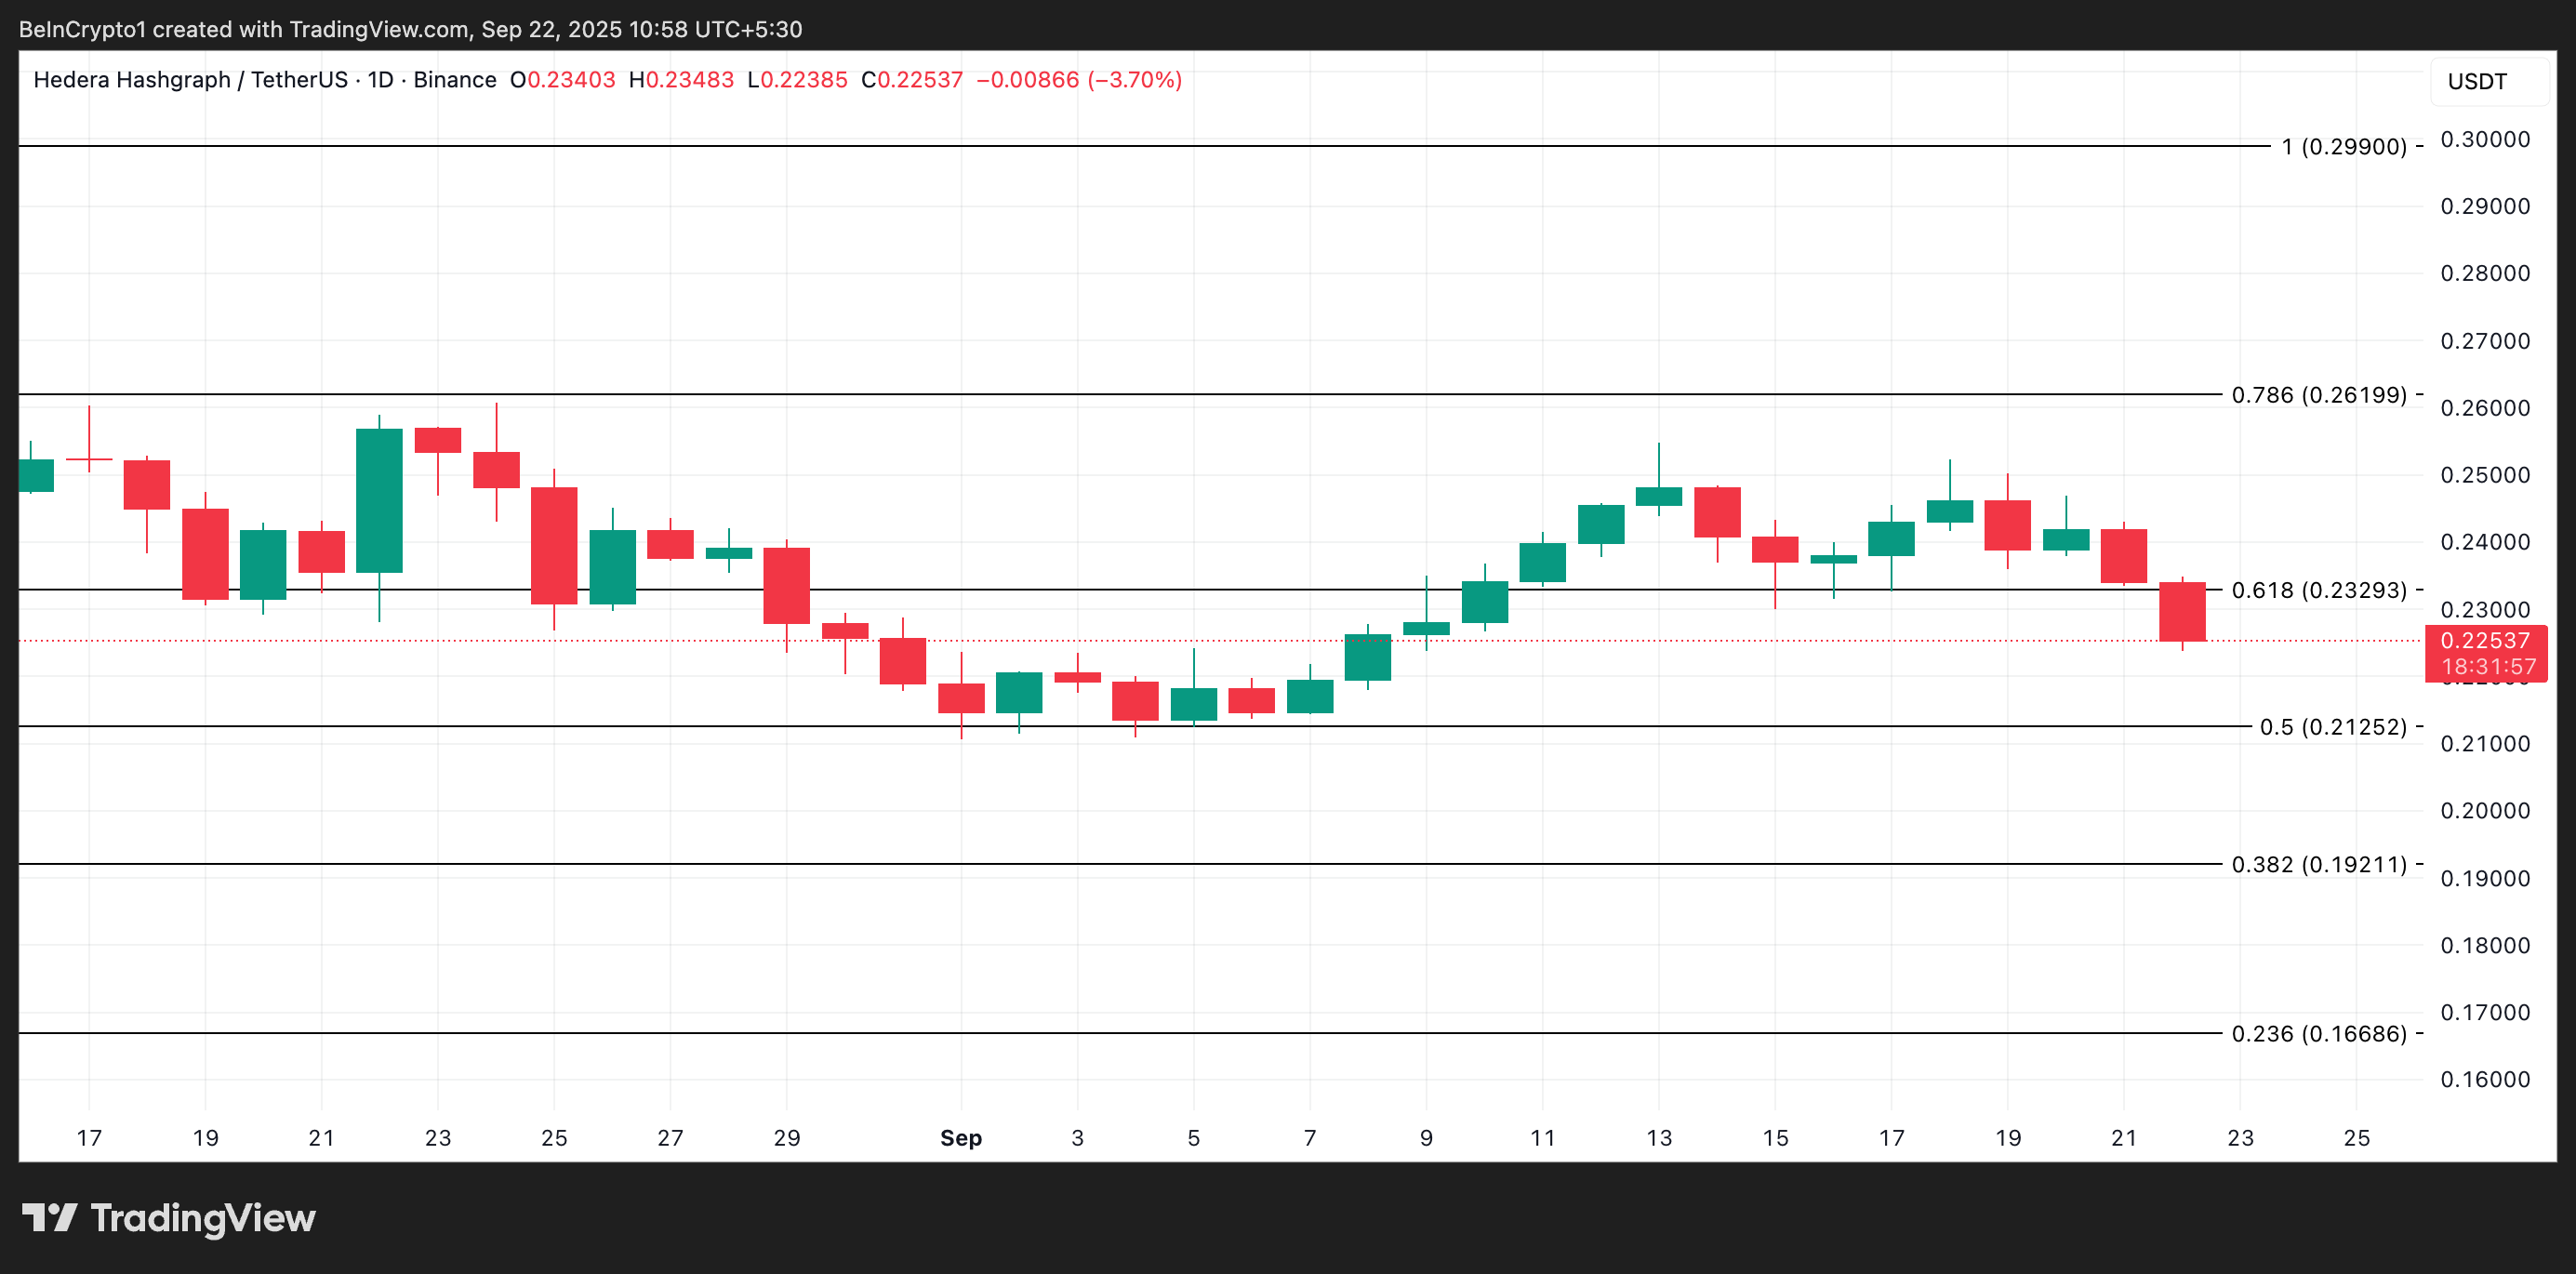
Ushbu maqola yozilayotgan vaqtda, HBAR $0.225 narxda savdo qilinmoqda va $0.212 qo‘llab-quvvatlash darajasidan yuqorida turibdi. Agar ayiqchilar token narxini shu darajaga tushira olishsa va buqa tomon himoya qila olmasa, narx yanada pasayib, $0.192 atrofida bo‘lishi mumkin.
 HBAR Price Analysis. Source: HBAR Price Analysis. Source:
Biroq, altcoin’ga yangi talabning qayta tiklanishi bu bearish prognozni bekor qiladi. Agar xarid bosimi kuchaysa, HBAR pasayish trendini to‘xtatib, $0.232 darajasigacha ko‘tarilishi mumkin.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
"Yarim o‘tkazgich lahzasi" ni qayta ko‘chirish: AI dori ishlab chiqarishidagi "bo‘g‘im savdosi" shakllanmoqda, keyingi "belkurak sotuvchisi" kim bo‘ladi?
Investor Freda Duan o'z postida ta'kidladi, AI dori ishlab chiqarishda yarim o'tkazgichlarda uchraydigan "bo'g'in savdosi"ga o'xshash struktural imkoniyatlar shakllanmoqda. Asosiy mantiq shundaki: AI natijasida muvaffaqiyatsiz eksperimentlar ham qimmatli mashg'ulot ma'lumotlariga aylanadi, ho'l laboratoriya endi "dori yaratish"dan "ma'lumot yaratish"ga o'tmoqda. DNA sintezi, oqsil ishlab chiqarish, CRO eng avval foyda ko'radigan "kurak sotuvchi" bo'lishi mumkin.
Agar AQSH davlat obligatsiyalari daromadliligi oshishda davom etsa, Vashington keyingi navbatda qanday harakat qiladi?
Moliya vazirligi likvidlikni saqlab qolish uchun qisqa muddatli davlat obligatsiyalarini chiqarishni ko‘paytirdi va kichik miqyosda qaytarib sotib olishlarni amalga oshirmoqda. Ba’zilar qarz yukini hal qilish uchun xarajatlarni qisqartirishni taklif qilmoqda. Siyosiy cheklovlar xatarni inflyatsiyaga yo‘naltiradi, bu esa obligatsiya egalarining manfaatlariga putur yetkazadi. Karen Brettell, Reuters, 5-oktabr — AQSh hukumatining qarz olish xarajatlari oshib bormoqda, va u qarzlarni nazorat qilishning oddiy usullaridan deyarli foydalanib bo‘ldi. Uzoq muddatli obligatsiyalar daromadliligi so‘nggi yigirma yilda eng yuqori darajasiga yetmoqda, va bu sabablar vaqtinchalik emasga o‘xshaydi. Vashington budjet tanqisligini qoplash uchun obligatsiyalarni katta miqdorda chiqarishda davom etmoqda. Inflyatsiya sekin pasaymoqda. Shuningdek, ko‘chmas mulk va avtomobil sanoati qiynalayotgan bo‘lsa-da, sun’iy intellektga sarmoya qizg‘inligi iqtisodiyotni yetarli darajada kuchli saqlab, stavkalarni pasaytirmayapti. Natijada, 40 trillion dollar miqdoridagi qarzdorlikda yillik foiz xarajatlari taxminan 1 trillion dollarni tashkil etmoqda. Vashington qarshilik ko‘rsatadi — qisqa muddatli kreditlarga ko‘proq tayansa yoki ekstrema hollarda Federal Reserve uzoq muddatli rentabellikka chegara qo‘ysa ham. Qaror chiqaruvchilar bu usullardan ko‘proq foydalanishga kirishgan sari, inflyatsiya xavfi ortadi, va bu kelajakda obligatsiya egalariga ko‘proq og‘riq tug‘dirishi mumkin. Apollo Global Management bosh iqtisodchisi Torsten Slok: “Har 5 dollar soliqdan 1 dollari davlat qarzini to‘lashga ketadi. Bu juda katta raqam va u oshib boraveradi.” AQSH prezidenti Donald Trump, 28-sentabrda Time jurnali bilan intervyuda, qarzni iqtisodiy o‘sish yoki inflyatsiya orqali to‘lash mumkinligini aytdi. Agar bu usullar ishlamasa, Moliya vazirligi yumshoqdan to shiddatli choralar bilan harakat qilish imkoniyatiga ega. Hozirda Moliya vazirligi qisqa muddatli obligatsiyalarni ko‘proq chiqarish va eski qarzlarni kichik miqyosda qayta sotib olish orqali bozor likvidligini saqlamoqda. Nisbatan yomonroq vaziyatda, keyingi qadam Federal Reserve jangovarlik ko‘rsatishiga to‘g‘ri keladi. Bir yo‘li — uzoq muddatli obligatsiyalarni katta miqdorda sotib olish (1961-yil “Operation Twist” kabi); ikkinchisi esa uzoq muddatli rentabellik uchun qonuniy chegara belgilash, bu AQSHda Ikkinchi jahon urushidan so‘ng amalga oshirilmagan usul. Qarorlar qanchalik shiddatli bo‘lsa, stavkalarni pastga tushirish osonlashadi, ammo inflyatsiya xavfi ham ortadi. “Biz asta-sekin hukumat aniq hozirgi stavkadan qoniqmayotgan nuqtaga yetayapmiz,” dedi DoubleLine Capital bosh direktori Jeffrey Gundlach yaqinda investitsiya uchrashuvida. Operation Twist: Avvalgi tajriba shuni ko‘rsatadiki, birinchi oshirish chorasining to‘liq ishga tushirilishi ehtimoli — “Operation Twist”ni to‘liq qayta boshlashdir. Bu 1961-yilgi strategiya bo‘lib, qisqa muddatli obligatsiyalarni sotish, uzoq muddatli obligatsiyalarni sotib olish orqali rentabellik egri chizig‘ini tekislash. Mazmunli “Operation Twist”ni amalga oshirish uchun Federal Reserve yordamiga ehtiyoj bor, biroq agar moliyaviy favqulodda vaziyat bo‘lmasa, Federal Reserve harakat qilmasligi mumkin. Slokning ta’kidlashicha, Federal Reserve balansisiz Moliya vazirligi “stavkalarni pasaytirish resurslariga juda kam ega”. Biroq, Federal Reserve raisi Kevin Warsh Federal Reserve katta miqdorda obligatsiya va boshqa qimmatli qog‘ozlarni ushlab turishini tanqid qilgan, katta miqdorda xaridlar pul-kredit siyosatini va davlat qarz boshqaruvini chalkashtirib yuboradi deb hisoblagan. U Moliya vazirligi va Federal Reserve o‘rtasida yangi kelishuvga chaqirgan, bunda Federal Reserve raisi va Moliya vaziri ochiq ravishda Federal Reserve balansi va Moliya vazirligi obligatsiyalar chiqarish maqsadini muhokama qilishi kerak bo‘ladi. Rentabellik egri chizig‘ini nazorat qilish: Agar “Operation Twist” yordam bermasa, navbatdagi qadam — rentabellik egri chizig‘ini nazorat qilish. Bu holatda, markaziy bank hukumat qarzini cheksiz sotib olishga va’da beradi va uzoq muddatli rentabellikni belgilangan chegara ostida ushlab turadi. 1942-yildan 1951-yildagi “Treasury-Federal Reserve Accord”gacha Federal Reserve uzoq muddatli obligatsiyalar rentabelligini 2,5%da ushlab turgan — bu Ikkinchi jahon urushi va urushdan keyingi iqtisodiy tiklanish uchun mablag‘ jalb qilishga yordam bergan. Yaponiya markaziy banki 2016–2024-yillarda bu siyosatning modifikatsiyasini tatbiq etdi. Rentabellikni sun’iy ravishda pastga tushirish orqali rentabellik egri chizig‘ini nazorat qilish budjet tanqisligi tufayli siyosiy bosimni yumshatadi. Biroq, bu siyosat faqat investorlar oxir-oqibat inflyatsiya tufayli qiymati pasaygan dollarni olishdan xavotirlanmaydi deb o‘ylagan holatda ish beradi. Agar bu ishonch yo‘qolsa, stavkani pasaytirish uchun xarid qilish aksincha, inflyatsiyani paydo qiladi. George Mason universiteti Mercatus markazi yetakchi tadqiqotchisi Veronique de Rugy ta’kidlad
Kripto narxlari
Ko'proq


