
Прогноз фінансового звіту Meta (META) за третій квартал: велике випробування монетизації та грошового потоку через величезні витрати на AI
 2026/10/20 03:39
1. Короткий огляд інвестиційних моментів
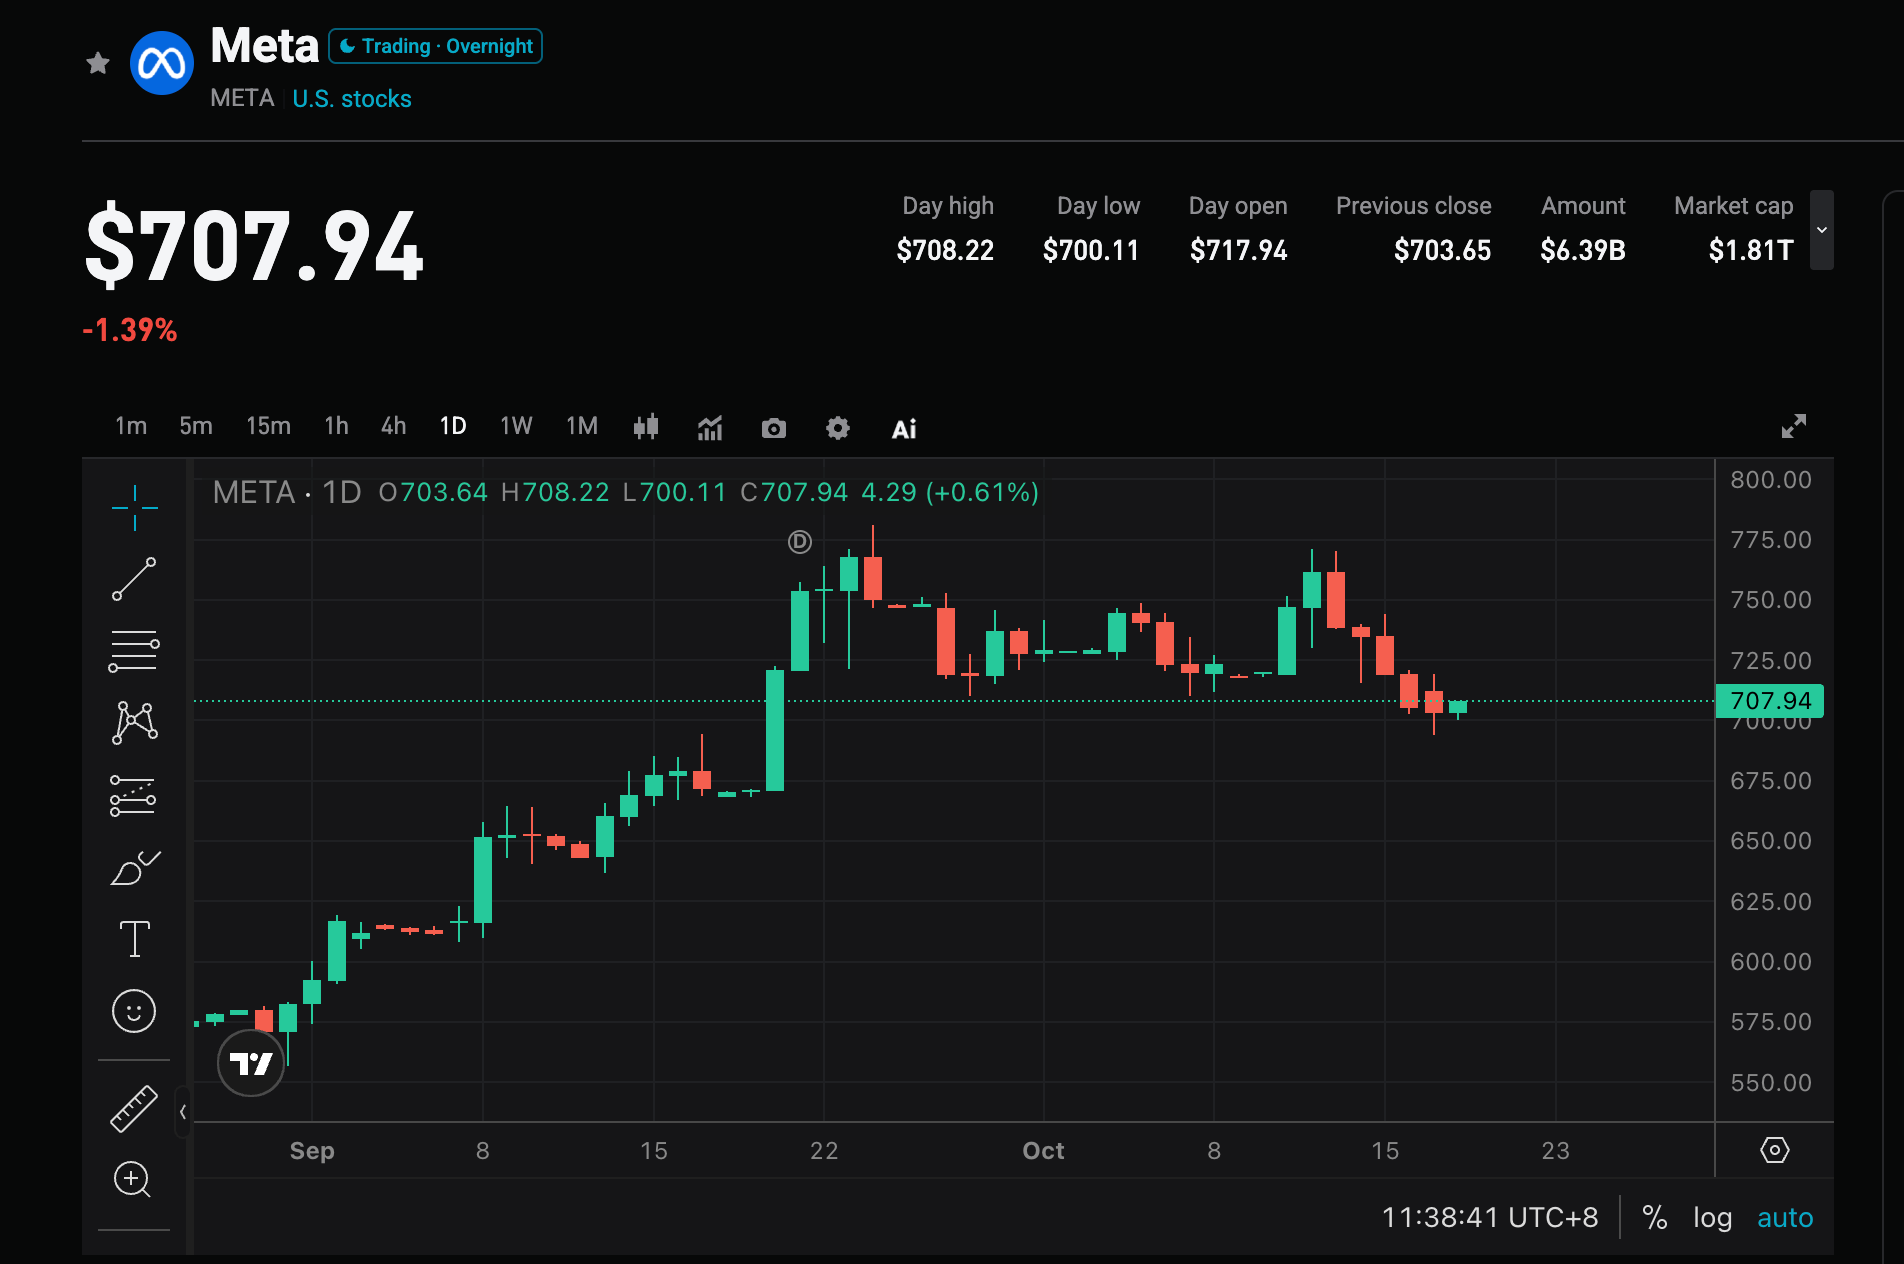
Meta Platforms (META.US) опублікує фінансові результати за третій квартал 2026 фінансового року після закриття американського ринку 21 жовтня 2026 року. Компанія раніше прогнозувала діапазон доходів у 61–64 млрд доларів США (рік до року приблизно +19% до +25%); консенсус аналітиків Уолл-стріт очікує дохід у межах 63,3–63,9 млрд доларів США (рік до року приблизно +23% до +25%), скоригований прибуток на акцію — близько 5,9–6,85 доларів.
Ключова увага цієї фінансової звітності зосереджена не на тому, чи дохід досягне цільового рівня (очікування розташовані в межах прогнозу), а на тому, чи високі капітальні витрати на AI справді трансформуються у стійке зростання, а також чи не відбудеться значного від’ємного руху вільного грошового потоку. Ринок також слідкує за стійкістю рекламного бізнесу під впливом AI-інструментів, прогресом Muse AI та чи залишиться прогноз капітальних витрат на весь рік незмінним.
2. Чотири основні точки уваги
Фокус 1: Чи зможе дохід досягти верхнього діапазону прогнозу та підтримати високу динаміку зростання
Середнє значення прогнозу компанії відповідає зростанню приблизно на 22%, що менше порівняно з 28% у Q2. Консенсус очікує дохід понад 63,3 млрд доларів США, якщо буде досягнуто або наближено до верхнього межі прогнозу — це підтвердить стійкість рекламного попиту; якщо лише наближено до нижньої межі, це може викликати занепокоєння щодо уповільнення зростання. Зміна показника рекламних показів та ціни за рекламу залишаються ключовими драйверами.
Фокус 2: Віддача від AI капітальних витрат і тиск на вільний грошовий потік
Очікувані капітальні витрати за Q3 — приблизно 41 млрд доларів США, вільний грошовий потік може стати негативним і скласти близько **-9,1 млрд доларів США**. Операційний грошовий потік Q2 майже повністю поглинений капітальними витратами, вільний грошовий потік становив лише близько 780 млн доларів США. Ринок слідкуватиме за тим, чи залишиться прогноз капітальних витрат на весь рік у межах 130–145 млрд доларів США, а також за заявами керівництва щодо ритму витрат і шляху повернення у 2027 році. Якщо грошовий потік залишатиметься під тиском без чітких сигналів монетизації, це може стримати оцінку компанії.
Фокус 3: Прогрес у комерціалізації рекламних AI-інструментів та Muse
AI-орієнтована реклама та рекомендації (включаючи Advantage+) і далі підтримують зростання рекламних доходів. Після запуску Muse AI ціни на акції підросли, ринок зверне увагу на обсяги використання, відгуки користувачів та ранні шляхи монетизації (підписка або електронна комерція). Якщо AI-інструменти зможуть ще більше підвищити рентабельність реклами, це стане фундаментальною підтримкою високих витрат.
Фокус 4: Reality Labs та загальний контроль витрат
Reality Labs все ще перебуває на етапі інвестицій, внесок у дохід обмежений. Ринок оцінює, чи контрольованим є рівень збитків, а також як зростання операційних витрат і амортизація впливають на маржу прибутку. Якщо витрати зростають помірно, а маржа прибутку основного рекламного бізнесу залишається стабільною — занепокоєння щодо "спалювання" коштів зменшаться.
3. Ризики та можливості
Каталізатори зростання:
- Дохід наближається або перевищує верхню межу прогнозу (порядку 64 млрд доларів США), ефективність рекламних AI-інструментів очевидна.
- Керівництво зберігає або підвищує річний прогноз капітальних витрат, а також пропонує чіткіший графік монетизації та повернення від AI.
- Позитивні ранні показники нових продуктів, таких як Muse, зміцнюють довіру ринку до довгострокової цінності AI.
Ризики зниження:
- Дохід лише відповідає нижньому прогнозу, вільний грошовий потік значно негативний і без ознак покращення.
- Дальше підвищення прогнозу капітальних витрат чи неоднозначні заяви щодо витрат у 2027 році викликають сумніви щодо повернення.
- Збільшення збитків Reality Labs у поєднанні з тиском регуляторних чи юридичних витрат погіршує загальну маржу прибутку.
4. Рекомендації щодо торговельної стратегії
Бичача логіка: Якщо дохід перевищить очікування, а керівництво дасть позитивний прогноз щодо віддачі від AI-витрат — це може зміцнити довіру ринку до Meta як лідера AI-реклами та підтримати відновлення оцінки, особливо у нинішньому волатильному AI-середовищі.
Ведмежий ризик: Якщо тиск на грошові потоки проявиться, прогноз витрат буде вищим без покращення монетизації — можливий фікс прибутку, ринок опціонів вже закладає високу волатильність.
Ключові дані:
- Загальний дохід і рік-до-року приріст (консенсус — понад 63,3 млрд доларів США)
- Скоригований EPS і операційна маржа
- Капітальні витрати і вільний грошовий потік
- Зростання рекламних доходів та ключові показники AI-інструментів
- Оновлення прогнозу річних капітальних витрат та витрат
Рекомендації щодо дій: Коли результати перевищують очікування й прогнози витрат контрольовані — можна розглядати варіанти купівлі на відкатах; якщо дані невиразні або прогноз грошових потоків слабкий — слід враховувати ризики короткострокової волатильності та уникати покупок на піках. Розмір позиції й стоп-лоси слід налаштовувати відповідно до особистого рівня ризику.
Відмова від відповідальності: Наведена інформація є виключно довідковою і не є інвестиційною рекомендацією.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити

Корейські акції впали до історично "дешевих", але ніхто не купує, JPMorgan попереджає: продаж кредитних коштів може продовжитися
Виключаючи вплив таких гігантів, як Samsung та SK Hynix, загальний показник прогнозного P/E індексу KOSPI становить лише 8,4, що відповідає 11-му перцентилю в історії. Наразі програми викупу акцій від Samsung та SK Hynix підходять до завершення, спостерігається чистий продаж іноземними інвесторами, а попит з боку внутрішніх інституцій залишається слабким. У той час, коли корейський фондовий ринок найбільше потребує підтримки, він втрачає джерела купівлі. JPMorgan зазначає, що, попри значні розпродажі, розмір позицій у маржинальних ETF залишається високим, тому не можна виключати ймовірність нового раунду розпродажів.

Обвал облігацій CoreWeave сигналізує небезпеку, ФРС можливо доведеться переглянути темпи підвищення ставок
Доходність облігацій CoreWeave тимчасово зросла до 15%, причому облігації з рейтингом "сміття" та інвестиційного класу досягли рекордних показників з 2025 та 2023 років відповідно. Колонка Bloomberg вказує, що наближається пік погашення високодоходних облігацій у 2028 році, і якщо кредитний спред неорганізовано розшириться, це може спричинити хвилю дефолтів і зростання безробіття. Федеральна резервна система повинна залишатися на місці під час жовтневої зустрічі, зберігаючи рівень процентної ставки в межах 3,75%-4%, обережно оцінюючи рішення на грудень.

Nvidia інвестує понад 10 мільярдів доларів у Німеччину, Дженсен Хуанг: Колишня технологічна держава відстає, і це дуже мене засмучує
На саміті "Інвестування в Німеччину" в Берліні компанія Nvidia підписала з урядом Німеччини угоду про співпрацю, інвестувала в чотири німецькі стартапи, які охоплюють сфери робототехніки, медицини, генеративного AI та супутникових технологій. Також Nvidia співпрацює з Siemens над розробкою рішень для AI-фабрик, що дозволяють знизити витрати до 20%. Хуан Женьсюнь висловив жаль з приводу відставання Німеччини у технологічній конкуренції: європейці під час роботи можуть бути надто занурені у деталі та занадто багато роздумувати.

Ціни на криптовалюти
Більше


