
Стійкість реальної процентної ставки та криза валютних резервів посилюють ймовірність подальшого падіння ціни на золото в короткостроковій перспективі

Huitong Network, 14 жовтня—— Високі ціни на нафту посилюють стійкість інфляції, прибутковість облігацій США знижується, але ціна золота не зростає, валютні резерви країн, що розвиваються, на межі виснаження — можлива продаж золота, ціна золота може й далі шукати дно
Глобальна макроекономіка входить у суперечливу комбінацію: темпи зростання світової економіки сповільнюються, прибутковість облігацій США починає знижуватися — теоретично це сприятливе середовище для золота, але ціна золота довго не зміцнюється, навіть продовжує тиск і шукає дно.
Головна суперечність полягає в песимістичних очікуваннях ринку щодо сьогоднішнього CPI та завтрашнього PPI — інфляційних орієнтирів, які можуть призвести до прискорення процесу підвищення ставок ФРС США. Водночас циклічна інфляція через енергетику створює труднощі для зниження реальних процентних ставок, а в деяких країнах, що розвиваються, валютні резерви на межі виснаження — тому виникає потенційний шок пропозиції через продаж золота для отримання доларової ліквідності.
Енергетична інфляція та побоювання щодо AI разом створюють проблему низьких темпів глобального економічного зростання
МВФ нещодавно підсумував три глибокі слабкі сторони світової економіки, а високі ціни на нафту збільшують ці структурні суперечності, знижуючи глобальний потенціал зростання.
Фінансовий дефіцит США продовжує споживати національні заощадження — для покриття дефіциту необхідно постійно випускати облігації; у Європи достатньо заощаджень, але ринкові механізми перешкоджають потокам капіталу в проекти з високою прибутковістю, ефективні інвестиції недостатні.
Через зовнішній шок від зростання цін на енергоносії, основні слабкі сторони трьох великих економік стають ще більш помітними, і глобальне економічне зростання відчуває додатковий тиск.
Основна лінія підтримки світового економічного зростання — AI — теж піддається перегляду ринком. Комерціалізація OpenAI просувається повільно, виникають побоювання щодо тривалого циклу окупності витрат на потужності для обчислень;
Динаміка зростання цін у ланцюгу постачань HBM сповільнюється, ринок починає переоцінювати граничний попит на обчислювальні потужності у світі.
AI є основною опорою економіки США за останні роки — якщо капітальні витрати AI знизяться, очікування довгострокового зростання будуть переглянуті вниз, і це ще більше обмежить глобальний попит на промислові товари та рівень доходів населення.
Зниження доходів та зростання витрат на паливо: валютні резерви країн, залежних від туризму, сигналізують про ризик
Зниження доходів населення і зростання витрат на паливо безпосередньо б'є по економіках, які сильно залежать від в'їзного туризму — типові приклади: Мальдіви, Туреччина тощо.
Валютні доходи цих країн сильно залежать від іноземних туристів, а власна нафта майже повністю імпортується.
Зростання цін на нафту підвищує ціни на міжнародні авіаквитки, місцеве електропостачання та транспортні витрати, знижуючи бажання іноземних туристів подорожувати, а доходи від туризму поступово скорочуються; але витрати на імпорт енергії у доларах є жорсткими, доходи знижуються, але витрати важко скоротити — валютні резерви зникають дуже швидко, і виникає загроза валютної кризи.
Державна боргова криза Шрі-Ланки 2022 року була саме результатом краху доходів від туризму та вибухового зростання енергетичних витрат, що врешті-решт виснажило валютні резерви.
Коли доларові кошти майже на межі виснаження, країни з дефіцитом резервів змушені використовувати свої запаси золота як останній запас ліквідності — продаючи золото для отримання доларів, що створює потенційний тиск на пропозицію золота та його ціну.
Відхилення на ринку: 10-річна номінальна прибутковість облігацій США знижується, але ціна золота не реагує
Останнім часом 10-річна номінальна прибутковість облігацій США відчуває корекцію, але ціна золота не показує чіткої реакції, основна причина — дуже невелике зниження реальних процентних ставок.
Зниження довгострокових номінальних прибутковостей облігацій зумовлено переглядом ринком потенціалу США до довгострокового економічного зростання та ослабленням очікувань AI — а не значним покращенням очікувань щодо зниження ставок.
Тим часом ситуація на Близькому Сході підштовхує ціни на нафту вгору та підвищує інфляційні очікування ринку.
Згідно з формулою: номінальна прибутковість = реальна процентна ставка + інфляційні очікування.
Номінальна ставка трохи знижується, інфляційні очікування підвищуються одночасно, що компенсує вплив, і реальна процентна ставка TIPS лише трохи знижується.
Золото є бездоходним активом, і ключова якірна змінна для його ціни — реальна процентна ставка; якщо реальна процентна ставка є стійкою, ефект зниження номінальної прибутковості довгострокових облігацій суттєво послаблюється, що створює "зниження облігацій — золото не зміцнюється" ринкову невідповідність.
До публікації даних очікування стійкої інфляції визначають ціну, тиснучи на золото
Ринок наразі переймається тим, що інфляція, спричинена нафтою, має сильну стійкість — логіка схожа на динаміку зростання внутрішнього PPI.
Зростання цін на нафту піднімає ціни промислової продукції на верхніх ланках, і витрати поступово поширюються вниз по ланцюгу.
Навіть якщо ймовірність підвищення ставок у США в жовтні низька, основна торговельна тема ринку — це не негайне підвищення ставок, а те, що енергетична інфляція знижує темпи зниження основного CPI, і момент початку зниження ставок відтерміновується, тому високі ставки триватимуть довше.
До офіційного оприлюднення даних CPI та PPI ринок уже закладає ризик невідповідності очікувань щодо контролю інфляції, що також є важливим чинником попереднього коригування ціни золота.
Ринок побоюється, що зростання PPI, спричинене нафтою, не зможе швидко згаснути, і ФРС США буде змушена довго підтримувати високі ставки, що обмежує оцінку золота.
Підсумок: тимчасове знецінення сприятливих факторів, ціна золота все ще шукатиме дно
Зараз ціна золота перебуває на стадії жорсткої боротьби між биком і ведмедем. У середньо- та довгостроковій перспективі, геополітична напруга на Близькому Сході, закупівля золота центральними банками, побоювання щодо світової рецесії є фундаментальними сприятливими факторами;
Але у короткій перспективі множинні негативні фактори обмежують ціну: повільне зниження реальної процентної ставки, очікування щодо відтермінування зниження ставок, ризик продажу золота через валютну кризу в туристичних країнах, плюс фіксація прибутків попередніх інвесторів.
Сприятливі фактори тимчасово втрачають силу, і ціна золота ще має потенціал до подальшого зниження.
Надалі необхідно уважно стежити за двома ключовими сигналами: перший — дані PPI та CPI США, які підтверджують стійкість енергетичної інфляції; другий — тривалість високих цін на нафту й швидкість зниження валютних резервів у країнах, орієнтованих на туризм, таких як Мальдіви; коли ці країни почнуть масово продавати золоті резерви, ціна золота зіткнеться з новим раундом потрясінь.
Технічний аналіз: спотове золото як і раніше перебуває під тиском ведмежого розташування ковзних середніх та попередньої "голова і плечі" фігури; якщо дані CPI не зможуть ефективно підтримати ціну золота, тенденція цін може продовжити пошук дна.
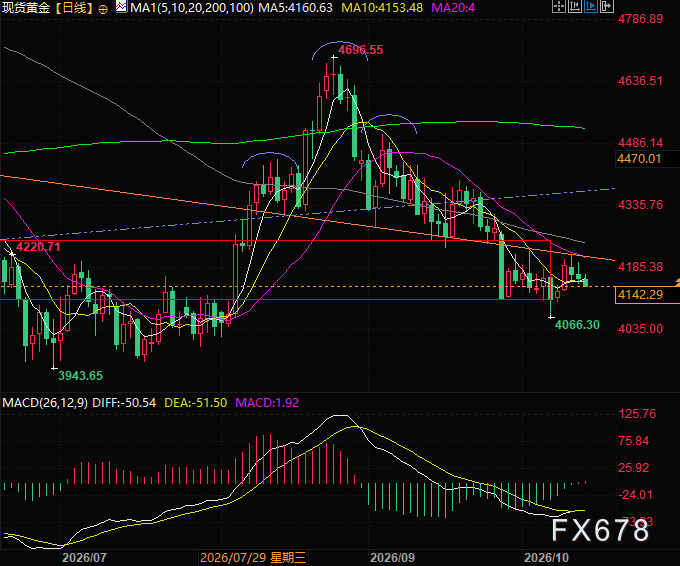
(Денний графік спотового золота, джерело: Easy Huitong)
17:39 (GMT+8), спотове золото наразі торгується за $4142 за унцію.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Навіть сильний фінансовий звіт ASML не врятував! Американські акції чіпів падають ще сильніше, галузевий індекс може втратити трильйон доларів ринкової вартості.
Філадельфійський напівпровідниковий індекс у середу під час торгів впав більш ніж на 4%, ймовірно зазнає шостої поспіль сесії падіння, встановивши найдовшу серію за останні майже 17 місяців; за останні шість днів понад половина акцій індексу впали щонайменше на 10%. ASML знаходиться у верхньому ланцюжку постачання напівпровідникової індустрії. Сильний попит на її фотолітографічне обладнання свідчить про те, що виробники чіпів усе ще планують розширення потужностей, проте це не є прямим доказом того, що їхні клієнти на кінцевому ринку продовжать купувати чіпи такими ж темпами. Хоча тренд на AI ще не спростовано, ринок підвищує поріг очікуваної віддачі.

Ціни на криптовалюти
Більше


