
Інституція: Ціна золота втрималася перед штормом американських облігацій у третьому кварталі, ризик коливань у четвертому кварталі не можна ігнорувати

UFX.ua, 13 жовтня —— Invesco опублікував останній квартальний прогноз: в третьому кварталі золото зросло всупереч трендам на 3,7% до 4157 доларів, незважаючи на досягнення доходності казначейських облігацій США найвищого рівня за понад двадцять років. Висока реальна доходність стримує ціну золота, проте зв'язок між золотом і реальними ставками істотно ослаб з 2022 року. Довгострокову підтримку забезпечують покупки золота центральними банками та відновлення позицій в ETF на золото, однак ризик волатильності цін на золото в четвертому кварталі все ще значний — під час різких коливань на ринку є ймовірність вимушених продажів золота.
Золотий ринок продовжує зіштовхуватись з численними зустрічними вітрами: високою інфляцією, підвищенням ставок та ростом доходності казначейських облігацій США, проте ціни на золото демонструють дивовижну стійкість й у третьому кварталі, коли доходність довгострокових казначейських облігацій США досягла найвищого рівня за 24 роки, золото отримало суттєве зростання.
Аналітики Invesco у новому квартальному прогнозі зазначають, що інфляційний тиск, ставки й доходність підвищуються; водночас структурний попит центральних банків на золото та повернення коштів у ETF на золото — ці дві протилежні сили очікується домінуватимуть у тенденціях цін на золото в останні три місяці цього року. Короткострокове стримування високою доходністю та довгострокова структурна підтримка співіснують, а золото перебуває у ключовій фазі напруженої боротьби між "биками і ведмедями".
Ціни на золото зросли всупереч тренду третього кварталу — буря на облігаційному ринку США не змогла похитнути
Аналітики Invesco зазначають, що в кінці вересня золото закрилося на рівні 4157 доларів за унцію, зростання у третьому кварталі склало 3,7%. Цей позитивний результат був здобутий на тлі масштабного продажу на світовому облігаційному ринку — доходність довгострокових казначейських облігацій США досягла найвищого рівня за понад двадцять років. Доходність десятирічних облігацій США на кінець вересня становила 5,28%, тридцятирічних — 5,63%, обидва показники є найвищими показниками з 2002 року.
Аналітики пояснюють: зростання доходності облігацій, особливо реальної доходності, підвищує альтернативні витрати володіння такими безпроцентними активами як золото. Проте аналітики також зазначили, що в останні роки історичний зв'язок між золотом і реальною ставкою доходності значно ослаб. З 2022 року, коли активи російських резервів були заморожені, центральні банки різних країн почали незалежно від цін купувати золото, тим самим змінивши традиційну логіку ціноутворення золота щодо ставок.
Інфляція — головний короткостроковий ризик, Fed зберігає тенденцію до жорсткості
Дивлячись у майбутнє, Invesco вважає, що стійко висока інфляція залишається найбільш значущим короткостроковим ризиком для золота, особливо в умовах збереження певної стійкості економічного зростання. Доповідь згадує, що у вересні Fed підвищила ставку на 25 базисних пунктів, цільовий діапазон політики зростає до 3,75%–4%. Останній прогноз Fed також сигналізує, що до кінця року ставка буде піднята ще щонайменше один раз.
Однак Invesco зазначає, що дані щодо інфляції PCE, оприлюднені наприкінці вересня, були слабшими за очікування, суттєво знизивши ймовірність підвищення ставок у жовтні. За даними CME FedWatch Tool, ринок оцінює ймовірність підвищення ставки наприкінці цього місяця лише в 21%. Імовірно, що Fed у жовтні залишить ставку незмінною, та чекатиме на додаткові економічні дані для оцінки можливого підвищення у грудні. Аналітики вважають, що стійкий інфляційний тиск змусить Fed зберігати жорстку позицію; разом із тим, Invesco зазначає, що сильніше економічне зростання підвищує доходність облігацій, створюючи додаткові виклики для інвесторів у золото.
Фінансові ризики зростають, тиск на пропозицію облігацій США може підняти доходність
Invesco також відзначає, що занепокоєння щодо запозичень федерального уряду США продовжують зростати — у третій квартал сукупний обсяг американських державних облігацій перевищив 40 трильйонів доларів.
З накопиченням фінансових ризиків інвестори можуть вимагати більшу премію за ризик за утримання довгострокових облігацій уряду, що додатково підвищує їх доходність. Хоча зростання премії за термін зазвичай розглядається як чинник тиску на ціну золота, занепокоєння щодо фінансової стійкості можуть змусити окремих інвесторів переоцінити роль державних облігацій як безпечного активу — це опосередковано підвищує цінність золота як інструменту захисту.
ETF відновили позиції, центральні банки встановлюють нові рекорди купівлі золота
Попри численні виклики, Invesco підкреслює, що фундаментальна інвестиційна логіка золота залишається міцною. У звіті вказано: упродовж більшої частини 2026 року глобальні фізичні ETF на золото зменшували свої позиції — висока ціна золота в поєднанні з сильним фондовим ринком знижували привабливість золота для диверсифікації портфеля. Проте ця тенденція різко змінилася у третьому кварталі: по закінченню вересня сукупні позиції в ETF на золото досягли найвищого рівня за останні 12 місяців.
Попит з боку центральних банків також забезпечує значну підтримку. Invesco з посиланням на дані World Gold Council вказує, що у другому кварталі 2026 року центральні банки купили рекордну кількість золота для даного періоду. Резервні менеджери все більше враховують геополітичні ризики і безпеку резервів у золоті, і очікується, що цей структурний попит продовжиться і в четвертому кварталі. Invesco оцінює: диверсифікація резервів центральних банків, геополітична невизначеність та повернення інвестиційного попиту — навіть при високих ставках і доходності облігацій у короткостроковій перспективі — продовжують підтримувати ціну золота.
Волатильність в четвертому кварталі зберігається — слід бути пильним щодо вимушених продажів
Invesco залишається оптимістичним щодо довгострокових перспектив золота, але попереджає інвесторів бути готовими до стійкої волатильності у четвертому кварталі. Аналітики відзначають: якщо фінансові ринки залишаться дуже волатильними, коливання цін на золото не стануть несподіванкою, і така волатильність може бути не пов'язана із фундаментальними перспективами золота.
В періоди сильного тиску на фінансові ринки навіть інвестори, які є довгостроковими прихильниками золота, можуть бути змушені продавати золото для покриття маржинальних вимог або компенсувати збитки в інших частинах портфеля. Для інвесторів, які останнім часом накопичили значні нереалізовані прибутки на зростанні ціни золота, цей ризик є особливо актуальним. Незважаючи на це, Invesco впевнено вважає, що безперервні покупки золота центральними банками з метою диверсифікації резервів і надалі надаватимуть золоту структурну підтримку.
Підсумок
Отже, золото перебуває на перетині короткострокових макроекономічних зустрічних чинників і довгострокових структурних опор. Висока інфляція, високі ставки й високий дохід облігацій і надалі стримуватимуть ціну золота в четвертому кварталі, але постійні покупки золота центральними банками, повернення коштів у ETF і фінансова та геополітична невизначеність формують міцну довгострокову силу купівлі. Invesco радить інвесторам поєднувати впевненість із пильністю щодо волатильності — під час серйозної ринкової турбулентності золото може не завжди найкраще захищати портфель. Короткострокова динаміка цін на золото значною мірою залежить від інфляційних даних і курсу Fed, а справжня підтримка походить із глибших тенденцій реструктуризації глобальних резервних систем.
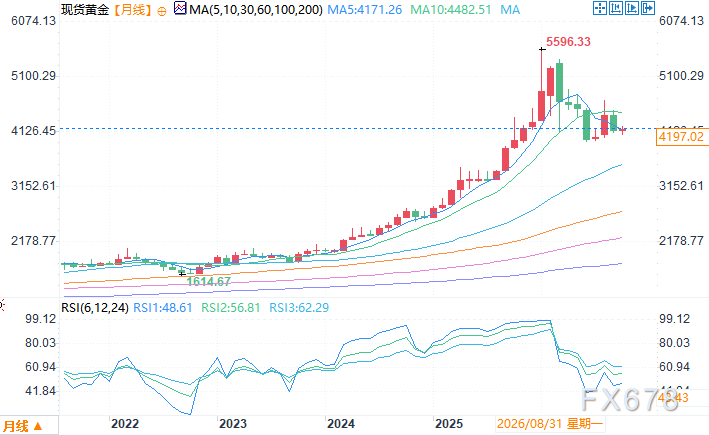
Місячний графік спотового золота Джерело: EasyUFX
Східний часовий пояс, 13 жовтня, 13:21 Спотове золото: 4197,42 долара/унція
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Уоллер з Федеральної резервної системи США: Зростання прибутковості держоблігацій США допомагає стримувати попит, інвестиції в AI сприяють інфляції
Довгострокова прибутковість американських державних облігацій значно зросла, що допомагає стримувати попит у таких галузях, чутливих до процентних ставок, як житло та автомобілі, і тим самим певною мірою сприяє жорсткості монетарної політики.
Очікування підвищення ставки Банком Японії цього місяця знизилися! За словами обізнаних осіб, наступне підвищення можливе не раніше грудня
За словами обізнаних осіб, чиновники Центрального банку Японії схильні виступати проти рідкісного для цього місяця послідовного підвищення ставок, але все ж розглядають можливість чергового підвищення вже в грудні.
Ціни на криптовалюти
Більше


