
Ціни на золото та срібло зростають на тлі зниження дохідності, але ризик підвищення ставки ФРС у грудні все ще залишається

U汇通 6 жовтня—— У вівторок (6 жовтня) під час ранкової торгівлі на американському ринку спотові ціни на золото і срібло зростали. Прибутковість довгострокових державних облігацій США відкотилася від багаторічних максимумів, встановлених у понеділок, у той час як міжнародні ціни на нафту впали нижче $100 за барель, створюючи простір для продовження відскоку дорогоцінних металів після публікації даних з ринку праці. Спотове золото торгувалося біля $4165,31 за унцію, добове зростання склало 0,60%; спотове срібло біля $61,326, добове зростання 0,44%.
У вівторок (6 жовтня) під час ранкової торгівлі в США ціни на спотове золото і срібло зростали. Прибутковість довгострокових державних облігацій США відкотилася від багаторічних максимумів, встановлених у понеділок, а ціни на нафту знизилися нижче $100 за барель, що створило умови для продовження ралі дорогоцінних металів після даних по Non-Farm Payrolls. Спотове золото торгувалося близько $4165,31 за унцію, зростання за день 0,60%; спотове срібло біля $61,326, зростання за день 0,44%.
На ринку точиться боротьба між биків і ведмедів: з одного боку, ринок праці демонструє ознаки ослаблення, з іншого боку, інфляційний тиск залишається стабільним. Звіт по Non-Farm Payrolls за вересень показав збереження рівня безробіття на 4,2%, середня погодинна заробітна плата зросла на 0,1% порівняно з попереднім місяцем, а дані по зайнятості за липень та серпень були знижені на 60 000 осіб. Індекс менеджерів із закупівель у секторі послуг ISM за вересень склав 54,9, а індекс цін досяг найвищого рівня з липня 2022 року. Ф'ючерси на федеральну ставку показують, що ринок оцінює ймовірність того, що на засіданні 28 жовтня ставка залишиться без змін, майже в 78%, але у грудні все ще є доволі висока ймовірність того, що відбудеться принаймні одне підвищення.
Дохідність 10-річних американських держоблігацій близько 5,27%, дохідність 30-річних облігацій близько 5,63%; індекс долара США відкотився вниз після оновлення 18-місячного максимуму у понеділок. Попереду ряд важливих подій, що визначатимуть траєкторію ставок: у вівторок виступи посадовців Федеральної резервної системи, у середу публікація протоколу вересневого засідання ФРС, у четвер вихід початкових даних по заявкам на допомогу з безробіття, у п'ятницю публікація попереднього індексу споживчої довіри від Мічиганського університету за жовтень. Якщо дані по ринку праці чи споживча довіра виявляться слабкими — це підтримуватиме золоті ціни; якщо інфляційні очікування залишаються високими або з протоколу буде видно агресивний настрій, високоприбуткове середовище і надалі тиснутиме на дорогоцінні метали.
Ситуація у Ормузській протоці та протистояння між США й Іраном залишаються невирішеними, але завдяки відновленню експорту нафти і виведенню резервної нафти на ринок, короткостроковий тиск на ціни на нафту трохи зменшився. Останній тиждень вересня відзначився тим, що експорт нафти з Близького Сходу протягом чотирьох днів перевищував довоєнний рівень; водночас група семи країн погодилася вивести на ринок 100 млн барелів стратегічних запасів нафти й дизелю. Саудівська Аравія знизила ціни на арабську легку нафту для Азії на листопад, що свідчить про покращення умов постачання, проте геополітична премія не повністю зникла: повторні атаки на танкери у Ормузському протоці, ударі хуті по цілях у Саудівській Аравії, пошкодження інфраструктури в регіоні змушують трейдерів залишатися обережними щодо ризиків перебоїв з постачанням нафти. Зниження цін на нафту здатне послабити інфляційний поштовх до зростання прибутковості облігацій та курсу долара США, що сприятиме золоту; водночас постійні ризики безпеки у Перській затоці зберігають попит на золото як захисний актив, а волатильність енергетичного ринку так само враховуватиметься у політиці ФРС.
Перед відкриттям американського фондового ринку global risk appetite трохи зріс. Міні-ф'ючерси на індекс Dow Jones зросли на 281 пункт, приріст 0,55%; міні-ф'ючерси на S&P 500 додали 30,75 пункту, приріст 0,39%; міні-ф'ючерси на Nasdaq 100 зросли на 192 пункт, приріст 0,61%, сектор штучного інтелекту знову лідирує за темпами росту.
Інші основні зовнішні ринки: ціна на West Texas Intermediate на Нью-Йоркській товарній біржі знизилася, торгувалася нижче $88 за барель; Brent наблизилася до $97,97 за барель. Базова дохідність 10-річних державних облігацій США утримується біля 5,284%. Індекс долара США трохи ослаб, але залишається на високому рівні.
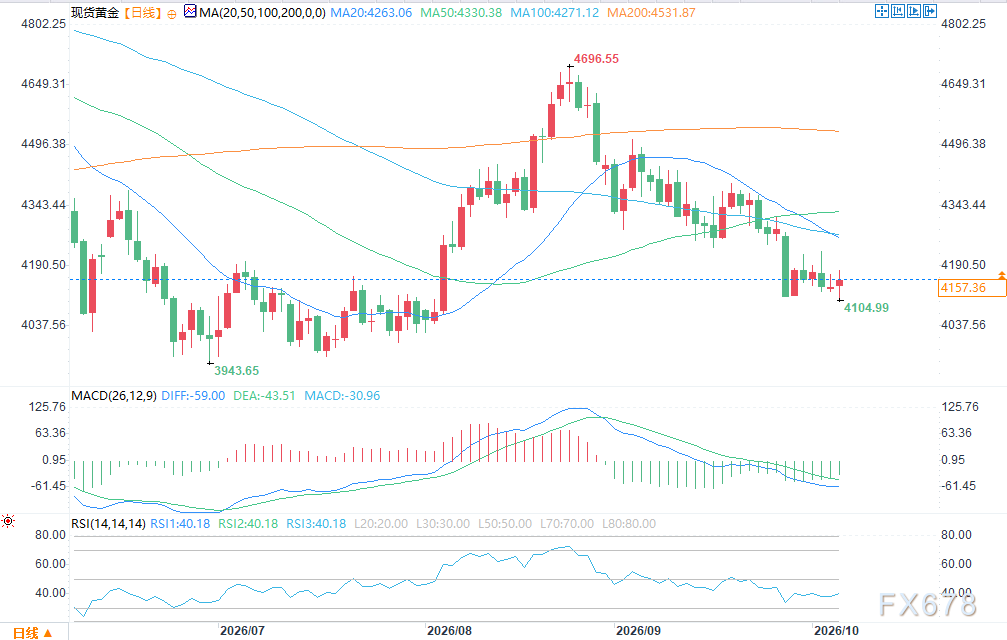
(Денний графік спотового золота Джерело: 易汇通)
Наступна ціль для биків на спотовому золоті — закріпитися вище зони опору $4203,61–$4230,51. У разі успішного прориву — наступна мета $4319,61, після цього $4330,43. Короткострокова ціль для ведмедів — пробити $4103,52, більш глибока мета — $3996,06, далі $3942,10. Перший рівень опору — $4203,61, далі $4230,51; перша підтримка — $4164,44, далі $4103,52.
Наступна ціль для биків на спотовому сріблі — закріплення вище зони $61,744–$63,060. У разі прориву цієї зони — ціль на $65,090, після цього — ключовий психологічний рівень $66,000. Мета ведмедів — пробити $59,960, далі $58,940 та $57,640. Перший рівень опору — $61,744, далі $63,060; перша підтримка — $60,715, далі $59,960.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
AI-агенти стимулюють попит на CPU! Mizuho прогнозує, що до 2030 року ринок досягне $209 млрд, підвищуючи цільові ціни для AMD (AMD.US), Intel (INTC.US) та інших.
Mizuho зазначає, що зі швидким зростанням кількості застосувань AI-агентів очікується суттєве збільшення попиту на серверні CPU, а це, у свою чергу, додатково стимулюватиме попит на DRAM, NAND і серверне обладнання.

Резонанс цін на нафту та євро: великим активам відкривається вікно для змін
ROI - Для Міністерства фінансів під керівництвом Трампа найбільш складною частиною аукціону є саме «хвіст»: Маккрівер
Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters Jamie McGeever. Reuters, Орландо, штат Флорида, 6 жовтня — Аукціони держоблігацій США традиційно є нудною, передбачуваною і нецікавою для новин подією. Але зараз не звичайні часи: адміністрація Трампа ризикує опинитися на перших шпальтах через слабкі продажі облігацій. Міністерство фінансів США цього тижня планує емітувати майже $120 млрд у держоблігаціях — це вперше за два тижні будуть випущені не лише короткострокові векселі: у вівторок — $58 млрд трирічних облігацій, у середу — $39 млрд десятирічних облігацій, у четвер — $22 млрд тридцятирічних облігацій. У нормальних умовах ці аукціони привернули б мало уваги, але після слабких результатів аукціонів 22–24 вересня розголос зростає — особливо після аукціону п’ятирічних облігацій 23 вересня, який спричинив найбільший з квітня минулого року стрибок доходності. Відтоді доходність не лише не знизилася, а й зросла до найвищих рівнів за десятиліття. Варто зазначити, що ймовірність "провалу" аукціону держоблігацій США майже нульова. Первинні дилери — затверджені ФРБ Нью-Йорка 26 установ Wall Street — завжди беруть участь у цих аукціонах і фактично гарантують плавну роботу ринку держоблігацій США на $30 трильйонів (найбільш ліквідного у світі). Це забезпечує стабільну роботу всього глобального фінансового ринку. Трильйони доларів глобального боргу, активів і деривативів прив’язані до держоблігацій США. Вони також служать основною заставою для операцій репо, міжбанківських кредитів та фінансування. Простими словами, поки держоблігації США залишаються основою світової фінансової системи, аукціони завжди матимуть покупців. Проблема, як завжди, у ціні, за якою ці облігації продаються. Зараз вартість кредитування на вторинному ринку найвища з середини 2000-х, тож є підстави вважати, що Міністерство фінансів заплатить високі відсотки й на первинному ринку. Однак, як показали останні аукціони, можливі й негативні несподіванки. "Чи надто великі обсяги для ринку?" — П’ятирічний аукціон на $70 млрд 23 вересня став одним із найтривожніших останнім часом. Попит, виміряний коефіцієнтом покриття заявок, був найнижчим за дев’ять років. Міністерство фінансів зрештою продало облігації за ставкою 5,033%, що на 3 базисних пункти більше за ринкову ставку на момент закінчення заявок. 3 базисних пункти можуть здаватися незначними, але для п’ятирічного аукціону це надзвичайно. Це була найбільша "хвіст" з червня 2022 року. Аналітики JPMorgan зазначають, що останнього разу п’ятирічний аукціон мав такий "хвіст" у 2011 році — тоді криза щодо стелі боргу призвела до зниження кредитного рейтингу США у серпні того року. Тепер увага переключена на підвищені ставки довгострокового кредитування США через стурбованість щодо державних фінансів. Тому ринок очікує, що адміністрація Трампа поступово переключить основний фокус фінансування Міністерства фінансів на коротшу частину кривої доходності — тобто дешевші боргові інструменти. Це пояснює, чому недавній аукціон п’ятирічних облігацій так турбує: "хвіст" у 3 базисних пункти часто зустрічається на довгострокових аукціонах, але дуже рідко — на середньострокових. Якщо Міністерству фінансів доведеться платити більшу премію за розміщення цих облігацій — виникають серйозні проблеми. Великі “хвости” можуть бути спричинені різними факторами: волатильністю ринку у день аукціону або фундаментальними проблемами, які з часом можуть знизити попит. Відрізнити їх складно — вони нерідко переплітаються. З іншого, оптимістичного боку, ця негативна динаміка наразі не зачепила короткий кінець кривої доходності. Принаймні поки що. Доходність трирічних і десятирічних облігацій майже на 50 базисних пунктів вища, ніж під час попереднього аукціону місяць тому, і становить приблизно 4,96% і 5,32% відповідно. Доходність тридцятирічних облігацій зросла на 35 базисних пунктів — до 5,65%. Здається, це має забезпечити достатній попит та успішний продаж, чи не так? Мабуть, так. Але якщо виникне непередбачена ситуація, нестабільність і невизначеність можуть поширитися на весь ринок. Інвестори стежитимуть за розвитком подій, мов… орли. (Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters) Сподобалася ця колонка? Відвідайте "Відкриті позиції" від Reuters, нове джерело глобальної фінансової аналітики. Слідкуйте за "Відкритими позиціями" у LinkedIn та X. Ви також можете слухати щоденний подкаст "Morning Bid" на Apple, Spotify чи у Reuters app. Підписавшись, ви щодня отримаєте глибокий огляд ключових новин ринків та фінансів від журналістів Reuters. US 5-year auction has biggest 'tail' since 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png (Для зручності користувачів, чия рідна мова не англійська, Reuters автоматично перекладає свої матеріали на кілька інших мов. Автоматичний переклад може містити помилки або не враховувати необхідний контекст, тому Reuters не гарантує точність автоматичного перекладу і надає його л
Ціни на криптовалюти
Більше


