
Передбачення фінансового звіту за четвертий квартал Costco: перевірка членства і повернення капіталу після нещодавнього відкату на ведмежому ринку
 Bitget2026/09/23 04:08
🔥 Радар гарячих точок американських акцій вже доступний! 3 ключові американські тренди + 6 обраних акцій + 7 важливих дат календаря подій — де цього тижня шукати можливості на американському фондовому ринку? Клікніть на посилання, щоб побачити всі 22 напрямки торгівлі на одній схемі→
- Огляд основних інвестиційних моментів
Costco (COST.US) оголосить результати четвертого кварталу 2026 фінансового року (16 тижнів, закінчується 30 серпня) після закриття американського ринку 24 вересня 2026 року. Консенсус на Wall Street передбачає загальну виручку близько 94,8 млрд доларів США (+10,0% рік до року), скорегований прибуток на акцію близько 6,53 доларів США (+11,2% рік до року, минулого року – 5,87 долара), прогноз на весь рік – близько 20,5 доларів США за EPS (минулого року – близько 18,2 долара), а річна виручка може перевищити 301 млрд доларів США.
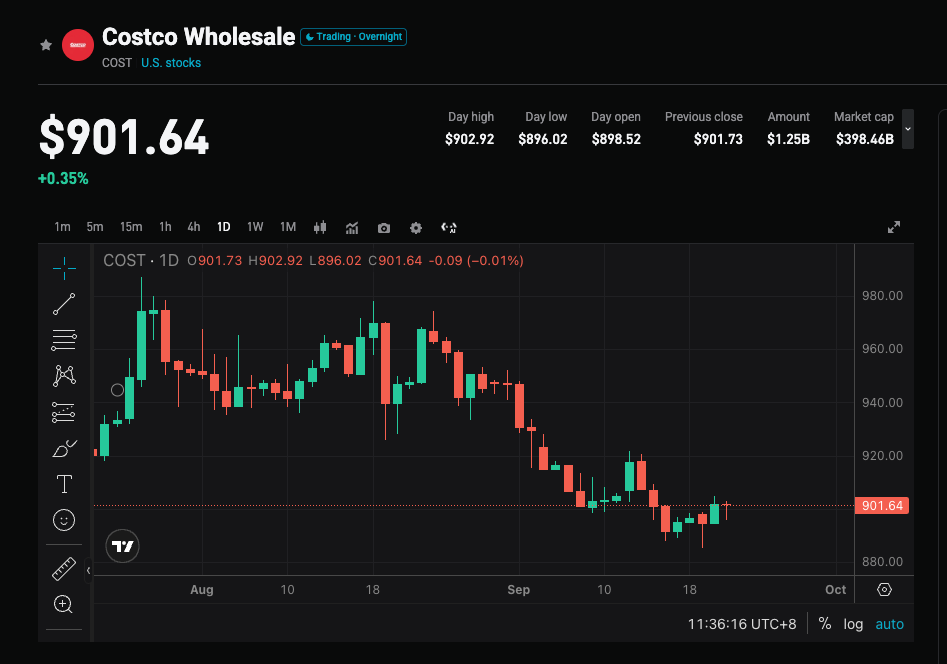
Компанія вже заздалегідь розкрила чисту виручку у четвертому кварталі — 93,9 млрд доларів США (+11,3% рік до року), зіставні продажі +9,4%, без урахування бензину та валютних коливань +6,7%. Основна увага зараз не на "чи продають вони товари", а на якість членських внесків, маржу, реінвестицію коштів від повернення мит, а також чи буде виплачено особливі дивіденди/викуп акцій на тлі багатих грошових резервів. З травня акції впали з максимуму близько 1096,5 долара на 18% до закриття 22 вересня на рівні 899,41 долара. Оцінка та перевірка результатів йдуть одночасно.
- Чотири основних фокуси
Фокус 1: Чи зможе членська модель компенсувати уповільнення потоку клієнтів
Головним джерелом прибутку Costco є членські внески, а не націнка на товари. Доходи від членських внесків у Q3 — 1,37 млрд доларів (+10,7% рік до року, без валютних коливань приблизно +9,9% рік до року), платних членів — 82,9 млн (+4,1% рік до року), виконавчих членів — 41,2 млн (+9,6% рік до року), рівень поновлення в США та Канаді — 92,2%, в світі — 89,7%. У Q4 необхідно підтвердити: чи зберігається рівень поновлення, чи продовжує зростати доля виконавчих членів, чи цифрова аквізиція клієнтів все ще стримує подальше поновлення. Якщо членські показники слабшають, ринок може переоцінити Costco зі "високо оціненого рітейлу" на "зрілий рітейл".
Фокус 2: Зіставні продажі вже показані, саме маржа буде ключовою несподіванкою
Верхній рядок майже гарантований: чиста виручка Q4 — 93,9 млрд доларів (+11,3% рік до року), зіставні продажі у США +10,7%, цифрові зіставні продажі +19,5%; чиста виручка в серпні — 23,7 млрд доларів (+9,9% рік до року). Потік клієнтів у Q3 — лише +2,4% (минулого року ~+5,2%), зростання більше від середнього чека. Ринок цікавиться насправді валовою маржею, маржею основних товарів і рівнем витрат. Деякі інституції вважають, що якщо не враховувати повернення мит США, EPS може бути нижчим за консенсус у 6,53 долара, а цей показник більше відображає "оптимістичний сценарій".
Фокус 3: Повернення мит, майже 20 млрд доларів готівки та очікування особливих дивідендів
Баланс є іншою лінією настроїв у цій грі. Грошові кошти та їх еквіваленти компанії перевищують 18,9 млрд доларів, ще близько 1 млрд доларів у коротких інвестиціях, довгострокова заборгованість — лише близько 5,6 млрд доларів; інституції оцінюють готівку вже близько 20 млрд доларів, обсяг повернення мит — близько 1,5 млрд доларів. Ринок буде слухати, як керівництво реінвестує повернення мит (зниження цін, відкриття нових магазинів чи повернення коштів акціонерам), а також чи буде виплачено особливі дивіденди або розширено викуп акцій. Якщо буде акцент лише на відкритті нових магазинів та уникнення повернення капіталу, висока готівка може не стати каталізатором для зростання акцій.
Фокус 4: Після переоцінки якість прогнозів визначить силу відскоку
Форвардний коефіцієнт P/E — близько 43, трохи нижче середнього за останні п’ять років (~45), але відносно низьких темпів зростання це все ще не дешево. Середня цільова ціна на Wall Street — 1085–1092 долара, закладено понад 20% потенціалу для зростання, рейтинг схиляється до "помірно купувати". Після результатів Q3 акції впали приблизно на 4%, що говорить про те, що для COST “відповідність очікуванням” часто недостатня — потрібне одночасно зростання членства, маржі та обороту капіталу.
- Ризики та можливості
Каталізатори зростання:
- Темп зростання членських внесків зберігається на двозначному рівні, рівень поновлення в США та Канаді утримується біля 92%, виконавчі члени йдуть вперед загальної динаміки.
- Після усунення одноразових факторів мит, EPS все одно досягає або перевищує 6,53 долари, основна маржа краща, ніж очікували.
- Чітко визначені особливі дивіденди, збільшення викупу або прозоре використання готівки підштовхують переоцінку.
Ризики падіння:
- Основний EPS нижчий консенсусу через витрати, мита або тиск на валову маржу, ринок визначає 6,53 долара як "найкращий сценарій".
- Потік клієнтів продовжує сповільнюватись, рівень поновлення падає через онлайн-структуру залучення, історія "членської оборони" слабшає.
- Невизначеність у використанні готівки, консервативний прогноз на рік, а разом із високою оцінкою — корекція може розширитись до 875 або навіть 844 доларів.
- Рекомендації щодо стратегії торгівлі
Бичача логіка: Частка чистої виручки вже підтверджена. Якщо членство та маржа синхронно перевищують очікування й оголошено сигнал особливих дивідендів/викупу, після приблизно 18% корекції оцінка може перейти до сценарію відновлення.
Ведмежий ризик: Верхній рядок уже підтверджено місячними продажами. Якщо прибуток просто "на межі", членські показники стабільні, дивіденд/викуп не реалізовано, при високій волатильності можна повторити ситуацію Q3, коли результати не погані, але акції падають.
Ключові дані:
- Скоригований EPS та чи включені одноразові фактори як повернення мит
- Доходи від членських внесків, рівень поновлення, динаміка виконавчих членів
- Валова маржа/основна маржа (без бензину)
- Готівка, викуп і формулювання стосовно особливих дивідендів; відкриття нових магазинів та прогноз на рік
Тактичний блокнот (станом на закриття 22 вересня — 899,41 долара):
- Перед звітом: Акції зросли чотири дні поспіль — з 16 по 21 вересня в діапазоні 885–896, 22 числа в середині дня було 903,40, а закрилося на 899,41. Все ще нижче 10-денної середньої (~901), 20-денної (~919), 50-денної (~936) і 200-денної (~960), середньострокові лінії розташовані ведмежо. Перед подією — в районі 900, відношення ризику до прибутку середнє. Волатильність у опционах закладена ~±3,3–3,6% (868–932). Контролюйте опційну позицію, працюйте з невеликим лотом. Не збільшуйте плечі нижче 885.
- Бичача структура: Закриття повертається вище 910–922, відкат з утриманням 900 / 888–896. Верхні орієнтири: 936 (50-день), 960 (200-день). Стоп-лосс можна ставити на 885 або, залежно від толерантності до ризику, ще нижче — за 875.
- Ведмежа/хедж структура: Після гепу не повертається до 888–896, або не може пробити 910–922. Нижні орієнтири: 885 / 875 / 844 (річне мінімум).
Рекомендації до дій: При подвійній перевазі — результати та капітал повертають очікування, закриття утримує 910–922 — варто стежити за можливістю заходу після відкату до 900 / 888–896; якщо підтверджуються лише вже оголошені продажі, прибуток чи членство слабшають, зверніть увагу на зоні волатильності 868–932 і підтримку 885 / 875 / 844. Розмір позиції та стоп-лосс мають бути відповідними вашій толерантності до ризику.
Відмова від відповідальності: інформація вище призначена лише для ознайомлення і не є інвестиційною рекомендацією.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Есе: чому, визначивши правильний напрямок, зрештою не вдалося заробити грошей?
Morgan Stanley попереджає, що американські акції можуть короткостроково впасти на 10%!
Ціни на криптовалюти
Більше


