
Канарейка у вугільній шахті приватного кредитування: від Blue Owl до ілюзії напівліквідних продуктів

18 лютого провідна світова компанія з управління альтернативними активами Blue Owl оголосила, що її інструмент приватного кредитування для роздрібних інвесторів OBDCII остаточно припиняє щоквартальне викуплення й переходить до поетапного повернення капіталу інвесторам через повернення позик, продаж активів та спеціальні дивіденди. Одночасно, щоб забезпечити обіцяну ліквідність для інвесторів та погасити борги, Blue Owl оголосила про сукупний продаж близько 1,4 мільярда доларів прямих кредитних активів у трьох BDC-структурах (OBDCII, публічний фонд BDC OBDC, фонд доходів від технологій OTIC), з яких OBDCII продає близько 600 мільйонів доларів, що складає близько 34% її інвестиційного портфеля.
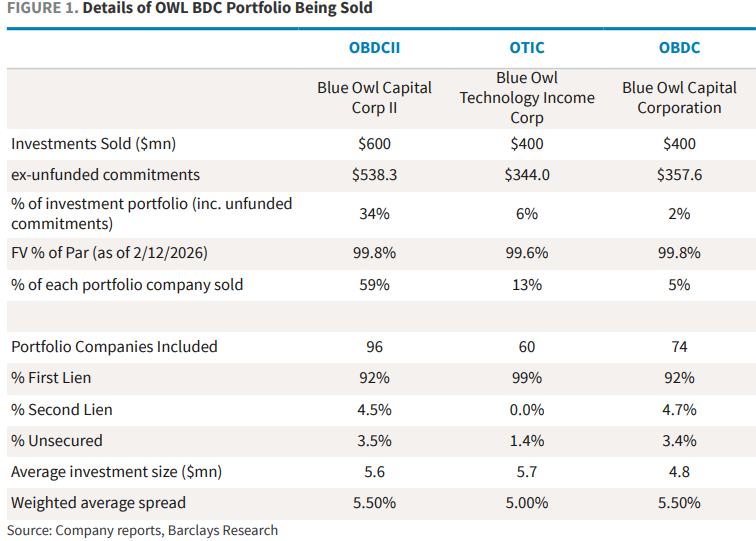
Під впливом цієї новини ринок відреагував різко. 19 лютого акції Blue Owl під час торгів падали майже на 10%, досягнувши найнижчої позначки за останні два з половиною роки, і закрилися зниженням на 5,9%; панічні настрої швидко поширилися на весь сектор альтернативного управління активами, акції таких компаній, як Ares, Apollo, Blackstone, KKR, загалом знизилися на 3%-6%; європейські CVC і Partners Group також пішли вниз.
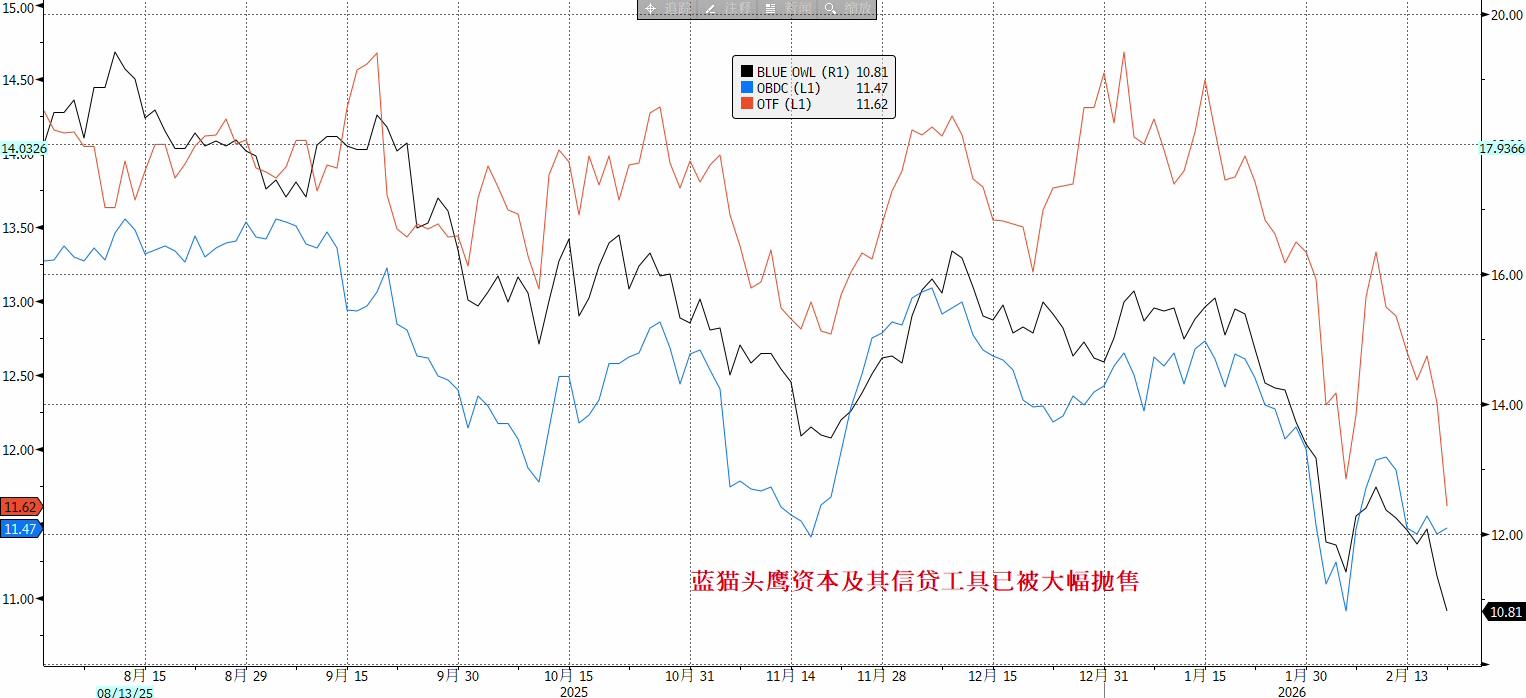
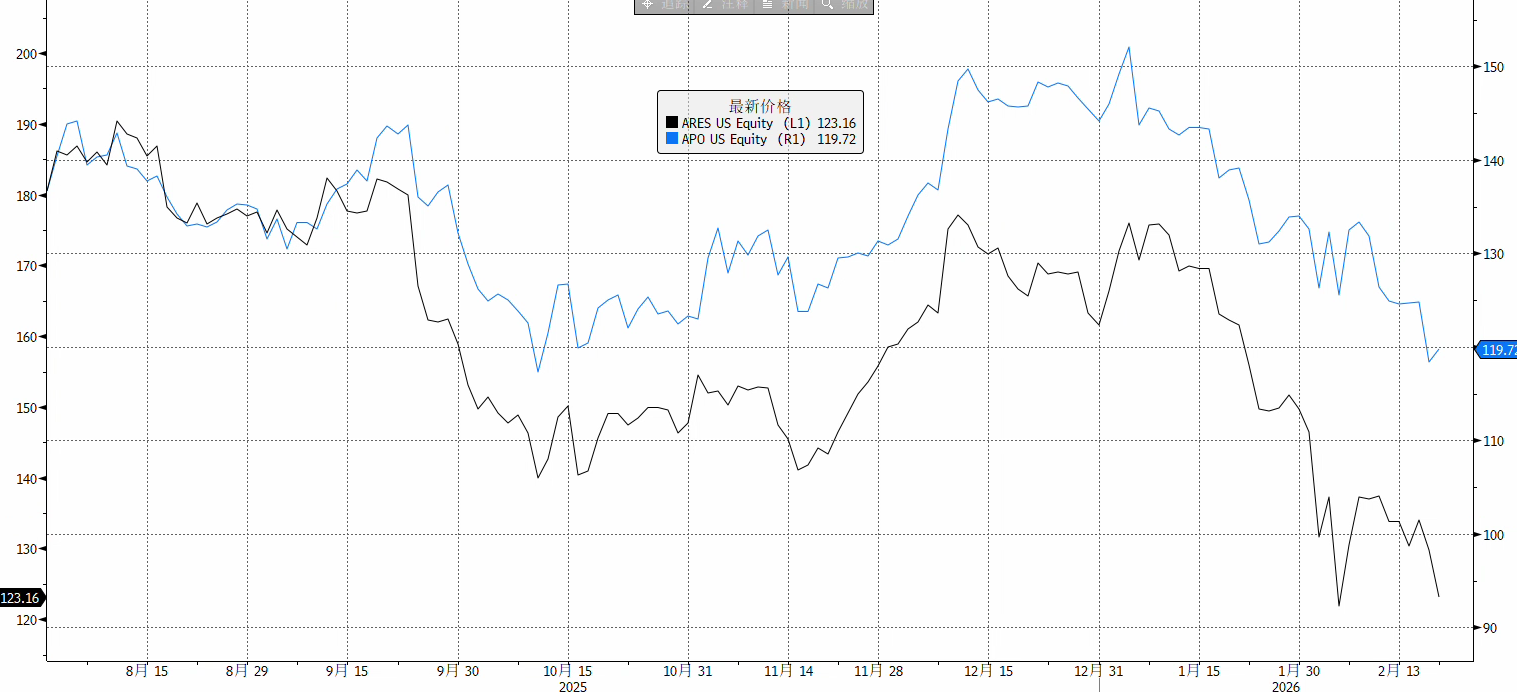
Ще більшого резонансу набуло те, що 21 лютого хедж-фонд Saba запропонував викупити частки BDC, пов’язані з Blue Owl, зі знижкою у 20%-35% від останньої чистої вартості активів, відкрито поставивши під сумнів справедливість облікової оцінки фонду. Хоча ця пропозиція не є обов’язковою, її символічне значення полягає в наступному: між ціною ліквідності, яку готовий запропонувати вторинний ринок, і оголошеною менеджментом NAV, вже виникла суттєва розбіжність. А ціни структурованих нот, пов’язаних із Blue Owl, різко впали, одна з нот, випущена Citibank, опустилася нижче 50% від номіналу.
Загалом, подія з Blue Owl аж ніяк не є простою помилкою в управлінні ліквідністю однієї компанії, вона безпосередньо розвінчала ілюзію напівліквідних продуктів на ринку приватного кредитування, що досяг обсягу 3 трильйони доларів у останні роки. Ця подія може стати "канаркою у вугільній шахті" для сфери приватного кредитування і, можливо, передвісником повторення серпневої події 2007 року, коли BNP Paribas заморозив свої фонди — саме це стало початком фінансової кризи.
Криза довіри до моделі напівліквідних продуктів
Подія з Blue Owl зачіпає найбільш вразливу ланку приватного кредитування: стійкість моделі напівліквідних продуктів. Такі продукти обіцяють роздрібним інвесторам періодичне викуплення (наприклад, щоквартально), але їх основою є непублічні позики строком 5-10 років, і ключова проблема полягає в наступному:
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити

Morgan Stanley знизив цільову ціну Apple (AAPL.US) до 355 доларів: дорожня карта захоплює, але оцінка вже досягла максимуму, а вартість зберігання кожного iPhone зросла майже на 200%
Аналітична команда Morgan Stanley на чолі з Erik Woodring опублікувала звіт Apple Global Idea, де трохи знизила цільову ціну з 360 до 355 доларів, зберігши рейтинг "купувати".
Morgan Stanley: Micron (MU.US) має шанс на більш тривалий період "високої активності", рейтинґ "купувати" підтверджено, цільова ціна залишається 1200 доларів.
Morgan Stanley зазначає, що в останній час обговорення на ринку змістилися з "наскільки хорошими можуть бути результати" до "як довго може зберігатися високий рівень активності", а Micron доводить, що видимість їх бізнесу постійно розширюється у майбутнє.
Ядро інфляції 2,8% залишається стійким, експорт встановив рекорд у 120,9 мільярда доларів, очікування підвищення ставок центробанком Південної Кореї в листопаді зростають
Базова інфляція становить 2,8%, що все ще перевищує цільовий показник, а ціни на транспорт зросли на 7,7%, ставши основним рушієм; експорт напівпровідників різко збільшився на 263% до 60,3 мільярда доларів, що забезпечило очікуване зростання податкових надходжень за рік на 28% до історичного максимуму. Потужний експорт надає центральному банку політичний простір для підвищення ставок без шкоди для зростання економіки — економісти прогнозують паузу в жовтні та відновлення підвищення ставок у листопаді, при цьому базова ставка може зрости до 3,25%.

Ціни на криптовалюти
Більше


