
Danny Ryan: Уолл-стріт більше, ніж ти думаєш, потребує децентралізації, і Ethereum — єдина відповідь

Колишній дослідник Ethereum Foundation на конференції Devconnect ARG 2025 глибоко проаналізував, як шляхом усунення ризику контрагента та побудови L2 можна обслуговувати світові активи на суму $120 трильйонів.
Колишній дослідник Ethereum Foundation на Devconnect ARG 2025 глибоко аналізує: як шляхом усунення ризику контрагента та побудови L2 можна забезпечити 120 трильйонів глобальних активів.
Упорядкував: Пан Чжисюн
Найбільше мене здивувало: Уолл-стріт насправді має потужний попит на децентралізацію.
Це звучить нелогічно. Ми, крипто-ентузіасти та крипто-нативи, дбаємо про децентралізацію, але здається, що маси більше схиляються до спекуляцій на стейблкоїнах або до участі в мем-коїнах на ланцюгу. Наче ніхто не дбає про це? Але Уолл-стріт дбає.
Danny Ryan — співзасновник Etherealize, колишній провідний дослідник Ethereum Foundation. На Devconnect ARG 2025 він поділився глибокими інсайтами, які отримав, перейшовши від розробки протоколів до роботи з інституційними застосуваннями.
Вступ: Від дослідження протоколів до погляду на світ через «банківську перспективу»
Давно не бачилися. Минулого Devcon я пропустив, тоді це було єдине, що я міг сказати про Ethereum.
Я кілька років працював у сфері децентралізованих систем, будував Ethereum, досліджував механізми, децентралізацію, безпеку та стійкість. А зараз щодня маю справу з банками. Це трохи дивно, але насправді дуже цікаво. Я багато чому навчився, і вони також багато чого дізналися від нас. Наприклад, мене здивувало, що вони досі користуються візитками, всі користуються LinkedIn, хоча я не зареєстрований у LinkedIn (я впевнений, що мої колеги цим не дуже задоволені), але Уолл-стріт досі покладається на ці інструменти.
Щодо Уолл-стріт, то насправді «Уолл-стріт» вже не на Уолл-стріт. Окрім Нью-Йоркської фондової біржі, більшість інших установ переїхали до Мідтауна.
Поточний стан: Традиційні фінансові ринки надзвичайно неефективні
Ми зазвичай вважаємо, що інституційні ринки дуже ефективні, може здатися, що онлайн-торгівля відбувається миттєво, але насправді ефективність низька — розрахунок по акціях займає цілий день (T+1), і це вже вважається найвищою ефективністю. Якщо придивитися, інституційний ринок сповнений неефективності та великої кількості ручних операцій.
Технологічний рівень надзвичайно фрагментований. Один менеджер активів може використовувати одне програмне забезпечення для управління позиціями, інше — для торгівлі, ще одне — для комплаєнсу, і ці програми потребують складної інтеграції. Це справжній «Франкенштейн» із катастрофічною чергою програм. Деякі установи досі надсилають один одному факси. Розрахунки та інші ключові операції займають надто багато часу. Розрахунок займає два дні, і це вважається «величезною перемогою» десятирічної давнини, коли перейшли з T+3 на T+2.
У світі Ethereum торгівля та розрахунок відбуваються одночасно — це наша вроджена перевага.
Традиційна система сповнена системного ризику контрагента (Counterparty Risk). Архітектура їй понад сто років, юридичні обмеження нашаровуються зверху, що лише посилює роль посередників. З антропологічної точки зору, диво, що вони змогли побудувати таку систему. Але зараз у нас є кращі технології — час це виправити.
Ключовий інсайт: Інституції реально «жадають» децентралізації
Найбільше мене здивувало: Уолл-стріт (мається на увазі інституції) насправді має потужний попит на децентралізацію.
Це звучить нелогічно. Ми, крипто-ентузіасти та крипто-нативи, дбаємо про децентралізацію, але здається, що маси більше цікавляться спекуляціями на стейблкоїнах або мем-коїнами. Наче ніхто не дбає про це? Але Уолл-стріт дбає. Дозвольте «перекласти» причини з їхньої точки зору:
- Усунення ризику контрагента (Counterparty Risk): Один із ключових питань для інституцій — «Хто мене підставить?» Від торгового партнера до банку-кореспондента і до інфраструктури — на кожному рівні є ризик. Децентралізація та credible neutrality (надійна нейтральність) на рівні інфраструктури можуть значно знизити або навіть усунути цей ризик.
- Час безвідмовної роботи (Uptime): Це критично важливо. Вони вимагають 100% онлайн-доступності. Ethereum це забезпечує, оскільки працює понад десяток клієнтів і тисячі нод. Це не випадковість, а свідомий дизайн.
- Дефіцитна криптоекономічна безпека (crypto-economic security): У світі лише кілька децентралізованих систем можуть забезпечити безпеку для «трильйонних» класів активів. Я не маю на увазі сотні доларів роздрібних інвесторів, а глобальні активи на сотні мільярдів доларів. Неможливо завтра просто запустити систему з таким рівнем безпеки. Ethereum має цю рідкісну перевагу.
- Зріла аплікаційна інфраструктура: Ethereum працює вже десять років. Якщо ви спілкуєтеся з банками, і хтось у них розуміє блокчейн, то це EVM і Solidity. Їм потрібні зрілі стандарти безпеки та застосування, а не черговий модний софт, який з’явиться завтра.
- Конфіденційність (Privacy): Це дуже важливо для мене. Побудова конфіденційності для інституцій — це «троянський кінь» для просування приватності в блокчейні загалом. Для інституцій конфіденційність — це квиток на вхід, а не просто крута додаткова функція. Якщо не вирішити питання конфіденційності, про ринок не може бути й мови. Коли інституція А торгує з інституцією Б, вони не можуть відкривати свої позиції — це суперечить ринковій логіці. На щастя, Ethereum вкладає сотні мільйонів доларів у криптографію (особливо zero-knowledge, ZK), і наші інвестиції в масштабованість (компресія обчислень) несподівано дали бонус у вигляді захисту приватності.
- Мережевий ефект і ліквідність: Капітал прагне до місць концентрації. Завдяки масовому поширенню стейблкоїнів Ethereum тут далеко попереду.
- Середня інфраструктура (Layer 2): Це дуже важливо. Коли я пояснюю інституціям Layer 2, вони дуже зацікавлені. Банки хочуть будувати системи, які можна кастомізувати й масштабувати, але при цьому ці системи мають бути підключені до Ethereum як інтернету цінностей.
Коли ви дійсно глибоко спілкуєтеся з інституціями, закриваєте когнітивні прогалини, ви розумієте: Уолл-стріт потребує Ethereum.
Реальний світ vs світ спекуляцій
Як розробник, іноді відчуваєш розчарування. Ти наполегливо будуєш незупинну, децентралізовану систему, а люди спостерігають за мем-коїнами, випущеними мультипідписом, яким керують «троє людей у підвалі». Ти хвилюєшся, що ніхто не дбає про децентралізацію.
Але попит інституцій на децентралізацію — це насправді вікно у реальний світ. Якщо йдеться лише про спекуляції, це не так важливо; але якщо йдеться про пенсійні фонди чи реєстри нерухомості на блокчейні, реальний світ змусить вимагати децентралізації. У цих сценаріях безпека має бути не меншою, а навіть вищою, ніж у поточних системах.
Зміна стратегії: Від «простого пояснення» до «створення кращих продуктів»
Спільнота Ethereum дуже добре будує інфраструктуру та розробляє механізми, але нам потрібно вийти за межі мислення «зроби — і вони прийдуть».
Ми не можемо просто пояснювати інституціям, чому їм потрібна децентралізація. Ми маємо припустити, що глобальні активи будуть на блокчейні. Що робити? Не просто токенізувати, а створити систему, кращу за існуючу, щоб глобальні активи були змушені перейти на блокчейн.
Співпраця у створенні цінності має два етапи:
- Просто краще (Simply Better): швидше, дешевше, без посередників, зручніший інтерфейс.
- Розширена екосистема (Extended Ecosystem): спрощення активів, DeFi-композиційність тощо.
Ми часто надто зосереджуємося на другому пункті, але нам потрібно більше працювати над першим. Поточні інституційні продукти виглядають елегантно, мають потужні звіти, але їхня основа досі кам’яний вік. Використовуючи властивості блокчейну (наприклад, атомарні розрахунки), ми можемо зробити продукти принципово кращими у часі. Лише добре реалізувавши перший пункт, ми зможемо залучити довгі хвости активів до інновацій другого пункту.
Поступовий успіх: Трильйонні активи та зростання ринку
Ми повинні мислити категоріями «трильйонів» (Trillions) для поступового успіху. Наразі так звані RWA (реальні активи) на Ethereum становлять близько 1.8 мільярдів доларів. До речі, коли ви спілкуєтеся з інституціями, вони не називають це RWA, а просто «активи» (Assets). Глобальний обсяг активів під управлінням оцінюється у 120 трильйонів доларів, і якщо ми хочемо оцифрувати глобальну економіку, потрібно залучати інституційний капітал.
Ще один критерій успіху — вплив і еволюція ринку.
Це включає два етапи:
- Перепідключення (Rewire): Використання Ethereum та Layer 2 для програмування правил розрахунків, усунення ручних перевірок. Для інституційного ринку Ethereum вже «дуже швидкий» (порівняно з T+1 розрахунком).
- Еволюція (Evolve): Розширення доступу до ринку. Нинішній ринок дуже закритий, іноді через закони, іноді просто для «гри у своєму колі». Але завдяки продуктам на блокчейні та DeFi ми можемо залучити більше людей — це гра з позитивною сумою (Positive Sum). Інституції хочуть управляти більшими активами, а маси — отримувати фінансові продукти.
Висновок: Найважливіша робота
Мені подобається вирішувати найважливіші проблеми. Зараз я щодня працюю над впровадженням Ethereum у інституціях. Це включає закриття когнітивних прогалин, пояснення, чому не варто використовувати закриті «приватні ланцюги» без DeFi, а потрібно будувати на Ethereum.
Нам потрібно дійсно будувати, проектувати нативне середовище, розуміти рух активів, юридичну складність і наш комплаєнс. Якщо ми цього не зробимо, ми віддамо глобальну економіку іншим. Якщо хочемо змінити світ, час привести світ в Ethereum.
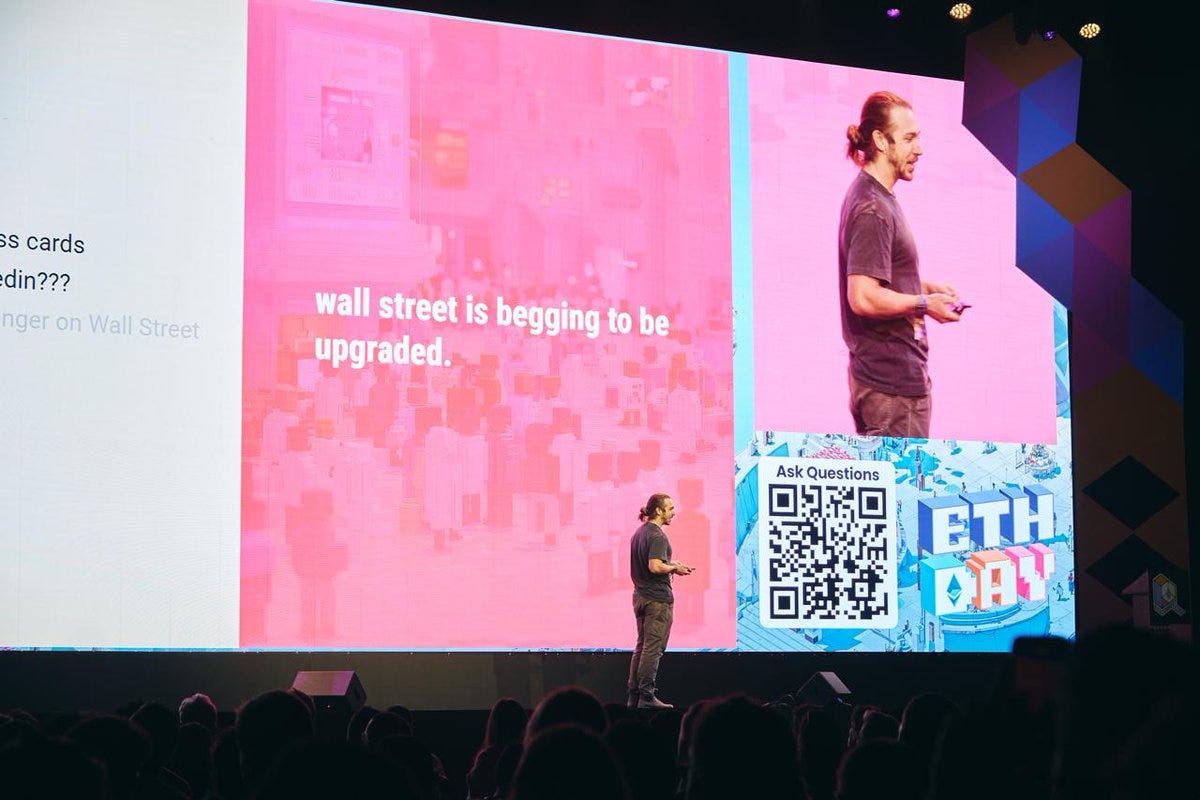
Сесія питань і відповідей (Q&A)
Q1: Яке найбільше непорозуміння щодо децентралізації Ethereum у розмовах з інституціями?
Danny: Зараз інституції все краще розуміють, у них є FOMO (страх упустити можливість), вони бояться, що фінтех забере їхній бізнес. Основне непорозуміння — що «децентралізація» означає «анархію» або «неможливість контролю доступу». Насправді, ончейн-середовище дуже кероване, ви можете встановлювати правила. Цей страх поступово змінюється на страх відстати — і це чудова можливість для будівельників.
Q2: Які поради ви дасте розробникам, які хочуть увійти в інституційний сектор?
Danny: Як і у випадку з розумінням стеку Ethereum, Уолл-стріт — це складний звір. Моя порада: знайдіть партнера. Друга, який торгує на Уолл-стріт, але хоче вивчити децентралізацію — об’єднайте зусилля.
Q3: Чи існує ризик, що з поширенням Ethereum буде «приватизований» інституціями?
Danny: Звісно, такий ризик є. Нам потрібно залучати глобальні активи, зберігаючи при цьому глобальність, різноманітність і відкритість ядра Ethereum. Поки ми зберігаємо можливість «форкувати» (Forking), ризику немає. Я не «осифікаціоніст» (Ossificationist), вважаю, що ще багато роботи, але при залученні активів треба бути дуже обережними.
Q4: Як донести правильний наратив інституціям?
Danny: Ми маємо діяти разом. Створення корпоративної групи в Ethereum Foundation — гарний перший крок. Але коли йдеться про сотні ключових компаній і трильйони активів, поодинці не впоратися. Потрібна спільна робота над наративом і освітою, щоб наш голос був на кожному столі переговорів у світі.
Q5: Що ви знаєте зараз, але хотіли б знати на початку?
Danny: Переклад мови. Наприклад, я говорив із колишнім керівником нафтового бізнесу JPMorgan про «RWA», а він не розумів, бо для них це просто «активи». Або «атомарний розрахунок» (Atomic Settlement) — у них немає такого поняття, бо у традиційних фінансах передача активів і оплата часто розділені (іноді для заробітку на різниці). Треба вчити їхню мову й надавати правильний «переклад».
Q6: Що може справити враження на інституції?
Danny: Layer 2 (L2). Це справді резонує. На відміну від плавання у спільному басейні, інституції дуже люблять ідею мати суверенітет (будувати власний L2 із партнерами), але при цьому бути підключеними до екосистеми Ethereum.
Q7: Як ви бачите співпрацю в екосистемі?
Danny: Минулого року я був надто зосереджений на роботі, і співпраці стало менше — це треба виправити. З оцифруванням глобальних активів, не лише інфраструктура, а й DeFi, ончейн-кредитування, капітал, комплаєнс-стек — кожна частина екосистеми має бути максимально задіяна. Усе, що ми будували останні роки, було саме для цього.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Якщо прибутковість державних облігацій США буде продовжувати зростати, які дії наступними вживатиме Вашингтон?
Міністерство фінансів вже підтримує ліквідність шляхом збільшення випуску короткострокових казначейських облігацій і здійснення невеликих викупів. Деякі пропонують скорочення витрат для вирішення питання боргового навантаження. Політичні обмеження зміщують ризики в бік інфляції, що шкодить інтересам власників облігацій. Карен Бреттел, Reuters, 5 жовтня – Вартість запозичень для уряду США зростає, і він майже вичерпав прості інструменти для контролю витрат на запозичення. Доходність довгострокових державних облігацій наближається до пікових рівнів за останні двадцять років, і це, здається, не тимчасове явище. Вашингтон активно випускає державні облігації для покриття дефіциту, який не зменшується. Інфляція знижується повільно. Хоча сектор нерухомості та автомобільна промисловість стикаються з труднощами, сплеск інвестицій у штучний інтелект підтримує економічну активність, не дозволяючи ставкам знизитися. В результаті, з понад 40 трлн доларів боргу, щорічні витрати лише на обслуговування боргу складають близько 1 трлн доларів. Вашингтон має варіанти для реагування: збільшити залежність від короткострокових запозичень або, у крайніх випадках, Fed може встановити обмеження на довгострокову доходність. Але чим активніше використовуються ці заходи, тим вище ризик інфляції, а це означає, що власники облігацій можуть зазнати ще більшого болю. Головний економіст Apollo Global Management Торстен Слок зазначає, що з кожних 5 доларів податкових надходжень 1 долар йде на виплату боргу – “це дуже, дуже велике число, і воно буде збільшуватися”. Президент США Дональд Трамп в інтерв'ю Time від 28 вересня заявив, що борги можна погасити за допомогою економічного росту або інфляції. Якщо ці варіанти не спрацюють, у Міністерства фінансів є інші вибори – від помірних до радикальних. Зараз воно більше покладається на випуск короткострокових казначейських облігацій і здійснює невеликі викупи старого боргу для збільшення ліквідності на ринку. У гіршому сценарії наступним кроком стане втручання Fed. Один з варіантів – масова купівля довгострокових облігацій, подібно до “операції Twist” з 1961 року; інший – пряме встановлення обмежень на довгострокову доходність – заходи, які США не застосовували з часів Другої світової війни. Чим радикальніше буде втручання, тим сильніше можна знизити ставки, але водночас зростає ризик інфляції. “Ми поступово наближаємось до точки, коли уряд явно незадоволений поточним рівнем ставок”, – заявив у недавній інвестиційній події CEO DoubleLine Capital Джеффрі Гундлах. Операція Twist З досвіду, першою мірою ескалації ймовірно стане повне відновлення “операції Twist”: продаж короткострокових облігацій та купівля довгострокових для вирівнювання кривої доходності. Для значущої операції потрібна участь Fed, але без явної фінансової кризи Fed ймовірно нічого не робитиме. Слок зазначає, що без балансу Fed у Міністерства фінансів “обмежені ресурси для зниження ставок”. Однак Голова Fed Кевін Вош критикував Fed за зберігання великої кількості державних облігацій та інших цінних паперів, вважаючи масову купівлю розмиванням меж між монетарною політикою та управлінням державним боргом. Він закликає до нової угоди між Міністерством фінансів і Fed, за якою голова Fed та міністр фінансів публічно погоджують цілі щодо балансу Fed та випуску облігацій. Контроль кривої доходності Якщо купівля в рамках “операції Twist” не спрацює, наступний крок – контроль кривої доходності: центральний банк обіцяє необмежено купувати держборг, щоб тримати довгострокові ставки нижче граничного рівня. Fed встановлював граничну доходність довгострокових облігацій на рівні 2,5% з 1942 по 1951 рік для фінансування війни та післявоєнного відновлення. Японський центральний банк застосовував варіацію цієї політики у 2016-2024 роках. Штучне зниження ставок за допомогою контролю кривої доходності знімає політичний тиск, пов’язаний з дефіцитом, але це працює лише поки інвестори не бояться отримати знецінені інфляцією долари. Якщо ця впевненість порушиться, купівля облігацій для зниження ставок навпаки стимулює інфляцію, яку мала б приховати. Старший науковий співробітник Меркатус Центру Джордж Мейсон Університету Веронік де Рюж зазначає, що єдиний шлях вирішити боргову проблему – це скорочення витрат: “Конгресу потрібно провести фіскальне коригування, тобто вжити жорстких заходів. Fed не може зробити це самостійно”. Дві стратегії Головний економічний радник Capital Economics Джон Хіггінс зазначає, що з часів Другої світової війни США лише двічі суттєво зменшували співвідношення боргу до ВВП, і кожного разу власники облігацій опинялися у різних умовах. Після війни частка боргу у ВВП знизилась з 106% у 1946 році до 23% у 1974-му, а прибутковість десятирічних облігацій зросла з 2,2% до 7,5%. У 90-х співвідношення боргу до ВВП впало з 48% до 32%, а прибутковість теж впала. Що спричинило цю різницю? Після війни обмежені витати на запозичення та відносно висока інфляція стимулювали номінальний економічний ріст, випереджаючи ставки за обліг
«Високі прибутковості держоблігацій США + зміцнення долара» випробовують ринки, що розвиваються
Morgan Stanley вважає, що прибутковість державних облігацій США зросла майже на 90 базисних пунктів, у поєднанні з посиленням долара США, це підвищило чутливість ринків, що розвиваються, до зовнішніх шоків з 25% до історичного максимуму 55%-60%. Наразі суверенний спред близько 200 базисних пунктів, буфер оцінки вичерпано, а розрив між припливом коштів у місцеві облігації та доходністю досяг найвищого рівня з 2013 року. Базовий прогноз — низька дохідність, а не безладні розпродажі; основну увагу приділяють хеджуванню South African Rand і Mexican Peso; результат виборів у Бразилії може стати ключовою змінною.
Ціни на криптовалюти
Більше


