Наративи штучного інтелекту стримують ціну золота, борговий тиск США створює середньо- та довгострокові можливості
-: 汇通财经
Ukrainian Financial Media, 7 жовтня—— Ціна на золото значно знизилася, розчарувавши оптимістів. Останні оцінки, зроблені штучним інтелектом, впливають на довгострокові ставки на американські облігації, що тисне на ціну золота, та водночас у звичному сприйнятті прихована можливість для інвестування у золото.
У середу (7 жовтня) ціна на золото протягом дня знижувалася, наразі торгується біля 4121. Вчорашнє зростання ціни на золото після різкого падіння лише призвело до відновлення інтересу, а сьогодні це розчарувало всі bullish інвестиції.
Вчора зростання ціни золота відбулося завдяки значному зниженню реальної ставки та відновленню курсу євро, що спричинило корекцію індексу долара.
А реальні ставки знижувалися швидше за номінальні переважно через те, що ринок вважає: зростання інвестицій у AI та геополітична невизначеність змушують власників довгострокових облігацій вимагати більшої компенсації, а інфляційні фактори зменшують цінність майбутніх грошей, тому реальна ставка падає сильніше.
А реальні ставки знижувалися швидше за номінальні переважно через те, що ринок вважає: зростання інвестицій у AI та геополітична невизначеність змушують власників довгострокових облігацій вимагати більшої компенсації, а інфляційні фактори зменшують цінність майбутніх грошей, тому реальна ставка падає сильніше.
Чому сьогодні ставки знову зросли? Окрім технічного відскоку, основна причина — це новий прогноз щодо розвитку AI: інвестиції у AI будуть розширюватися, тобто AI-індустрія продовжить конкуренцію за кошти, підвищуючи ставки, однак можливий ризик “бульбашки” та рецесії, що збільшить ризик боргової кризи США та премію за термін облігацій, і відповідно підвищить дохідність 10-річних та довших облігацій, підвищуючи вартість володіння золотом.
До того ж, ціна на нафту неодноразово змінювалися останнім часом, євро залишається під тиском і підтримує індекс долара.
До того ж, ціна на нафту неодноразово змінювалися останнім часом, євро залишається під тиском і підтримує індекс долара.
Геополітичні ризики в енергетиці не зникли: підтримка індексу долара
Остання важлива логіка полягає у тому, що європейські активи перебувають у період підвищеної сприйнятливості після значної девальвації євро, кошти можуть передаватися через підвищення цін на нафту до ослаблення євро та врешті — зміцнення долара. Причина — геополітика: ризики судноплавства у Червоному морі та Ормузькій протоці залишаються.
Прес-секретар Хусітів підтвердив, що збройні сили успішно відбили сили Саудівської Аравії, які рухались до протоці Баб-ель-Мандеб, застосовуючи балістичні ракети для завдання втрат противнику у живій силі та техніці; також атаки у Ормузькій протоці пришвидшуються, у цьому місяці вони вже склали половину всіх атак регіону.
Хоча частина судноплавства використовує обхідні маршрути та передачу вантажів з судна на судно для пом’якшення наслідків припинення поставок нафти, EIA прогнозує, що у першому кварталі 2027 року масштаб зупинки виробництва нафти суттєво скоротиться, але протягом 2026 року постачання нафти з Близького Сходу залишатиметься обмеженим, дефіцит дизельного пального у США не буде швидко вирішено, запаси дистилятів на східному узбережжі на 32% нижчі за середній показник за п’ять років, і цієї зими запаси також залишаться значно низькими.
Загалом, гостра паніка щодо повної зупинки поставок зменшилась, але “чорний лебідь” у судноплавстві Близького Сходу не зник, ринок нафти у 2026 році залишатиметься в стані дефіциту пропозиції, що напряму послаблює євро, зміцнює долар та тисне на ціну золота, але це може бути останній спад євро перед відновленням.
Ключові фактори ринку: AI змінює логіку довгострокових ставок, тисне на золото
Однак ринок швидко перемикається на іншу, сильнішу центральну сюжетну лінію: капітальні витрати на AI підвищують довгострокову рівноважну реальну ставку r*, тиснучи на довгострокові активи.
Чиновники Федерального резерву постійно демонструють “hawkish” сигнали, виступаючи каталізаторами сюжету.
Президент San Francisco Federal Reserve Daly зазначає, що попит на чипи від AI зростає, тиск цін не є одноразовим; якщо AI, тарифи та енергетичні шоки триватимуть, є ймовірність подальшого підвищення ставки. Президент Kansas City Federal Reserve Schmid висловлюється ще прямолінійніше: інфляція залишається стійкою, капітальні витрати на дата-центри та напівпровідники, спричинені AI, стали основним драйвером інфляції—навіть якщо довгострокова дохідність облігацій вже зросла, політика Федерального резерву щодо короткострокових ставок має залишатися жорсткою у боротьбі з інфляцією.
Ринок інтерпретує цю логіку так: масштабна інфраструктура для AI, розширення виробництва чипів, стрімкий зріст інвестиційних потреб—довгостроковий нейтральний реальний рівень ставки r* має бути переглянутий у бік збільшення.
У той же час Temasek та Bridgewater Dalio одночасно попереджають про ризики: роздута хвиля інвестицій у AI може призвести до “бульбашки”. Масштабний борг підтримує експансію AI, якщо ставки залишатимуться високими, “бульбашка” може лопнути і погіршити бюджетну ситуацію.
Ринок одночасно оцінює два рівня ризику: короткострокові капітальні витрати на AI продовжують підвищувати вартість коштів, а довгостроковий ризик рецесії при розриві “бульбашки” у AI.
Зрештою, сюжет щодо AI може подвійно впливати на ставки США: з одного боку, інвестиції у AI підвищують ставки через конкуренцію за кошти, з іншого — зростає сумнів у здатності США обслуговувати борги, якщо розвиток AI не виправдає очікувань, і це додатково підвищує ставки.
Перевірка ринкових тенденцій: довгострокові ставки зростають, ціна золота під тиском
Ринок підтверджує цей сюжет: дохідність 10-річних американських облігацій зростає після відкриття, двохрічні залишаються стабільними, формується “bear steepening” динаміка.
Головна причина зростання дохідності — відновлення реальної ставки TIPS, а не очікування значного підвищення короткострокових політичних ставок.
Зростання реальної ставки перевищує підтримку золота від інфляційних ризиків енергетики, і золото продовжує зниження.
Тут виявляється ключова суперечність: з одного боку, атаки у Манде-Бабський та Ормузький протоки тривають, обмеження поставок нафти зберігаються, страх інфляції у майбутньому збільшується—це фактор підтримки золота;
З іншого боку, ринок оцінює, що AI підвищує довгострокові витрати на капітал, реальні довгострокові ставки зростають, а вартість володіння золотом, як безвідсотковим активом, підвищується—це сильний негатив.
Подальші спостереження: високі ставки — не завжди негатив для золота, можливий розворот через борговий тиск США
На ринку панує інерційне уявлення, що зростання ставок обов’язково веде до втрати вартості благородних металів, й найближчим часом ціна золота може продовжити зниження.
Але насправді причини зростання ставок є вирішальними: якщо ставки підвищуються через зростання інфляції або ризик суверенного боргу, це навпаки підтримує золото.
Зараз Federal Reserve у боротьбі з інфляцією використовує більш демонстративну політику, але розмір боргу уряду США продовжує зростати, що спричиняє жорсткі обмеження, і Federal Reserve складно підтримувати ставки на достатньо високому рівні.
Через значний борговий тиск Федеральна резервна система США у майбутньому може бути змушена зупинити підвищення ставок раніше, або навіть повернутись до пом’якшення грошової політики. Якщо це трапиться, благородні метали можуть отримати значну підтримку у ціні.
Технічна картина: середні ковзаючі лінії сигналізують про bearish тренд на ринку золота. Раніше завжди вказувалося, що ціна золота ймовірно буде волатильною, і на кожному зростанні виникає тиск на продаж. Хоча зараз тенденція bearish, але близько до рівня підтримки 4050, і rebound може трапитись дуже швидко.
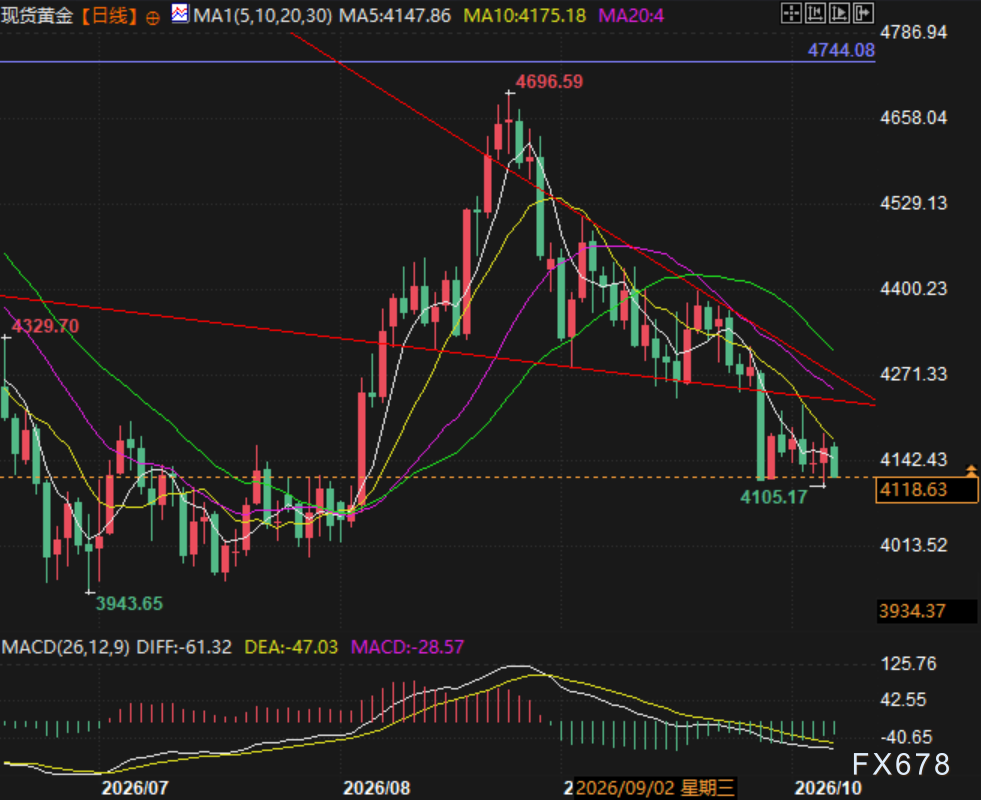
(Спотове золото, денний графік, джерело: EasyHuitong)
Східноазійський час 18:00, спотове золото наразі продається за $4117 / унція.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Надіслати токени у стейкінг!
Вас також може зацікавити
Ціни на криптовалюти
Більше





Ще не зареєстровані на Bitget?Вітальний пакет вартістю 6200 USDT для нових користувачів Bitget!
Зареєструватися