
Уилсон из Morgan Stanley: Коррекция на рынке акций близится к завершению! Готовимся к новой стратегии! (Глубокий анализ)

Главный стратег по акциям Morgan Stanley Майкл Уилсон считает, чтомного месяцев продолжающаяся внутренняя коррекция на американском фондовом рынке близка к завершению, инвесторам стоит готовиться к увеличению рисковых позиций.Рост индекса качества до исторического максимума, увеличение разрыва в пересмотре прибыли и сжатие оценки циклических акций — всё это сигнализирует о смене стадии рыночного цикла. Перспективы прибыли компаний S&P 500 остаются сильными, и Уилсон рекомендуетприоритетно вкладываться в акции высокого качества и обращать внимание на сектор капитальных товаров с улучшающейся прибылью и более привлекательной оценкой.
Главная ценность этого отчета Майкла Уилсона заключается не столько в самой "бычьей" установке, сколько в его оценке характера текущей коррекции на американском рынке:Это не пролог к циклическому "медвежьему" рынку, а "внутренняя чистка", которая завершилась под внешне спокойной поверхностью индекса и знаменует переход от ранней стадии цикла к среднесрочной.Падение индекса равных весов, сжатие оценки циклических акций и рост индекса качества — всё это указывает на одну и ту же структурную реальность: "боль" коррекции сконцентрирована в активах низкого качества и чувствительных к ставке, а рыночный акцент системно смещается в сторону качественных активов. Понимание этого различия — основа для следования совету Уилсона о подготовке позиций.
1. Разделение, скрытое индексами: истинная суть коррекции
Индекс S&P 500 с капитализационным весом всего на 2% ниже исторического максимума, однако версия с равными весами с 14 августа упала почти на 4%, а основные удары по сжатию оценки пришлисься на циклические сектора, такие как финансы, промышленность и товары не первой необходимости.Разрыв между "спокойствием" индекса и "ухудшением" рыночной широты — сам по себе является доказательством происходящей коррекции— только она происходит не в виде повального падения, а через структурное переоценивание внутри рынка.
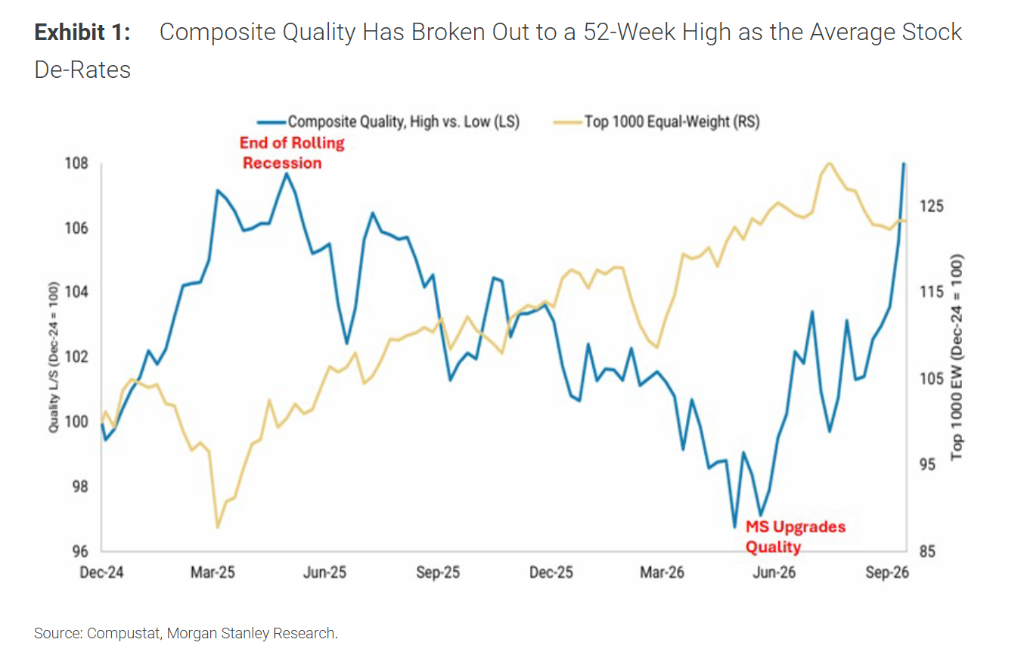
Это разделение ещё более явно проявляется на уровне факторов: составной индекс качества Morgan Stanley поднялся до 52-недельного максимума, набрав около 6% с середины августа, что демонстрирует очевидную дивергенцию с динамикой S&P 500 с равновесными весами. Уилсон интерпретирует это как четкий сигнал о переходе лидирующего сектора с низкокачественных акций раннего цикла к высококачественным акциям среднего цикла. Иными словами,капитал не ушел с американского рынка, а внутри самого рынка сместился с "приоритета циклической эластичности" к "приоритету качества прибыли".
Временная отправная точка этой оценки уходит к "Дню освобождения" в апреле 2025. По Уилсону, тогдашний тарифный шок ознаменовал дно волнообразной рецессии, стартовавшей в 2022 году, с запуском нового экономического цикла; а к июню 2026 года темп изменения ширины пересмотра прибыли лидеров раннего цикла (полупроводники, товары не первой необходимости, финансы) достиг пика, и вместе с приходом нового председателя ФРС Варша с более жесткой политикой переход к среднесрочному циклу был подтверждён. На данный момент завершение этого перехода происходит на уровне цен —это последняя стадия переработки.
2. Разрыв в пересмотре прибыли: ценность качества еще не полностью учтена в ценах
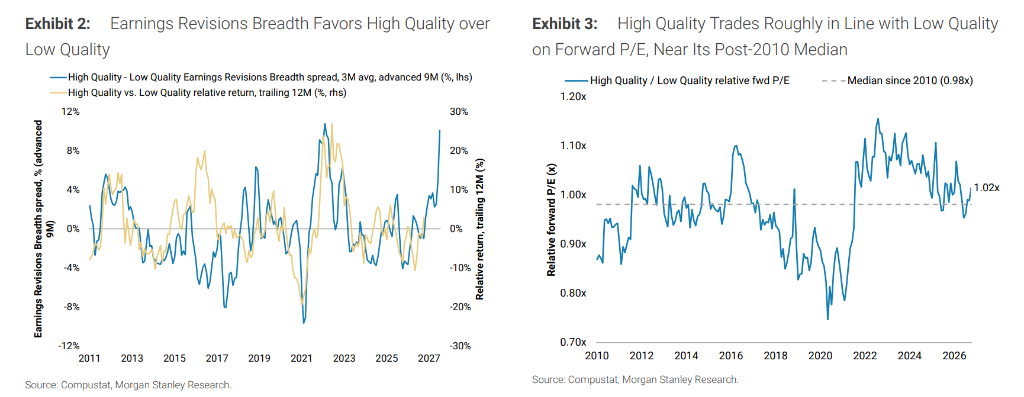
Данные по пересмотру прибыли дают более фундаментальное подтверждение "переходу к качеству", нежели динамика цен. Разрыв в ширине пересмотра прибыли между акциями высокого и низкого качества достиг примерно 10% — это второй максимум с 2010 года. Историческая проверка показывает: при таком разрыве (в топ-20% истории) высококачественные акции в среднем опережают низкокачественные на 8% за следующие 12 месяцев, в то время как среднее по всем периодам — лишь около 1%.
Еще более важно — это условия оценки. На данный моментотносительныйпрогнозный P/E высококачественных акций всё ещё близок к исторической медиане, что означает: инвесторы еще не платят существенную премию за это преимущество в прибыли. По Уилсону, это асимметричная структура возможностей: направление пересмотра прибыли уже явно указывает на качественные акции, однако цены этот тренд еще не учли в достаточной степени.Оценка о приближении завершения коррекции по сути есть признание того, что "цены отстают от фундаментальных факторов", а не просто антикризисная ставка против рыночных настроений.
3. "Замещающее ужесточение" финансовых условий: ограничение, еще не признанное официально ФРС
Еще одна линия текущей коррекции — сжатие финансовых условий и его отдельное давление на циклические акции. Составной индекс финансовых условий Morgan Stanley (процентные ставки, доллар, цены на энергоресурсы) ужался до +1,4 стандартных отклонений, что является максимумом с самого начала цикла агрессивных повышений ставок с 2022 года; доходность десятилетних облигаций США превысила 5,3%, доллар на максимумe нового цикла, цены на нефть остаются высокими. В пересчете на равные веса с середины августа сектор финансов, материалов, товаров не первой необходимости и промышленности существенно отстают от рынка в целом.
Главное наблюдение Уилсона заключается в следующем:рынок в значительной степени сам заменил ужесточение политики со стороны ФРС. Рост длинных ставок, усиление доллара и высокие цены на энергоносители в совокупности ведут к финансовым условиям, оказывающим реальное сдерживающее воздействие на чувствительные к ставкам активы. Оценка Варша того, насколько сжатие уже реализовано рынком, становитсякритическим качественным фактором на коротких горизонтах:если он признает, что рынок уже выполнил часть работы по ужесточению политики, давление на чувствительные к ставке активы может ослабнуть; если сосредоточится на рисках инфляции и проигнорирует уже проведённое сжатие, то доходности по длинным облигациям и циклические акции сохранят давление. На заседании МВФ Варш не дал новых сигналов, и рынок расценил это как соответствующее текущим ожиданиям, экономисты Morgan Stanley прогнозируют сохранение ставок в октябре.
Значение этого фактора не в предсказании следующего шага ФРС, а в выявленииасимметричной структуры рисков: финансовые условия уже настолько ужесточены, что сопоставимы лишь с немногими историческими периодами, пространство для дальнейшего сжатия ограничено, а любое признание реальности ужесточения может стать триггером для снятия давления с чувствительных к ставке активов.
4. Структурная устойчивость базиса: почему коррекция — не предвестник рецессии
Уверенность Уилсона в том, что коррекция близится к завершению, основана именно на показателях прибыли, а не оценке или эмоциях. По S&P 500 за третий квартал ожидается рост прибыли на 24,6%–27% по сравнению с прошлым годом (различные источники дают разные оценки), прогнозируемый темп роста EPS на 2026 и 2027 годы — соответственно, 33% и 16%. Ключевым фактором остается структурная основа роста: расходы на AI формируют четкую мультипликативную цепочку воздействия.
Morgan Stanley оценивает, что к 2027 году совокупные AI-инвестиции гиперскейл-облачных компаний и новых облачных сервисов превысят 1,58 трлн долларов, при этом примерно 65% поступит в компании S&P 500, обеспечив прямой вклад в выручку индекса на 5% и в рост выручки на 25%; прибыль AI-компаний в 2027 году прогнозируется +25%, а не-AI-компаний — только 4%. Эта структурная разница означает, что"центр притяжения" роста прибыли смещается от широкой циклической динамики к AI-инфраструктуре и экосистеме её пользователей. Первые сигналы сезона отчетности (по примерно 10% компаний — медианная динамика цены акций на следующий день -0,4%, лишь 41% — положительный результат) показывают снижение терпимости к результатам, но это скорее нормализация после роста ожиданий, а не разворот тренда прибыли.
5. Инвестиционная рамка: ставка на качество и циклическую эластичность капитальных товаров
Рекомендации Уилсона по структуре портфеля — это не просто "переход от защиты к наступлению", а расширение понятия "качества" в рамках среднесрочного цикла.
Основная позиция по-прежнему базируется на акциях высокого качества, критерии отбора: топ-1000 по капитализации, наивысший квартиль по составному индексу качества, недавний апгрейд прогноза NTM EPS и позитивная переоценка от Morgan Stanley. В числе рекомендуемых бумаг — Alphabet, Apple, Broadcom, Micron, Visa, Mastercard, Costco, Trane Technologies, Vertiv и др., охватывая информационные технологии, платежные сервисы, потребительский сектор и промышленность. Ключевая черта этой корзины: направление пересмотра выручки положительное, а оценка еще не вышла за историческую медиану — "стоимость входа" в премию за качество управляемая.
Тактическая эластичность обеспечивается сектором капитальных товаров. Уже в начале октября Уилсон отмечал: сектор капитальных товаров занимает лидирующее место по профилю пересмотра прибыли, после переоценки этот "тяжелый" сектор становится более привлекательным. В отчете от 19 октября этот вывод дополнен: улучшение широты пересмотра прибыли в капитальных товарах совпадает с трендом роста производственных заказов, что делает их наиболее чувствительным к циклам направлением в рамках "качественной" стратегии.Смысл капитальных товаров в том, что они одновременно отвечают условиям "качества" (рост прогноза прибыли) и "циклической чувствительности" (реагируют на активность в промышленности), а не требуют выбирать между этими характеристиками.
Уилсон выделяет три индикатора для оценки завершения коррекции: способна ли финансовая отрасль стабилизироваться после сезона отчетности, опускается ли волатильность облигаций, и комментарии Варша по ужесточению финансовых условий. Все три индикатора замыкаются на один и тот же вопрос —не приближается ли "самоисполняющийся цикл" ужесточения финансовых условий к своему пределу.
6. Необходимость сохранять условность прогноза
Данная оценка полностью опирается на два условия и не является безусловно бычьей.
Во-первых, финансовые условия не должны системно ужесточаться с текущих уровней.Если долгосрочные ставки продолжат расти из-за ультражёсткой позиции Варша, сжатие оценки циклических акций из состояния "близко к завершению" может перерасти в новый виток "переоценивания". Базовый сценарий Уилсона — стабилизация длинных ставок, возвращение прибыли в качестве основного драйвера. В негативном сценарии историческое преимущество качественных акций снова служит защитой, но не оправдывает повсеместное наращивание риска.
Во-вторых, не должно произойти разрыва в цепочке инвестиций в AI.Зависимость роста прибыли компаний S&P 500 от AI-инвестиций к 2027 году будет крайне высокой. Если гиперскейл-облачные сервисы снизят темп инвестиций сверх ожиданий, потребуется заново пересмотреть структурные основы прибыли, и гипотеза о смене цикла потеряет актуальность.
Доклад Уилсона посвящён структурной смене внутри американского фондового рынка, но не является универсальным бычьим сигналом для всех мировых рисковых активов..
Вывод Уилсона можно свести одной фразой:Коррекция подходит к концу не потому, что падение стало достаточно глубоким, а потому, что оно стало "правильным" — оно пришлось на акции низкого качества и активы, чувствительные к ставке, а направление пересмотра прибыли, динамика качества и исторически экстремальные показатели финансовых условий сигнализируют о сужающемся окне для инвестирования. Однако это окно требует избирательного риска, а не хаотичной погони за циклическими акциями. Базироваться на качестве, использовать капитальные товары для эластичности и использовать три индикатора для настройки темпа — вот более дисциплинированный подход в этой рамке.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
"Большой игрок на алюминиевом рынке" вернулся, на этот раз делает ставку на медь!
Опытный трейдер металлами Sonny McNess из Hartree Partners активно скупает октябрьские медные контракты на LME и открывает короткие позиции по ноябрьским, делая ставку на то, что введение Трампом пошлин на рафинированную медь вызовет резкий рост премий по близким контрактам. В настоящее время эта позиция является крупнейшей на рынке, и премия по октябрьскому контракту по сравнению с ноябрьским достигала 91,99 доллара. Ранее крупная позиция McNess на рынке алюминия уже вынудила LME изменить правила.
Финансовые результаты Super Micro Computer превзошли ожидания, «AI-сделки» мгновенно отреагировали ростом, акции «гигантов серверов» Dell и HPE значительно выросли
Super Micro Computer ожидает квартальную выручку за период до 30 сентября в размере 18,5-19,5 млрд долларов, что на 279% больше по сравнению с прошлым годом, и примерно на 27% выше предыдущего прогноза. Валовая маржа также увеличилась до 12-12,5%. Акции компании выросли на 15% после закрытия основных торгов, акции Dell Technologies выросли примерно на 6%, Hewlett Packard Enterprise — на 5%. Аналитики отмечают, что данные подтверждают сильный спрос на AI-вычислительные мощности. Полный финансовый отчет будет опубликован 3 ноября.
После серии повышения ставок Центральный банк Южной Кореи, вероятно, «передохнет» на этой неделе, однако высокая инфляция и бум на рынке чипов продолжают поддерживать цикл ужесточения финансовой политики.
Экономисты в целом ожидают, что Центральный банк Кореи на этой неделе сохранит ставку без изменений, чтобы оценить влияние редких последовательных повышений, одновременно оставляя пространство для возможного дальнейшего ужесточения.
Маск ускоряет развитие своей амбиции по созданию «суперинтеллекта»: SpaceX(SPCX.US) и Tesla(TSLA.US) обсуждают объединение стоимостью 3,5 триллиона, а ASML срочно поставляет оборудование для Terafab.
Маск заявил, что SpaceX и Tesla начали обсуждать вопрос о слиянии, в то же время ASML и другие компании ускоряют поставки оборудования для производства чипов для Terafab.
Цены на крипто
Далее


