
Финансовый топ-менеджер: ожидается пик повышения ставок ФРС США + пересмотр золотых резервов Министерством финансов США, возможно спровоцирует взрывной рост цен на золото

汇通网10月15日讯—— После давления со стороны процентных ставок риски снижения цены на золото практически исчерпаны. Руководитель британского офиса швейцарского частного банка Union Bancaire Privée Питер Кинселла отмечает, что благодаря смягчению ситуации на Ближнем Востоке и ожиданиям завершения цикла повышения ставок, а также продолжающимся покупкам золота мировыми центральными банками, нижний порог поддержки цены на золото остается очень прочным. Кроме того, если Минфин США пересмотрит оценку более чем 8000 тонн золотого резерва, это может разжечь новую волну «трейдов против обесценения валют» и сделать глубокую коррекцию отличной возможностью для долгосрочной аллокации в золото.
В последние недели резких колебаний на международных финансовых рынках каждый скачок цен на золото напрягает нервы бесчисленных инвесторов.
Золото, испытанное глубоким давлением вследствие роста доходности казначейских облигаций США, кажется, уже пережило самый трудный период. Руководитель инвестиционных услуг в британском офисе швейцарского частного банка Union Bancaire Privée (UBP) Питер Кинселла недавно опубликовал свежий анализ, который вызвал масштабный резонанс в финансовых кругах. Он утверждает, что по мере прояснения ситуации на Ближнем Востоке и достижения пика ожиданий по повышению ставок, сам Минфин США до конца года обеспечит мощную поддержку росту цен на золото. Эта прогностическая точка зрения сразу же привлекла внимание экспертов мировой финансовой индустрии.
Доходность гособлигаций США растет, а золото демонстрирует удивительную устойчивость
После повышения ставки ФРС на 25 базисных пунктов в сентябре рынок золота действительно охладился и скорректировался. Однако Кинселла остро подмечает, что в условиях мощного роста как номинальных, так и реальных (с поправкой на инфляцию) ставок, падение цен на золото выглядит удивительно сдержанным. Доходность 10-летних облигаций США взлетела до 5,30%, а отражающая ожидания по реальным ставкам доходность 10-летних защищённых от инфляции облигаций почти достигла исторической отметки в 3%.
Он далее отмечает, что согласно классическим финансовым моделям оценки активов столь высокое давление со стороны ставок должно было вызвать у золота разрушительное снижение цен, однако рынки фактически отреагировали лишь ограниченной коррекцией. Такой парадокс ярко говорит об одном:
Покупки золота центробанками служат железным фундаментом, глубокая коррекция становится шансом
На уровне стратегических резервов мировых центробанков продолжающийся приток официальных средств играет роль непробиваемой оборонительной линии, стабилизируя ценовой центр золота. Кинселла особо отмечает, что на глобальной золотой карте 2026 года азиатские центробанки вновь займут лидирующие позиции среди крупнейших официальных покупателей. Хотя спектр центробанков, увеличивающих резервы золота, в этом году несколько сузился, это вовсе не говорит о снижении их желания наращивать запасы, а скорее лишь о временных издержках из-за роста цен на золото.
Последний подробный отчет Всемирного золотого совета наглядно подтверждает этот макроэкономический тренд. В рекордных масштабах центробанки заявляют о готовности в следующем году снова повысить свои золотые резервы. Это означает, что как только на рынке происходит резкое снижение на фоне эмоциональных распродаж, покупки центробанков непременно подхватят рынок и обеспечат стабильную поддержку ценам на низах. Такой сквозной устойчивый спрос со стороны официальных структур необратимо перестраивает долгосрочную ценовую логику золота как ключевого защитного актива.
Пересмотр оценки золотых резервов Минфином США — ключевой драйвер, стратегия ФРС становится переменной
С точки зрения краткосрочной игры Union Bancaire Privée ожидает, что цены на золото останутся в относительно узком диапазоне для консолидации. Рынок уже во многом заложил, а местами даже переоценил негативные ожидания по новым повышениям ставок, а недавний скачок базовой инфляции в США во многом объясняется временными разовыми факторами. Это, в свою очередь, оставляет ФРС значительный маневр для замедления или даже приостановки повышения ставки после окончательного урегулирования ситуации на Ближнем Востоке.
Кинселла особенно подчеркивает один важный бычий драйвер, на который рынок может недооценивать: высокую вероятность того, что правительство США пересмотрит бухгалтерскую оценку более 8000 тонн своих золотых резервов.
Заключение
В целом, рынок золота сейчас находится на историческом перекрестке сразу нескольких позитивных факторов. Несмотря на внезапное падение цен на золото в момент публикации более высоких, чем ожидалось, данных по инфляции в США за сентябрь и их тестирование внутридневных минимумов, глубокий аналитический разбор Питера Кинселлы проливает свет на фундаментальные ценовые преобразования, происходящие под поверхностью.
На фоне прочной поддержки со стороны центробанков и пошатнувшихся ожиданий по ставкам золото вновь укрепляет свои позиции как долгосрочный стратегический актив — возможно, резкая глубокая коррекция уже стала новой отправной точкой для очередной грандиозной возможности.
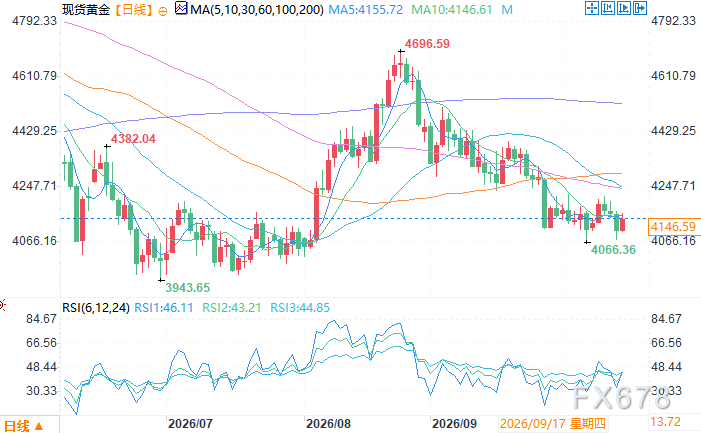
Дневной график спот-золота Источник: Easy Forex
Восточноазиатское время, 15 октября, 14:13 (UTC+8) Спот-золото $4 134,59 за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться

Рост цен на нефть увеличил розничные продажи в США в сентябре на 0,8% в месячном выражении, но без учёта волатильных компонентов рост потребления оказался слабым
В США розничные продажи в сентябре выросли на 0,8% по сравнению с предыдущим месяцем, превысив ожидания, однако рост был в основном вызван увеличением расходов на автозаправках на 6,4%. Расходы потребителей на топливо в сентябре увеличились более чем на 20% в годовом выражении, тогда как общие расходы на банковских картах на домохозяйство выросли всего примерно на 0,2% по сравнению с прошлым месяцем, значительно замедлившись по сравнению с 1% в августе.
Дискуссия о прозрачности Федеральной резервной системы: действительно ли молчание — золото?
Председатель ФРС Уолш выступает за более «тихий» стиль работы центрального банка, предлагая отказаться от форвардного руководства и дот-плота, но сталкивается с открытым сопротивлением внутри организации. На фоне колебаний инфляционных данных и неопределённости перспектив повышения ставок коллеги часто делают заявления, чтобы сгладить ожидания рынка. Полное молчание может усилить рыночные колебания, поэтому Уолшу предстоит взвесить прозрачность политики и баланс коммуникаций в предстоящей речи.
Цены на крипто
Далее


