
Bank of America предупреждает, что золото в краткосрочной перспективе вряд ли закрепится выше 4000 долларов; для настоящего дна нужны три сигнала

Аналитики по сырьевым товарам Bank of America сохраняют сдержанный взгляд на краткосрочную динамику золота. В опубликованном в понедельник отчёте по драгоценным металлам банк отметил, что несмотря на продолжающийся приток средств в поддерживаемые золотом ETF, слабый физический спрос пока недостаточен для устойчивого роста цен на золото.
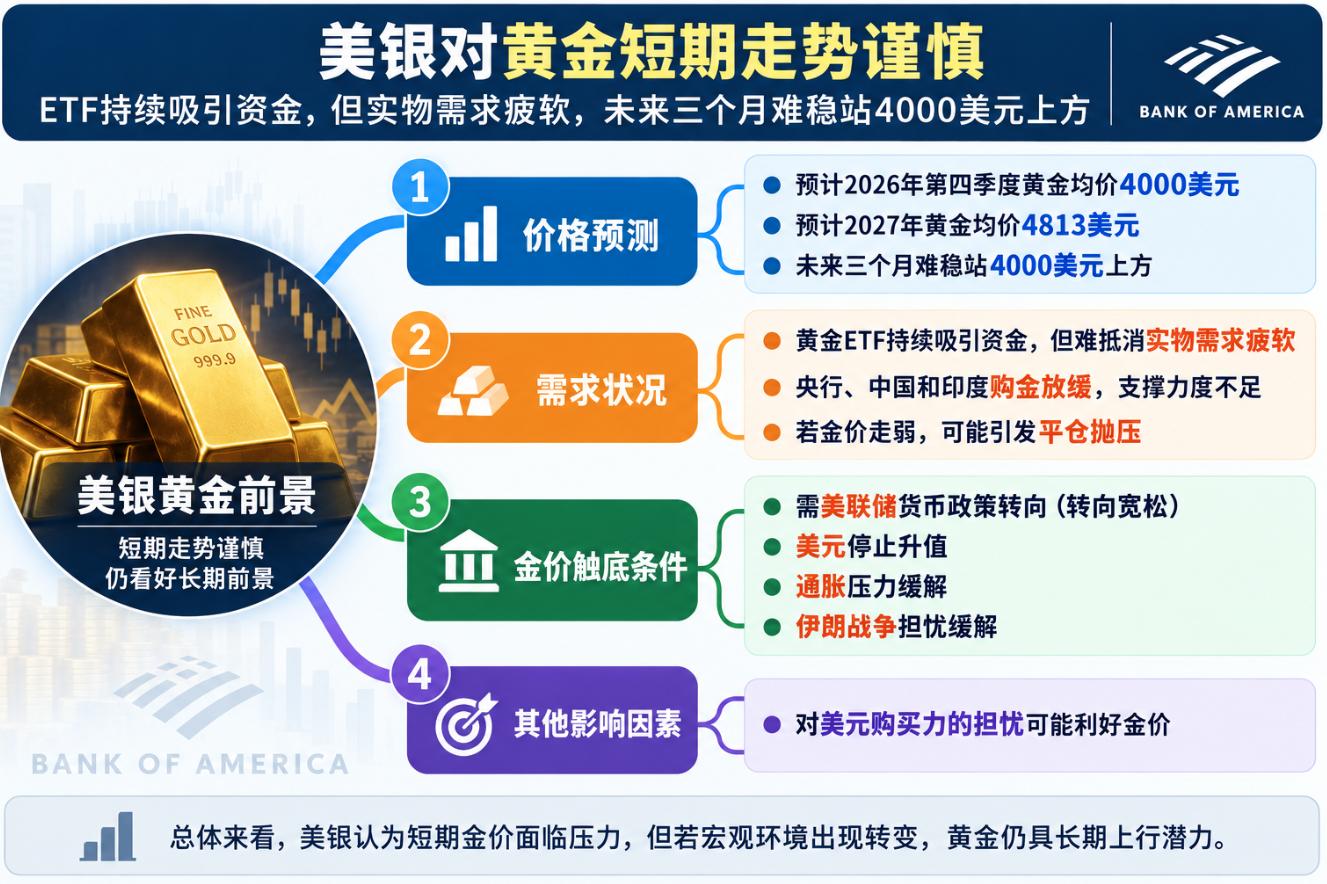
Bank of America прогнозирует, что средняя цена золота в IV квартале 2026 года составит 4000 долларов за унцию, а в 2027 году средняя цена может вырасти до 4813 долларов. По мнению банка, в течение ближайших трёх месяцев золото вряд ли сможет уверенно закрепиться выше отметки 4000 долларов.
Ранее в этом месяце Bank of America предполагал, что сохранение высоких цен на энергоносители и усиление инфляционных рисков могут привести к снижению цены золота до 3750 долларов за унцию в IV квартале.
Притоки средств в ETF не могут компенсировать слабый физический спрос
За последние два месяца спрос на золотые ETF оставался положительным, но Bank of America считает, что это не обязательно обеспечит продолжительную поддержку ценам на золото. Если котировки продолжат падать, инвесторы могут начать фиксировать позиции, что усилит давление на рынок со стороны продавцов.
Более важным аспектом является то, что другие ключевые покупатели на рынке золота сокращают свои закупки. По данным показателей, отслеживаемых Bank of America, общий объём покупок со стороны центральных банков, Китая и Индии сократился. Аналитики считают, что это в значительной степени объясняет сопротивление росту цен на золото в последнее время.
Спрос со стороны центробанков также может стать новым источником давления до конца года. Bank of America отмечает, что если конфликт на Ближнем Востоке вновь обострится, центробанки могут возобновить продажи золота.
Аналитики указывают, что около 90% прироста стоимости золотых резервов центральных банков связано с переоценкой из-за роста цен, а не с реальными покупками. Поэтому снижение запасов не вызывает удивления.
Когда цена на золото действительно достигнет дна?
Bank of America считает, что для выхода золота из текущего давления прежде всего необходимы изменения в макроэкономической ситуации. Переход ФРС к более мягкой политике, прекращение роста курса доллара, а также снижение опасений по поводу инфляции и войны с Ираном являются ключевыми условиями для стабилизации цен на золото.
Аналитики отмечают, что с точки зрения корреляций, причинно-следственных связей и анализа главных факторов, золото обычно растёт вместе с рынком акций, когда опасения по поводу роста ставок исчезают. Но если ФРС занимает жёсткую позицию, инфляция ускоряется, а доллар укрепляется, золото испытывает заметное давление.
Поэтому, по мнению Bank of America, золото может достичь дна только после завершения цикла ужесточения политики ФРС, остановки роста доллара и ослабления опасений по поводу инфляции и конфликта с Ираном.
Впрочем, смена монетарной политики — не единственный возможный драйвер для восстановления цен на золото. Если на рынках вновь появятся опасения по поводу снижения покупательной способности доллара, золото также сможет получить новый импульс роста.
Bank of America отмечает, что дефицит бюджета США давно является объектом оживлённых дискуссий на золотом рынке, однако одного лишь роста премии по сроку облигаций обычно недостаточно для поддержки золота. Гораздо важнее — действительно ли меняется фискальная политика и возникают ли опасения, что правительство будет снижать реальные затраты на заём для ослабления долгового бремени.
Аналитики приводят пример: если Министерство финансов США будет финансировать государственные расходы за счёт выпуска краткосрочных облигаций, а ФРС удержит краткосрочные ставки на низком уровне, опасения по поводу девальвации доллара могут вновь усилиться. С точки зрения Bank of America, это станет явным позитивом для золота.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Цены на крипто
Далее


