
Несмотря на более позитивные данные по инфляции, доходность американских государственных облигаций продолжает расти, и Уолл-стрит предполагает, что Япония стоит за этим.

Волна распродаж казначейских облигаций США продолжается, и рынок обращает взоры на Японию. Даже несмотря на неожиданное ослабление инфляционных данных, доходность 10-летних казначейских облигаций США поднялась до многолетнего максимума в 5,28%, и аналитики с Уолл-стрит активно спорят о том, каким образом именно Япония становится движущей силой нынешней турбулентности на мировом долговом рынке.
В четверг, несмотря на то что базовый индекс PCE оказался ниже ожиданий, доходность американских гособлигаций продолжила расти, что разрушило ожидания рынка о том, что «замедление инфляции ослабит давление на распродажи». Yardeni Research и Deutsche Bank оба указывают на Японию, но их оценки транзитных механизмов кардинально различаются: первые считают, что основной причиной стало закрытие арбитражных позиций за счет иены, а вторые полагают, что ключевым фактором является непосредственный рост доходности японских гособлигаций (JGB).
В центре этого спора — вопрос: когда прекратится распродажа казначейских облигаций США, и будет ли это зависеть от способности Японии стабилизировать собственный долговой рынок. По последнему отчету Goldman Sachs, чистые шортовые позиции CTA-фондов на мировом рынке облигаций достигли -170 миллиардов долларов (в DV01) и продолжают увеличиваться, что говорит о беспрецедентно пессимистичных настроениях на долговом рынке.
Два объяснения: арбитражное закрытие или переоценка ставок?
Президент и главный инвестиционный стратег Yardeni Research Эд Ярдени в своем отчете указал, что инвесторы-арбитражеры, использующие иену как валюту фондирования, могут усугублять распродажи на мировом рынке облигаций. По его мнению, по мере повышения ставки Банком Японии (BOJ) арбитражеры вынуждены продавать гособлигации других стран, ранее купленные на дешёвый кредит в иенах, «Эти операции позволяли многим государствам финансировать дефициты без повышения доходности по облигациям, но теперь пришло время платить по счетам».
Эд Ярдени также отмечает, что за годы, когда Банк Японии и другие крупнейшие центробанки держали стоимость заимствований на искусственно низком уровне, правительства занимали огромные суммы и нарастили значительный госдолг. Он квалифицирует нынешнюю ситуацию как месть «облигационных полицейских» — концепцию, которую сам внедрил и популяризовал еще в 1980-х годах.
Однако главный стратег Deutsche Bank по рынку японского долга Сёки Омори подвергает сомнению приведенную логику. Он подчёркивает, что технически закрытие арбитражных позиций должно привести к укреплению иены и оставить определённый рыночный «отпечаток»: скачок курса иены, крах спекулятивных шортов по иене, падение акций, одновременно с ростом казначейских облигаций США из-за спроса на безопасные активы. «Но нынешние движения рынков демонстрируют прямо противоположную картину», — говорит он, «Одновременное падение облигаций и иены указывает на переоценку инфляции и ставок, а не на сокращение кредитного плеча».
Данные о потоках капитала подтверждают это наблюдение. По недельной статистике министерства финансов Японии, за две недели по 12 сентября японские резиденты выступали чистыми покупателями иностранных облигаций с длительным сроком (с 6 по 12 сентября купили на 1,1 трлн иен), тогда как во второй половине августа чисто продали 2,8 трлн иен; в это же время нерезиденты на протяжении четырёх недель подряд покупали японские долгосрочные облигации, только за неделю по 12 сентября — на 2,2 трлн иен. Сёки Омори трактует это как «вливание иностранного капитала в JGB и новый отток японских средств за рубеж», что прямо противоположно предположениям о возврате капитала в Японию.
Общее мнение при разногласиях: корень проблемы в японском рынке долга
Несмотря на спорные механизмы передачи, аналитики сходятся в одном: источник распродаж казначейских облигаций США — в Японии, а суть в нестабильности внутреннего долгового рынка.
Стратег Goldman Sachs Изабелла Розенберг в последнем отчете «Какое фискальное послание зашифровано в японских спредах?» отмечает, что с мая JGB-спреды по свопам расширяются по всей кривой вслед за ростом доходности. Она подчеркнула, что JGB ведут себя лучше ожиданий на фоне свопов — т.е. доходность свопов растет быстрее, чем по облигациям, — что затрудняет утверждение, что причиной распродаж является исключительно проблема предложения JGB, в отличие от ситуации после отказа от контроля доходности (YCC).
По мнению Goldman Sachs, относительная устойчивость JGB может объясняться рядом факторов: снижением объема выпуска на длинном конце, оптимистичными ожиданиями внутреннего спроса (особенно в связи с изменениями в GPIF и NISA), а также смягчением давления предложения на длинные ставки в политике таких стран, как Япония, США и Великобритания.
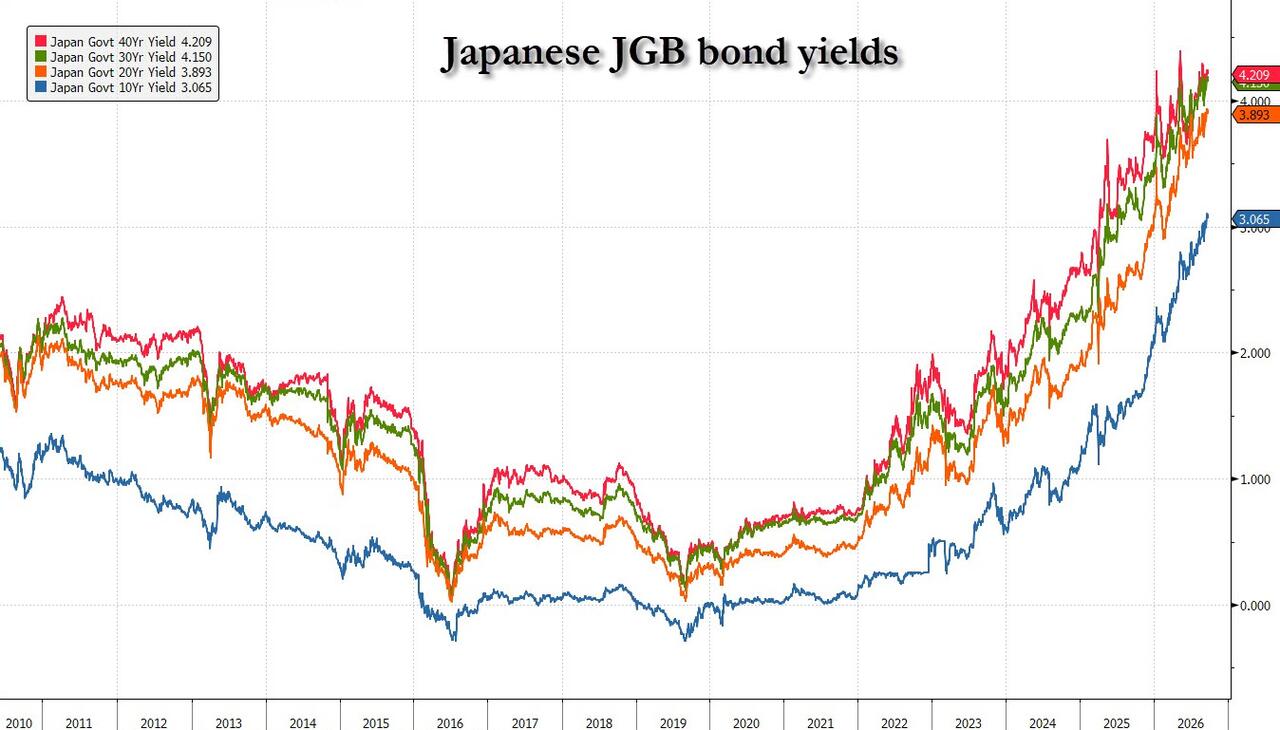
Однако Goldman Sachs также предупреждает, что в среднесрочной перспективе, ввиду ожидаемого увеличения выпуска JGB в следующем году и продолжаемой программы QT Банка Японии, своп-спред должен вернуться к более узким значениям. Иными словами, если рынок японских облигаций не стабилизируется, давление на распродажу казначейских облигаций США вряд ли ослабнет — на данный момент почти все долгосрочные доходности японских бумаг находятся на исторических максимумах.
Политические ограничения затрудняют действия BOJ
Еще большую тревогу на рынке вызывает ограниченность маневра Банка Японии.
Новый премьер-министр Санаэ Такаити уже выразила недовольство недавними действиями по повышению ставок и планирует заменить ряд членов BOJ на более «голубиные» фигуры, что говорит об отсутствии политической воли к дальнейшему ужесточению политики регулятора.
На этом фоне доходность 10-летних JGB уже достигла небывалых высот, и рынок явно считает, что ужесточение политики BOJ далеко не соответствует масштабу продолжающейся инфляции в Японии. Недавнее пристальное внимание министра финансов Бесента к ситуации в Японии также косвенно подтверждает глубокое влияние японского долгового рынка на динамику казначейских облигаций США.
В настоящее время чистые шортовые позиции CTA-фондов на мировом рынке облигаций достигли -170 миллиардов долларов и продолжают расти с каждой неделей, что отражает исторически максимальные пессимистичные ставки на спад глобального публичного долгового рынка. Однако Goldman Sachs также отмечает: как только появятся сигналы дефляции или замедления экономики, шорты по казначейским облигациям США и JGB могут быть закрыты в рамках самого масштабного в истории короткого шорт-сквиза.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Micron впервые чётко заявила о более строгих поставках в 2027-2028 годах, четыре крупных базы одновременно расширяют производство HBM
Это заявление переводит ограниченность предложения HBM из краткосрочного нарратива в среднесрочное структурное суждение. На фоне одновременного расширения четырех основных производственных баз на Тайване, Micron уже наладила массовое производство HBM4 для платформы Nvidia Vera Rubin, и ее доля на рынке может превысить текущие 18%, продолжая сокращать отставание от SK hynix (50%) и Samsung (32%). Morgan Stanley считает, что Micron продлевает качественные ориентиры спроса и предложения до 2028 года; краткосрочный рынок еще не оценил этот сигнал. Рейтинг “покупать” и целевая цена – 1200 долларов США.
Макрон планирует созвать G7 для стабилизации цен на нефть, ожидание выпуска резервов способствует снижению цен на сырьё! Но кризис с поставками нефтепродуктов остается нерешённым.
Президент Франции Макрон 2 октября провел телефонные переговоры с президентами США и Канады и планирует как можно скорее созвать встречу лидеров G7, чтобы помочь сдержать рост глобальных цен на топливо и нехватку нефтепродуктов.
Запущено всего 23 дня и уже вызвало взрыв среди потребительских агентов! Morgan Stanley подробно анализирует 6 ключевых вопросов Muse
Morgan Stanley считает, что в краткосрочной перспективе Muse должна сосредоточиться на росте числа пользователей, а в долгосрочной перспективе возможна монетизация за счет потребительских транзакций, корпоративных сервисов и API. Высокая стоимость вычислительных мощностей является давлением, но также может стать барьером для конкурентов. Существующие запасы CPU у Meta достаточны для дальнейшего расширения. В то же время сотрудничество с Amazon повлияет на доступ Agent к электронной торговле, а корпоративный рынок предоставит новые источники дохода. Текущая оценка уже частично отражает ожидания, а ключевым фактором в дальнейшем остается реализация стратегии монетизации.
Прилив искусственного интеллекта сталкивается с испытанием "финансовой линии отсечения"? Известный стратег с Уолл-стрит предупреждает: доллар и доходность американских облигаций не достигли пика, склонность к риску вряд ли восстановится
Майкл Хартнетт из Bank of America заявил, что инвесторы будут избегать более рискованных сделок до тех пор, пока не появятся признаки пика недавнего роста доллара. В своем отчете этот стратег также отметил, что рыночная нестабильность может сохраняться до тех пор, пока доходность по облигациям не снизится с самого высокого уровня за более чем двадцать лет. Он советует инвесторам "покупать на спаде" сильно пострадавшие активы и рекомендует увеличить долю облигаций в портфеле.
Цены на крипто
Далее


