
Высокие процентные ставки оказывают давление на цену золота, но ETF продолжает наращивать позиции! К концу года у золота может быть три совершенно разных сценария.

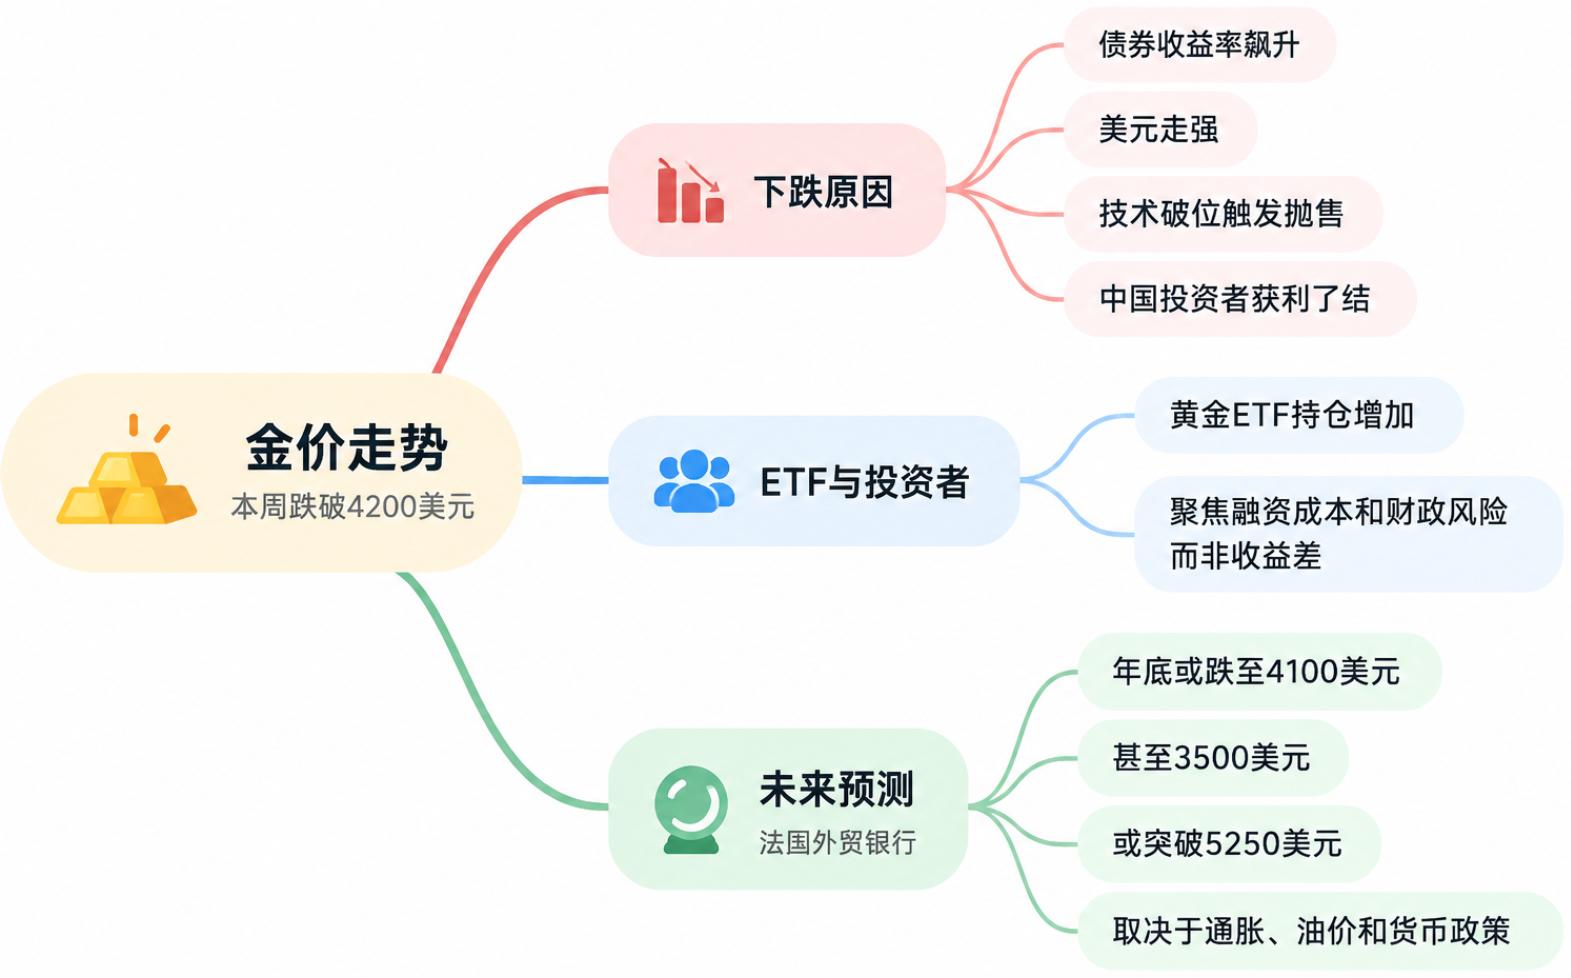
Цена на золото в начале недели опустилась ниже 4200 долларов за унцию: одновременный рост доходности облигаций, укрепление доллара и технический прорыв вниз спровоцировали новую волну распродаж. Между тем, вложения в золотые ETF продолжают расти, что свидетельствует о том, что часть инвесторов все еще остается на этом рынке.
Руководитель отдела стратегии по сырьевым товарам банка Saxo Ole Hansen отметил, что основная дилемма для золота сейчас заключается в следующем: повышение ставок снижает привлекательность держать активы без доходности, но одновременно более высокие ставки усиливают давление на финансовую и бюджетную систему.
Хансен указал, что реальная доходность 10-летних американских облигаций уже поднялась до 2,85% — максимального уровня за 18 лет, а краткосрочный рынок ставок сейчас закладывает еще три повышения ставки ФРС по 25 базисных пунктов до апреля следующего года.
«Слабость цен на золото отражает скачок доходности облигаций, укрепление доллара, а также технические продажи после пробития поддержек. Ситуацию могла усугубить фиксация прибыли китайскими инвесторами накануне Золотой недели», — написал Хансен.
Потоки в ETF — ключевая поддержка
У золота сохраняется сигнал, обратный движению ставок: реальная доходность продолжает расти, однако объемы в золотых ETF тоже увеличиваются.
По мнению Хансена, это говорит о том, что часть инвесторов больше беспокоится о финансовых и бюджетных рисках, связанных с высокими затратами на заимствования, а не только сравнивает доходность золота и облигаций.
«Главный вопрос — может ли подобный спрос сохраняться. Внимание останется сосредоточенным на потоках в ETF, особенно среди инвесторов, которые менее чувствительны к ставкам, но обеспокоены последствиями устойчиво дорогого заемного капитала», — сказал он.
Однако более высокие ставки усиливают давление и на рынок корпоративного финансирования. Хансен отметил, что уже появляются признаки стресса среди компаний с рейтингами CCC: спрэд по таким корпоративным облигациям заметно вырос и разница между ними и долгом класса B достигла уровней, типичных для периодов серьезного экономического замедления.
Разница доходностей между американскими высокодоходными корпоративными облигациями и казначейскими облигациями в прошлую пятницу увеличилась на 12 базисных пунктов, достигнув 294 базисных пунктов — максимума с апреля.
Если напряженность на рынке заимствований продолжит усиливаться, инвесторам, возможно, придется продавать самые ликвидные активы для обеспечения требований по марже и других потребностей в наличности. По мнению Хансена, рынок золота благодаря своим масштабам и ликвидности может стать таким источником финансирования.
«Финансовое и бюджетное давление, вызванное повышением доходностей, может усилить долгосрочную инвестиционную привлекательность золота, однако резкое ужесточение ликвидности способно сначала спровоцировать распродажи и снижение цены». — сказал он.
Низкая волатильность акций США временно поддерживает золото
Руководитель управления по глобальным индексным продуктам MarketVector Indexes Джой Ян (Joy Yang) также считает, что золото в последнее время демонстрирует определенную устойчивость.
В интервью Kitco News она отметила, что несмотря на резкое повышение доходности американских гособлигаций, волатильность рынка акций остается на низком уровне. Индекс VIX недавно держался возле 15, а цены на золото сохраняют первую поддержку выше 4150 долларов за унцию.
«Я считаю, что устойчивость золота также отражает низкую волатильность фондового рынка», — сказала Ян.
По её мнению, инвесторы и в акциях, и в золоте следят за тем, сохранится ли высокая инфляция, а также за тем, сможет ли последнее повышение цен на нефть продолжиться. Часть инвесторов, возможно, хеджирует эти риски с помощью золота.
С сентября потоки в золотые ETF остаются сильными. Ян полагает, что это отражает изменение позиции некоторых инвесторов: золото уже не просто актив, конкурирующий с облигациями по доходности, но и инструмент хеджирования более широких макроэкономических рисков.
Однако такой спрос не гарантирует прекращения падения цен на золото. Ян указала, что в случае начала настоящей борьбы за наличность инвесторы в золотые ETF также могут начать распродавать актив, и тогда золото столкнется с оттоком капитала как и акции.
Она не ожидает возврата цен на золото к диапазону последних лет и считает, что благодаря неопределенности, связанной с долгом, геополитикой, санкциями и перебоями поставок, золото может закрепиться в более высоком структурном диапазоне.
«Я не вижу прорыва вверх, но и не думаю, что золото откатится к уровням прошлого или позапрошлого года», — отметила Ян.
Natixis: к концу года золото может упасть до 4100 долларов или превысить 5250 долларов
Аналитик по драгоценным металлам Natixis Бернар Дада (Bernard Dahdah) предлагает более широкий диапазон цен.
В последнем отчете банка описаны три сценария: к концу года золото может опуститься к 4100 долларов, в экстремальном случае — до 3500 долларов, а при резком снижении инфляции и смене политики ФРС — превысить 5250 долларов.
Это значительное изменение по сравнению с оценкой конца августа, когда Дада поднимал прогноз по золоту к концу года до 5000 долларов, исходя преимущественно из спроса на хеджирование на фоне нестабильности долга и облигационного рынка в США.
Однако за последний месяц связь золота с ценой на нефть снова стала отрицательной. Natixis считает, что повышение цен на нефть усиливает инфляционное давление, что повышает вероятность нового повышения ставок со стороны ФРС и увеличивает альтернативные издержки владения золотом.
Банк также отмечает, что корреляция между золотом и доходностью американских 10-леток появилась снова с конца августа, а отношения между золотом и индексом доллара оставались стабильными с начала этого года.
Даже несмотря на снижение цен на золото, запасы в обеспеченных физическим металлом ETF продолжают расти. Дада прокомментировал: «Некоторые инвесторы покупают ETF на просадках, но этот структурный спрос не компенсирует переоценку, вызванную ставками».
Спрос со стороны центробанков также остается переменным. Ранее сильная закупка золота официальными институтами помогла золоту противостоять давлению высоких ставок, однако, по мнению Natixis, если нефть останется дорогой, а доллар сильным, часть ЦБ может сосредоточиться на сдерживании инфляции и поддержке национальной валюты, а не на увеличении золотого резерва.
В базовом сценарии Natixis ожидает, что ФРС может повысить ставку ещё раз в декабре, и цены на золото будут испытывать давление до конца 2026 года, опускаясь к отметке 4100 долларов к концу года. Если ФРС сохранит ставку до 2027 года, дедолларизация, рост спроса со стороны инвесторов и дальнейшая скупка золота центробанками могут поднять цену до примерно 4750 долларов к концу следующего года.
В негативном сценарии, если ситуация на Ближнем Востоке обострится и приведет к закрытию Ормузского пролива, цена на нефть может вырасти еще больше, инфляция останется высокой, а ФРС будет вынуждена дольше сохранять высокие ставки.
Если одновременно центробанки перейдут от покупки золота к его продаже ради поддержки национальной валюты, по мнению Natixis цена золота может снизиться до 3500 долларов.
В противоположном случае, если Ормузский пролив вновь станет доступен, цена на нефть резко упадет, а инфляция начнет быстро охлаждаться, ФРС сможет перейти к более мягкой политике. В этом случае, считают в Natixis, золото стабилизируется выше отметки 5250 долларов.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Трамп планирует объявить о корейских инвестициях в размере 200 миллиардов долларов в энергетический сектор США, включая восемь атомных электростанций и проект СПГ на Аляске.
Президент США Трамп, как ожидается, в среду объявит о плане энергетических проектов США при поддержке Южной Кореи на сумму около 200 миллиардов долларов. Этот план включает восемь крупных атомных электростанций, крупные энергетические объекты в Техасе, а также проект по экспорту сжиженного природного газа (СПГ) из Аляски.
Выход на новый путь применения AI! Apple (AAPL.US) наконец-то переходит к следующей большой категории: умный дом, планирует выпустить центральное устройство 13 октября
Apple наконец-то готова выйти на следующий важный рынок: умный дом.
Рост цен на нефть до 100 долларов усиливает опасения инфляции, глобальные государственные облигации, вероятно, покажут самый плохой результат за квартал с 2024 года
Государственные облигации по всему миру идут к самому худшему кварталу с начала 2024 года.
В августе в США основной PCE оказался ниже ожиданий: отчет о снижении, созданный благодаря изменению методологии. Примет ли это Федеральная резервная система?
Расходы американских потребителей в августе выросли самыми быстрыми темпами за более чем год, в то время как ключевой инфляционный показатель, на который обращает внимание Федеральная резервная система, значительно снизился по сравнению с прошлым годом.
Цены на крипто
Далее


