
Разбор инфляции в США: достигли ли пошлины пика, сохраняются ли высокие цены на энергоносители, и сможет ли рынок развернуться к 2027 году?

В настоящее время инфляционное давление в США в основном обусловлено тремя временными шоками — пошлинами, ростом цен на энергоносители и строительным бумом в области искусственного интеллекта. Анализ структуры CPI показывает: влияние таможенных пошлин близко к завершению, их вклад в текущую инфляцию существенно ослаб; цены на энергоносители остаются высокими и являются основным краткосрочным драйвером; давление на цены, вызванное строительством в области AI, сосредоточено в отдельных технологических товарах и секторах производственных инвестиций и пока не получило широкого распространения.
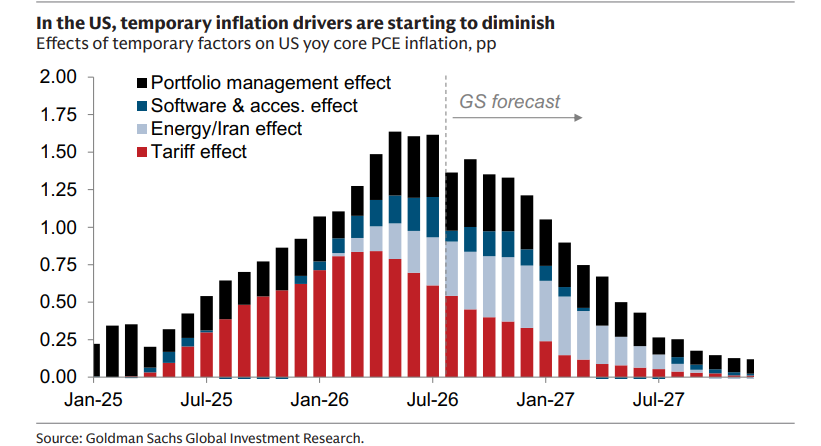
Давление инфляции на основные товары уже значительно уменьшилось. В настоящее время годовой темп прироста CPI по основным товарам составляет 0,66%, а трехмесячный годовой темп около 1,97%, что ниже показателя в 2,45% за аналогичный период прошлого года. Это свидетельствует о том, что передача пошлин больше не является основным источником остаточной инфляции в текущем индексе, а дефляция на товарном рынке практически завершена.
В энергетической сфере международные цены на нефть остаются высокими, а стоимость дизельного топлива в США выросла до рекордных 6,5 долларов за галлон, что напрямую увеличивает расходы на транспортировку, сельское хозяйство, отопление и логистику. В августе энергетическая составляющая выросла на 2,1% по сравнению с предыдущим месяцем и на 16,3% в годовом выражении, что дало прирост к номинальному CPI примерно на 1,1 процентного пункта, обеспечив около 1/3 текущей инфляции.
Бум строительства в сфере AI создал особый структурный шок. Рост капитальных расходов на дата-центры способствовал увеличению цен на программное обеспечение и комплектующие, а также на периферийные устройства для компьютеров: цены на программное обеспечение год к году достигали 25,4%, на компьютерные периферийные устройства — 8,4%. Однако в целом по ИТ-продукции цены снизились на 4,3% год к году, а их удельный вес составляет лишь около 0,75%, что в краткосрочной перспективе не способно самостоятельно ускорить инфляцию по основным товарам.
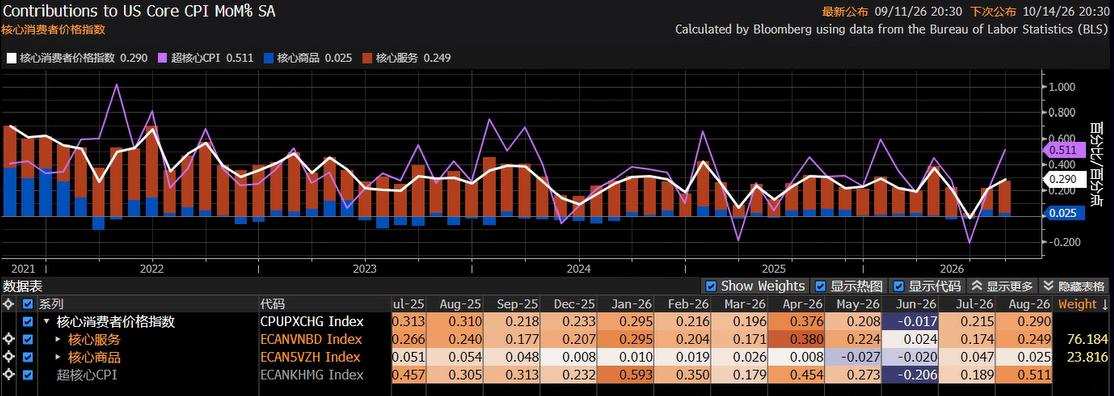
Однако в секторе услуг дефляция еще не завершена. Core Services CPI в годовом выражении составляет 3,02%, что значительно выше, чем в товарном сегменте, и давление инфляции смещается с товаров на услуги. Высокие цены на энергоносители могут вновь попасть в ценовую структуру услуг через транспорт, авиацию, страхование, бизнес-услуги и издержки компаний, поэтому инфляция в сфере услуг станет основным ограничением для снижения базовой инфляции в ближайшие месяцы.
Таким образом, макроданные свидетельствуют: дефляция в товарном секторе близка к завершению, а в секторе услуг — еще нет. Вторая волна инфляционного процесса будет разворачиваться вокруг устойчивости цен в сфере услуг и краткосрочных сбоев в предложении.
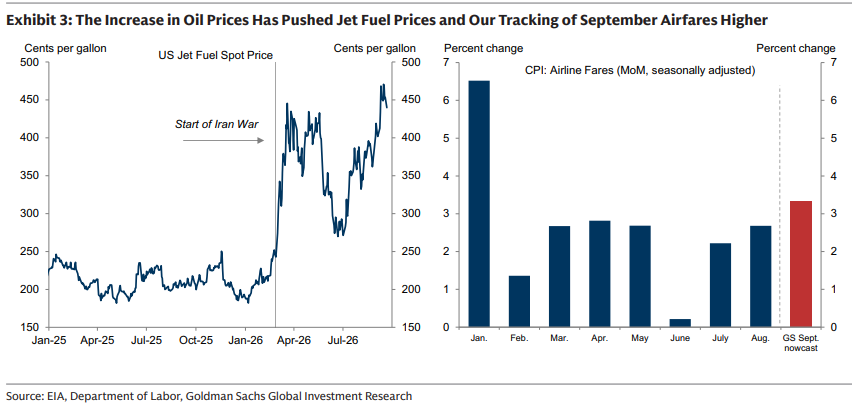
Инфляция в США вышла на финишную прямую
Давление на цены в товарном секторе заметно снизилось, однако устойчивость цен на услуги гораздо выше, и их корректировка происходит медленнее, чем по товарам.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Нефтегазовое оборудование производитель VME Companies (VME.US) устанавливает цену IPO на уровне 4-5 долларов за акцию, планируя привлечь 18 миллионов долларов.
Поставщик технологических модулей и сепарационного оборудования для морских нефтегазовых объектов, VME Companies, во вторник объявил условия своего IPO.
«Ветеран Уолл-стрит», ранее предупреждавший о финансовых кризисах, бьет тревогу по поводу пузыря: оценки, кредитное плечо и позиции на американском фондовом рынке находятся на самом экстремальном уровне за последние 40 лет.
Дэвид Розенберг предупреждает, что это самый напряжённый рынок за все 40 лет его профессиональной карьеры.

Morgan Stanley повысил целевую цену Unity до 55 долларов
Цены на крипто
Далее


