
Прогноз финансового отчёта Micron Technology за четвёртый квартал: суперцикл сталкивается с высокими ожиданиями и давлением медведей
 2026/09/24 06:41
🔥 Радар горящих акций на американском рынке запущен! 3 основные линии американского рынка + 6 отобранных акций + 7 календарных значимых событий — где искать возможности на американском рынке на этой неделе? Переходите по ссылке — 22 направления для торговли на одной картинке→
- Основные тезисы для инвесторов
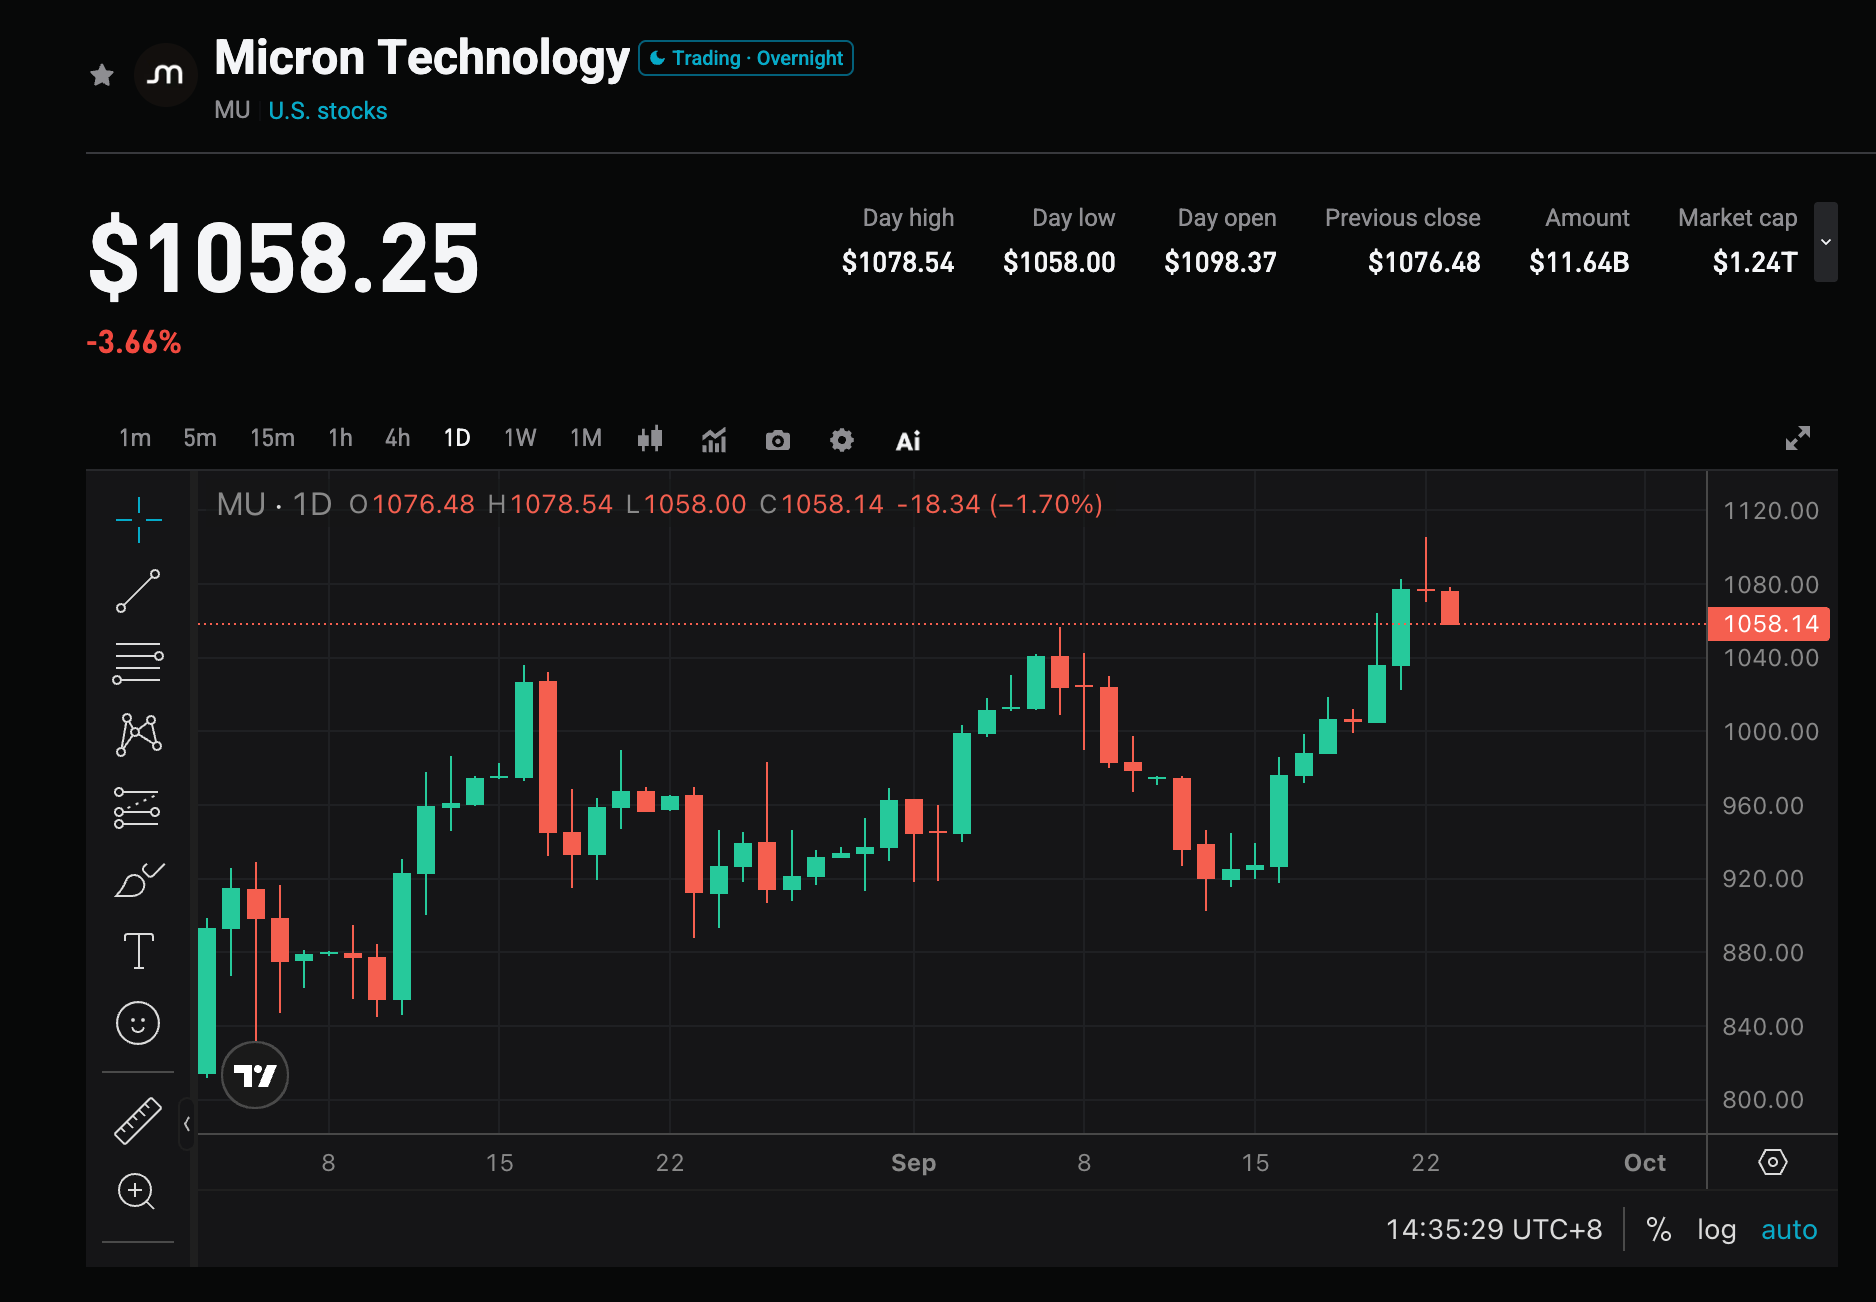
Micron Technology (MU.US) опубликует результаты за 4 квартал 2026 финансового года после закрытия американского рынка 30 сентября 2026 года, конференц-звонок назначен на 16:30 по восточному времени США. Ранее компания давала прогноз выручки 50 млрд долларов ±1 млрд долларов, non-GAAP маржи примерно 86%, скорректированная прибыль на акцию (EPS) примерно 31 доллар ±1 доллар. Консенсус-прогноз Wall Street: выручка примерно 50,8–51,1 млрд долларов (+349% год к году), скорректированный EPS примерно 31,43 доллара (в прошлом году — 3,03 доллара). На момент закрытия 23 сентября — 1 071,88 доллара (-2,22% за день); рост с начала года — около 276%, от максимума 25 июня в 1 255 долларов снижение составляет примерно 14,6%. Перед публикацией отчёта наблюдается одновременное увеличение коротких позиций и институциональные покупки; рынок реально ожидает, сможет ли компания вновь увеличить прогноз на следующий квартал и сколько сможет продлиться цикл роста спроса на память.
- Четыре ключевых момента для внимания
Фокус 1: удастся ли реализовать объём в 50 млрд долларов — прогноз на следующий квартал как основной драйвер цены
Выручка за третий квартал уже достигла 41,46 млрд долларов (+345,7% г/г), скорректированный EPS — 25,11 доллара, что существенно выше тогдашнего консенсуса. Прогноз на 4 квартал уже на рекордном уровне, ожидания рынка немного выше прогноза самой компании. Некоторые институты ждут, что выручка за 4 квартал может достичь 50,8–52 млрд долларов и рассчитывают, что прогноз скорректированного EPS за 1 квартал 2027 финансового года будет в диапазоне 35–37 долларов. Если компания просто уложится в среднее значение и прогнозы будут консервативными, в условиях высоких ожиданий, вероятна фиксация прибыли.
Фокус 2: как долго ещё рост HBM и повышение цен на DRAM смогут поддерживать рынок
Спрос на HBM и высокоемкие DRAM для AI-обучения и инференса по-прежнему остается ключевым драйвером. Ранее компания заявляла, что мощности HBM на 2026 год уже распроданы, а отдельные источники указывают, что портфель заказов виден до 2027 года; долгосрочные контракты также обеспечивают видимость доходов. Однако менеджмент в третьем квартале предупредил, что в прогнозе на 4 квартал уже заложено замедление темпов повышения цен. Динамика контрактных цен на DRAM за календарный третий квартал (сохранят ли двузначный рост) и темпы выхода HBM4 будут определять потенциал дальнейшего превышения ожиданий.
Фокус 3: не достигла ли маржа по итогам этого ралли своего максимума
В третьем квартале non-GAAP маржа составила примерно 84,9%, прогноз на 4 квартал — около 86%. На Уолл-стрит полагают, что основной рост рентабельности уже завершён, а дальнейший потенциал зависит скорее от структуры поставок, ценовой инерции и переоценки акций, чем от дальнейшего скачка маржи. Если фактическая маржа стабилизируется на уровне около 86% и менеджмент акцентирует внимание на замедлении роста цен, рынок может сместить фокус с дальнейшего расширения маржи на торговлю на возможное завершение цикла.
Фокус 4: влияние краткосрочных “медвежьих” ожиданий на оценку
23 сентября акции MU снизились на 2,22% до 1 071,88 доллара — непосредственный катализатор: известный короткий продавец увеличил позиции в Micron, полупроводниковом ETF и некоторых AI-компаниях, аргументируя это возможным началом нисходящего цикла после восстановления поставок обычных DRAM, ссылаясь на данные о превышении продавцов DDR4 над покупателями. Доля официальных коротких позиций не экстремальна — около 2,6% от свободно обращающихся акций, примерно 29,71 млн акций. Наибольший риск связан не с объёмом коротких позиций, а с тем, что если отчет не опровергнет окончание цикла, возможно усиление эмоциональных распродаж. На 23 сентября опционный рынок закладывает на движение после отчёта 30 сентября условную волатильность около ±10,3%.
- Риски и возможности
Потенциальные катализаторы роста:
- Выручка, EPS и маржа за 4 квартал находятся выше средних прогнозов, а прогноз на 1 квартал 2027 финансового года лучше консенсуса.
- HBM продолжает работать на полную мощность, растёт покрытие долгосрочными контрактами, менеджмент подтверждает, что дефицит может сохраниться до 2027–2028 гг.
- Свободный денежный поток и возврат средств акционерам удивляют рынки, укрепляя ожидания, что высокая прибыль будет реализована, а не останется только на бумаге.
Риски снижения:
- Результаты совпадают с прогнозами, прогноз на следующий квартал плоский — это приведёт к продаже по принципу «покупай на слухах — продавай на факте».
- Растет количество сигналов о замедлении цен на обычные DRAM/NAND — появляется опасение, что кроме HBM остальные продукты начинают испытывать давление.
- Китайские производители увеличивают мощности, исчезают узкие места, слухи о сокращении заказов downstream-структурами усиливаются, что вкупе с огромным ростом за год ведет к переоценке стоимости.
- Рекомендации по торговым стратегиям
- Бычий сценарий: если в 4 квартале компания значительно превзойдёт прогноз 50 млрд/31 доллар, а прогноз на следующий квартал будет повышен и комментарии по HBM и контрактным ценам — оптимистичны, это может временно подавить «медвежий» нарратив и подтолкнуть переоценку акций исходя из ожиданий по прибыли на следующий год.
- Медвежий риск: если ключевые цифры будут просто на уровне прогнозов, будет подчеркнуто замедление роста маржи или менеджмент будет осторожен в оценках спроса в 2027 году, то высокие ожидания в сочетании с медвежьими настроениями могут привести к коррекции, приближающейся или даже превышающей опциональную волатильность.
Ключевые метрики:
- Общая выручка и темпы роста (г/г, кв/кв)
- Non-GAAP маржа и скорректированный EPS
- Отгрузки HBM, покрытие долгосрочными контрактами и прогноз на 1 квартал 2027 г.
- Свободный денежный поток, капиталовложения и возврат акционерам
Тактические заметки (на момент закрытия 23 сентября — 1 071,88 доллара):
- До публикации отчёта: акции отскочили с диапазона 902–925 середины сентября, 22 сентября закрылись на уровне 1 096,16, на следующий день протестировали 1 105,50, но отскочили до 1 071,88. Скользящая средняя за 20 дней — примерно 979,69, за 50 дней — примерно 933,51, за 200 дней — примерно 652,70. Ближайшее сопротивление 1 096–1 106, далее 1 132 / 1 154 / 1 213–1 255. Ближайшая поддержка 1 064 / 1 044–1 048, затем 1 016 / 975–980. Соотношение риск/прибыль перед событием среднее, опционная волатильность около ±10,3% (диапазон примерно 961–1 182). Оставляйте небольшую позицию к событию. Избегайте увеличения плеча в лонг ниже 1 030.
- Бычья конструкция: закрытие выше 1 096–1 106, откат с удержанием 1 044–1 048. Следующие целевые уровни — 1 132 / 1 154, далее 1 213 / 1 255 (исторический максимум). Стоп-лосс можно поставить на 1 030 или пониже, согласно вашему риску — около 979 (20-дневная скользящая).
- Медвежья/хедж-структура: если после гэпа не удается восстановиться выше 1 044–1 048 или провал при попытке пробить 1 096–1 106. Ориентиры вниз: 1 016 / 975–980 / 933 (50-дневная скользящая) / 900.
Рекомендации: Ожидания уже очень высоки, поэтому при торговле по отчету важнее смотреть на изменение угла прогноза, а не на простой годовой рост. При существенном перевыполнении ожиданий и позитивном прогнозе обратите внимание на структуру отката в диапазоне 1 044–1 096 после волатильности; если данные слабы или сигналы цикла ухудшаются, не гонитесь за “далями роста”, и следите за снижением implied volatility для покупателей опционов. Размер позиции и стоп-уровни определяйте исходя из ваших риск- и мани-менеджмента.
Отказ от ответственности: Вышеприведённая информация приведена исключительно для ознакомления и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
На фоне опасений рынка по поводу риска дефолта CoreWeave (CRWV.US) получила поддержку от Дженсена Хуана: финансовое положение компании продолжает улучшаться, а стоимость финансирования снижается
Хуан Жэньсюнь заявил, что финансовая устойчивость CoreWeave постоянно укрепляется, стоимость привлечения финансирования фактически снижается, и в настоящее время он не считает, что Nvidia необходимо предоставлять дополнительные финансовые гарантии для компании.


Цены на крипто
Далее


