
Прогноз квартального отчета Costco за 4 квартал: проверка членства и возврата капитала после недавнего падения рынка
 Bitget2026/09/23 04:08
🔥 Радар горячих акций США уже запущен! 3 ключевые темы фондового рынка США + 6 отобранных акций + календарь из 7 событий: где искать возможности на этой неделе? Кликните по ссылке, чтобы увидеть все 22 торговых направления на одной инфографике→
- Краткий обзор инвестиционных тезисов
Costco (COST.US) объявит результаты четвертого квартала 2026 финансового года (16 недель, по 30 августа) после закрытия рынка США 24 сентября 2026 года. Консенсус-прогноз Уолл-стрит по общей выручке примерно 94,8 млрд долларов (+10,0% г/г), скорректированная прибыль на акцию — около 6,53 доллара (+11,2% г/г, в прошлом году 5,87 доллара); годовой прогноз EPS — примерно 20,5 доллара (в прошлом году около 18,2 доллара), годовая выручка может превысить 301 млрд долларов.
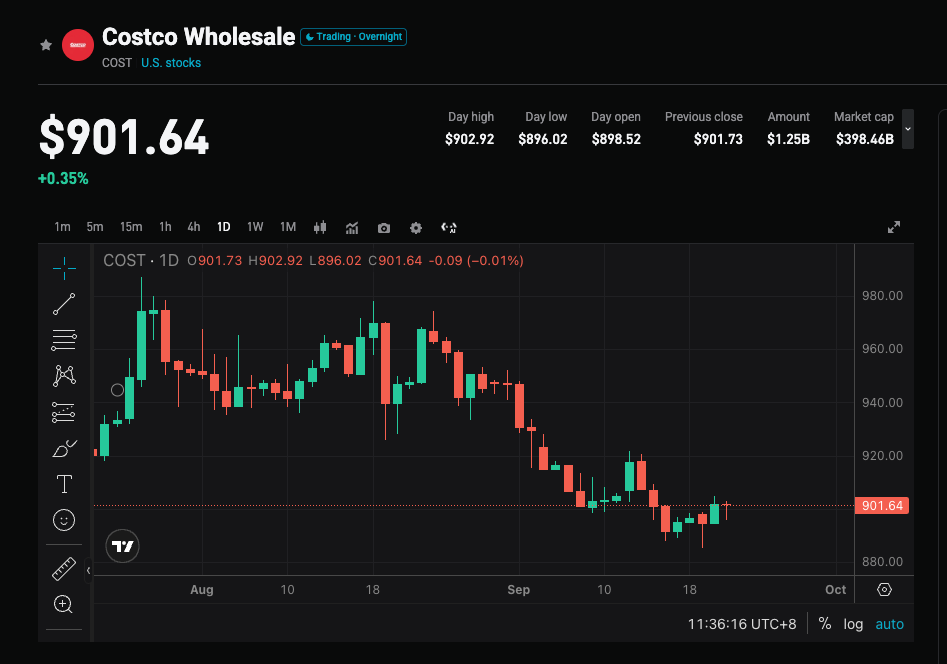
Компания заранее раскрыла чистую выручку за Q4: 93,9 млрд долларов (+11,3% г/г), сопоставимые продажи +9,4%, без учета бензина и валюты +6,7%. Поэтому основной фокус не на "выручке", а на качестве членских взносов, маржинальности, реинвестициях возврата пошлин и на том, появятся ли под особые дивиденды/выкуп акций из-за избытка cash. Цена акции с майского максимума в ~1096,50 долларов снизилась примерно на 18% до закрытия 22 сентября на уровне 899,41 доллара; переоценка стоимости и проверка результатов происходят одновременно.
- Четыре ключевых момента
Фокус 1: Сможет ли "членский маховик" нивелировать замедление клиентского потока
Основной источник прибыли Costco — членские взносы, а не наценка на товары. В Q3 доход от членских взносов составил 1,37 млрд долларов (+10,7% г/г, без учета курса валют +9,9% г/г), платных участников — 82,9 млн (+4,1% г/г), executive-членов — 41,2 млн (+9,6% г/г); уровень продления в США и Канаде — 92,2%, по всему миру — 89,7%. В Q4 предстоит выяснить: сохраняется ли высокий уровень продления, может ли проникновение executive-членов продолжить рост, и по-прежнему ли цифровое привлечение клиентов негативно влияет на продление в будущем. Если членские индикаторы ослабеют, рынок может переоценить "дорогой ритейл" как "зрелый ритейл".
Фокус 2: Сопоставимые продажи уже известны, маржинальность — главный сюрприз
Выручка уже зафиксирована: чистые продажи за Q4 — 93,9 млрд долларов (+11,3% г/г), сопоставимые продажи в США +10,7%, цифровые сопоставимые продажи +19,5%; чистая выручка в августе — 23,7 млрд долларов (+9,9% г/г). В Q3 клиентский поток вырос лишь на +2,4% (в прошлом году было около +5,2%), прирост больше за счет среднего чека. Настоящая цена вопроса на рынке — это валовая маржа, маржа по ключевым продуктам и уровень расходов. Некоторые институциональные инвесторы считают, что если исключить возврат пошлин США, EPS по основному бизнесу может быть ниже консенсуса в 6,53 доллара — это значение ближе к "оптимистичному сценарию".
Фокус 3: Возврат пошлин, почти 20 млрд долларов наличности и ожидания по особым дивидендам
Баланс — еще одна ключевая линия борьбы ожиданий. Денежные средства и их эквиваленты компании превышают 18,9 млрд долларов, еще около 1 млрд — краткосрочные инвестиции, долгосрочный долг — всего 5,6 млрд долларов. Некоторые институциональные инвесторы считают, что кэш уже почти 20 млрд, а объем возврата пошлин — около 1,5 млрд долларов. Рынок будет ждать комментариев менеджмента о реинвестициях возврата пошлин (снижение цен, открытие магазинов или выплаты акционерам), и будет ли объявлено об особых дивидендах или увеличении программы выкупа акций. Если упор будет только на открытие магазинов и обойдут вниманием возврат капитала, избыточная ликвидность может не стать катализатором роста акций.
Фокус 4: После снижения оценки, качество guidance определяет силу отскока
Прогнозная P/E около 43, чуть ниже среднего значения последних пяти лет (~45), однако по сравнению с однозначным или низким двузначным ростом акции не выглядят дешевыми. Средняя целевая цена Уолл-стрит — около 1085–1092 доллара, прогнозируется ~20%+ потенциал роста, рейтинг — "умеренно покупать". После отчета за Q3 цена акций снизилась примерно на 4%, что говорит о том, что "соответствие ожиданиям" для COST зачастую недостаточно: рынку нужны одновременно рост членства, маржинальности и возврат капитала.
- Риски и возможности
Катализаторы роста:
- Темпы роста членских взносов сохраняются двузначными, уровень продления в США и Канаде держится около 92%, executive-члены продолжают расти быстрее основного пула.
- Даже без единовременного возврата пошлин, EPS достигает или превышает 6,53 доллара, ключевая маржа лучше ожиданий.
- Есть четкое сообщение о выплаченном особом дивиденде, увеличении байбека или понятном использовании денежных средств — помогает восстановлению оценки.
Риски снижения:
- EPS по основному бизнесу из-за издержек, пошлин или маржи ниже консенсуса — рынок определит 6,53 доллара как "лучший случай".
- Поток клиентов продолжает замедляться, уровень продления падает из-за сдвига в сторону онлайн-привлечения, история с moat по членству слабеет.
- Неясное использование наличности, осторожный outlook на год в купе с высокой оценкой — скорректироваться можно до 875 или даже 844 долларов.
- Рекомендации по торговой тактике
Лонговый сценарий: Чистая выручка уже подтверждает долю на рынке. Если показатели по членству и маржинальности также окажутся лучше ожиданий и компания анонсирует особый дивиденд/выкуп, после ~18% отката возможен разворот в сторону восстановления оценок.
Шортовый риск: Верхняя граница заранее известна из анонса ежемесячных продаж. Если маржа будет "по грани", рост по членству стагнирует, а возврат капитала разочарует, при высокой волатильности легко повторить сценарий Q3 — "слабый рост акций даже при нормальных результатах".
Ключевые показатели:
- Скорректированный EPS и включены ли единовременные статьи (например, возврат пошлин)
- Доход от членских взносов, уровень продления, темпы прироста executive-членов
- Валовая/основная маржа (без учета бензина)
- Денежные средства, байбек, комментарии по особым дивидендам; планы по открытию магазинов и прогноз по году
Тактические заметки (по состоянию на закрытие 22 сентября — 899,41 доллара):
- Перед отчетом: с 16 по 21 сентября цена акций поднималась четыре дня подряд с платформы 885–896, 22 сентября в течение дня достигла 903,40, но закрылась на уровне 899,41. Все еще ниже 10-дневной средней (901), 20-дневной (919), 50-дневной (936) и 200-дневной (960); среднесрочные скользящие средние показывают "медвежье" расположение. В преддверии события цена движется чуть ниже круглого уровня 900, соотношение риск/доходность среднее. Ожидаемые колебания по опционам ~±3,3%–3,6% (868–932). Контролируйте размер позиции, входите небольшими объемами. Не увеличивайте плечо для покупок ниже 885.
- Лонговая структура: повторный выход выше 910–922, с коррекцией и удержанием уровней 900 / 888–896. Сверху смотрим на 936 (50-дневная), 960 (200-дневная). Стоп можно разместить ниже 885 или, по возможности риска, — ниже 875.
- Шорт/хедж: если после гэпа цена не восстанавливается выше 888–896 или не удается пробой 910–922. Внизу ориентиры — 885 / 875 / 844 (52-недельный минимум).
Рекомендации: если отчет и возврат капитала превзойдут ожидания и закрытие будет выше 910–922, ищите точки для входа после обратного теста 900 / 888–896; если реализуются лишь публикации по выручке, но прибыль или показатели членства слабы, следите за диапазоном "скрытой волатильности" 868–932 и поддержками на 885 / 875 / 844. Размер позиции и стопы должны соответствовать вашей склонности к риску.
Отказ от ответственности: данная информация приведена только для ознакомления и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Эссе: почему, даже правильно выбрав направление, в итоге не удалось заработать?
Morgan Stanley предупреждает, что американские акции могут упасть на 10% в краткосрочной перспективе!
Цены на крипто
Далее


