
За бешеным ростом Sandisk: искусственный интеллект действительно меняет гены хранения данных или это очередная эпическая иллюзия цикла?

По данным Zhihui Finance, на основе логики "NAND преодолел цикличность благодаря долгосрочным контрактам с гигантами облачных вычислений на сумму 42 млрд долларов", доходность SanDisk (SNDK.US) с начала года превысила 356%. Аналитик Луи Жерар отмечает, что остаётся вопросом, является ли нынешний рост компании постоянным скачком в бизнес-модели или это самая экстремальная циклическая вершина в истории индустрии флэш-памяти.
SanDisk будет выделен из Western Digital (WDC.US) в феврале 2025 года, что устранит прежний "конгломератный дисконт", при котором потенциал флэш-памяти затмевался HDD-бизнесом, и сделает обе компании чистыми представителями в условиях AI-суперцикла.
Согласно последнему финансовому отчёту, выручка SanDisk в третьем квартале 2026 финансового года достигла 5,95 млрд долларов (+252,1% по сравнению с аналогичным периодом прошлого года), скорректированная прибыль на акцию (non-GAAP) составила 23,41 доллара, заметно превысив ожидания. Однако основной причиной этого служит эффект ценообразования и оптимизация продуктового портфеля, в то время как объёмы поставок фактически остались на уровне прошлого года или снизились по сравнению с предыдущим кварталом. Компания сознательно отказывается от низкодоходных потребительских рынков в пользу премиального центра обработки данных.
Самый впечатляющий показатель — non-GAAP уровень валовой прибыли 78,4%, что значительно выше среднеотраслевого уровня 30-40% и стало самым крутым ростом в истории полупроводников. Однако этот скачок полностью обусловлен ростом бизнеса в сфере центров обработки данных на 645% год к году.
Ограничения “новой бизнес-модели”
"Новая бизнес-модель" (NBM), применяемая SanDisk, нацелена на устранение цикличности за счёт долгосрочных соглашений с финансовым обеспечением. Однако в этих соглашениях есть основной изъян: долгосрочная часть контрактов предусматривает плавающие цены. Это означает, что даже при финансовых гарантиях на 11 млрд долларов, которые позволяют избежать дефолта клиентов, компания не защищена от падения цен.
По мере ввода новых мощностей у Samsung и SK Hynix (например, технологии в 321 слой) в 2026-2027 годах, плавающие цены будут пересчитываться исходя из спотового рынка. Сейчас рынок рассматривает 42 млрд долларов объёма заказов (RPO) как фиксированные поступления, что может оказаться заблуждением.
Значительное завышение оценки
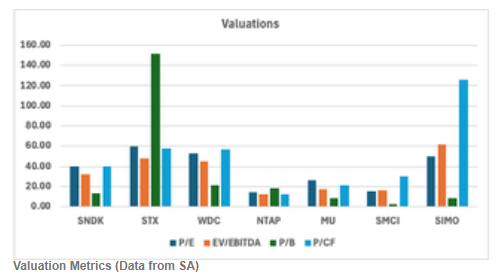
Non-GAAP P/E (отношение цены к прибыли) SanDisk составляет 40,36, что значительно выше аналогичного показателя у Micron — 26,30. Согласно модели дисконтированных денежных потоков (DCF), после учёта нормализации цен после 2027 года, целевая цена составляет всего 372,42 доллара, что предполагает около 70% потенциала снижения от текущих уровней. Вариантный анализ на основе вероятности также указывает на возможные отрицательные доходности. Текущая премия в оценке SanDisk по сравнению с Micron не имеет фундаментального обоснования.
Риски и выводы
Основные риски SanDisk заключаются в возможном продолжении дисбаланса спроса и предложения, так как производители делают ставку на стратегию "приоритет прибыльности", а увеличение мощностей по направлению HBM ограничивает предложение NAND; финансовое обеспечение на 1,1 млрд долларов также увеличивает жёсткость контрактных обязательств.
Аналитик Луи Жерар считает, что стремительный рост акций SanDisk за год с 33 до 1406 долларов — это уже абсурд, учитывая нарратив с AI и ограничением предложения. Поскольку валовая маржа на уровне 78% едва ли может сохраниться в условиях товарного бизнеса, а текущий цикл уже показал рекордное расширение маржи, откат в будущем может быть столь же серьёзным. Он присваивает акции компании рейтинг "продавать".
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
AI-бум противостоит «5% доходности по казначейским облигациям США»! Nasdaq обновляет исторический максимум, укрепляя структуру «80/20», Уолл-стрит пересматривает соотношение акций и облигаций
Доходность 30-летних государственных облигаций США достигала примерно 5,53%, что является самым высоким уровнем с 2004 года; цена Brent по-прежнему превышает 100 долларов за баррель. Рискованные активы вновь выдержали давление, что отражает уверенность инвесторов в том, что коммерциализация приложений AI и рост корпоративной прибыли способны в определённой мере компенсировать влияние повышения стоимости финансирования и ставки дисконтирования.
AI-инфраструктура сталкивается с "стеной"! Marvell: медные соединения и узкие места памяти станут ключевыми факторами для следующего этапа расширения вычислительных мощностей
Соревнование в сфере AI вычислительных мощностей развивается в системную игру, охватывающую как интерконнекторы, так и память. По словам руководства Marvell, за девять месяцев рост KV-кэша, управляемый моделями инференса, увеличился примерно в 10 раз; память одного стойки уже не способна удовлетворить спрос, медные соединения приближаются к своему пределу, и оптические интерконнекты вместе с расширением памяти становятся ключевыми для масштабирования вычислительных возможностей. Кастомизация стала отраслевым трендом, а Marvell, благодаря своим аналоговым SerDes, фотонной memory fabric и полному кастомному стэку, получает дивиденды.
«Агент» против казначейских облигаций США — кто возьмёт верх на американском рынке акций?
Волна AI-агентов и доходности по американским облигациям разрывают фондовый рынок США на два мира: Meta выпустила модель Muse, что за одну неделю увеличило её рыночную капитализацию на 220 миллиардов долларов и резко подняло Nasdaq; однако если исключить компании, связанные с AI, индекс S&P 500 на этой неделе фактически снизился на 1%, количество акций на NYSE, достигших новых минимумов, в течение девяти дней подряд превышает число обновивших максимумы, а "широкая торговля" практически закончилась. Goldman Sachs прямо заявляет, что это «разочаровывающая игра в кошки-мышки» между рынком акций и ставками — любое ралли может быть мгновенно остановлено облигационным рынком, а держателям акций приходится одновременно занимать короткие позиции по американским госбумагам для хеджирования.
Цены на крипто
Далее


