
Почему учреждения продолжают повышать TSMC на этой позиции?

Всем привет, я Правый Карман.
После публикации отчёта TSMC за 4 квартал 25 года рынок быстро отреагировал.
Но главный вопрос, который действительно стоит задать:
Почему именно сейчас институциональные инвесторы продолжают повышать оценки TSMC?
Этот вопрос нельзя ответить на уровне ощущений.
В этой статье я в основном опираюсь на J.P. Morgan и Goldman Sachs, которые опубликовали свежие аналитические отчёты после выхода финансового отчёта, чтобы с точки зрения институциональных моделей разобрать, почему именно сейчас они выбрали повышение.
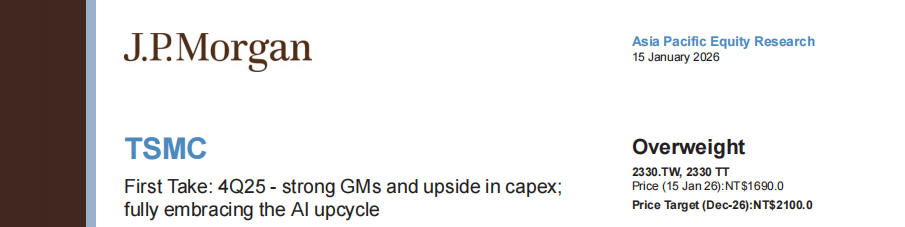
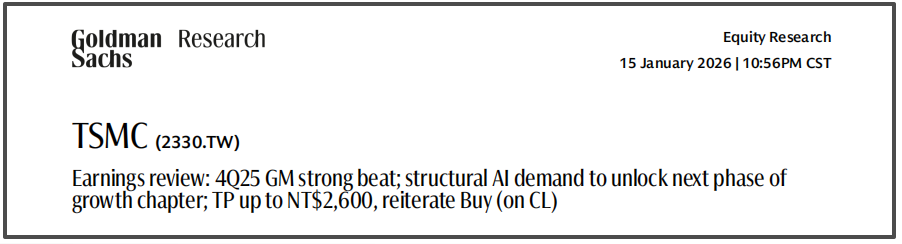
Сначала — выводы.
Это повышение связано не с тем, что отчёт «выглядит хорошо», а потому чтостарые предположения больше не работают.
И у J.P. Morgan, и у Goldman Sachs есть только одна общая черта в этом действии:
Это не тонкая настройка, а изменение долгосрочных предпосылок.
Это изменение проявляется в трёх вещах.
Первая причина: AI больше не маржинальный фактор
В последние годы институциональные инвесторы оценивали доходы TSMC, связанные с AI, в основном так:
рост быстрый, но всё ещё только одна из подкатегорий в HPC, влияние на долгосрочную модель ограничено.
После этого отчёта эта позиция была полностью пересмотрена.
Институциональные инвесторы теперь рассматривают доходы от AI accelerator, как:
ключевой фактор загрузки передовых производственных мощностей
ключевой фактор темпа капитальных вложений
и даже как фактор, определяющий общий темп роста компании
Когда AI становится не «опцией», а «главной переменной»,
модель роста естественно должна пересматриваться в сторону повышения.
Это не оптимизм, а структурное изменение.
Вторая причина: маржинальность 60% становится «новой нормой»
Если изменения в доходах влияют на угол роста,
то изменения в прибыли — этоизменение самой точки отсчёта оценки.
В этом отчёте важно не то, что маржа за квартал превзошла ожидания, а то, что сразу появились три факта:
Маржа в 4 квартале 25 года стабильно выше 60%
Прогноз на 1 квартал 26 года ещё выше
Долгосрочный прогноз маржи официально повышен
Это значит:
Институциональные инвесторы начинают принимать новую предпосылку —
В ближайшие годы у TSMC маржинальность, вероятно, больше не вернётся к уровню чуть выше 50%.
Как только новая точка отсчёта маржинальности подтверждается:
Изменения EPS становятся не линейными,
ався граница прибыльности поднимается вверх.
Вот почему многие повышения связаны не с ростом мультипликаторов, а с тем, что EPS переоценивается.
Третья причина: изменилась «природа» Capex
Дискуссии о Capex TSMC на рынке были всегда.
Но ключ к изменению суждений институционалов на этот раз не в том, насколько велик Capex, а в том, почему Capex должен быть таким большим.
В этот раз институциональные инвесторы определяют Capex так:
это не ставка против цикла
это не оборонительные инвестиции
а заранее предусмотренное расширение под долгосрочный устойчивый спрос на AI
Другими словами:
Capex больше не считается риском, а становится производным от прогнозируемого роста.
Когда Capex понимается так, его значение для оценки компании полностью меняется.
Почему именно «сейчас» продолжается повышение, а не раньше или позже?
Это ключевой вопрос, который многие упускают.
Институциональные инвесторы не сегодня узнали, что AI важен,
и не сегодня увидели дефицит передовых производств.
Реальный триггер — одновременная проверка трёх фактов:
1️⃣ Спрос на AI теперь не просто шум заказов, а устойчивая кривая
2️⃣ Маржа не снижается из-за расширения производств и зарубежных проектов
3️⃣ Менеджмент стал решительнее в отношении средне- и долгосрочного Capex
Когда все три пункта совпадают,
старые «осторожные предположения» должны быть пересмотрены.
Вот почему повышение происходит сейчас, а не до отчёта.
Моё понимание
Если смотреть только на цену акций, это повышение кажется «по течению»;
но если смотреть с точки зрения институциональной модели — этонеобходимая корректировка.
TSMC переходит от:
«Высокосезонной производственной компании»
постепенно к:
«Ключевому активу с устойчивой структурной прибыльностью в эпоху AI-инфраструктуры».
В этом контексте,
дальнейшее повышение институционалов — это не агрессия, а запоздалая реакция.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Morgan Stanley снова называет Nvidia (NVDA.US) своим главным выбором среди полупроводников; узкие места в отрасли смещаются на инфраструктуру дата-центров, сотрудничество SpaceX и Amazon открывает возможности для роста.
Morgan Stanley отмечает, что текущий коэффициент цена/прибыль NVIDIA по прогнозу на 2028 финансовый год составляет всего 15, что делает оценку чрезвычайно привлекательной. Даже если коэффициент не увеличится, рост прибыли компании сможет обеспечить стабильную инвестиционную отдачу.
После взрывного успеха Meta Muse столкнулась с проблемой удержания: коэффициент открытий ниже, чем у популярных приложений, долгосрочная монетизация под вопросом
С момента запуска искусственного интеллекта Muse от Meta его суммарные загрузки превысили 5,6 миллиона, и приложение даже занимало первое место в Apple App Store. Однако показатели открытия приложения среди пользователей остаются ниже, чем у таких основных приложений, как Google и ChatGPT; уровень удержания и частоты использования всё ещё не достиг требуемого уровня. В связи с этим BNP Paribas снизил долгосрочные ожидания по монетизации Muse, считая, что в краткосрочной перспективе продукт вряд ли сможет поколебать позиции вертикальных платформ в таких сферах, как электронная коммерция и туризм. Его дальнейшая коммерциализация по-прежнему будет зависеть от повышения вовлеченности пользователей и доказательства эффективности моделей, основанных на рекламе и других подходах.
Bank of America: "AI-сделки" — последняя линия обороны на рынке американских облигаций
Банк Америки предупреждает, что повествование об искусственном интеллекте выступает в роли "буфера" макроэкономических рисков, сдерживая рыночную волатильность. FOMO, вызванный AI, создает эффект "пут-опциона AI", из-за чего фондовый рынок практически не реагирует на резкие колебания рынка облигаций. В Bank of America опасаются, что если история AI даст сбой, пересмотр ожиданий по росту может превратить долговой кризис в кризис всего рынка, а все сдерживаемые макрориски проявятся одновременно.
Цены на крипто
Далее


