
Аналитики утверждают, что опционы на спотовый ETF Bitcoin могут потенциально повлиять на спрос на базовый актив

Аналитики утверждают, что одобрение Комиссией по ценным бумагам и биржам США опционов на спотовый биткоин-ETF знаменует собой значительный сдвиг в том, как институциональные инвесторы могут взаимодействовать с биткоином, что может повлиять на спрос на базовый актив. Комиссия по ценным бумагам и биржам США одобрила предложение BlackRock о листинге и торговле опционами на его спотовый биткоин-ETF в прошлую пятницу.
Они отметили, что введение опционов на IBIT ETF может увеличить "бумажное" предложение биткойна, так как институциональные инвесторы могут получить доступ к биткойну, не покупая его напрямую. "Опционы на спотовые биткойн ETF также могут означать, что 'бумажное' предложение биткойна увеличится, поскольку институциональные инвесторы могут получить доступ к покупке или продаже биткойна без необходимости инвестировать через спотовый рынок, и быть в длинной позиции, не покупая биткойн, или в короткой позиции, не покупая биткойн в первую очередь," добавили аналитики CryptoQuant.
Они указали на значительную тенденцию на рынке фьючерсов, где "бумажное" предложение биткойна увеличилось с 279,000 до 549,000 BTC в течение медвежьего рынка 2022 года. Этот рост открытого интереса указывает на растущее предпочтение деривативов биткойна по сравнению с физическим активом, поскольку инвесторы стремились шортить биткойн, не участвуя напрямую в спотовом рынке.
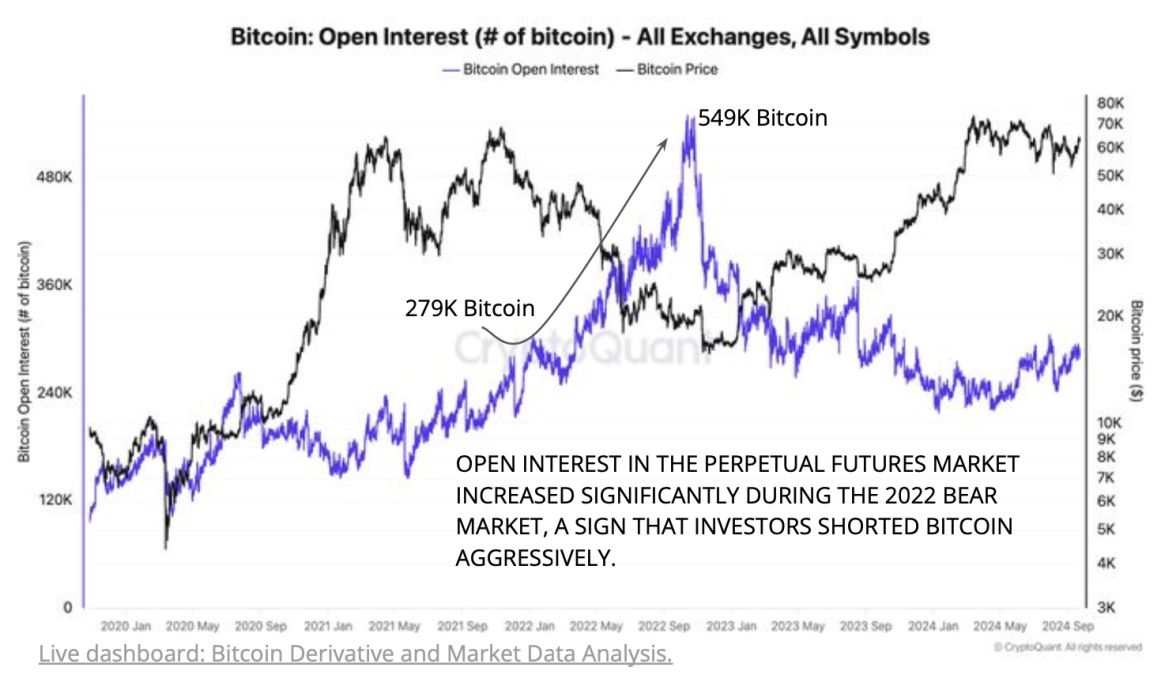
Открытый интерес на бессрочные фьючерсы на биткойн значительно увеличился во время медвежьего рынка 2022 года. Изображение: CryptoQuant.
Инсайты по деривативам из рынка золота
Трейдер деривативами Гордон Грант обсудил последствия этой тенденции, проводя параллели с рынком золота. Он подчеркнул, что хотя "бумажная" торговля составляет значительную часть общего объема торгов, остается необходимость в физическом спросе, который поддерживает это предложение. "Мы видим, что хотя бумажная торговля золотом составляет значительную часть общего среднего дневного объема, так же и спотовая торговля, и хотя верно, что открытый интерес может расти в бумажном пространстве, где-то по линии бумажное предложение потребует бумажного спроса, что подразумевает физическую основу," добавил он.
Грант подчеркнул, что по мере интеграции биткойна в традиционные финансы его использование в качестве залога становится более сложным. В отличие от традиционных активов, биткойн не так легко принимается в качестве залога для деривативных контрактов. "Что относительно ново для биткойна, когда мы переходим к традиционным финансовым продуктам, так это то, что цифровой актив не так легко используется в качестве залога для получения кредитного плеча, что является эффективным созданием бумажных контрактов, обеспеченных биткойном," объяснил он.
Затем Грант сказал, что в результате участники будут использовать доллары США, а не биткойн для бумажных контрактов. Это указывает на предпочтение или необходимость долларовых транзакций, вероятно, из-за ликвидности и принятия долларов на традиционных рынках. "Таким образом, необходимость участия в опционах IBIT будет в долларах, а не в самом биткойне," сказал он.
Он далее объяснил, что общий рынок биткойн-продуктов расширяется. Доля деривативов биткойна увеличивается в этом рынке. "мы можем наблюдать феномен 'растущего пирога и растущей доли пирога', при котором общий размер пирога биткойн-продуктов, в терминах среднего дневного объема, охватывающего спот, фьючерсы/линейные деривативы и опционы/нелинейные деривативы, продолжает расти в долларовом или биткойн эквиваленте.
он сказал, что доля биткойн-деривативов также продолжает расти.
Грант также упомянул, что цена опционов может быть затронута новым продуктом IBIT options и тем, как он повлияет на подразумеваемую волатильность. Он выразил обеспокоенность по поводу возможного сжатия волатильности, ссылаясь на прошлый повышенный розничный спрос на опционы. "Настоящий вопрос для меня заключается в том, как рынки биткойн-опционов, с точки зрения цены опциональности, измеряемой подразумеваемой волатильностью, воспримут новый источник активности и интереса участников. Я беспокоюсь о риске возможного сжатия волатильности в биткойн-опционах, если в какой-то момент возникнет ажиотажный розничный спрос на биткойн-опционы, как мы видели в прошлом с GameStop и Ethereum во время обновления EIP 1559," добавил Грант.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Перед IPO Anthropic выделит 5% акций для фонда, Маск призывает передать их непосредственно общественности
Anthropic объявила о создании благотворительного фонда, первоначально выделив 5% своих акций. При увеличении оценки компании на 50% будут выделяться дополнительные 2%. Цель фонда — смягчить влияние искусственного интеллекта на занятость. Маск предложил напрямую передавать акции широкой публике.

Отскок акций AI ослаблен: отсутствие трех ключевых факторов затрудняет повторение июльской динамики
JPMorgan отмечает, что из-за отсутствия притока средств в ETF, ограниченного потенциала для закрытия коротких позиций и досрочного завершения обратного выкупа на 40 миллиардов долларов компаниями Samsung и SK Hynix, восстановление акций AI в октябре может быть менее сильным по сравнению с июлем, а рост кредитного плеча увеличивает волатильность.

Игра на оценку в триллион долларов: уверенность рынка в слиянии с Tesla (TSLA.US) зависит от квартального отчета SpaceX (SPCX.US), который будет опубликован во вторник
Отчет SpaceX за третий квартал рассматривается рынком как потенциальный ценовой ориентир для слияния: при структуре обмена акциями в зависимости от результатов, сила или слабость финансовых показателей непосредственно влияет на убедительность коэффициента обмена для акционеров Tesla, а огромные капитальные расходы являются самым большим фактором, способным поколебать уверенность.

90% CET1 стал спусковым крючком! UBS (UBS.US) может покинуть страну из-за новых требований к капиталу, а швейцарский парламент сталкивается с дилеммой: "слишком строгие правила отпугивают крупные банки, слишком мягкие приводят к референдуму".
После банкротства Credit Suisse в 2023 году швейцарские законодатели разрабатывают новые правила регулирования капитала для UBS, но это также ставит их в сложную ситуацию: если стандарты будут слишком строгими, крупнейший банк Швейцарии может покинуть страну; если стандарты будут слишком мягкими, это может привести к общенациональному референдуму и усилению неопределённости.
Цены на крипто
Далее


