
Por que o aumento das taxas dos títulos do Tesouro dos EUA não impulsionou a cotação do dólar?

Morning FX
Desde setembro, as taxas dos títulos do Tesouro dos EUA encenaram uma onda de negociações de aumento de juros, mas curiosamente o câmbio do dólar praticamente não se alterou. A taxa do título do Tesouro dos EUA a 2 anos subiu mais de 20 pontos base em relação ao início do mês, e o mercado precifica uma probabilidade de 88% de aumento de juros em setembro, com dois aumentos já totalmente precificados para este ano. Entretanto, o índice do dólar manteve-se à volta dos 99 pontos, praticamente inalterado.
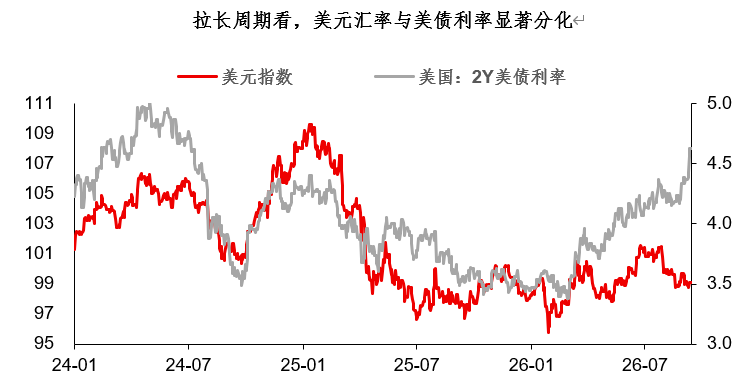
Como entender a diferença significativa entre o dólar e as taxas dos títulos do Tesouro dos EUA? Na minha opinião, existem alguns pontos importantes:
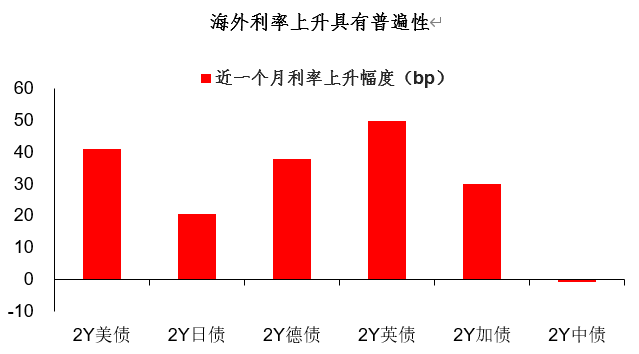
Em primeiro lugar, esta subida das taxas é global e a diferença das taxas EUA-não EUA não se alargou. Historicamente, quando houve divergência de políticas monetárias entre EUA e outros países (por exemplo, em 2022), a lógica de “taxas altas → dólar forte” funciona perfeitamente.
No entanto, nesta ronda, a subida das taxas é global: nas últimas semanas, as taxas dos títulos alemães, britânicos e canadianos subiram acima de 30 pontos base. O índice do dólar, que reflete a diferença das taxas entre EUA e outras economias, gira em torno dos 99, sem estar sobrevalorizado ou subvalorizado.
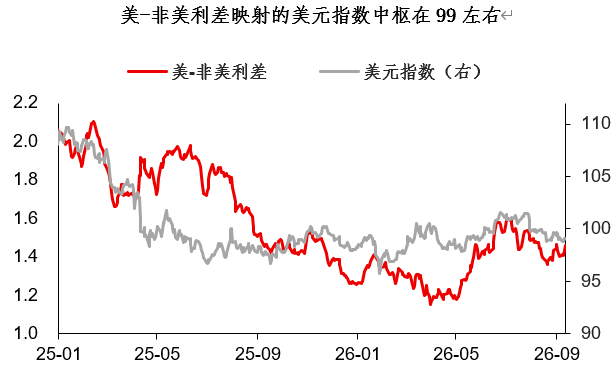
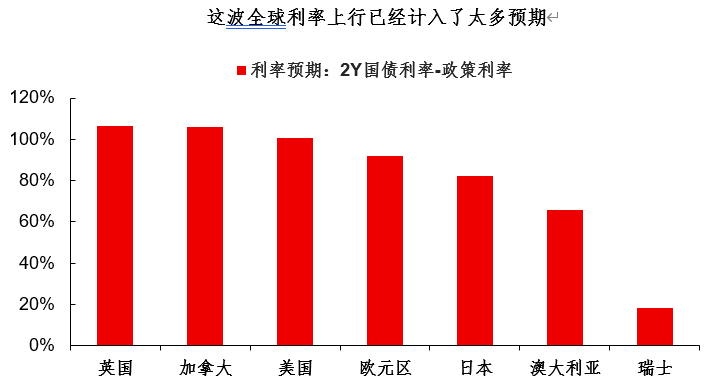
No futuro, irá aumentar a divergência entre a diferença EUA-não EUA? Provavelmente sim. Afinal, esta subida global das taxas já incorporou bastantes expectativas; alguns países com fundamentos mais fracos poderão não conseguir acompanhar, ou poderão exceder os limites com aumentos sucessivos... Esta será uma questão importante a médio prazo, mas ainda não é o tema central do mercado neste momento.
Além da questão do diferencial de taxas, outro fator para o desempenho discreto do dólar nesta ronda é a pressão das moedas asiáticas fortes. Embora o índice dólar não tenha oscilado muito, olhando mais de perto percebe-se um padrão claro: fraqueza durante o dia e força à noite.
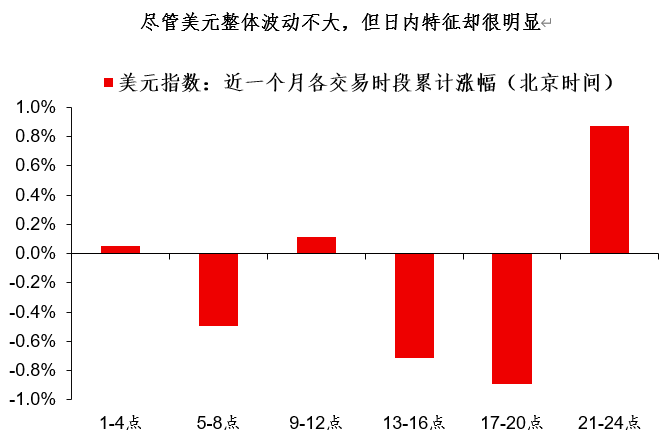
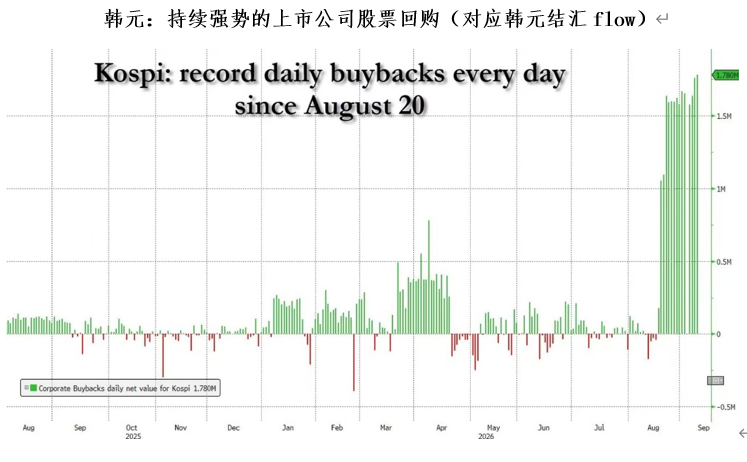
Considero que a fraqueza do dólar durante o pregão asiático também foi, até certo ponto, resultado da pressão das moedas asiáticas fortes. Entre as três maiores da Ásia (CNY, KRW, JPY), cada uma tem a sua própria lógica: liquidação de exportações no caso do renminbi, recompra de ações por empresas cotadas no caso do won, etc.
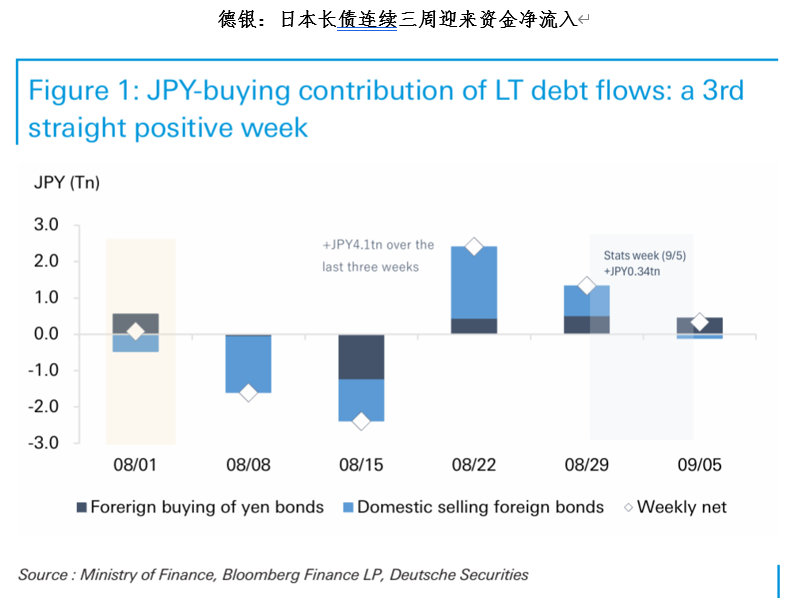
Há sinais de que os fundos de investimento japoneses no estrangeiro também estão a regressar ao país. Apesar de o volume não ser muito grande, está de facto a acontecer, o que, de forma objetiva, também impulsionou a combinação de “títulos do Tesouro dos EUA fracos + dólar fraco”. Se a tendência do fluxo de capitais japoneses de regresso ao país continuar, o iene poderá mostrar ainda mais resiliência apesar das taxas elevadas dos títulos do Tesouro dos EUA.
Tendo em conta a análise acima, eis a actualização da minha opinião sobre os mercados cambial e de activos:
Mercado cambial: As moedas asiáticas (CNY, KRW, JPY) demonstram maior resiliência; mesmo com aumentos de juros nos EUA, talvez não caiam muito. As moedas europeias (EUR, GBP) tendem a ficar mais voláteis, pois a divergência EUA-Europa ainda não é significativa;
Títulos do Tesouro dos EUA: O extremo mais curto dos títulos já incorporou as expectativas de aumentos de juros, mas o principal risco reside nos títulos de prazo mais longo (questões de oferta e procura, subida global das taxas). Por agora, o ideal é observar; se o título a 10 anos estabilizar nos 5,0%, já existirá algum valor para alocação em posição comprada;
Ouro: O risco dos títulos do Tesouro dos EUA (questões de oferta e procura, etc.) contribui para o suporte ao ouro, o que explica a sua resistência à subida das taxas dos títulos norte-americanos. Quando não se sabe o que comprar, um pouco de ouro nunca é erro.
[Resultados do concurso de previsão do CPI dos EUA em agosto]
Parabéns ao vencedor com previsão de 3,4%. Por favor, envie a sua morada na nossa caixa de mensagens; o prémio será enviado em até cinco dias úteis.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Economizar nos Estados Unidos, pagar no mundo inteiro? Pesquisa do setor alerta: Trump pressionar queda nos preços dos medicamentos pode incentivar aumentos no exterior pelas empresas farmacêuticas.
Um estudo publicado na Lancet mostra que a tentativa de Trump de reduzir os preços dos medicamentos nos Estados Unidos pode obrigar as empresas farmacêuticas a aumentar os preços no exterior ou a sair de certos mercados, o que poderá reduzir significativamente a economia anual do Medicare, atualmente estimada em cerca de 11,6 bilhões de dólares.

Gurman prevê iPhone Duo: o primeiro modelo dobrável pode tornar-se o padrão da indústria, e o dispositivo dobrável da Apple (AAPL.US) pode desencadear um ciclo de renovação de aparelhos de dez anos.
O renomado jornalista financeiro Mark Gurman afirmou que o primeiro iPhone dobrável da Apple tem potencial para transformar a ainda experimental categoria de smartphones dobráveis em um padrão da indústria. Ele disse que o dispositivo, chamado iPhone Duo, é um dos produtos mais influentes da Apple, ficando apenas atrás do iMac, iPod, iPad e Apple Watch.

Ancorado na Nasdaq! A Anthropic está a caminho de um IPO recorde, com captação de recursos mirando o patamar da SpaceX
Segundo fontes, a Anthropic PBC escolheu a Nasdaq como local para sua oferta pública inicial, que tem potencial para estabelecer um novo recorde histórico.

Crypto prices
More


