
Prognoza wyników finansowych Tesla (TSLA) za III kwartał: Czy po przekroczeniu oczekiwań w dostawach uda się odwrócić presję na wyniki, która trwa już od kilku okresów?
 Bitget2026/10/20 03:31
1. Kluczowe punkty inwestycyjne
Tesla (TSLA.US) opublikuje wyniki za trzeci kwartał fiskalny 2026 po zamknięciu rynku amerykańskiego 21 października 2026 roku. Konsensus Wall Street prognozuje przychody na poziomie 27,8–28,3 mld USD (rdr stabilne lub lekko spadające), zysk na akcję po korekcie na poziomie 0,43–0,45 USD (spadek rdr o około 10–14%). Firma wcześniej ogłosiła dostawy Q3 w liczbie 486 532 szt. (rdr ok. -2,1%, ale powyżej oczekiwań rynku), wdrożenia magazynowania energii 13,7 GWh (rdr ok. +9,6%).
Główne punkty raportu nie dotyczą samych danych dotyczących dostaw (już opublikowanych), lecz stabilizacji marży brutto z działalności motoryzacyjnej, czy segment energetyczny utrzyma wkład oraz czy postępy komercjalizacji Robotaxi/FSD będą wspierać wycenę. Rynek skupia się też na presji na wolnych przepływach pieniężnych przy wysokich nakładach inwestycyjnych oraz na prognozach zarządu na rok i narracji wokół AI.
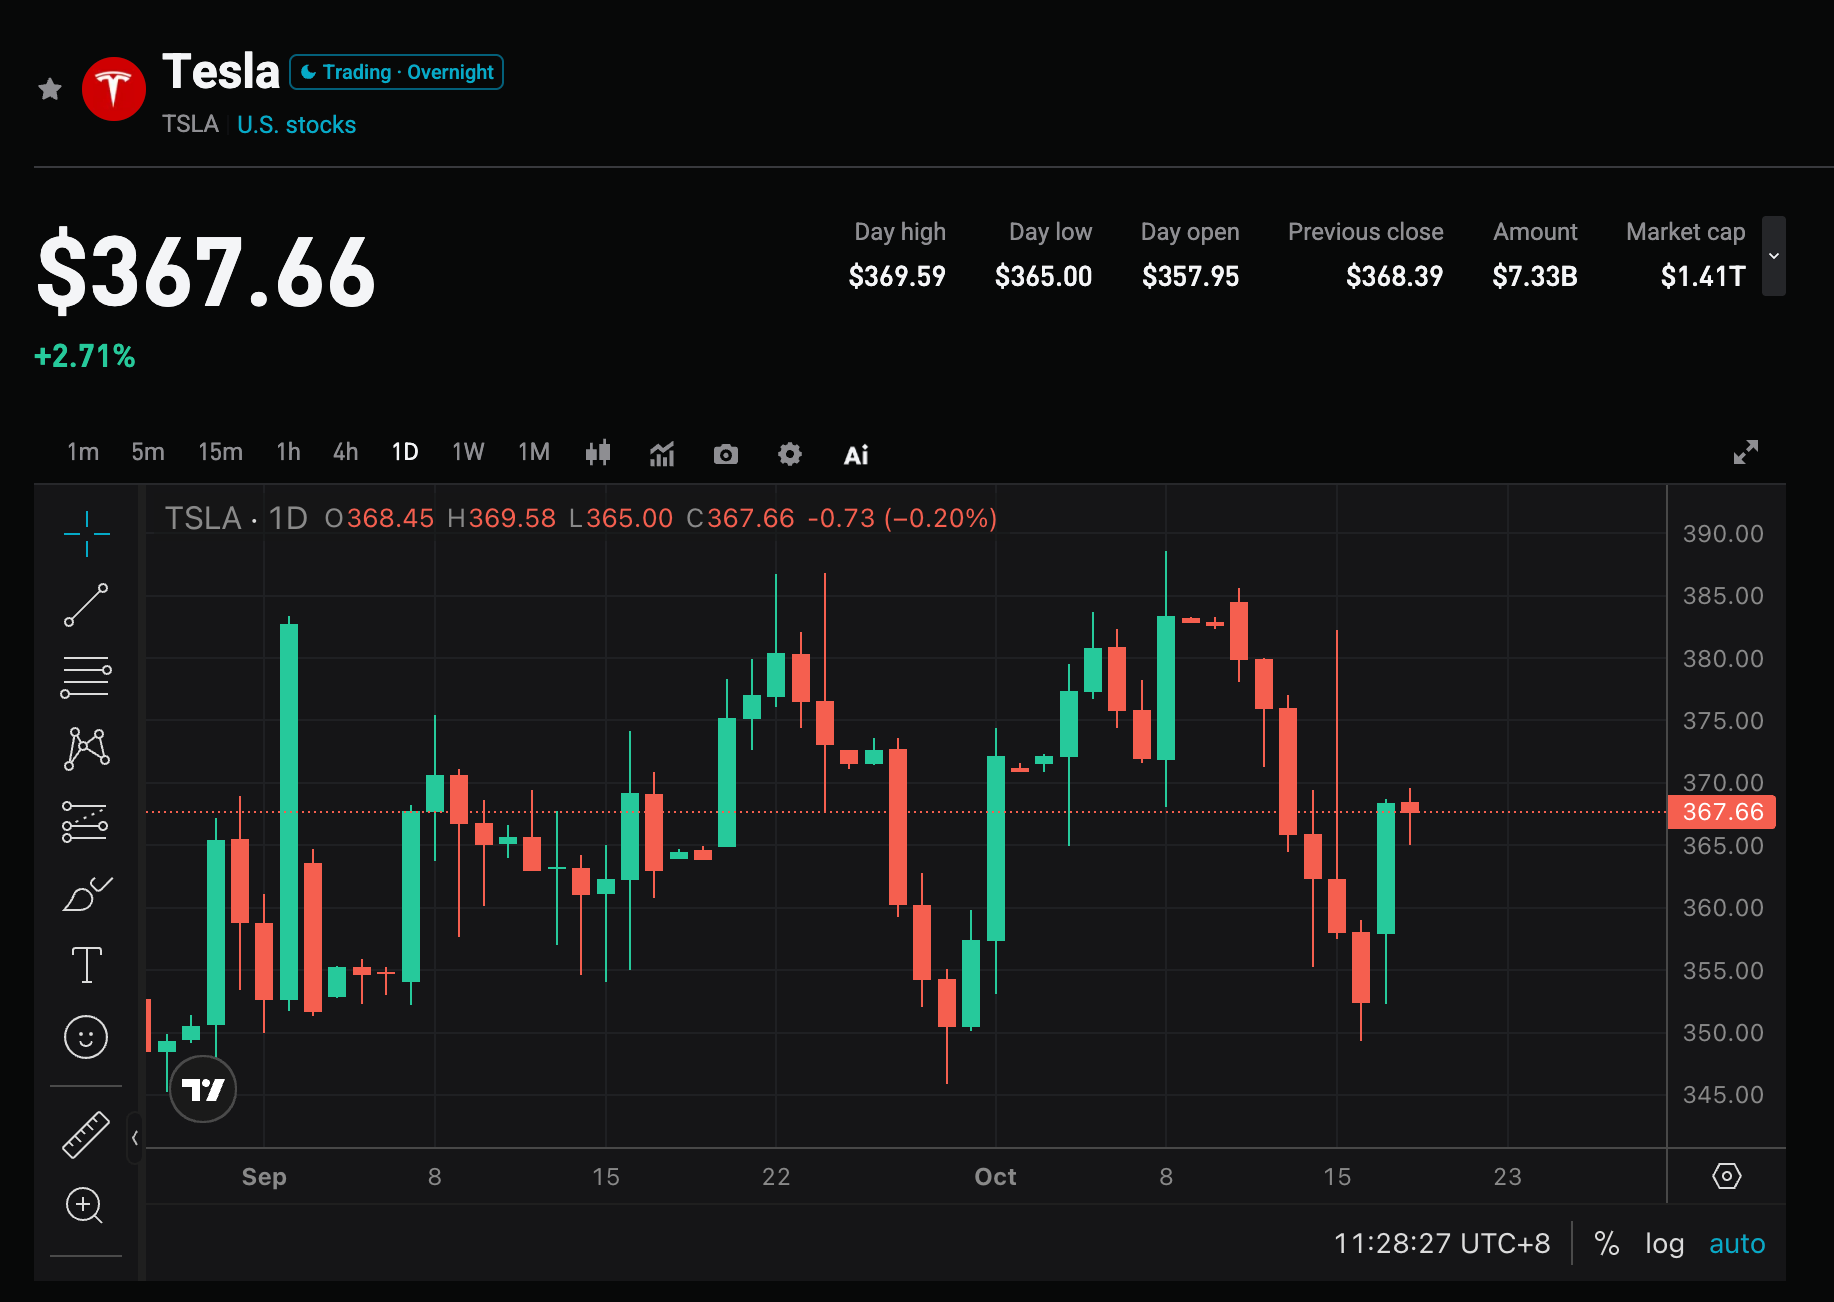
2. Cztery kluczowe obszary zainteresowania
Punkt 1: Czy przychody i EPS zatrzymają serię “miss” po przekroczeniu oczekiwań dotyczących dostaw
Q3 dostawy były o ok. 25 tys. wyższe od konsensusu, ale przewidywania przychodów są zbliżone lub niższe niż w analogicznym okresie ubiegłego roku. Przez ostatnie 10 kwartałów Tesla odnotowała 6 razy "miss" przychodów, EPS na poziomie 5-7 razy "miss", wskaźnik przekroczenia oczekiwań pozostaje niski. Jeśli sprawozdanie wykaże przychody bliskie 28,3 mld USD oraz EPS sięgnie lub przekroczy 0,45 USD, może to pomóc odwrócić wrażenie „dobre dostawy, ale presja na zyskach”; w przeciwnym razie obawy o trwałe kurczenie się marż będą rosnąć.
Punkt 2: Marża brutto działalności motoryzacyjnej i struktura produktów
Działalność motoryzacyjna nadal stanowi główny przychód, oczekiwane przychody są pod presją. Rynek ocenia, czy marża brutto pojazdów poprawiła się względem Q2, oraz jaką rolę odgrywają Model 3/Y i inne modele (w tym Cybertruck). Koszty materiałów, strategia cenowa oraz rozchodowanie stanów magazynowych bezpośrednio przełożą się na wynik finansowy. Sygnał stabilizacji marży może wesprzeć wycenę, dalszy spadek – zwiększyć wątpliwości co do popytu i zdolności do ustalania cen.
Punkt 3: Wzrost działalności energetycznej i usługowej
Segment magazynowania energii od kilku kwartałów wyróżnia się, Q3 wdrożenie 13,7 GWh. Przychody z energii i usług mogą być istotnym wsparciem, rynek bada czy tempo wzrostu oraz marże będą w stanie dalej mocno wpływać na ogół wyników. Jeśli sektor energetyczny utrzyma wysoką dynamikę, może częściowo zniwelować presję na działalność motoryzacyjną i wzmocnić narrację Tesli jako kompleksowej firmy technologicznej energetycznej.
Punkt 4: Robotaxi, FSD i tempo nakładów inwestycyjnych
W Q3 uruchomiono część operacji Robotaxi, rynek szczególnie monitoruje odpłatne kilometry, postępy w subskrypcjach FSD oraz aktualizacje harmonogramu komercjalizacji przez zarząd. Całoroczne nakłady inwestycyjne szacowane są na ponad 25 mld USD, Q3 wolne przepływy pieniężne mogą pozostać pod presją. Czy wysokie inwestycje przełożą się na wymierne przychody z AI i autonomicznej jazdy, to kluczowy czynnik kształtujący perspektywę kursu.
3. Ryzyka i szanse
Czynniki wzrostowe:
- Wyraźne przekroczenie konsensusu przychodów i EPS, sygnały poprawy marży brutto działalności motoryzacyjnej.
- Mocny wzrost działalności energetycznej, postępy komercjalizacji Robotaxi/FSD powyżej oczekiwań, podwyższenie prognoz rocznych przez kadrę zarządzającą.
- Bardziej klarowna ścieżka zwrotu z wysokich nakładów inwestycyjnych oraz harmonogram podana przez zarząd.
Ryzyka spadku:
- Kolejny "miss" przychodów lub EPS, dalszy spadek marży brutto działalności motoryzacyjnej.
- Znaczne ujemne wolne przepływy pieniężne, korekta wyższych nakładów inwestycyjnych bez postępu przychodów.
- Robotaxi/FSD rozwija się wolniej niż oczekiwano, wysoka wycena prowadzi do korekty.
4. Wskazówki dotyczące strategii transakcyjnej
Argumenty za pozycją długą: Jeśli przychody, EPS i marża brutto poprawią się jednocześnie, a kadra zarządzająca przekaże pozytywne sygnały dotyczące Robotaxi i działalności energetycznej, może to wzmocnić wiarę rynku w długoterminową wartość Tesli w obszarze AI i autonomicznej jazdy, co wesprze odbudowę wyceny.
Ryzyko pozycji krótkiej: Jeśli rentowność pozostanie pod presją, wolne przepływy pieniężne się pogorszą lub autonomiczna jazda nie pokaże postępu, może to prowadzić do realizacji zysków, zwłaszcza na niestabilnym rynku akcji technologicznych.
Kluczowe dane:
- Całkowite przychody i dynamika rdr
- Skorygowany EPS oraz marża brutto działalności motoryzacyjnej
- Przychody i wdrożenie działalności energetycznej
- Wolne przepływy pieniężne i nakłady inwestycyjne
- Kluczowe wskaźniki operacyjne Robotaxi/FSD oraz prognozy roczne
Wskazówki operacyjne: W przypadku wyników przewyższających oczekiwania i pozytywnych prognoz warto rozważyć rozpoczęcie budowania pozycji po korekcie; jeśli dane są przeciętne lub prognozy słabe, należy uważać na ryzyko krótkoterminowej niepewności i unikać kupowania na szczycie. Pozycję i poziom stop loss należy elastycznie dostosować do indywidualnej akceptacji ryzyka.
Zastrzeżenie: Powyższa treść ma charakter wyłącznie informacyjny i nie stanowi rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Według raportu: Anthropic przeznaczy ponad 600 miliardów dolarów na moc obliczeniową. W pierwszej połowie roku firma osiągnęła przychody w wysokości 16,3 miliarda dolarów, z czego około 9 miliardów dolarów wydano na moc obliczeniową.
Anthropic przygotowuje się do historycznego IPO o wycenie od 1,5 do 2 bilionów dolarów, z planem debiutu w listopadzie. W pierwszej połowie 2026 roku odnotowała stratę netto w wysokości 80,7 miliarda dolarów (głównie z tytułu odpisów księgowych), przy przychodach 16,3 miliarda dolarów, a w trzecim kwartale wzrost kwartalny wyniósł 45%, osiągając 16,8 miliarda dolarów. Całkowite zobowiązania firmy dotyczące wydatków na moc obliczeniową przekraczają 600 miliardów dolarów i obejmują umowy z Google Cloud, AWS, Microsoftem oraz wynajem chipów Nvidia. Mimo deklarowania skorygowanego zysku w drugim kwartale, duże sztywne wydatki na moc obliczeniową oraz brak wystarczającej przejrzystości finansowej pozostają kluczowymi ryzykami dla inwestorów.

Koreańskie akcje są historycznie „tanie”, ale nikt ich nie kupuje, JPMorgan ostrzega: sprzedaż przez środki lewarowane może się utrzymywać
Po odjęciu wpływu gigantów takich jak Samsung i SK Hynix, KOSPI ogółem handluje tylko przy wskaźniku przyszłego P/E wynoszącym 8,4, co znajduje się na historycznym 11 percentylu. Obecnie wykupy akcji przez Samsung i SK Hynix dobiegają końca, inwestorzy zagraniczni netto sprzedają akcje, krajowe instytucje wykazują słaby popyt, a koreańska giełda właśnie w chwili największej potrzeby utraciła źródła zakupów. JPMorgan wskazuje, że pomimo znacznej wyprzedaży pozycje w funduszach ETF z dźwignią pozostają wysokie, co nie wyklucza możliwości nowej fali sprzedaży.

Obligacje CoreWeave gwałtownie spadają, co jest sygnałem ostrzegawczym – Rezerwa Federalna może potrzebować ponownie przeanalizować tempo podwyżek stóp procentowych
Rentowność obligacji CoreWeave wzrosła chwilowo do 15%, a rentowności obligacji śmieciowych i inwestycyjnych osiągnęły najwyższe poziomy odpowiednio od 2025 i 2023 roku. Według kolumny Bloomberg, zbliża się szczyt zapadalności obligacji wysokodochodowych w 2028 roku — jeśli spready kredytowe rozszerzą się w sposób niekontrolowany, może to wywołać falę niewypłacalności i wzrost bezrobocia. Fed powinien na październikowym posiedzeniu wstrzymać się od zmian, utrzymując przedział stóp procentowych na poziomie 3,75%–4%, ostrożnie rozważając decyzję na grudzień.

Ceny krypto
Więcej


