
PCE niespodziewanie osłabł, ale dlaczego rynek nie jest aż tak podekscytowany

Wiadomości Huitong, 30 września—— PCE w pełni poniżej oczekiwań, ADP zaś powyżej oczekiwań — na pierwszy rzut oka wygląda to na paradoks „gorącego rynku pracy i chłodniejszego popytu”.
PCE w pełni poniżej oczekiwań, ADP zaś powyżej oczekiwań — na pierwszy rzut oka wygląda to na paradoks „gorącego rynku pracy i chłodniejszego popytu”.
Jednak ta „nieoczekiwana” odpowiedź w rzeczywistości nie jest niespodzianką ——
Rynek nie jest opieszały, tylko zrozumiał zmienioną „miarę” —— dlatego mimo niespodziewanego osłabienia PCE, rynek nie wykazał wielkiego entuzjazmu.
Wyniki danych: Chłodniejsze od oczekiwań, z piętnem metody pomiaru
Całościowy PCE r/r wzrósł o 3,4%, core PCE r/r wzrosło o 3,0%, oba wskaźniki poniżej wcześniejszych prognoz (3,7% i 3,3%) i wartości poprzednich; w ujęciu m/m całość i core odpowiednio 0,3% oraz 0,2%, także łagodne.
Mimo że najnowszy odczyt spadł z 3,7% w lipcu, już od ponad pięciu lat znacznie przekracza cel 2% wyznaczony przez Fed.
Niespodzianka kryje pułapkę — obecny spadek nie wynika całkowicie z osłabienia popytu, lecz ma wyraźnu statystyczny ślad: administracja Trumpa zrewidowała metodę pomiaru core, zmieniając sposób wyliczania opłat za zarządzanie portfelem z wartości aktywów na bazę godzin pracy i zarobków, systematycznie ograniczając wpływ wzrostu giełdy na inflację.
Innymi słowy, to spadek „wypłaszczony” przez metodę pomiaru — rynek nie może traktować go jako czystego sygnału gołębiego.
Dwie strony danych: „samoczynne łagodzenie” inflacji i odporność rynku pracy
Co warte uwagi, to również stanowisko prezesa Fed Nowy Jork Williamsa.
Rzadko udzielił precyzyjnego sygnału, twierdząc, że część presji inflacyjnej samoistnie zanika: ceny mieszkań, będące głównym wydatkiem gospodarstw domowych, wyraźnie zwolniły, rynek pracy pozostaje silny, ale wzrost płac nie przełożył się na ceny konsumenckie — zatem to argument za „brakiem konieczności dalszych podwyżek” oparty na fundamentach, nie na statystyce.
Dane o zatrudnieniu kreślą ciekawy obraz z drugiej strony.
Raport ADP wskazuje, że we wrześniu sektor prywatny dodał 90 tys. miejsc pracy, powyżej prognozowanych 70 tys., a odczyt sierpniowy także został zrewidowany w górę. Rynek pracy — mimo wysokich cen energii i rosnących stóp — wykazuje wytrzymałość, co oznacza, że spowolnienie inflacji nie odbyło się kosztem załamania zatrudnienia.
Kiedy jednocześnie mamy „łagodniejszą inflację” i „stabilne zatrudnienie”, Fed nie musi już wybierać między nimi — zyskuje więcej przestrzeni dla „status quo”.
Równowaga polityki: Dylemat komunikacji i październikowa niewiadoma
Precyzyjne stanowisko Williamsa jest ważne, bo środowisko komunikacji Fed nie jest już takie jak dawniej.
Obecny przewodniczący Walsh odszedł od stosowanej przez poprzedników „werbalnej wskazówki” — czyli sugerowania ruchów przed posiedzeniami, co niesie ryzyko: jeśli rynek obstawi działania, których Fed nie zamierza podjąć, to bank centralny musi wybierać między „przestraszeniem inwestorów” a wykonaniem „niepotrzebnej podwyżki”, a stanowisko Williamsa pozwala uniknąć tego dylematu.
Równowaga polityki przesuwa się po cichu; szansa na podwyżkę o 25 pb 28 października spadła z ok. 66% we wtorek rano do ok. 45% obecnie, oczekiwania kolejnych 50 pb do końca roku spadły z 55% tydzień temu do ok. 35%;
Do wyborów śródterminowych zostało zaledwie sześć dni, co czyni potencjalną podwyżkę bez pilnej potrzeby bardziej niezręczną.
Jednak sygnały gołębie nie są jednoznaczne — członkowie zarządu zbliżeni do stanowiska Williamsa, Barr stwierdził, że „dalsze korekty mogą być konieczne”, Cook wyraził podobną opinię, lecz oboje celowo unikają wskazywania konkretnych terminów.
W czasie październikowego posiedzenia Fed będzie dysponować wrześniowym raportem o zatrudnieniu (publikowanym w piątek) oraz wrześniowymi danymi o inflacji za dwa tygodnie — dopiero wtedy szanse będą mogły być właściwie ocenione.
Rynek i trading: Cierpliwość przy 19-letnich szczytach i podsumowanie
Wracając na rynek, niższy od oczekiwań core PCE dał długo przykrywanym rentownościom długoterminowym chwilę wytchnienia.
W ostatnich tygodniach długoterminowe stopy systematycznie wzrosły do najwyższego poziomu od 19 lat, rentowność 10-letnich obligacji USA we wtorek sięgnęła 5,25%, wyraźnie wyżej niż 5% przy wrześniowej podwyżce Fed;
Jeśli rentowności utrzymają się na wysokich poziomach, będzie to dalej ograniczać pożyczki i wydatki firm oraz gospodarstw domowych. Krótkoterminowo, ochłodzenie inflacji może wspierać obligacje USA i złoto, ale nie należy się spieszyć z zakładami kierunkowymi.
Czynniki statystyczne wpływające na ochłodzenie inflacji, odporność danych o zatrudnieniu oraz ostrożność decydentów w komunikacji i polityce przypominają, by obecnego osłabienia nie traktować liniowo jako głębokiego sygnału gołębiego.
Cierpliwość jest cenniejsza niż kierunek; dane są bardziej wiarygodne niż emocje.
Przed publikacją danych o zatrudnieniu w piątek rentowności zapewne pozostaną na wysokim poziomie z wahaniami — racjonalny trader nie spieszy się z zajmowaniem pozycji, lecz zachowuje czujność w niejasności i podejmuje działania, gdy pojawia się pewność.
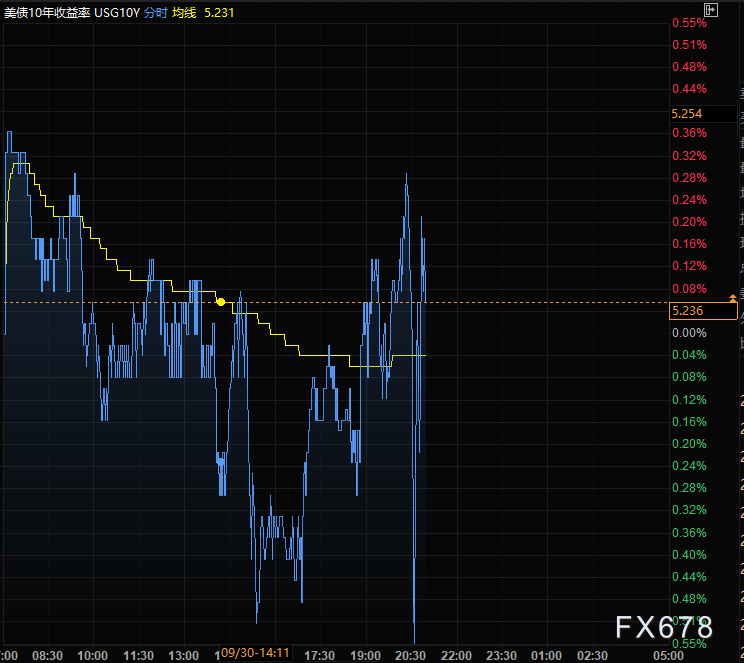
(Wykres minutowy rentowności 10-letnich obligacji USA, źródło: Yihuitong)
Strefa czasowa GMT+8, 21:00: bieżąca rentowność 10-letnich obligacji USA – 5,244%.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Rezerwa Federalna przegłosowała reformę testów warunków skrajnych stosunkiem głosów 6 do 1: zmienność wymogów kapitałowych została zmniejszona o połowę, a jedyny głos przeciwny ostrzegł przed osłabieniem odporności.
Rezerwa Federalna oficjalnie zatwierdziła dwa ostateczne przepisy, mające na celu zwiększenie przejrzystości i zmniejszenie zmienności wymogów kapitałowych o około 50%. Nowe przepisy przewidują publiczne konsultacje scenariuszy testów warunków skrajnych oraz obliczanie bufora kapitałowego na podstawie średniej z wyników testów z dwóch kolejnych lat; mechanizm średniej zacznie obowiązywać w 2028 roku. Reforma ta jest wynikiem wieloletnich negocjacji w sektorze bankowym i została pozytywnie przyjęta przez organizacje branżowe. Jednak krytycy, tacy jak członek zarządu Barr, ostrzegają, że reforma osłabi skuteczność testów warunków skrajnych i zmniejszy ogólną odporność systemu bankowego.

Synopsys nawiązuje współpracę z OpenAI w zakresie AI do projektowania chipów, akcje wzrosły o ponad 7%.
Synopsys podpisał z OpenAI wieloletnią, prawnie wiążącą umowę na wspólne opracowanie GPT-Synopsys — modelu specjalnie wytrenowanego i dostosowanego do zadań związanych z projektowaniem układów scalonych. OpenAI będzie płacić Synopsys opłatę za subskrypcję licencji na narzędzia, a obie strony będą dzielić się przychodami w zależności od efektów usprawnień projektowania chipów uzyskanych przez klientów korzystających z tego produktu.
Jak Wall Street ocenia PCE? Goldman Sachs opóźnia oczekiwany termin podwyżki stóp przez Fed
Po opublikowaniu niższych niż oczekiwano danych o amerykańskim wskaźniku PCE za sierpień, Goldman Sachs przesunął swoją prognozę drugiej podwyżki stóp procentowych przez Fed z października na grudzień i stwierdził, że nie wyklucza, iż Fed ostatecznie uzna dalsze podwyżki za niepotrzebne. „Nowy komunikator Fed”, Timiraos, zauważył, że PCE nie zmienił wcześniej zaobserwowanego trendu ponownego wzrostu inflacji. Obecnie rynek wycenia prawdopodobieństwo podwyżki stóp w październiku na 39%, podczas gdy przed publikacją PCE wynosiło ono 45%; prawdopodobieństwo podwyżki w grudniu to 90%. Rentowność 2-letnich amerykańskich obligacji skarbowych po ogłoszeniu danych PCE nieznacznie spadła, by następnie wzrosnąć, natomiast rentowność 10-letnich obligacji rośnie nadal.
Ceny krypto
Więcej


